Repas du personnel dans le coût matière du restaurant : arrêtez de fausser votre ratio
Comment les repas du personnel faussent discrètement votre ratio coût matière
Pour comptabiliser les repas du personnel dans votre ratio coût matière (food cost), vous séparez leur coût de la nourriture vendue aux clients. Inclus dans le coût des marchandises vendues (CMV), les repas du personnel gonflent le ratio et masquent votre marge réelle. La méthode la plus propre consiste à les enregistrer dans leur propre catégorie, traités comme une charge plutôt que comme un coût des marchandises vendues.
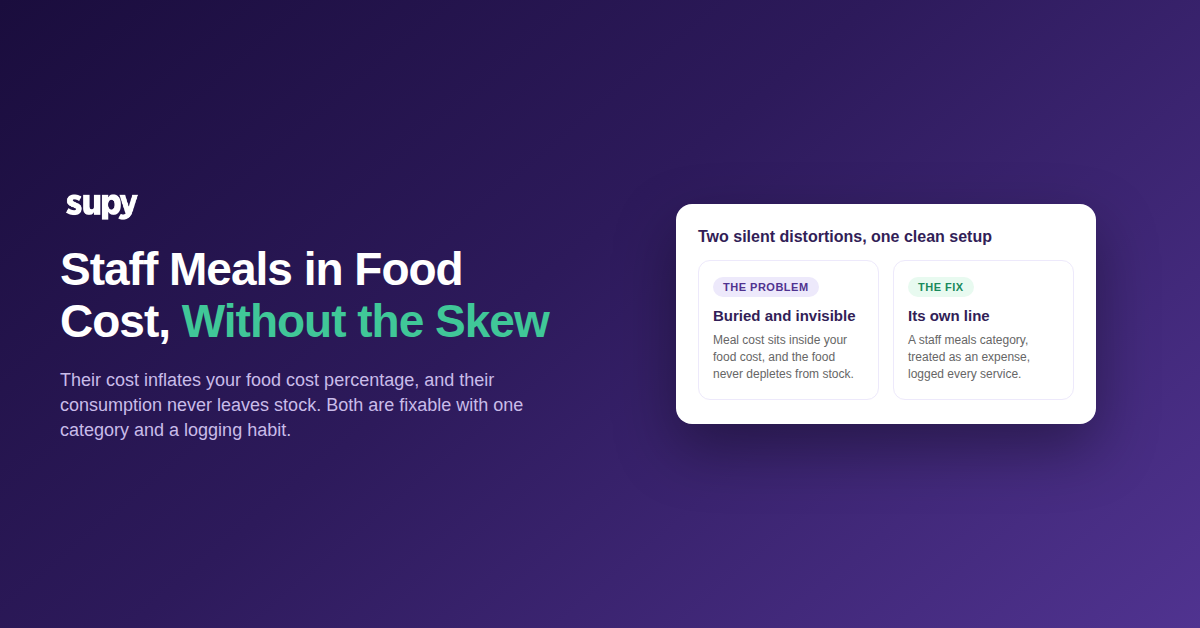
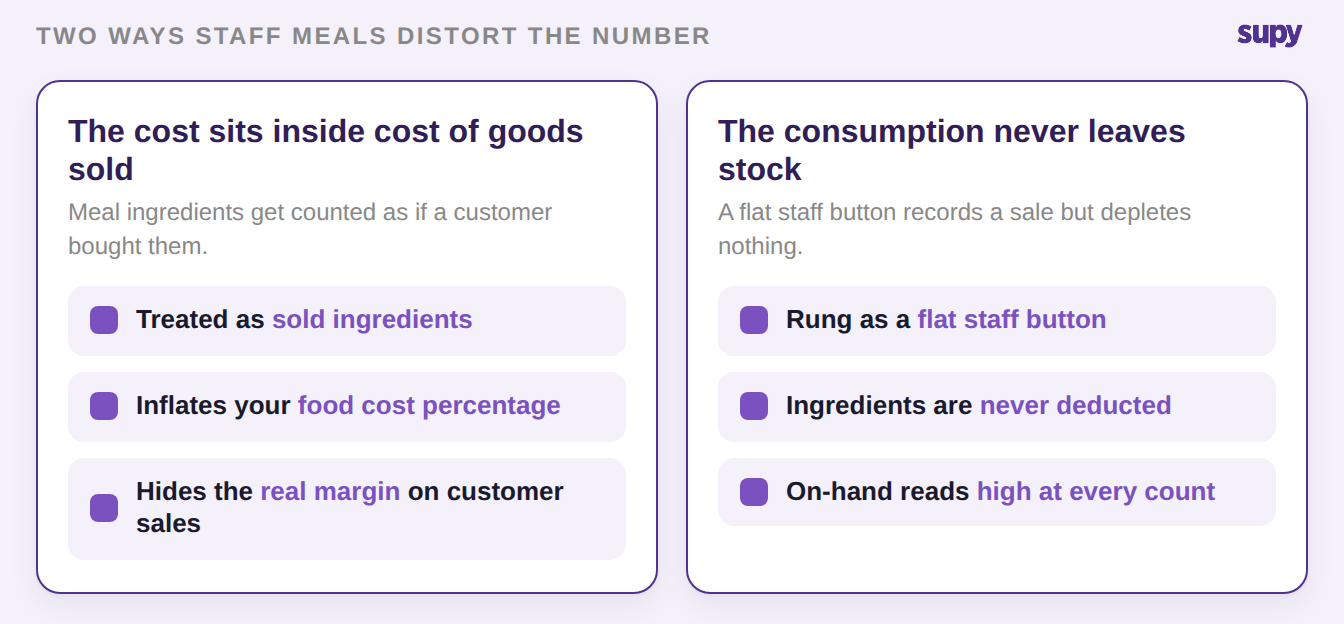
Les repas du personnel faussent le chiffre de deux façons distinctes. La plupart des cuisines vivent avec les deux. La première est un problème de coût. Les repas que votre équipe mange sont de la vraie nourriture. Mais leurs ingrédients sont comptabilisés comme si un client payant les avait achetés, si bien qu'ils s'intègrent dans le coût des marchandises vendues et font monter votre ratio coût matière.
La deuxième est un problème de stocks. Un repas est souvent enregistré à la caisse via une touche personnel forfaitaire sans lien avec une recette. Rien n'est déduit des stocks. Votre quantité en main affiche alors une valeur trop élevée à chaque inventaire.
L'ampleur est facile à sous-estimer. Supposons qu'un site réalise 100 000 $ de ventes alimentaires avec 30 000 $ de coût des marchandises vendues réel, soit un ratio coût matière net de 30 %. Si 1 200 $ de repas du personnel sont passés en cuisine et laissés dans le coût des marchandises vendues, le CMV reporté devient 31 200 $, et le ratio coût matière affiche 31,2 %. Les ventes clients n'ont pas changé, pourtant le chiffre se détériore de 1,2 point. Chaque décision que vous prenez sur cette base part d'un mauvais référentiel.
Coût des marchandises vendues ou charge distincte ? Décidez d'abord
Avant de modifier un paramètre, décidez où doit figurer le coût des repas du personnel. Ce seul choix détermine si le coût apparaît dans vos chiffres de coût matière. Une mauvaise décision et le coût des repas disparaît d'un rapport ou le gonfle à tort.
En pratique, la plupart des restaurateurs souhaitent exclure les repas du personnel du ratio coût matière. Ainsi, le chiffre reflète uniquement les ventes clients. Le coût des repas est toujours suivi sur sa propre ligne visible, qu'ils peuvent gérer. Le tableau ci-dessous présente ce que chaque choix fait à votre reporting.
| Critère de comparaison | Inclus dans le CMV | Transféré en charge repas du personnel |
|---|---|---|
| Impact sur le ratio coût matière | Gonflé par le coût des repas | Reflète uniquement les ventes clients |
| Où apparaît le coût | Enfoui dans le coût matière | Visible sur sa propre ligne |
| Peut-on le gérer | Difficile à voir, difficile à corriger | Suivre la tendance par site et période |
| Idéal quand | Vous budgétisez intentionnellement les repas dans le coût matière | Vous voulez un coût matière réel et un chiffre séparé pour les repas |
Créer une catégorie repas du personnel qui reporte correctement
Une fois la décision prise, la configuration est rapide. Dans un logiciel de gestion des stocks de restaurant, vous pouvez créer des catégories de pertes personnalisées. Vous en ajoutez une pour les repas du personnel et définissez son traitement dans le reporting des coûts. Désormais, chaque repas du personnel est enregistré dans cette catégorie. Les ingrédients sont déduits des stocks, et le coût atterrit là où vous avez décidé. Le coût des pertes est suivi par article et par recette, afin que vous puissiez suivre le coût des repas du personnel par site et par période.
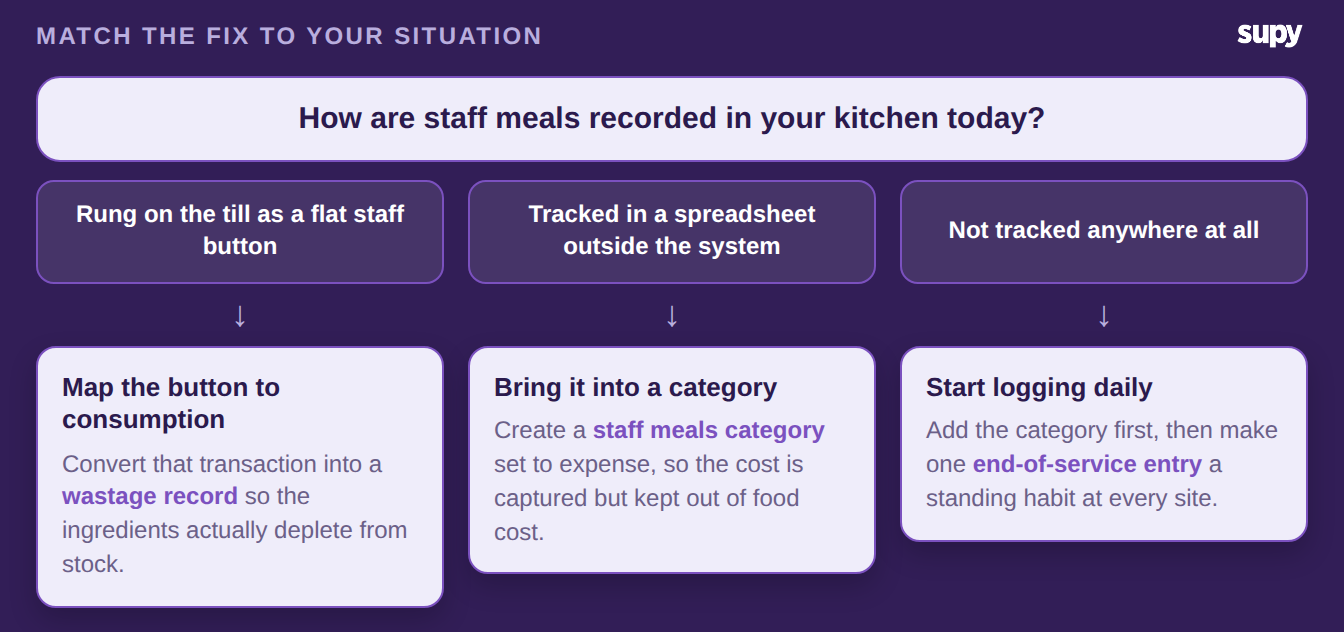
Le bon premier pas dépend de la façon dont les repas du personnel arrivent aujourd'hui dans vos livres de comptes. Une cuisine qui les enregistre sur une touche forfaitaire doit associer cette touche à la consommation. Une cuisine qui les suit dans un tableur doit les intégrer dans une catégorie. Une cuisine qui ne les suit pas du tout doit commencer. Un logiciel de gestion des stocks de restaurant proposant des catégories personnalisées, chacune traitée comme charge ou comme coût des marchandises vendues, vous offre ces trois voies sans contournement.
Quand les repas du personnel n'atteignent jamais votre inventaire
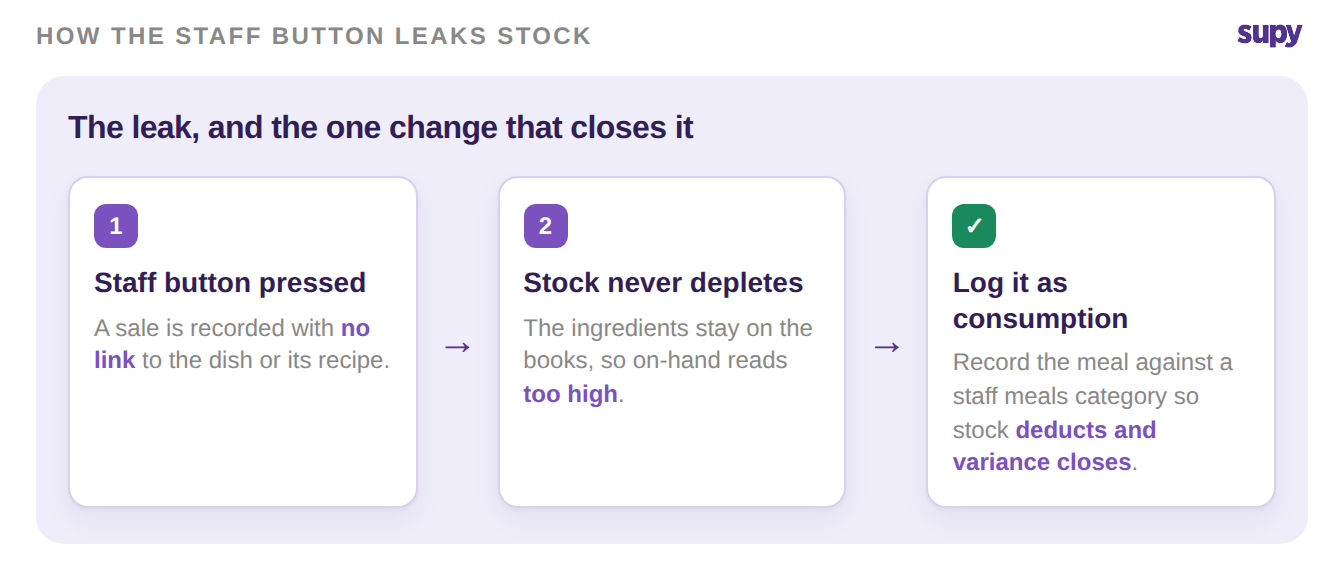
La catégorie résout le problème du côté coût. Le côté stocks a son propre piège. Une touche personnel forfaitaire enregistre une vente sans la relier à aucun plat, si bien que la recette ne se déclenche jamais. Les ingrédients ne sont jamais retirés des rayons. Vos stocks restent surestimés de la quantité exacte consommée par votre équipe, et cet écart se manifeste comme un écart inexpliqué au prochain inventaire.
La solution qui corrige cela consiste à enregistrer le repas comme consommation dans la catégorie repas du personnel. Les stocks se déduisent alors en parallèle et l'écart disparaît. Un système capable de convertir des transactions de caisse annulées ou de valeur nulle en enregistrements de pertes le fait sans que personne ne ressaisisse les articles à la main.
Quelle que soit la voie choisie, la méthode ne tient que si l'enregistrement tient. C'est l'objection honnête que soulèvent les restaurateurs. Toute approche dépend du personnel qui saisit les repas de manière cohérente, et un service chargé est là où la discipline se relâche. Limitez-la à une seule habitude permanente : une saisie unique en fin de service par site. Faites ensuite du chiffre des repas du personnel quelque chose qu'un manager examine, pour qu'un écart soit remarqué tôt.
Identifiez votre situation et agissez sur ce seul point. Si les repas du personnel sont enregistrés sur une touche forfaitaire, associez-la à la consommation pour que les stocks se déduisent. S'ils vivent dans un tableur, déplacez-les dans une catégorie repas du personnel définie comme charge. S'ils ne sont pas suivis du tout, ajoutez la catégorie et faites d'une saisie en fin de service l'habitude permanente. Faites cela, et votre ratio coût matière reflétera enfin ce que les clients vous coûtent réellement, avec les repas du personnel visibles et gérés sur leur propre ligne.