

Profit
Food cost

EBITDA 4 murs pour les restaurants multi-sites : comparer chaque site équitablement
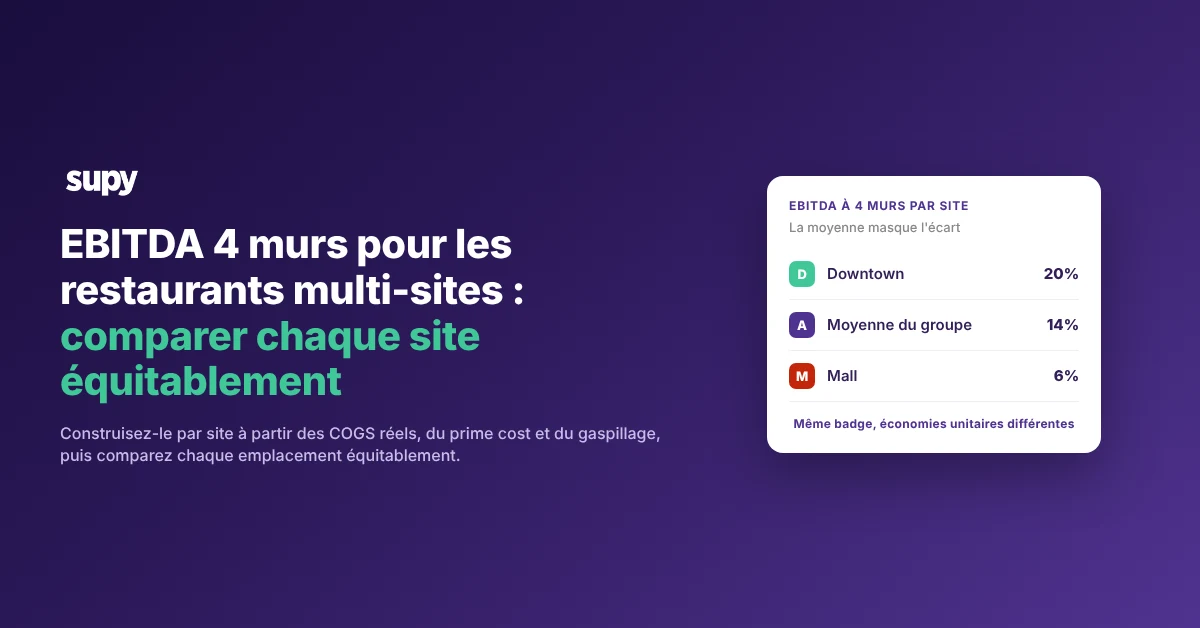
4-wall EBITDA by site: the group average hides the spread between a strong and a weak restaurant

Ce que l'EBITDA 4 murs révèle de vos restaurants

L'EBITDA 4 murs est le profit qu'un restaurant génère à l'intérieur de ses propres murs, avant les frais du siège social, les intérêts, les impôts et les amortissements. Il part du chiffre d'affaires du site et ne soustrait que les charges que celui-ci contrôle : le coût des marchandises vendues, la main-d’œuvre et les autres frais d'exploitation propres au point de vente. Le résultat indique la performance de l’établissement en lui-même, et non la moyenne du groupe.

Cette vision par site est ce qui rend l’EBITDA 4 murs utile à un groupe multi-sites. Un chiffre de groupe agrégé peut paraître sain pendant qu’un établissement perd silencieusement de l’argent. Lorsque chaque restaurant reporte son propre EBITDA 4 murs, vous pouvez classer les sites sur la même base et voir où l’économie unitaire réelle est solide.

Le calcul est simple. Prenez le chiffre d’affaires du point de vente : 180 000 $ pour le mois. Soustrayez le coût primaire, soit la somme du coût des marchandises vendues et de la main-d’œuvre, de 106 200 $. Soustrayez les autres frais d'exploitation du point de vente, soit 37 800 $ pour l’occupation, les services et les frais courants. Ce qui reste, 36 000 $, est l’EBITDA 4 murs du site, soit une marge de 20 %.
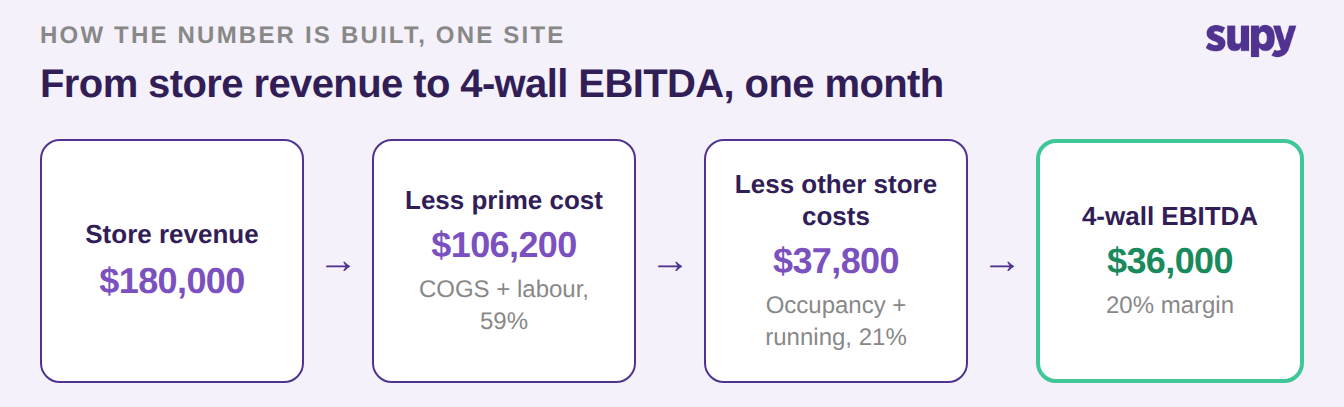
Calcul à partir d'un chiffre d'affaires de 180 000 $ diminué du coût primaire et des autres frais d'exploitation pour obtenir un EBITDA 4 murs de 36 000 $, soit une marge de 20 %

Pourquoi une moyenne de groupe masque l'EBITDA 4 murs réel d'un site

Le reporting de groupe aboutit généralement à une marge agrégée unique. Ce chiffre unique fait la moyenne d’un site solide et d’un site faible, si bien que le site faible ne transparaît jamais. Deux restaurants portant la même enseigne peuvent afficher des EBITDA 4 murs très différents, et la moyenne se situe confortablement entre les deux.

Voici le schéma typique. Votre site en centre-ville affiche une marge EBITDA 4 murs de 20 %. Votre site en centre commercial affiche 6 %. La moyenne du groupe se situe aux alentours de 14 %, ce qui semble être un chiffre solide dans un rapport de direction. Personne qui regarde 14 % ne devinerait qu’un établissement couvre à peine ses propres charges.

L’EBITDA 4 murs par site est ce qui sort ce site en centre commercial de l’ombre. Dès que chaque établissement porte sa propre marge, la comparaison vous pointe directement vers là où concentrer l’attention managériale. Le site faible n’est pas une surprise en fin d’année. C’est une ligne que vous pouvez voir chaque mois.
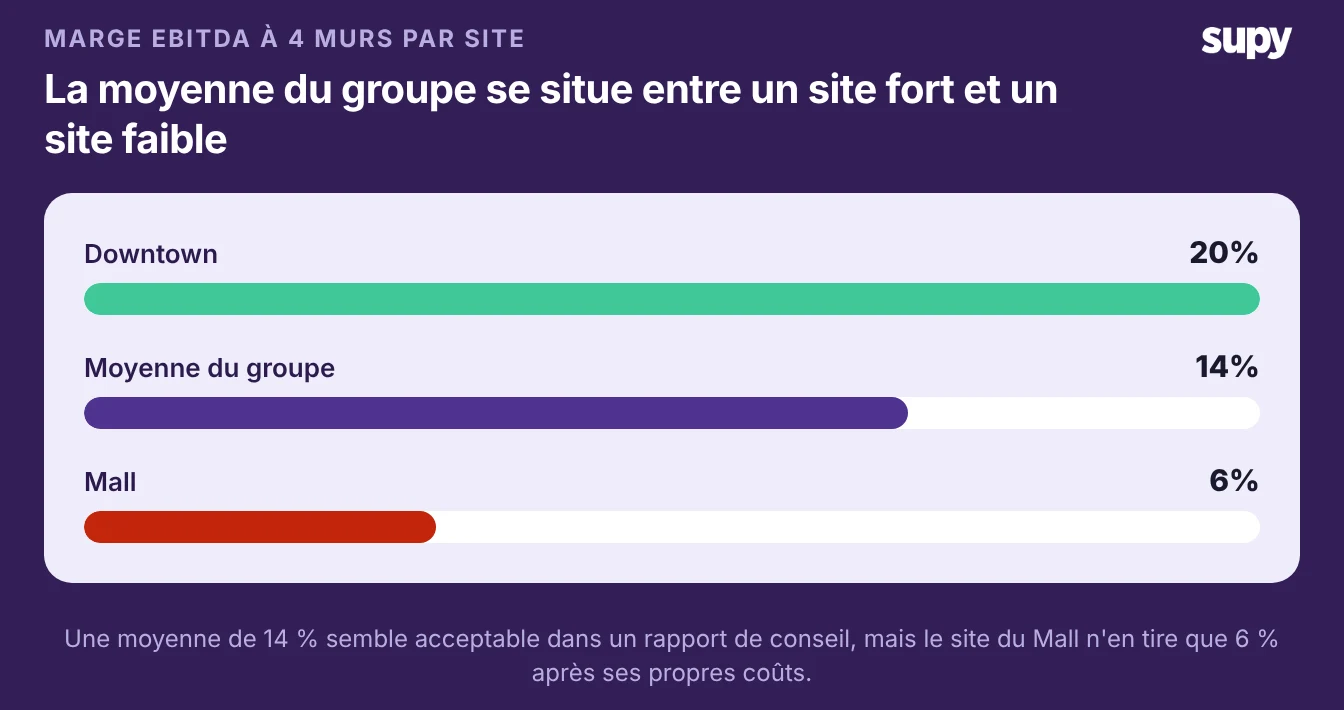
Graphique en barres de la marge EBITDA 4 murs par site : centre-ville 20 %, moyenne du groupe 14 %, centre commercial 6 %

Commencez par corriger les données d'entrée contrôlables

Une comparaison d’EBITDA 4 murs n’est fiable qu’à hauteur des chiffres qui l’alimentent. La métrique est une arithmétique simple. La difficulté réside dans le fait que chaque donnée d’entrée doit être réelle et mesurée de la même façon dans chaque site, sans quoi la comparaison se fausse silencieusement.

Trois données d’entrée causent l’essentiel des dégâts lorsqu’elles sont erronées. Un coût des marchandises vendues tiré des totaux d’achats comptabilise ce que vous avez acheté, pas ce que vous avez utilisé. Un site en surstockage apparaît alors moins coûteux qu’il ne l’est réellement. Les pertes non suivies et les comptages de stocks incohérents font varier la marge d’un site de plusieurs points d’un mois à l’autre. Et le même plat peut coûter environ 8 % de plus dans un établissement lorsque les tarifs fournisseurs diffèrent, ce qu’une moyenne de groupe unique ne révèle jamais.

Supy est conçu pour fournir ces données d’entrée avec précision, par site. Il valorise chaque recette en utilisant les prix d’achat de cette branche spécifique. Le même plat porte alors son vrai food cost dans chaque établissement, et non une moyenne de groupe. Ses tableaux de bord interactifs affichent en temps réel le coût des marchandises vendues et le ratio coût matière au niveau du groupe, du site et de la catégorie de menu, ainsi que l’écart théorique/réel et les pertes par type et par site. Des feuilles de calcul en un clic exportent les ventes et le coût des marchandises vendues par site, afin que votre équipe financière puisse intégrer des chiffres propres et comparables directement dans le modèle EBITDA 4 murs. Supy fournit les données d’entrée de coûts contrôlables ; il ne calcule pas l’EBITDA à votre place.

Si votre coût des marchandises vendues provient encore des totaux d’achats plutôt que de la consommation réelle, commencez par corriger cela. Nous expliquons pourquoi dans pourquoi votre chiffre de coût des marchandises vendues multi-sites est erroné. La ligne de coût primaire mérite le même examen, que la formule du coût primaire en restauration développe intégralement.
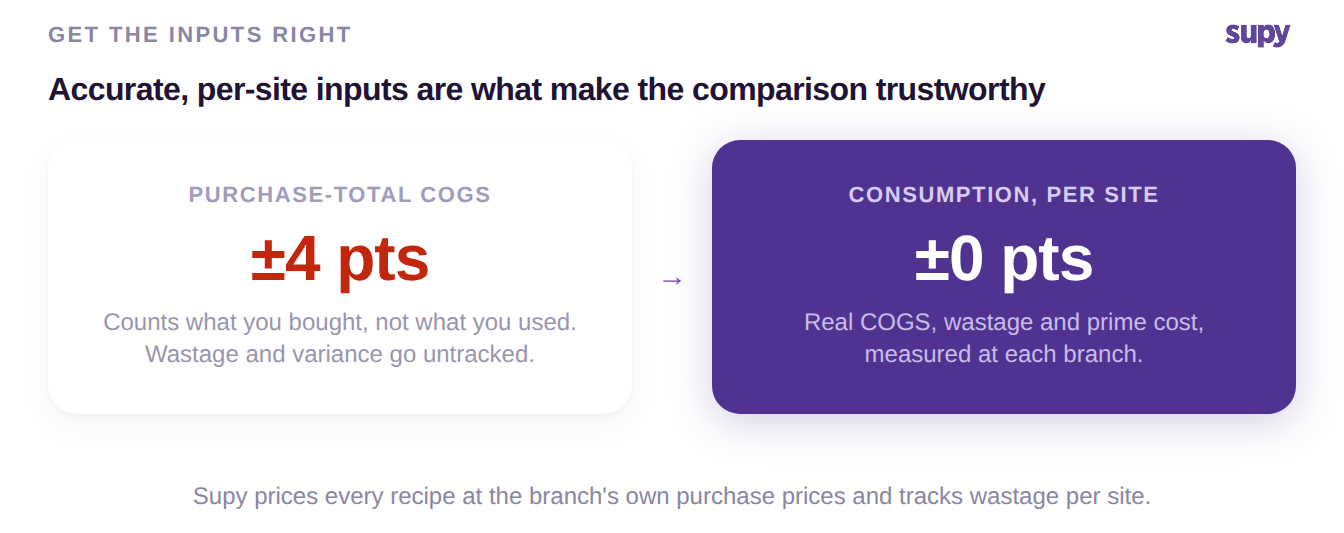
Avant et après : un coût des marchandises vendues basé sur les totaux d'achats fausse la marge d'un site d'environ 4 points, tandis qu'un coût basé sur la consommation mesurée par site supprime cette distorsion

Quelle donnée d'entrée fausse votre comparaison ?

Lorsque deux sites affichent des EBITDA 4 murs très différents, l’écart est généralement un problème de données d’entrée avant d’être un problème de gestion. Déterminez dans quelle situation vous vous trouvez, puis corrigez d’abord cette donnée d’entrée. Les branches ci-dessous couvrent les cas les plus courants.

Si le coût des marchandises vendues d’un site semble suspicieusement stable d’un mois à l’autre, il provient probablement des totaux d’achats plutôt que de la consommation réelle. Pilotez le coût des marchandises vendues à partir des recettes et des comptages réguliers afin qu’il reflète ce qui a réellement été utilisé. Si le même plat coûte plus cher dans un établissement, la cause est une tarification fournisseur par site, et chaque recette doit être valorisée aux vrais prix d’achat de cette branche. Si la marge d’un seul site fluctue d’un mois à l’autre, les comptages sont incohérents et les pertes ne sont pas enregistrées ; des modèles de comptage standardisés et un enregistrement rapide des pertes permettront de stabiliser la situation.
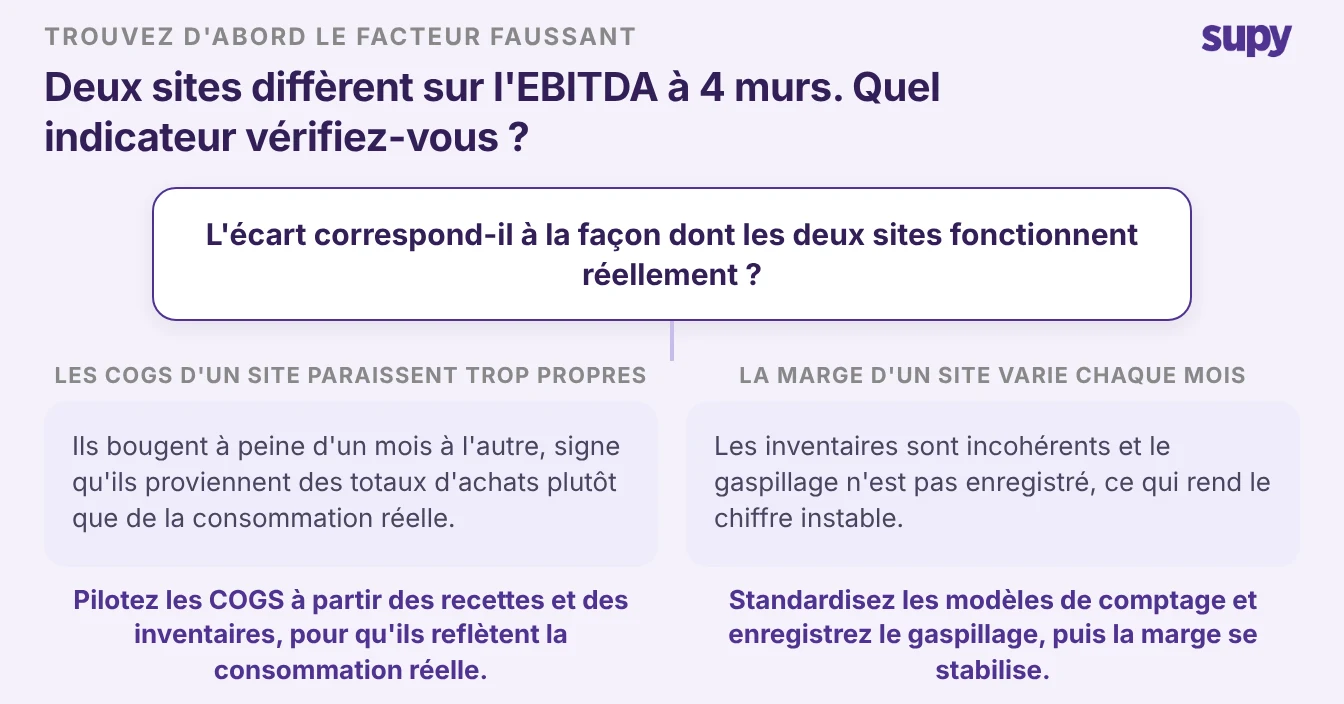
Arbre de décision : si le coût des marchandises vendues d'un site semble trop propre, pilotez-le à partir des recettes et des comptages ; si la marge d'un site fluctue chaque mois, standardisez les comptages et enregistrez les pertes

Une fois les données d’entrée propres, la comparaison tient. Vous comparez des établissements, pas la qualité de vos données.

Commencez donc par l’établissement dont vous faites le moins confiance à l’EBITDA 4 murs, et identifiez la branche dans laquelle vous vous trouvez d’après la section ci-dessus. Si son coût des marchandises vendues semble trop propre, passez ce site à un coût des marchandises vendues basé sur la consommation avant la clôture du mois prochain. Si sa marge fluctue, resserrez d’abord la routine de comptage et de gestion des pertes sur ce site. Corrigez la donnée d’entrée sur ce seul site, observez la stabilisation du chiffre, puis déployez la même correction dans tout le groupe afin que chaque restaurant soit enfin mesuré sur la même base.

Réservez une démo avec Supy – découvrez la vraie rentabilité unitaire de chaque site

Ready to optimize your restaurant operations?

Blog

Our operational insights

Analytics
F&B
Food cost

Supy x Revel : Le Partenariat Qui Aide les Entreprises Multi-Sites à Réduire Leurs Coûts

F&B
Inventory
Pricing
Food cost

Comment augmenter les marges bénéficiaires dans les restaurants avec des Solutions de gestion des stocks intégrées

Your questions 
answered

Everything you need to know about Supy — from setup to integrations, pricing, and daily use. If it’s not covered here, just ask.

Qu'est-ce que l'EBITDA à 4 murs pour un restaurant ?
+

L'EBITDA à 4 murs est le bénéfice qu'un seul restaurant génère à l'intérieur de ses propres quatre murs, avant les coûts du siège, les intérêts, les taxes et les amortissements. Il part des ventes du site et ne soustrait que les coûts que l'emplacement contrôle, principalement le coût des marchandises vendues, la main-d'œuvre et les autres charges courantes au niveau du point de vente. Comme il exclut les frais généraux de l'entreprise, il montre comment le site lui-même performe, et non la façon dont le groupe se présente en moyenne. Pour un groupe multi-sites, c'est la façon la plus claire de comparer un restaurant à un autre sur la même base.

En quoi l'EBITDA à 4 murs diffère-t-il de l'EBITDA de groupe ?
+

L'EBITDA de groupe mélange tous les sites et soustrait les frais généraux du siège, ce qui répond à la question de la santé globale de l'entreprise. L'EBITDA à 4 murs s'arrête au niveau d'un seul restaurant et exclut entièrement les coûts du siège. La différence est importante car un chiffre de groupe mixte peut sembler sain pendant qu'un site perd discrètement de l'argent après ses propres coûts. Le reporting de l'EBITDA à 4 murs par site met en évidence ce site faible chaque mois, et non en laissant la moyenne le dissimuler jusqu'en fin d'année. Vous avez besoin des deux perspectives, mais seule celle par site vous indique où agir.

Comment calculer l'EBITDA à 4 murs par site ?
+

Commencez par le chiffre d'affaires d'un site unique pour la période. Soustrayez les coûts primaires de cet emplacement, c'est-à-dire son coût des marchandises vendues plus la main-d'œuvre. Soustrayez ensuite les autres coûts d'exploitation au niveau du point de vente, tels que les charges d'occupation, les charges d'exploitation et les frais courants. Ce qui reste est l'EBITDA à 4 murs de ce site, et en le divisant par le chiffre d'affaires on obtient la marge. L'arithmétique est simple, donc la précision réside dans les données d'entrée. Le COGS, le gaspillage et la tarification des fournisseurs de chaque site doivent être réels et mesurés de la même façon, sinon la comparaison par site que vous construisez sur la base de ce chiffre ne sera pas fiable.

Pourquoi la précision du COGS est-elle importante pour l'EBITDA à 4 murs ?
+

Le COGS est généralement le poste contrôlable le plus important dans un restaurant, de sorte qu'une petite erreur déplace toute la marge d'EBITDA à 4 murs. De nombreux groupes extraient le COGS à partir des totaux d'achats dans leur logiciel de comptabilité, qui comptabilise ce qui a été acheté, et non ce qui a été réellement utilisé. Un site qui a sur-commandé semble alors moins cher qu'il ne l'est vraiment. Le gaspillage non suivi et les comptages de stocks incohérents le faussent davantage. Lorsque vous comparez des sites sur des chiffres construits de cette façon, vous comparez souvent la qualité des données, et non la performance des restaurants, ce qui va à l'encontre du but de la métrique.

Quelle est une bonne marge d'EBITDA à 4 murs pour un restaurant ?
+

Il n'y a pas de chiffre unique qui convienne à tous les restaurants, car la marge dépend fortement du format, du modèle de service, de l'emplacement et de la manière dont les charges d'occupation sont traitées. Un site de restauration rapide et un site de service complet peuvent tous deux être sains à des niveaux très différents. La comparaison la plus utile n'est pas de rechercher un repère sectoriel, mais de se comparer à vos propres autres sites mesurés sur la même base. Lorsque l'EBITDA à 4 murs de chaque site est construit à partir de données précises et cohérentes, l'écart entre vos restaurants les plus performants et les moins performants vous en dit bien plus que n'importe quel référentiel externe.

L'EBITDA à 4 murs inclut-il les loyers ou les charges d'occupation ?
+

En général oui, car les loyers et les charges d'occupation sont des coûts engagés à l'intérieur des quatre murs du restaurant, contrairement aux frais généraux du groupe. La plupart des opérateurs incluent les charges d'occupation, les charges d'exploitation et autres frais d'exploitation au niveau du point de vente dans le calcul, puis s'arrêtent avant les frais de siège, les intérêts, les impôts et les amortissements. L'essentiel est la cohérence : quelle que soit la décision d'inclusion, appliquez le même traitement à chaque site. Si un emplacement comptabilise les charges d'occupation différemment d'un autre, la comparaison par site est faussée, même si les restaurants sous-jacents affichent des performances identiques. Documentez la définition une fois et tenez chaque site à cette règle.

Supy peut-il calculer l'EBITDA à 4 murs pour mon groupe de restaurants ?
+

Supy ne calcule pas lui-même l'EBITDA, et il est important d'être clair à ce sujet. Ce qu'il fait, c'est fournir les données précises de coûts contrôlables par site dont dépend la métrique. Ses tableaux de bord interactifs affichent le COGS en direct et le pourcentage de coût matière au niveau du groupe, du site et de la catégorie de menu, ainsi que l'écart entre le théorique et le réel et le gaspillage par site. Les rapports tableur en un clic exportent les ventes et le COGS par emplacement afin que votre équipe financière puisse intégrer directement des chiffres clairs et comparables dans un modèle d'EBITDA à 4 murs. En résumé, Supy rend les données fiables et votre modèle financier les convertit en EBITDA.

Êtes-vous prêt à transformer vos opérations ?

Comme plus de 3 500 restaurateurs utilisez Supy pour réduire vos coûts, rationaliser les opérations et prendre des décisions plus intelligentes.