

ربح
تكلفة الغذاء

الـ 4-Wall EBITDA لمطاعم متعددة المواقع: قارن كل موقع بعدالة
4-wall EBITDA by site: the group average hides the spread between a strong and a weak restaurant

ما يكشفه الـ 4-Wall EBITDA عبر مطاعمك

الـ 4-Wall EBITDA هو الربح الذي يُحقّقه مطعم واحد داخل جدرانه الأربعة، قبل تكاليف المقر الرئيسي والفائدة والضرائب والاستهلاك. ينطلق من مبيعات ذلك الموقع ويطرح منها فقط البنود التي يتحكم فيها الموقع: تكلفة البضاعة المُباعة والعمالة وسائر تكاليف التشغيل على مستوى المتجر. تُخبرك النتيجة بأداء الموقع ذاته، لا بالمظهر المتوسط للمجموعة.

هذه النظرة لكل موقع هي ما يجعل الـ 4-Wall EBITDA مفيدًا لمجموعة متعددة المواقع. يمكن للرقم المدمج للمجموعة أن يبدو سليمًا في حين يخسر موقع ما بهدوء. حين يُبلّغ كل مطعم عن الـ 4-Wall EBITDA الخاص به، يمكنك ترتيب المواقع على الأساس ذاته ورؤية أين تتميّز الاقتصاديات الحقيقية لكل وحدة.

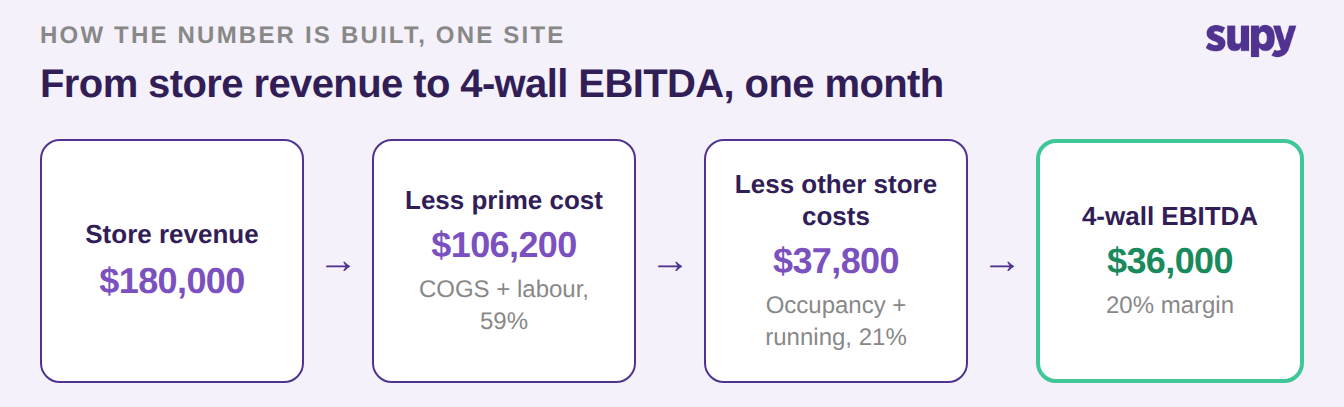
البناء التفصيلي موجز. خذ إيرادات المتجر البالغة $180,000 للشهر. اطرح التكلفة الرئيسية — وهي مجموع تكلفة البضاعة المُباعة والعمالة — البالغة $106,200. اطرح سائر تكاليف المتجر، $37,800 للإيجار والمرافق ومصاريف التشغيل. ما تبقّى، $36,000، هو الـ 4-Wall EBITDA للموقع، بهامش 20%.
Build-up from store revenue of $180,000 less prime cost and other store costs to a 4-wall EBITDA of $36,000, a 20% margin

لماذا يُخفي متوسط المجموعة الـ 4-Wall EBITDA الحقيقي للموقع

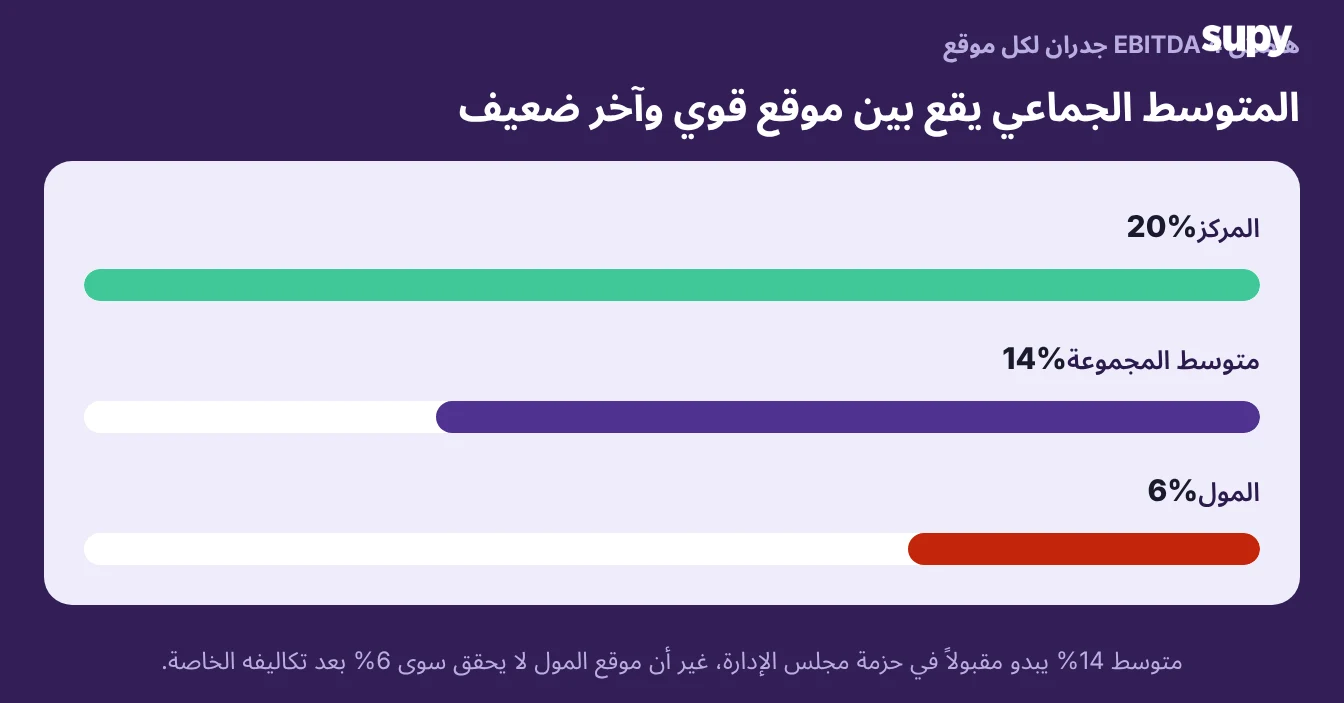
عادةً ما تصل تقارير المجموعة بوصفها هامشًا مدمجًا واحدًا. يتوسّط ذلك الرقم الواحد بين موقع قوي وآخر ضعيف، فلا يظهر الموقع الضعيف أبدًا. يمكن لمطعمين تحت العلامة ذاتها أن يتباعدا كثيرًا في الـ 4-Wall EBITDA، ويستقر المتوسط بارتياح في منتصف الاثنين.

هذا هو النمط المألوف. يحقق موقعك في وسط المدينة هامش 4-Wall EBITDA بنسبة 20%. يحقق موقعك في المول 6%. يستقر متوسط المجموعة قرب 14%، وهو رقم يبدو متينًا في ملف العرض على مجلس الإدارة. لن يخمّن أحد وهو ينظر إلى 14% أن أحد المواقع يكاد يُسدّد تكاليفه بصعوبة.

الـ 4-Wall EBITDA لكل موقع هو ما يُخرج موقع المول من الاختباء. حين يحمل كل موقع هامشه الخاص، تُشير المقارنة مباشرةً إلى أين يجب توجيه الاهتمام الإداري. الموقع الضعيف ليس مفاجأة في نهاية العام — إنه سطر يمكنك رؤيته كل شهر.
Bar chart of 4-wall EBITDA margin by site: Downtown 20%, group average 14%, Mall 6%

ابدأ بصحة المدخلات القابلة للتحكم

مقارنة الـ 4-Wall EBITDA لا تكون موثوقة إلا بقدر موثوقية الأرقام التي تُغذّيها. المقياس حساب بسيط. الصعوبة أن كل مدخل يجب أن يكون حقيقيًا ومُقاسًا بالطريقة ذاتها في كل موقع، وإلا تنهار المقارنة بهدوء.

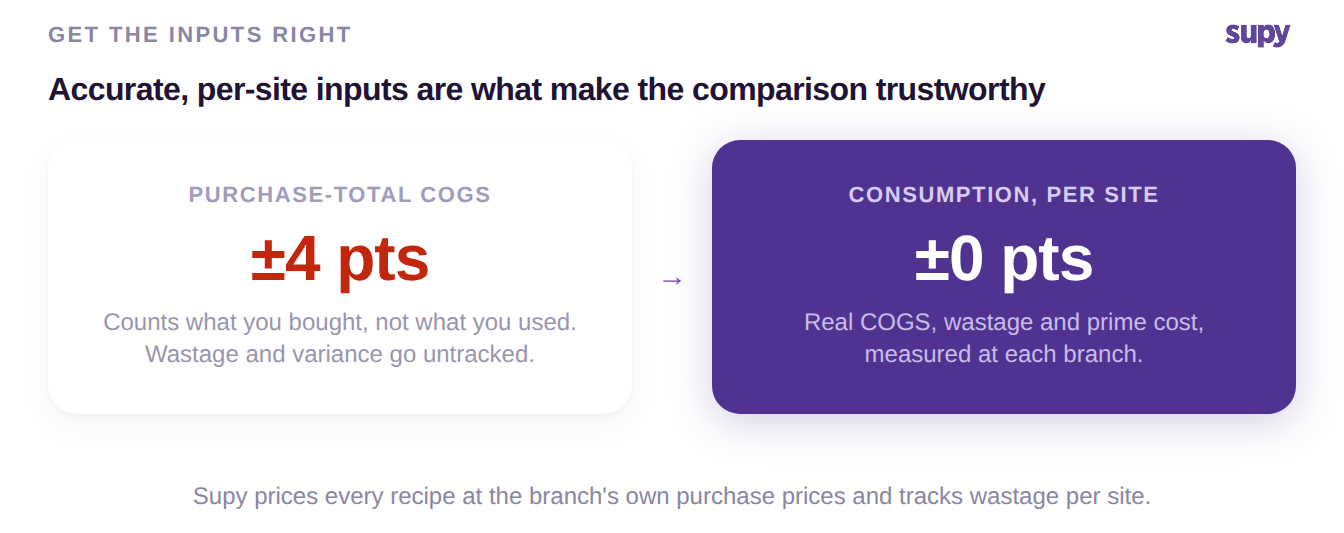
ثلاثة مدخلات تتسبب في معظم الضرر حين تكون خاطئة. تكلفة البضاعة المُباعة المُستخرَجة من إجماليات المشتريات تُحصي ما اشتريته لا ما استخدمته. موقع أكثر طلبًا مما يحتاج يبدو حينئذٍ أرخص مما هو عليه فعليًا. الهدر غير المُتتبَّع وعمليات حصر المخزون غير المتسقة تُزحزح هامش الموقع بعدة نقاط من شهر لآخر. والطبق ذاته قد يكلّف ما يقارب 8% أكثر في موقع ما حين تختلف أسعار المورّد، وهو ما لا يكشفه أبدًا متوسط المجموعة الواحد.

بُنيت Supy لتوريد هذه المدخلات بدقة لكل موقع. يعتمد التسعير لكل وصفة على أسعار الشراء في ذلك الفرع تحديدًا. يحمل الطبق ذاته حينئذٍ تكلفة غذاءه الحقيقية في كل موقع لا متوسط المجموعة. تُظهر لوحات معلومات تفاعلية تكلفة البضاعة المُباعة (COGS) الحية ونسبة تكلفة الغذاء على مستوى المجموعة والموقع وفئة القائمة، إلى جانب التباين بين النظري والفعلي والهدر حسب النوع والموقع. تُصدّر تقارير جداول البيانات بنقرة واحدة المبيعات وتكلفة البضاعة المُباعة لكل موقع؛ فهذه التقارير تُمكّن فريق المالية من إدراج أرقام نظيفة وقابلة للمقارنة مباشرةً في نموذج الـ 4-Wall EBITDA. تُورّد Supy مدخلات التكاليف القابلة للتحكم؛ هي لا تحسب الـ EBITDA نيابةً عنك.

إذا كانت تكلفة البضاعة المُباعة لا تزال تُستخرَج من إجماليات المشتريات لا من الاستهلاك الفعلي، فابدأ بتصحيح ذلك. نتناول السبب في لماذا رقم تكلفة البضاعة المُباعة متعدد المواقع لديك خاطئ. يستحق بند التكلفة الرئيسية الدقة ذاتها، وهو ما تتناوله معادلة التكلفة الرئيسية للمطاعم بالتفصيل الكامل.
Before and after: purchase-total COGS distorts a site's margin by about 4 points, while consumption-based costing measured per site removes the distortion

أيّ المدخلات يُشوّه مقارنتك؟

حين يُظهر موقعان فجوةً كبيرةً في الـ 4-Wall EBITDA، تكون الفجوة عادةً مشكلة مدخلات قبل أن تكون مشكلة إدارة. حدّد الحالة التي تنتمي إليها، ثم أصلح ذلك المدخل أولًا. تُغطّي الفروع أدناه الحالات الشائعة.

إذا بدت تكلفة البضاعة المُباعة لموقع ما مستقرةً بشكل مريب من شهر لآخر، فعلى الأرجح أنها تأتي من إجماليات المشتريات لا من الاستهلاك الفعلي. اسحب تكلفة البضاعة المُباعة من الوصفات وعمليات حصر المخزون المنتظمة لتعكس ما استُخدِم فعليًا. إذا كان الطبق ذاته يكلّف أكثر في موقع ما، فالسبب هو أسعار مورّد خاصة بذلك الموقع، وكل وصفة بحاجة إلى تسعير بأسعار الشراء الحقيقية لذلك الفرع. إذا كان هامش موقع واحد يتأرجح من شهر لآخر، فعمليات الحصر غير متسقة والهدر لا يُسجَّل، لذا ستُستقر قوالب الحصر الموحّدة وتسجيل الهدر السريع الأمور.
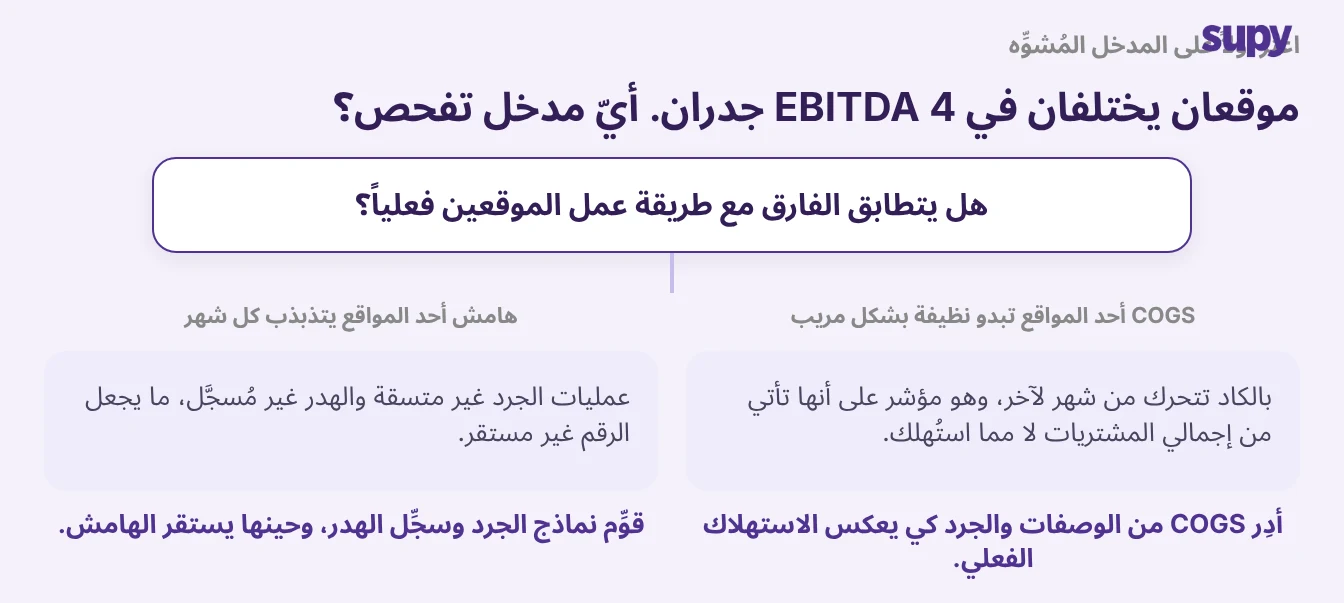
Decision tree: if a site's COGS looks too clean, drive it from recipes and counts; if a site's margin swings each month, standardise counts and log wastage

حين تكون المدخلات سليمة، تصمد المقارنة. ستُقارن المواقع لا جودة بياناتك.

لذا اختر الموقع الذي تثق أقله بـ 4-Wall EBITDA الخاص به، وحدّد الفرع الذي تنتمي إليه من القسم أعلاه. إذا بدت تكلفة البضاعة المُباعة فيه نظيفةً جدًا، انتقل بذلك الموقع إلى تكلفة البضاعة المُباعة القائمة على الاستهلاك قبل إغلاق الشهر التالي. إذا كان هامشه يتأرجح، شدّد روتين الحصر وتسجيل الهدر أولًا. أصلح المدخل في ذلك الموقع الواحد، راقب الرقم وهو يستقر، ثم طبّق الإصلاح ذاته على المجموعة بأكملها لكي يُقاس كل مطعم أخيرًا على الأساس ذاته.

Book a Demo with Supy - see every site's true unit economics

Ready to optimize your restaurant operations?

مدونة

رؤيتنا التشغيلية

تحليلات
F&B
تكلفة الغذاء

Supy x Revel: الشراكة التي تساعد الشركات متعددة الفروع على خفض التكاليف

F&B
المخزون
التسعير
تكلفة الغذاء

كيف تزيد هامش الربح في مطعمك مع الحلول المتكاملة لإدارة المخزون

Your questions 
answered

Everything you need to know about Supy — from setup to integrations, pricing, and daily use. If it’s not covered here, just ask.

ما هو EBITDA بنموذج 4 جدران للمطعم؟
+

EBITDA بنموذج 4 جدران هو الربح الذي يحققه مطعم واحد داخل جدرانه الأربعة، قبل تكاليف المقر الرئيسي والفوائد والضرائب والاستهلاك. ينطلق من مبيعات الموقع ولا يطرح إلا التكاليف التي يتحكم فيها الموقع نفسه، وهي أساساً تكلفة البضائع المبيعة والعمالة والتكاليف التشغيلية الجارية الأخرى على مستوى المتجر. نظراً لأنه يستبعد التكاليف العامة للشركة، فإنه يُظهر أداء الموقع ذاته، وليس ما يبدو عليه المجموعة في المتوسط. بالنسبة لمجموعة متعددة المواقع، يجعله ذلك أنظف طريقة للمقارنة بين مطعم وآخر على أساس واحد.

ما الفرق بين EBITDA بنموذج 4 جدران وEBITDA المجموعة؟
+

يجمع EBITDA المجموعة جميع المواقع معاً ثم يطرح التكاليف العامة للشركة، وبذلك يجيب عن مدى أداء العمل بأكمله. أما EBITDA بنموذج 4 جدران فيتوقف عند مستوى مطعم واحد ويستبعد تكاليف المقر الرئيسي كلياً. تكمن أهمية هذا الفرق في أن رقماً مجمّعاً للمجموعة قد يبدو سليماً بينما يخسر موقع ما بهدوء بعد احتساب تكاليفه الخاصة. إن التقارير الخاصة بـ EBITDA نموذج 4 جدران لكل موقع تكشف هذا الموقع الضعيف كل شهر، وليس تركاً للمتوسط إخفاءه حتى نهاية العام. تحتاج إلى كلا المنظورين، لكن المنظور على مستوى الموقع وحده هو من يخبرك بمكان التصرف.

كيف تحسب EBITDA بنموذج 4 جدران لكل موقع؟
+

ابدأ بإيرادات موقع واحد للفترة. اطرح التكاليف الأولية لذلك الموقع، أي تكلفة البضائع المبيعة مضافاً إليها الأجور. ثم اطرح تكاليف التشغيل الأخرى على مستوى المتجر، كتكاليف الإشغال والمرافق والنفقات الجارية. ما يتبقى هو EBITDA بنموذج 4 جدران لذلك الموقع، وقسمته على الإيراد يُعطيك الهامش. الحساب بسيط، لذا تكمن الدقة في المدخلات. يجب أن تكون COGS والهدر والتسعير الخاص بالمورّد لكل موقع حقيقية ومقاسة بالطريقة نفسها، وإلا فإن المقارنة بين المواقع التي تبنيها على هذه الأرقام لن تكون موثوقة.

لماذا تُعدّ دقة COGS مهمة لـ EBITDA بنموذج 4 جدران؟
+

يُمثّل COGS عادةً أكبر بند قابل للتحكم في المطعم، لذا يُؤثّر أي خطأ صغير فيه على هامش EBITDA بنموذج 4 جدران بأكمله. تستخرج كثير من المجموعات COGS من إجماليات المشتريات في برامج محاسبتها، التي تحتسب ما اشتُري وليس ما استُخدم فعلاً. وعندئذٍ يبدو الموقع الذي طلب زيادة أرخص مما هو عليه في الواقع. ويُشوّه الهدر غير المتتبَّع وعمليات جرد المخزون غير المتسقة الصورة أكثر. عندما تقارن المواقع بناءً على أرقام مبنية بهذه الطريقة، فأنت في الغالب تقارن جودة البيانات وليس أداء المطاعم، وهو ما يُفوّت الغرض من المقياس.

ما هامش EBITDA الجيد بنموذج 4 جدران لمطعم؟
+

لا يوجد رقم واحد يناسب كل مطعم، إذ تعتمد الهامش اعتماداً كبيراً على الشكل ونموذج الخدمة والموقع وطريقة معالجة تكاليف الإشغال. يمكن لموقع الخدمة السريعة وموقع الخدمة الكاملة أن يكونا معاً في وضع جيد عند مستويات مختلفة تماماً. المقارنة الأكثر فائدة ليست ملاحقة رقم صناعي، بل قياس مواقعك الأخرى على الأساس نفسه. عندما يُبنى EBITDA بنموذج 4 جدران لكل موقع على مدخلات دقيقة ومتسقة، يُخبرك الفارق بين أقوى مطاعمك وأضعفها بكثير أكثر مما يمكن لأي معيار خارجي.

هل يشمل EBITDA بنموذج 4 جدران تكاليف الإيجار أو الإشغال؟
+

عادةً ما يشملها، لأن الإيجار وتكاليف الإشغال هي تكاليف تُتكبّد داخل الجدران الأربعة للمطعم، خلافاً للتكاليف العامة للشركة. يُدرج معظم المشغّلين تكاليف الإشغال والمرافق وسائر النفقات التشغيلية على مستوى المتجر في الحساب، ثم يتوقفون قبل تكاليف المكتب الرئيسي والفوائد والضرائب والاستهلاك. الأهم هو الاتساق: مهما قررت تضمينه، طبّق المعالجة نفسها على كل موقع. إذا سجّل موقع ما تكاليف الإشغال بصورة مختلفة عن موقع آخر، ينهار المقارنة بين المواقع حتى عندما تُسجّل المطاعم الأساسية أداءً متطابقاً. وثّق التعريف مرة واحدة وألزم كل موقع به.

هل يمكن لـ Supy حساب EBITDA بنموذج 4 جدران لمجموعة مطاعمي؟
+

لا يحسب Supy قيمة EBITDA بنفسه، ومن المهم التوضيح بشأن ذلك. ما يفعله هو توفير مدخلات التكاليف القابلة للتحكم الدقيقة لكل موقع التي تعتمد عليها المقياس. تعرض لوحات معلومات تفاعلية بيانات COGS المباشرة ونسبة تكلفة الغذاء على مستوى المجموعة والموقع وفئة القائمة، إلى جانب التباين بين الإنفاق النظري والفعلي والهدر حسب الموقع. التقارير من نوع تقارير جداول البيانات بنقرة واحدة تُصدّر بيانات المبيعات وCOGS لكل موقع، حتى يتمكن فريقك المالي من إدراج أرقام واضحة وقابلة للمقارنة مباشرةً في نموذج EBITDA بـ 4 جدران. باختصار، يجعل Supy المدخلات موثوقة، ونموذجك المالي هو من يحوّلها إلى EBITDA.

هل أنت مستعد لتطوير عملياتك؟

انضم إلى أكثر من 3500 مُشغلي مطاعم يخفضون التكاليف، ويبسطون العمليات، ويتخذون قرارات أكثر ذكاءً مع Supy