

Gewinn
Wareneinsatz

4-Wall EBITDA für Restaurants mit mehreren Standorten: Jeden Standort fair vergleichen
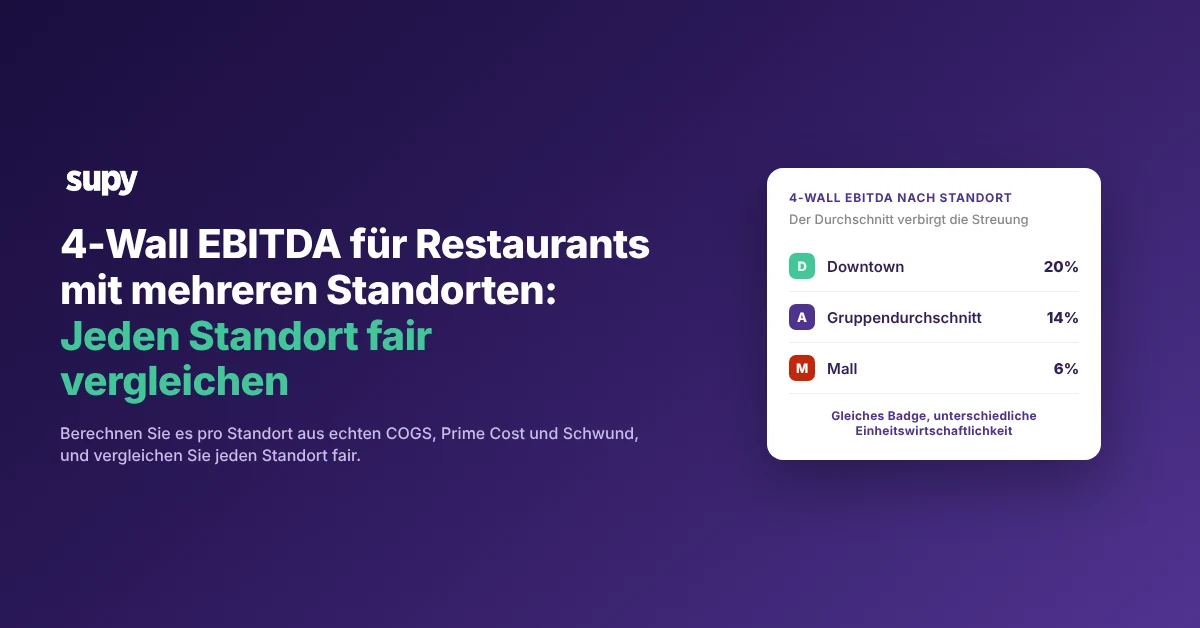
4-wall EBITDA by site: the group average hides the spread between a strong and a weak restaurant

Was 4-Wall EBITDA über Ihre Restaurants zeigt

4-Wall EBITDA ist der Gewinn, den ein einzelnes Restaurant innerhalb seiner eigenen vier Wände erwirtschaftet, vor Hauptverwaltungskosten, Zinsen, Steuern und Abschreibungen. Er beginnt mit dem Umsatz dieses Standorts und zieht nur die Kosten ab, die der Standort selbst kontrolliert: Wareneinsatz, Personalkosten und die übrigen betrieblichen Aufwendungen auf Standortebene. Das Ergebnis zeigt, wie der Standort selbst abschneidet – nicht wie die Gruppe im Durchschnitt aussieht.

Diese standortbezogene Sicht macht 4-Wall EBITDA für eine Restaurantgruppe mit mehreren Standorten wertvoll. Eine gemischte Gruppenzahl kann gesund aussehen, während ein Standort still Verluste einfährt. Wenn jedes Restaurant seinen eigenen 4-Wall EBITDA ausweist, können Sie die Standorte auf gleicher Basis vergleichen und sehen, wo die echten Wirtschaftlichkeitsdaten stark sind.

Der Aufbau ist kurz. Nehmen Sie den Standortumsatz von 180.000 USD für den Monat. Ziehen Sie den Prime Cost ab – den kombinierten Wareneinsatz und Personalkosten von 106.200 USD. Ziehen Sie die übrigen Standortkosten ab: 37.800 USD für Miete, Energie und laufende Ausgaben. Was bleibt – 36.000 USD – ist der 4-Wall EBITDA des Standorts, eine Marge von 20 %.
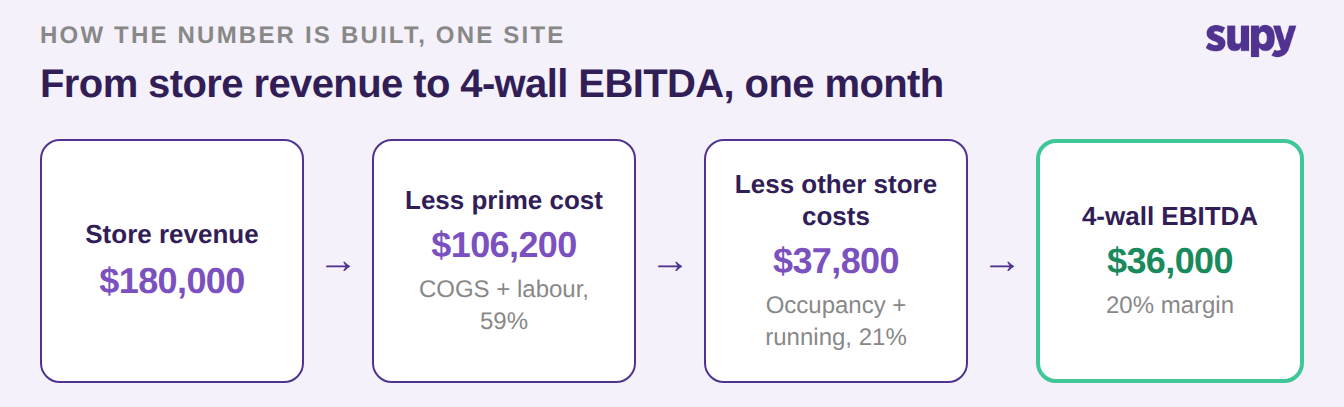
Aufbau vom Standortumsatz von 180.000 USD abzüglich Prime Cost und übrigen Standortkosten zu einem 4-Wall EBITDA von 36.000 USD, einer Marge von 20 %

Warum ein Gruppendurchschnitt den echten 4-Wall EBITDA eines Standorts verbirgt

Gruppenberichte liefern in der Regel eine gemischte Marge. Diese einzelne Zahl mittelt einen starken Standort und einen schwachen zusammen, sodass der schwache Standort nie auffällt. Zwei Restaurants mit derselben Marke können beim 4-Wall EBITDA weit auseinanderliegen, und der Durchschnitt liegt bequem in der Mitte von beiden.

Das Muster ist folgendes: Ihr Innenstadtstandort erzielt eine 4-Wall EBITDA-Marge von 20 %. Ihr Einkaufszentrum-Standort erzielt 6 %. Der Gruppendurchschnitt landet bei ca. 14 %, was im Vorstandsbericht wie eine solide Zahl wirkt. Wer 14 % sieht, würde nicht vermuten, dass ein Standort nach seinen eigenen Kosten kaum die Gewinnschwelle erreicht.

Der standortbezogene 4-Wall EBITDA ist es, der den Einkaufszentrum-Standort aus der Verborgenheit holt. Sobald jeder Standort seine eigene Marge ausweist, zeigt der Vergleich direkt, wo Managementaufmerksamkeit gefragt ist. Der schwache Standort ist am Jahresende keine Überraschung. Er ist eine Zeile, die Sie jeden Monat sehen können.
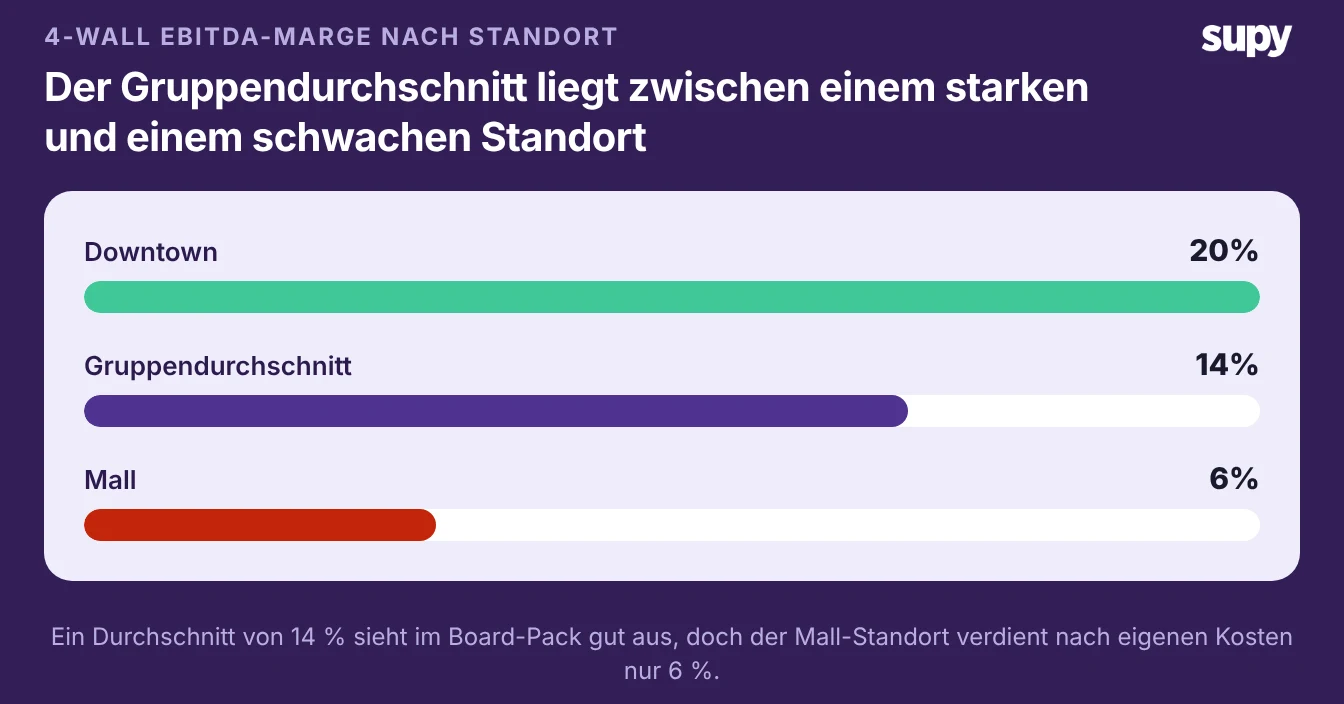
Balkendiagramm der 4-Wall EBITDA-Marge je Standort: Innenstadt 20 %, Gruppendurchschnitt 14 %, Einkaufszentrum 6 %

Zuerst die kontrollierbaren Eingangsdaten richtigstellen

Ein 4-Wall EBITDA-Vergleich ist nur so verlässlich wie die Zahlen, die ihm zugrunde liegen. Die Kennzahl ist einfache Arithmetik. Das Schwierige ist, dass jede Eingangsgröße real sein muss und an jedem Standort gleich gemessen werden muss – sonst bricht der Vergleich still zusammen.

Drei Eingaben verursachen den meisten Schaden, wenn sie falsch sind. Wareneinsatz aus Einkaufssummen zählt, was gekauft wurde – nicht was verbraucht wurde. Ein Standort, der zu viel bestellt hat, wirkt dann günstiger als er wirklich ist. Nicht erfasster Schwund und inkonsistente Inventuren verschieben die Marge eines Standorts von Monat zu Monat um mehrere Prozentpunkte. Und dasselbe Gericht kann an einem Standort etwa 8 % mehr kosten, wenn die Lieferantenpreise dort abweichen – was ein einziger Gruppendurchschnitt nie aufdeckt.

Supy ist dafür gebaut, diese Eingaben genau, je Standort zu liefern. Es berechnet den Preis jedes Rezepts anhand der Einkaufspreise der jeweiligen Filiale. Dasselbe Gericht trägt dann seinen echten Wareneinsatz an jedem Standort – nicht einen Gruppendurchschnitt. Interaktive Dashboards zeigen live Wareneinsatz und Foodkosten-Prozentsatz auf Gruppen-, Standort- und Menükategorieebene, neben der theoretischen Abweichung gegenüber dem tatsächlichen Wareneinsatz und Schwund nach Art und Standort. Ein-Klick-Tabellenberichte exportieren Umsatz und Wareneinsatz je Standort, damit Ihr Finanzteam saubere, vergleichbare Zahlen direkt in das 4-Wall EBITDA-Modell einpflegen kann. Supy liefert die kontrollierbaren Kosteneingaben – EBITDA berechnet es nicht für Sie.

Wenn Ihr Wareneinsatz noch aus Einkaufssummen statt aus dem tatsächlichen Verbrauch stammt, beheben Sie das zuerst. Warum das so ist, erklären wir in warum Ihre Multi-Standort-Wareneinsatz-Zahl falsch ist. Die Prime-Cost-Zeile verdient dieselbe Überprüfung – der Prime-Cost-Leitfaden für Restaurants geht sie vollständig durch.
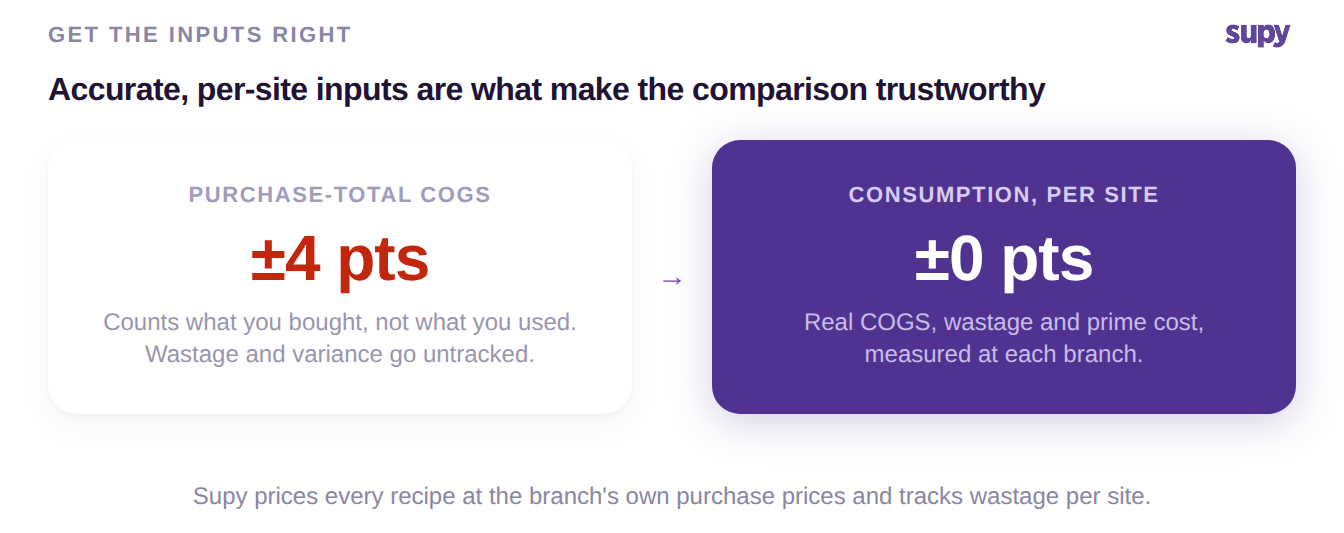
Vorher und nachher: Wareneinsatz aus Einkaufssummen verzerrt die Marge eines Standorts um ca. 4 Prozentpunkte, während verbrauchsbasierter Wareneinsatz je Standort die Verzerrung beseitigt

Welche Eingangsgröße verzerrt Ihren Vergleich?

Wenn zwei Standorte sehr unterschiedliche 4-Wall EBITDA-Werte zeigen, liegt die Lücke in der Regel an einem Eingangsdatenproblem, bevor es ein Managementproblem ist. Ermitteln Sie, in welcher Situation Sie sich befinden, und beheben Sie dann zuerst diese Eingabe. Die folgenden Zweige decken die häufigen Fälle ab.

Wenn der Wareneinsatz eines Standorts Monat für Monat verdächtig stabil aussieht, kommt er wahrscheinlich aus Einkaufssummen statt aus dem tatsächlichen Verbrauch. Steuern Sie den Wareneinsatz aus Rezepten und regelmäßigen Inventuren, damit er das wirklich Verbrauchte widerspiegelt. Wenn dasselbe Gericht an einem Standort mehr kostet, liegt die Ursache in den standortspezifischen Lieferantenpreisen – und jedes Rezept muss zu den echten Einkaufspreisen dieser Filiale berechnet werden. Wenn die Marge eines einzelnen Standorts von Monat zu Monat schwankt, sind die Inventuren inkonsistent und Schwund wird nicht erfasst – standardisierte Inventurvorlagen und schnelle Schwunderfassung werden sie stabilisieren.
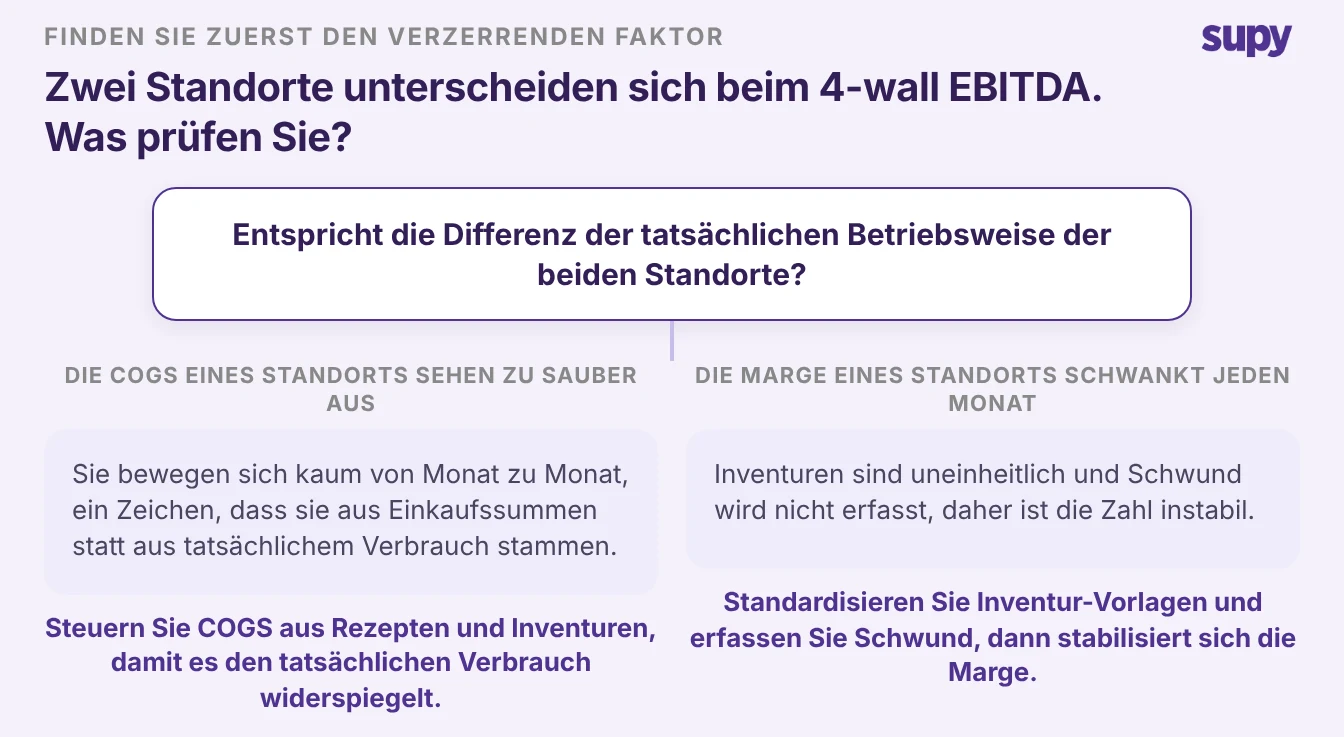
Entscheidungsbaum: Wenn der Wareneinsatz eines Standorts zu sauber wirkt, steuern Sie ihn aus Rezepten und Inventuren; wenn die Marge jeden Monat schwankt, standardisieren Sie die Inventuren und erfassen Sie Schwund

Sobald die Eingaben sauber sind, hält der Vergleich stand. Sie vergleichen dann Standorte – nicht die Qualität Ihrer Daten.

Wählen Sie also den Standort, dessen 4-Wall EBITDA Sie am wenigsten vertrauen, und benennen Sie den Zweig, in dem Sie sich aus dem obigen Abschnitt befinden. Wenn sein Wareneinsatz zu sauber wirkt, wechseln Sie diesen Standort vor dem nächsten Monatsabschluss auf verbrauchsbasierten Wareneinsatz. Wenn seine Marge schwankt, straffen Sie zuerst dort den Inventur- und Schwundprozess. Beheben Sie die Eingabe an diesem einen Standort, beobachten Sie, wie die Zahl sich stabilisiert, und übertragen Sie dann dieselbe Korrektur auf die gesamte Gruppe – damit jedes Restaurant schließlich auf gleicher Basis gemessen wird.

Demo buchen mit Supy – sehen Sie die echten Wirtschaftlichkeitsdaten jedes Standorts

Ready to optimize your restaurant operations?

Blog

Our operational insights

How to calculate food cost percentage - professional kitchen during service
Wareneinsatz

Wareneinsatzprozentsatz berechnen: Formel, Beispiele und Benchmarks

Analyse
F&B
Wareneinsatz

Supy x Revel : Die Partnerschaft, die Multi-Standort-Unternehmen hilft, Kosten zu senken

F&B
Lagerbestand
Preisgestaltung
Wareneinsatz

Wie Sie die Gewinnmargen in Restaurants mit integrierten Warenwirtschaftslösungen steigern können

Your questions 
answered

Everything you need to know about Supy — from setup to integrations, pricing, and daily use. If it’s not covered here, just ask.

Was ist das 4-Wall-EBITDA für ein Restaurant?
+

Das 4-Wall-EBITDA ist der Gewinn, den ein einzelnes Restaurant innerhalb seiner vier Wände erwirtschaftet, vor Hauptsitzkosten, Zinsen, Steuern und Abschreibungen. Es beginnt mit dem Umsatz des Standorts und zieht nur die Kosten ab, die der Standort selbst kontrolliert, hauptsächlich Warenkosten, Personalkosten und die anderen laufenden Kosten auf Geschäftsebene. Da es die Unternehmensgemeinkosten herausrechnet, zeigt es, wie der Standort selbst abschneidet, und nicht wie die Gruppe im Durchschnitt dasteht. Für eine Gruppe mit mehreren Standorten ist es damit die sauberste Methode, ein Restaurant auf derselben Grundlage mit einem anderen zu vergleichen.

Wie unterscheidet sich das 4-Wall-EBITDA vom Gruppen-EBITDA?
+

Das Gruppen-EBITDA vermischt jeden Standort und subtrahiert dann die Unternehmensgemeinkosten, sodass es beantwortet, wie das gesamte Unternehmen aufgestellt ist. Das 4-Wall-EBITDA hält auf der Ebene eines Restaurants inne und lässt Hauptsitzkosten vollständig außen vor. Der Unterschied ist wichtig, weil eine gemischte Gruppenzahl gesund aussehen kann, während ein Standort leise Verluste nach seinen eigenen Kosten macht. Das Berichten des 4-Wall-EBITDA pro Standort macht diesen schwachen Standort jeden Monat sichtbar, und nicht dass der Durchschnitt ihn bis zum Jahresende versteckt. Sie brauchen beide Perspektiven, aber nur die standortbezogene sagt Ihnen, wo Sie handeln müssen.

Wie berechnen Sie das 4-Wall-EBITDA pro Standort?
+

Beginnen Sie mit dem Umsatz eines einzelnen Standorts für den Zeitraum. Ziehen Sie die Primärkosten dieses Standorts ab, also seine Warenkosten plus Personalkosten. Ziehen Sie dann die anderen Betriebskosten auf Ladenebene ab, wie Mietnebenkosten, Versorgungsleistungen und laufende Kosten. Was übrig bleibt, ist das 4-Wall-EBITDA dieses Standorts, und die Division durch den Umsatz ergibt die Marge. Die Arithmetik ist einfach, daher liegt die Genauigkeit in den Eingaben. COGS, Schwund und Lieferantenpreise jedes Standorts müssen real und auf dieselbe Weise gemessen werden, sonst ist der Standortvergleich, den Sie auf der Grundlage dieser Zahl erstellen, nicht zuverlässig.

Warum ist die COGS-Genauigkeit für das 4-Wall-EBITDA wichtig?
+

COGS ist in der Regel die größte kontrollierbare Position in einem Restaurant, sodass ein kleiner Fehler dort die gesamte 4-Wall-EBITDA-Marge verschiebt. Viele Gruppen beziehen COGS aus Einkaufssummen in ihrer Buchhaltungssoftware, die zählt, was gekauft wurde, und nicht was tatsächlich verwendet wurde. Ein Standort, der zu viel bestellt hat, sieht dann günstiger aus als er wirklich ist. Nicht erfasster Schwund und inkonsistente Lagerbestandszählungen verzerren es zusätzlich. Wenn Sie Standorte anhand von so erstellten Zahlen vergleichen, vergleichen Sie oft die Qualität der Daten und nicht die Leistung der Restaurants, was den Zweck der Kennzahl verfehlt.

Was ist eine gute 4-Wall-EBITDA-Marge für ein Restaurant?
+

Es gibt keine einzelne Zahl, die zu jedem Restaurant passt, da die Marge stark von Format, Servicemodell, Standort und Behandlung der Mietnebenkosten abhängt. Ein Schnellrestaurant und ein Full-Service-Restaurant können beide auf sehr unterschiedlichen Niveaus gesund sein. Statt einer Branchenkennzahl nachzujagen, ist der nützlichere Vergleich nicht gegen externe Benchmarks, sondern gegen die eigenen anderen Standorte, gemessen auf derselben Grundlage. Wenn das 4-Wall-EBITDA jedes Standorts auf genauen, konsistenten Eingaben aufbaut, sagt die Spanne zwischen Ihren stärksten und schwächsten Restaurants weit mehr aus als jeder externe Vergleichswert.

Sind Miete oder Mietnebenkosten im 4-Wall-EBITDA enthalten?
+

In der Regel schon, da Miete und Mietnebenkosten Kosten sind, die innerhalb der vier Wände des Restaurants anfallen, im Gegensatz zu den allgemeinen Unternehmensgemeinkosten. Die meisten Betreiber schließen Mietnebenkosten, Betriebskosten und andere Betriebsausgaben auf Ladenebene in die Berechnung ein und stoppen dann vor den Verwaltungskosten, Zinsen, Steuern und Abschreibungen. Das Wichtigste ist Konsistenz: Was auch immer Sie einzubeziehen beschließen, wenden Sie dieselbe Behandlung auf jeden Standort an. Wenn ein Standort Mietnebenkosten anders verbucht als ein anderer, bricht der Standortvergleich zusammen, selbst wenn die zugrunde liegenden Restaurants identisch abschneiden. Dokumentieren Sie die Definition einmal und halten Sie jeden Standort daran fest.

Kann Supy das 4-Wall-EBITDA für meine Restaurantgruppe berechnen?
+

Supy berechnet EBITDA nicht selbst – das sollte klar sein. Was es tut, ist die genauen, standortbezogenen kontrollierbaren Kosteneingaben bereitzustellen, von denen die Kennzahl abhängt. Interaktive Dashboards zeigen Live-COGS und die Wareneinsatzquote auf Gruppen-, Standort- und Menükategorieebene sowie die theoretisch-tatsächliche Abweichung und den Schwund nach Standort. Per-Klick-Tabellenberichte exportieren Umsätze und COGS pro Standort, sodass Ihr Finanzteam saubere, vergleichbare Zahlen direkt in ein 4-Wall-EBITDA-Modell einfügen kann. Kurz gesagt, Supy macht die Eingaben verlässlich, und Ihr Finanzmodell wandelt sie in EBITDA um.

Bereit, Ihre Abläufe zu transformieren?

Schließen Sie sich mehr als 3.500 Restaurantbetreibern an, die mit Supy Kosten senken, Abläufe optimieren und klügere Entscheidungen treffen.