Wareneinsatz

Mitarbeitermahlzeiten im Restaurant-Wareneinsatz: Prozentsatz korrekt berechnen

Wie Mitarbeitermahlzeiten Ihren Wareneinsatz-Prozentsatz verzerren

Um Mitarbeitermahlzeiten in Ihrem Wareneinsatz-Prozentsatz zu berücksichtigen, trennen Sie deren Kosten von den Speisen, die Sie an Kunden verkauft haben. Verbleiben sie im Wareneinsatz, erhöhen Mitarbeitermahlzeiten den Prozentsatz und verschleiern Ihre wahre Marge. Die sauberere Methode ist, sie in einer eigenen Kategorie zu erfassen und als Aufwand statt als Wareneinsatz zu behandeln.

Mitarbeitermahlzeiten verzerren die Zahl auf zwei verschiedene Arten. Die meisten Küchen haben mit beiden zu tun. Die erste ist ein Kostenproblem. Die Mahlzeiten Ihres Teams sind echtes Essen. Ihre Zutaten werden aber so gezählt, als hätte sie ein zahlender Kunde bestellt, sodass sie im Wareneinsatz landen und Ihren Wareneinsatz-Prozentsatz nach oben treiben.

Das zweite ist ein Bestandsproblem. Eine Mahlzeit wird oft über einen Pauschal-Mitarbeiterknopf an der Kasse erfasst, ohne Verknüpfung mit einem Rezept. Es wird nichts vom Inventar abgezogen. Ihr Warenbestand liest sich bei jeder Inventur zu hoch.

Das Ausmaß ist leicht zu unterschätzen. Angenommen, ein Standort macht $100.000 Umsatz mit Speisen bei $30.000 tatsächlichem Wareneinsatz – ein sauberer Wareneinsatz-Prozentsatz von 30 %. Nun werden $1.200 an Mitarbeitermahlzeiten über die Küche abgerechnet und bleiben im Wareneinsatz. Der ausgewiesene Wareneinsatz beträgt $31.200, und der Wareneinsatz-Prozentsatz zeigt 31,2 %. An den Kundenverkäufen hat sich nichts geändert, und dennoch ist die Zahl um 1,2 Prozentpunkte schlechter. Jede Entscheidung, die Sie darauf aufbauen, beginnt von der falschen Ausgangsbasis.
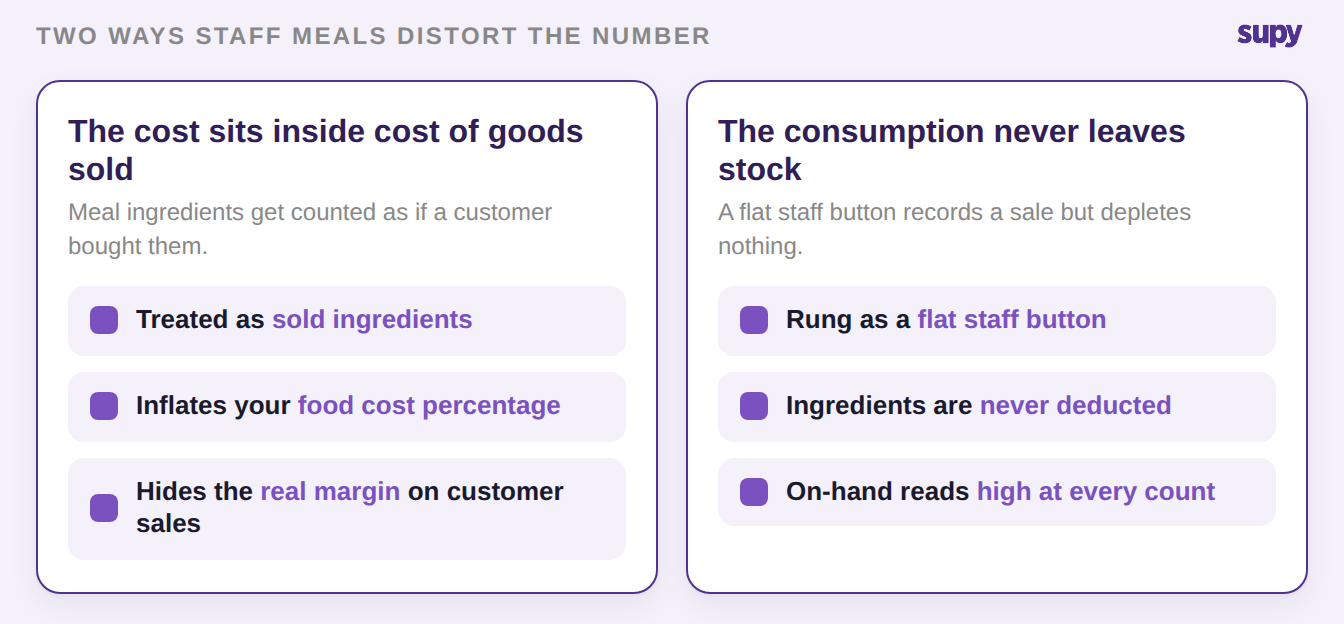
Zwei Arten, wie Mitarbeitermahlzeiten den Wareneinsatz verzerren: deren Kosten sitzen im Wareneinsatz, und deren Verbrauch verlässt nie den Bestand

Wareneinsatz oder separater Aufwand? Treffen Sie zuerst die Entscheidung

Bevor Sie eine Einstellung vornehmen, entscheiden Sie, wohin die Kosten für Mitarbeitermahlzeiten gehören. Diese eine Entscheidung bestimmt, ob die Kosten in Ihren Wareneinsatzzahlen überhaupt erscheinen. Eine falsche Einschätzung lässt die Kosten für Mitarbeitermahlzeiten entweder aus einem Bericht verschwinden oder inflationiert ihn fälschlicherweise.

In der Praxis wollen die meisten Betreiber Mitarbeitermahlzeiten aus dem Wareneinsatz-Prozentsatz heraushalten. So spiegelt die Zahl ausschließlich die Kundenverkäufe wider. Die Mahlzeitkosten werden dennoch als eigene sichtbare Position erfasst, die sie verwalten können. Die Tabelle unten zeigt, was jede Entscheidung für Ihr Reporting bedeutet.

Was zu vergleichen istIm Wareneinsatz belassenIn einen Aufwand für Mitarbeitermahlzeiten verschoben
Auswirkung auf den Wareneinsatz-ProzentsatzErhöht durch Mitarbeitermahlzeiten-KostenSpiegelt nur Kundenverkäufe wider
Wo die Kosten erscheinenIm Wareneinsatz verstecktAls eigene Zeile sichtbar
Können Sie es verwaltenSchwer zu sehen, schwer zu handelnTrend nach Standort und Zeitraum
Am besten wennSie Mahlzeiten bewusst im Wareneinsatz budgetierenSie einen echten Wareneinsatz und eine Mitarbeitermahlzeiten-Zahl wollen

Eine Mitarbeitermahlzeiten-Kategorie einrichten, die korrekt berichtet

Sobald die Entscheidung gefallen ist, ist die Einrichtung schnell erledigt. In einem Restaurant-Warenwirtschaftssystem können Sie benutzerdefinierte Schwund-Kategorien erstellen. Sie fügen eine für Mitarbeitermahlzeiten hinzu und legen fest, wie sie im Kosten-Reporting behandelt wird. Danach wird eine Mitarbeitermahlzeit gegen diese Kategorie erfasst. Die Zutaten werden vom Bestand abgezogen, und die Kosten landen dort, wo Sie es entschieden haben. Schwundkosten werden nach Artikel und Rezept verfolgt, sodass Sie die Mitarbeitermahlzeiten-Kosten nach Standort und Zeitraum trendifizieren können.

Der richtige erste Schritt hängt davon ab, wie Mitarbeitermahlzeiten heute in Ihre Bücher gelangen. Eine Küche, die sie über einen Pauschalknopf erfasst, muss diesen Knopf dem Verbrauch zuordnen. Eine Küche, die sie in einer Tabelle verfolgt, muss diese in eine Kategorie übertragen. Eine Küche, die sie gar nicht verfolgt, muss damit anfangen. Ein Restaurant-Warenwirtschaftssystem, das benutzerdefinierte Kategorien trägt, die jeweils als Aufwand oder Wareneinsatz behandelt werden, bietet Ihnen alle drei Wege ohne Umgehungslösung.

Entscheidungsbaum, der jede Situation bei der Erfassung von Mitarbeitermahlzeiten der passenden Lösung zuordnet: Kassenknopf zuordnen, Tabelle in eine Kategorie übertragen oder tägliche Protokollierung starten

Wenn Mitarbeitermahlzeiten nie in Ihrer Inventur auftauchen

Die Kategorie behebt die Kostenseite. Die Bestandsseite hat ihre eigene Falle. Ein Pauschal-Mitarbeiterknopf erfasst einen Verkauf und verknüpft sich mit keinem Gericht, sodass das Rezept nie ausgeführt wird. Die Zutaten werden nie aus dem Regal entnommen. Ihr Inventar bleibt genau um das zu hoch ausgewiesen, was Ihr Team gegessen hat, und diese Lücke taucht als unerklärte Abweichung bei der nächsten Inventur auf.

Der Schritt, der das schließt, ist das Erfassen der Mahlzeit als Verbrauch gegen die Mitarbeitermahlzeiten-Kategorie. Der Bestand wird dann schrittweise abgezogen und die Abweichung verschwindet. Ein System, das stornierte oder Null-Wert-Kassenbuchungen in Schwundeinträge umwandeln kann, erledigt dies, ohne dass jemand die Artikel von Hand neu eingeben muss.

Unabhängig vom Weg halten die Ergebnisse nur, wenn die Protokollierung hält. Dies ist der ehrliche Einwand, den Betreiber vorbringen. Jeder Ansatz hängt davon ab, dass das Personal die Mahlzeiten konsequent eingibt, und ein geschäftiger Service ist, wo die Disziplin nachlässt. Halten Sie es bei einer festen Gewohnheit: ein einziger Eintrag pro Standort am Ende des Services. Dann machen Sie die Mitarbeitermahlzeiten-Zahl zu etwas, das ein Manager überprüft, damit eine Lücke früh bemerkt wird.

Prozessablauf, der zeigt, wie ein Mitarbeiterknopf den Bestand verliert und wie das Protokollieren der Mahlzeit als Verbrauch die Abweichung schließt

Benennen Sie die Situation, in der Sie sich befinden, und handeln Sie bei diesem Standort. Wenn Mitarbeitermahlzeiten über einen Pauschalknopf erfasst werden, ordnen Sie ihn dem Verbrauch zu, damit der Bestand abgezogen wird. Wenn sie in einer Tabelle liegen, verschieben Sie sie in eine auf Aufwand gestellte Mitarbeitermahlzeiten-Kategorie. Wenn sie gar nicht verfolgt werden, fügen Sie die Kategorie hinzu und machen Sie einen Eintrag am Ende des Services zur festen Gewohnheit. Tun Sie das, und Ihr Wareneinsatz-Prozentsatz spiegelt schließlich wider, was Kunden Sie wirklich kosten, mit Mitarbeitermahlzeiten als sichtbare, eigenständig verwaltete Position.


Demo buchen mit Supy – geben Sie Mitarbeitermahlzeiten eine eigene Zeile und halten Sie Ihren Wareneinsatz-Prozentsatz korrekt

Ready to optimize your restaurant operations?

Blog

Our operational insights

How to calculate food cost percentage - professional kitchen during service
Wareneinsatz

Wareneinsatzprozentsatz berechnen: Formel, Beispiele und Benchmarks

Lagerbestand
Wareneinsatz

Restaurant-Anfangsbestand: So richten Sie ihn für präzisen Wareneinsatz in Echtzeit ein

4-wall EBITDA by site: the group average hides the spread between a strong and a weak restaurant
Gewinn
Wareneinsatz

4-Wall EBITDA für Restaurants mit mehreren Standorten: Jeden Standort fair vergleichen

Your questions 
answered

Everything you need to know about Supy — from setup to integrations, pricing, and daily use. If it’s not covered here, just ask.

Wie beeinflussen Mitarbeiteressen Ihren Lebensmittelkostenprozentsatz?
+

Mitarbeiteressen beeinflussen ihn auf zwei Arten. Deren Zutatenkosten, wenn sie im Wareneinsatz verbleiben, blähen den Prozentsatz auf, obwohl kein Kunde dieses Essen gekauft hat, sodass die Zahl übertrieben widerspiegelt, was Ihre Speisekarte tatsächlich kostet. Und wenn die Mahlzeiten über eine pauschale Kassentaste erfasst werden, die den Bestand nie abbaut, liest Ihr Inventar zu hoch, was auch den Vergleich zwischen Theorie und Realität verfälscht. Richtige Abrechnung bedeutet, die Kosten in eine eigene Kategorie zu trennen und sicherzustellen, dass der Verbrauch dennoch vom Bestand abgezogen wird. Tun Sie beides und der Prozentsatz spiegelt ausschließlich den Kundenumsatz wider.

Sollten Mitarbeiteressen Teil der Wareneinsatzkosten sein?
+

Für die meisten Betreiber: Nein. Mitarbeiteressen aus dem Wareneinsatz herauszuhalten lässt Ihren Lebensmittelkostenprozentsatz widerspiegeln, was zahlende Kunden Sie kosten – das ist die Zahl, an der Sie das Menü ausrichten. Der sauberere Ansatz ist, Mitarbeiteressen als separate Ausgabenkategorie zu erfassen, damit der Aufwand noch erfasst und sichtbar ist, die Lebensmittelkosten aber nicht verzerrt. Einige Gruppen budgetieren Mitarbeiteressen bewusst innerhalb der Lebensmittelkosten. Wenn Sie das tun, seien Sie an jedem Standort konsequent, damit der Vergleich fair bleibt. Legen Sie die Behandlung einmal fest, dann wenden Sie sie überall an.

Wie erfassen Sie Mitarbeiteressen in einem Restaurantinventarsystem?
+

Wie Sie sie erfassen, beginnt mit einer Kategorie. In einem System, das benutzerdefinierte Schwundkategorien unterstützt, erstellen Sie eine für Mitarbeiteressen und wählen, wie sie in der Kostenberichterstattung behandelt wird – als Ausgabe oder Wareneinsatz. Von da an wird jede Mitarbeitermahlzeit gegen diese Kategorie protokolliert, die Zutaten werden vom Lager abgezogen, und die Kosten werden nach Artikel, Rezept, Filiale und Zeitraum verfolgt. Wenn Mahlzeiten derzeit über eine Kassentaste erfasst werden, ordnen Sie diese Transaktion dem Verbrauch zu, damit sich der Bestand weiterhin bewegt. Die Einrichtung ist kurz. Die Disziplin des täglichen Protokollierens ist das, was es langfristig funktionieren lässt.

Warum lassen Mitarbeiteressen Ihre Inventur falsch aussehen?
+

Weil ein pauschaler Mitarbeiterspeisen-Button eine Bestellung erfasst, aber mit keiner Rezeptur verknüpft ist, werden die Zutaten, die Ihr Team gegessen hat, nie aus dem Lagerbestand entfernt. Auf dem Papier ist der Bestand noch vorhanden. Im Regal ist er verschwunden. Diese Lücke erscheint als unerklärliche Abweichung bei der Inventur und wiederholt sich jeden Zeitraum, bis die Ursache behoben ist. Das Erfassen des Essens als Verbrauch gegen eine Mitarbeiteressenskategorie schließt die Lücke, da der Bestand entsprechend dem Verzehr abnimmt. Die Abweichung spiegelt dann echte Verluste wider und nicht einen buchhalterischen blinden Fleck.

Was ist der Unterschied zwischen der Behandlung von Mitarbeiteressen als Ausgabe oder Wareneinsatz?
+

Was sich ändert, ist, wo die Kosten anfallen und was sie mit Ihrer Berichterstattung machen. Als Wareneinsatz behandelt, wird der Mitarbeiteressenkostenbetrag in die Lebensmittelkosten eingerechnet und bläht den Prozentsatz auf; er ist schwer zu erkennen oder darauf zu reagieren, weil er vergraben ist. Als separate Ausgabe behandelt, steht dieselbe Summe in einer eigenen Zeile, hält die Lebensmittelkosten auf Kundenumsatz ausgerichtet und kann nach Filiale und Zeitraum wie jede andere Kategorie analysiert werden. Der Lagereffekt ist in beiden Fällen identisch, da das Essen dennoch protokolliert werden muss, damit der Bestand abnimmt. Der Unterschied liegt in der Sichtbarkeit und einem genaueren Prozentsatz.

Wie können Multi-Standort-Gruppen die Protokollierung von Mitarbeiteressen konsistent halten?
+

Machen Sie die Gewohnheit klein und die Zahl sichtbar. Ein fester Eintrag am Ende jedes Servicedurchgangs pro Standort ist leichter aufrechtzuerhalten als spontane Protokollierung in der Stoßzeit. Da die Kosten nach Filiale und Zeitraum verfolgt werden, kann ein Manager die Mitarbeiteressenzahl für jeden Standort überprüfen und einen Standort erkennen, der still geworden ist – was gewöhnlich bedeutet, dass die Protokollierung nachgelassen hat und nicht, dass niemand gegessen hat. Behandeln Sie eine fehlende Zahl als Signal zum Nachfragen, nicht als gute Nachricht. Beständigkeit entsteht aus einer Routine, die gesehen wird, und nicht allein aus Erinnerungen.

Können Mitarbeiteressen ohne eine dedizierte Mitarbeiteressen-Funktion separat verfolgt werden?
+

Ja. Benutzerdefinierte Schwundkategorien ermöglichen es Ihnen bereits, Mitarbeiteressen als eigene Kategorie herauszulösen und zu entscheiden, ob sie die Lebensmittelkosten oder eine Ausgabenzeile belasten. Das gibt Ihnen separate, trendbare Mitarbeiteressenkosten und einen Lebensmittelkostenprozentsatz, der den Kundenumsatz widerspiegelt, unter Verwendung von Fähigkeiten, die ein Restaurantinventarsystem bereits bietet. Sie benötigen kein dediziertes Mitarbeiteressen-Modul für saubere Zahlen. Sie brauchen eine Kategorie, die richtige Behandlung und konsistente Protokollierung. Richten Sie es einmal ein, und die Berichterstattung erledigt sich von dort aus selbst.

Bereit, Ihre Abläufe zu transformieren?

Schließen Sie sich mehr als 3.500 Restaurantbetreibern an, die mit Supy Kosten senken, Abläufe optimieren und klügere Entscheidungen treffen.