تكلفة الغذاء

وجبات الموظفين في تكلفة الغذاء بالمطعم: كيف توقف تشويه نسبتك

كيف تشوّه وجبات الموظفين نسبة تكلفة الغذاء في صمت

لاحتساب وجبات الموظفين في نسبة تكلفة الغذاء، يجب فصل تكلفتها عن الطعام الذي بعته للعملاء. فإذا ظلّت مدرجةً ضمن تكلفة البضائع المبيعة، فستُضخّم النسبة وتُخفي هامش ربحك الحقيقي. الطريقة الأنظف هي تسجيلها في فئة منفصلة، يُعامَل فيها كمصروف وليس تكلفة بضائع مبيعة.

تُشوّه وجبات الموظفين الرقم بطريقتين مستقلتين. تعيش معظم المطابخ مع الاثنتين. الأولى تكمن في مشكلة التكلفة. الوجبات التي يأكلها فريقك هي طعام حقيقي. لكن مكوّناتها تُحسب كما لو أن عميلاً مدفوع الأجر اشتراها، فتُدرج ضمن تكلفة البضائع المبيعة وترفع نسبة تكلفة الغذاء لديك.

الثانية هي مشكلة المخزون. كثيراً ما يُسجَّل الطعام في الكاشير عبر زرّ موظف ثابت دون أي ارتباط بوصفة. لا شيء يُخصم من المخزون. فيبدو رصيدك المتاح مرتفعاً عند كل جرد للمخزون.

من السهل الاستهانة بالحجم. افترض أن فرعاً يحقق 100,000 دولار في مبيعات الغذاء مع 30,000 دولار من تكلفة البضائع المبيعة الحقيقية، بنسبة تكلفة غذاء نظيفة قدرها 30%. الآن مُرِّر 1,200 دولار من وجبات الموظفين عبر المطبخ وتُرك ضمن تكلفة البضائع المبيعة. تصبح تكلفة البضائع المبيعة المُبلَّغ عنها 31,200 دولار، وتُظهر نسبة تكلفة الغذاء 31.2%. لم يتغير شيء في مبيعات العملاء، ومع ذلك يتدهور الرقم بمقدار 1.2 نقطة. كل قرار تتخذه بناءً عليه يبدأ من خط الأساس الخاطئ.
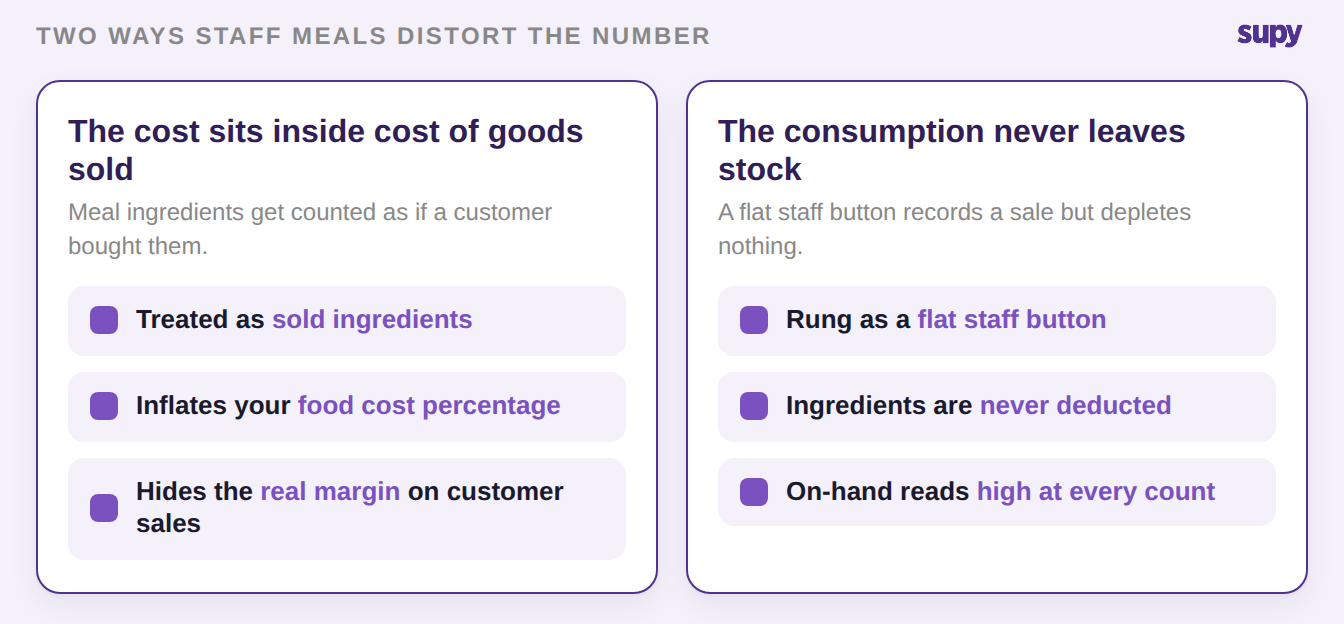
طريقتان تُشوّه بهما وجبات الموظفين تكلفة الغذاء: تكلفتها مدرجة ضمن تكلفة البضائع المبيعة، واستهلاكها لا يغادر المخزون أبداً

تكلفة البضائع المبيعة أم مصروف منفصل؟ حدّد أولاً

قبل أن تُعدّل أي إعداد، حدّد أين تنتمي تكلفة وجبات الموظفين. هذا الاختيار الواحد يحدد ما إذا كانت التكلفة ستظهر في أرقام تكلفة الغذاء لديك أصلاً. الخطأ في ذلك يجعل تكلفة وجبات الموظفين إما تختفي من التقرير أو تُضخّمه بصورة غير صحيحة.

في الواقع العملي، يريد معظم المشغّلين إخراج وجبات الموظفين من نسبة تكلفة الغذاء. بهذه الطريقة يعكس الرقم مبيعات العملاء وحدها. لا تزال تكلفة الوجبة مُتتبَّعة كسطر خاص بها يمكن إدارته. يوضّح الجدول أدناه ما يفعله كل خيار بالتقارير.

المعيار المقارنمُدرج ضمن تكلفة البضائع المبيعةمُحوَّل إلى مصروف وجبات الموظفين
التأثير على نسبة تكلفة الغذاءمضخَّم بتكلفة وجبات الموظفينيعكس مبيعات العملاء فقط
أين تظهر التكلفةمدفونة داخل تكلفة الغذاءظاهرة كسطر مستقل
هل يمكن إدارتهايصعب رؤيتها، يصعب التصرف حيالهاتتبّع الاتجاه حسب الفرع والفترة
الأنسب حينتُدرج الوجبات عمداً ضمن ميزانية تكلفة الغذاءتريد تكلفة غذاء حقيقية ورقماً مستقلاً للوجبات

إنشاء فئة وجبات الموظفين التي تُقدِّم تقارير صحيحة

بمجرد اتخاذ القرار، يكون الإعداد قصيراً. في نظام إدارة المخزون بالمطعم يمكنك إنشاء فئات هدر مخصصة. تُضيف فئة باسم وجبات الموظفين وتحدد كيفية معالجتها في التقارير. من ذلك الحين فصاعداً تُسجَّل كل وجبة موظف في تلك الفئة. تُخصم المكونات من المخزون، وتستقر التكلفة حيث قررت. تُتتبَّع تكلفة الهدر حسب المنتج والوصفة، مما يتيح لك رصد اتجاه تكلفة وجبات الموظفين حسب الفرع والفترة.

تعتمد الخطوة الأولى الصحيحة على الطريقة التي تصل بها وجبات الموظفين إلى سجلاتك اليوم. مطبخ يسجّلها عبر زرّ ثابت يحتاج إلى ربط ذلك الزر بالاستهلاك. مطبخ يتتبّعها في جدول بيانات يحتاج إلى إدراجها في فئة. مطبخ لا يتتبّعها أصلاً يحتاج إلى البدء. نظام إدارة المخزون بالمطعم الذي يحمل فئات مخصصة تُعامَل كل منها كمصروف أو تكلفة بضائع مبيعة يمنحك المسارات الثلاثة دون الحاجة إلى حل مؤقت.

شجرة قرار تربط كل حالة تسجيل لوجبات الموظفين بحلّها: ربط زر الكاشير، أو إدراج جدول بيانات في فئة، أو بدء التسجيل اليومي

حين لا تصل وجبات الموظفين أبداً إلى جرد مخزونك

الفئة تُصلح الجانب المتعلق بالتكلفة. أما جانب المخزون فله فخّه الخاص. زرّ الموظف الثابت يُسجّل بيعاً دون ربطه بأي طبق، فلا تنطلق الوصفة. لا تُؤخذ المكونات من الرف أبداً. يظل مخزونك مُبالَغاً فيه بمقدار ما أكله فريقك تحديداً، ويظهر ذلك الفارق كتباين غير مُفسَّر عند الجرد التالي.

الخطوة التي تُغلق هذا الفارق هي تسجيل الوجبة كاستهلاك مقابل فئة وجبات الموظفين. يُخصم المخزون حينها بالتزامن ويختفي التباين. نظام قادر على تحويل معاملات الكاشير الملغاة أو ذات القيمة الصفرية إلى سجلات هدر يُنجز هذا دون أن يُعيد أحد إدخال المنتجات يدوياً.

أياً كان المسار الذي تختاره، لا تصمد الطريقة إلا إذا صمد التسجيل. هذا هو الاعتراض الصادق الذي يُطرحه المشغّلون. أي نهج يعتمد على أن يُدخل الموظفون الوجبات باستمرار، والخدمة المكتظّة هي حيث تنزلق الانضباطية. اقصرها على عادة ثابتة واحدة: إدخال واحد في نهاية الخدمة لكل فرع. ثم اجعل رقم وجبات الموظفين شيئاً يراجعه المدير، كي يُلاحَظ الفارق مبكراً.

مخطط العملية يوضّح كيف يتسرّب المخزون عبر زر الموظف وكيف يُغلق تسجيل الوجبة كاستهلاك التباين

حدّد الوضع الذي أنت فيه وتصرّف في تلك النقطة بالذات. إن كانت وجبات الموظفين تُسجَّل عبر زرّ ثابت فاربطه بالاستهلاك ليُخصم المخزون. وإن كانت في جدول بيانات فانقلها إلى فئة وجبات الموظفين المُعيَّنة كمصروف. وإن لم تكن مُتتبَّعة أصلاً فأضف الفئة واجعل من إدخال نهاية الخدمة العادة الثابتة. افعل ذلك، وستعكس نسبة تكلفة الغذاء أخيراً ما يُكلّفك العملاء فعلياً، مع ظهور وجبات الموظفين وإدارتها في سطرها المستقل.


احجز عرضاً مع Supy - أعطِ وجبات الموظفين سطرها الخاص وحافظ على دقة نسبة تكلفة الغذاء

Ready to optimize your restaurant operations?

مدونة

رؤيتنا التشغيلية

المخزون
تكلفة الغذاء

رصيد المخزون الافتتاحي للمطعم: كيفية إعداده للحصول على COGS دقيق في الوقت الفعلي

4-wall EBITDA by site: the group average hides the spread between a strong and a weak restaurant
ربح
تكلفة الغذاء

الـ 4-Wall EBITDA لمطاعم متعددة المواقع: قارن كل موقع بعدالة

Your questions 
answered

Everything you need to know about Supy — from setup to integrations, pricing, and daily use. If it’s not covered here, just ask.

كيف تؤثر وجبات الموظفين في نسبة تكلفة الغذاء؟
+

تؤثر وجبات الموظفين فيه بطريقتين. تكلفة مكوّناتها، إذا بقيت ضمن تكلفة البضائع المُباعة، تُضخّم النسبة رغم أن أيّ عميل لم يشترِ ذلك الطعام، مما يجعل الرقم يُبالغ فيما تُكلّفه قائمتك فعلاً. وإذا كانت الوجبات تُسجَّل عبر زر كاشير عام لا يُفرغ المخزون أبداً، فسيُظهر مخزونك قيمة مرتفعة، مما يُشوّه أيضاً المقارنة بين النظري والفعلي. محاسبتها بشكل صحيح تعني فصل التكلفة في فئتها الخاصة والتأكد من أن الاستهلاك لا يزال يُستقطع من المخزون. افعل الأمرين وستعكس النسبة مبيعات العملاء وحدها.

هل ينبغي أن تكون وجبات الموظفين جزءاً من تكلفة البضائع المُباعة؟
+

بالنسبة لمعظم المشغّلين، لا. إبقاء وجبات الموظفين خارج تكلفة البضائع المُباعة يُتيح لنسبة تكلفة الغذاء أن تعكس ما يُكلّفك العملاء الدافعون، وهو الرقم الذي تُدير القائمة بناءً عليه. النهج الأنظف هو تسجيل وجبات الموظفين كفئة مصروفات منفصلة، بحيث تُسجَّل النفقات وتظل مرئية لكنها لا تُشوّه تكلفة الغذاء. تعمد بعض المجموعات إلى إدراج وجبات الموظفين ضمن تكلفة الغذاء في ميزانيتها. إذا فعلت ذلك، التزم بالاتساق في كل موقع كي تظل المقارنة عادلة. حدّد الطريقة مرة واحدة ثم طبّقها في كل مكان.

كيف تُسجّل وجبات الموظفين في نظام إدارة مخزون المطاعم؟
+

تبدأ طريقة تسجيلها بإنشاء فئة. في نظام يدعم فئات الهدر المخصصة، تُنشئ فئة لوجبات الموظفين وتختار كيفية معالجتها في تقارير التكاليف، سواء كمصروف أو تكلفة بضائع مُباعة. من تلك اللحظة، يُسجَّل كل وجبة للموظف مقابل تلك الفئة، وتُستقطع المكوّنات من المخزون، وتُتتبع التكلفة حسب الصنف والوصفة والفرع والفترة. إذا كانت الوجبات تُسجَّل حالياً عبر زر في نظام المبيعات، فاربط تلك المعاملة بالاستهلاك كي يستمر المخزون في التحرك. الإعداد قصير. الانضباط في التسجيل اليومي هو ما يُرسّخ العادة.

لماذا تجعل وجبات الموظفين نتائج الجرد تبدو خاطئة؟
+

لأن زر الوجبات العام يُسجّل عملية بيع لكنه لا يرتبط بالوصفة، فإن المكوّنات التي أكلها فريقك لا تُزال أبداً من المخزون. على الورق، المخزون لا يزال موجوداً. على الرف، اختفى. تظهر هذه الفجوة كتباين غير مفسَّر عند الجرد، وتتكرر كل فترة حتى تُعالَج الأسباب الجذرية. تسجيل الوجبة كاستهلاك مقابل فئة وجبات الموظفين يُغلق الحلقة، لأن المخزون يُستقطع بالتزامن مع ما يُؤكل. عندئذٍ يعكس التباين الخسارة الفعلية وليس نقطة عمياء محاسبية.

ما الفرق بين معالجة وجبات الموظفين كمصروف أو تكلفة بضائع مُباعة؟
+

ما يتغير هو أين تقع التكلفة وما تفعله بالتقارير الخاصة بك. إذا عُولجت كتكلفة بضائع مُباعة، تُدمج تكلفة وجبات الموظفين في تكلفة الغذاء وتُضخّم النسبة، ويصعب رؤيتها أو التصرف بناءً عليها لأنها مدفونة. إذا عُولجت كمصروف منفصل، فإن التكلفة ذاتها تظهر في سطرها الخاص، وتُبقي تكلفة الغذاء معبّرةً عن مبيعات العملاء، ويمكن تتبّع اتجاهاتها حسب الفرع والفترة مثل أي فئة أخرى. أثر المخزون متطابق في كلتا الحالتين، لأن الطعام لا يزال يجب تسجيله كي ينخفض المخزون. الفرق هو الرؤية ونسبة أكثر دقة.

كيف يمكن للمجموعات متعددة المواقع الحفاظ على اتساق تسجيل وجبات الموظفين؟
+

اجعل العادة بسيطة والرقم مرئياً. إدخال ثابت واحد في نهاية كل خدمة لكل موقع أسهل في الاستمرار من التسجيل العشوائي في أوقات الذروة. ولأن التكلفة تُتتبع حسب الفرع والفترة، يستطيع المدير مراجعة رقم وجبات الموظفين لكل موقع وتحديد الموقع الذي أصبح هادئاً، مما يعني عادةً أن التسجيل قد تراجع لا أن أحداً لم يأكل. عامِل الرقم المفقود باعتباره إشارة للتحقق وليس خبراً جيداً. الاتساق يأتي من روتين يُلاحَظ، وليس من التذكيرات وحدها.

هل يمكن تتبّع وجبات الموظفين بشكل منفصل دون وحدة مخصصة لوجبات الموظفين؟
+

نعم. تتيح لك فئات الهدر المخصصة بالفعل تصنيف وجبات الموظفين ضمن فئتها الخاصة وتحديد ما إذا كانت تُحتسب ضمن تكلفة الغذاء أو بند المصروفات. يمنحك ذلك تكلفة وجبات موظفين منفصلة وقابلة لتتبع الاتجاهات، ونسبة تكلفة غذاء تعكس مبيعات العملاء، باستخدام إمكانيات يوفرها نظام إدارة مخزون المطاعم بالفعل. لا تحتاج إلى وحدة مخصصة لوجبات الموظفين للحصول على أرقام دقيقة. تحتاج إلى فئة واحدة، والمعالجة الصحيحة، والتسجيل المتسق. أعدّ ذلك مرة واحدة وستتولى التقارير الأمر من هناك.

هل أنت مستعد لتطوير عملياتك؟

انضم إلى أكثر من 3500 مُشغلي مطاعم يخفضون التكاليف، ويبسطون العمليات، ويتخذون قرارات أكثر ذكاءً مع Supy