Inventory
Food cost

Stock initial du restaurant : comment le configurer pour un Coût des marchandises vendues précis en temps réel
Pourquoi votre rapport sur le Coût des marchandises vendues en temps réel reste vide jusqu'à la configuration d'un stock initial

Le stock initial correspond à la valeur de toutes les marchandises que vous détenez au moment où vous commencez à enregistrer. Le Coût des marchandises vendues (CMV) en temps réel est calculé comme suit : stock initial plus achats moins stock final. Sans un inventaire d'ouverture soumis, cette valeur de départ est zéro. Le rapport n'a aucune base et n'affiche donc que vos achats, voire rien du tout.

Cela touche presque tous les nouveaux exploitants de restaurant, et ce n'est pas un bug. Deux inventaires soumis définissent une période de rapport : un inventaire d'ouverture et un inventaire de clôture. Tant que l'inventaire d'ouverture n'existe pas et n'a pas été soumis, le système n'a pas de point de départ pour la période. Les résultats de coûts du premier mois restent donc vides ou ne reflètent que les achats, même après avoir « effectué un inventaire ». Configurer correctement ce seul inventaire est ce qui rend les chiffres du premier mois utilisables.

En pratique, cela se manifeste le plus souvent comme un tableau de bord du Coût des marchandises vendues n'affichant aucun ratio de coût réel. Il reste vide ou ne reflète que ce que vous avez acheté. Le réflexe est de recompter, mais un deuxième inventaire n'aide pas si l'élément manquant est le stock initial. La période n'a pas de chiffre d'ouverture sur lequel se baser, donc recompter donne le même résultat vide. La solution est l'inventaire d'ouverture, pas un inventaire de clôture supplémentaire. Une fois qu'un stock initial soumis existe pour la période, le tableau de bord dispose des deux côtés du calcul et votre Coût des marchandises vendues s'affiche enfin.
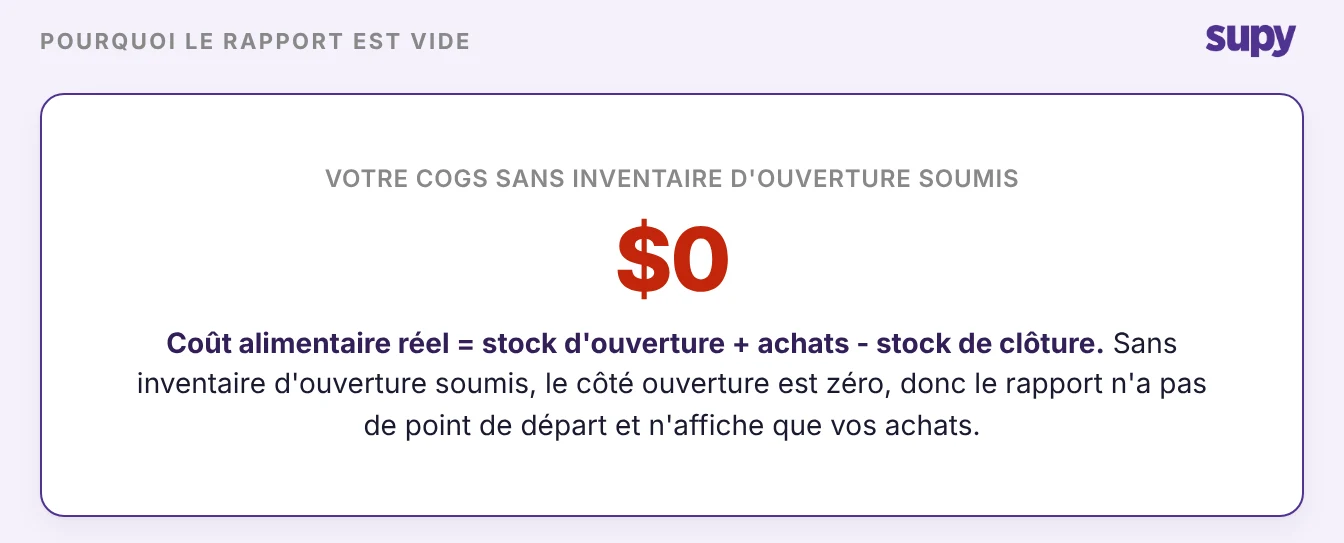
Statistique montrant que le Coût des marchandises vendues en temps réel affiche zéro lorsqu'aucun inventaire d'ouverture n'a été soumis

Saisissez d'abord l'inventaire d'ouverture avant de passer votre première commande

L'inventaire d'ouverture est une étape de migration, pas simplement le premier de vos inventaires réguliers. Il établit la position de départ de l'établissement. Il doit donc être la première activité enregistrée, avant toute commande ou réception de marchandises. Les exploitants de restaurant qui le traitent comme un inventaire ordinaire obtiennent des valeurs nulles ou des résultats mal configurés. Effectuez-le après que des commandes ont déjà été enregistrées et vous perdrez le premier mois en reprise.

La séquence pour un nouvel établissement est donc simple : ouvrez l'établissement, saisissez et soumettez l'inventaire d'ouverture, et seulement ensuite passez la première commande. Les inventaires réguliers suivent selon leur calendrier habituel. Si vous déployez plusieurs établissements, notre checklist de déploiement de l'inventaire restaurant explique où cette étape s'inscrit dans le processus global.
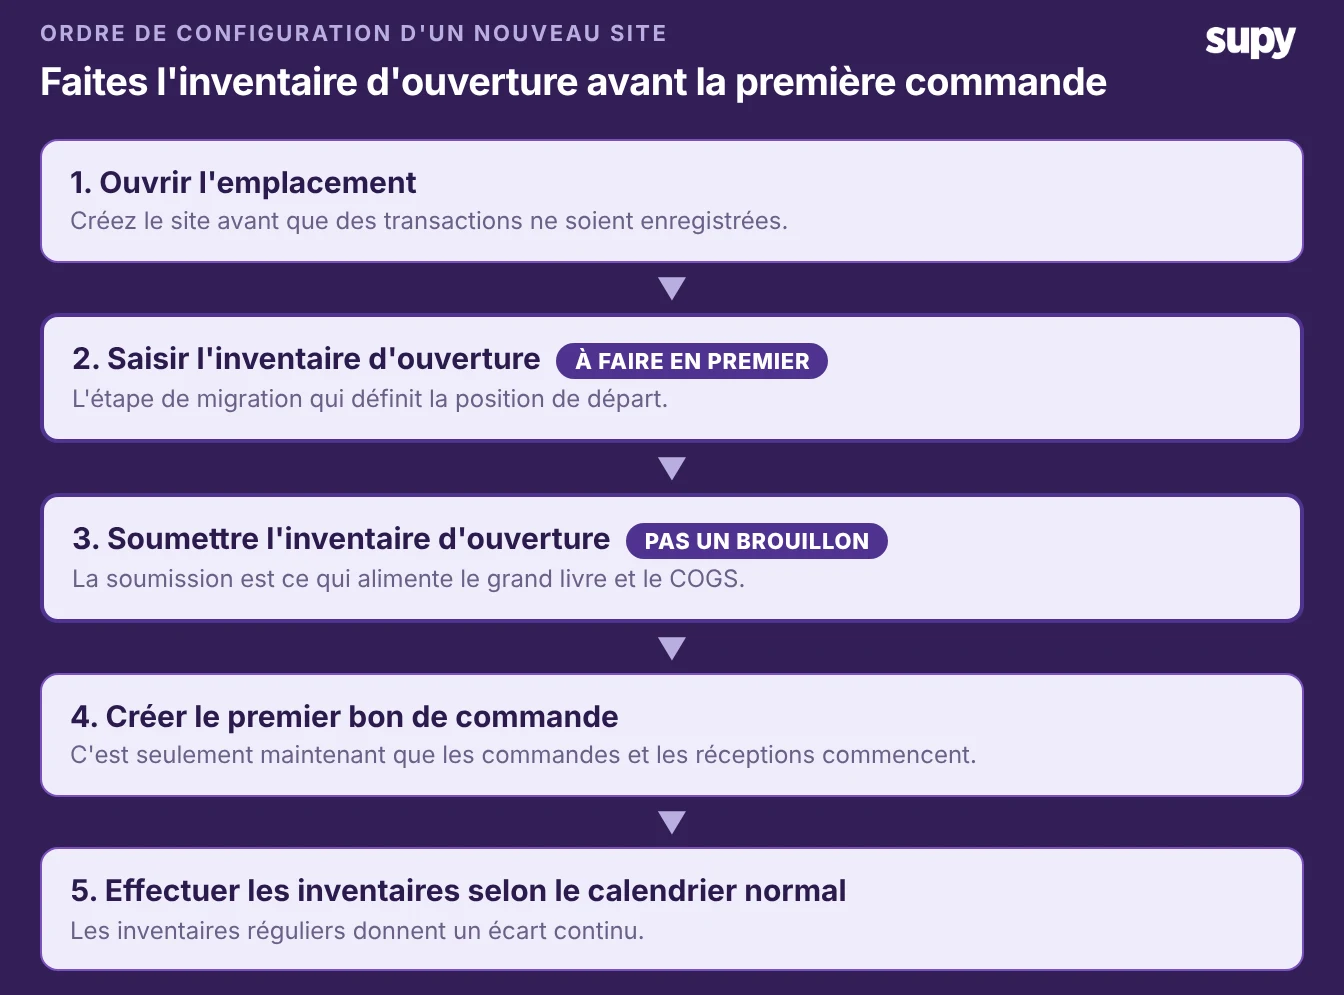
Chronologie de configuration d'un nouvel établissement : ouvrir l'établissement, saisir et soumettre l'inventaire d'ouverture, passer la première commande, puis inventaires continus

Définissez les coûts unitaires qui ancrent tous les écarts futurs, puis soumettez

L'inventaire d'ouverture dispose d'une vue de rapport dédiée avec une colonne de coûts modifiable, distincte d'un inventaire régulier. C'est là que vous définissez le coût unitaire de chaque article que vous détenez. Il vaut la peine de saisir ou de vérifier ces coûts consciencieusement, car l'évaluation d'ouverture ancre tous les écarts que le système calcule par la suite. De nombreux exploitants de restaurant préfèrent que leur propre équipe saisisse les coûts d'ouverture plutôt que d'accepter une valeur par défaut automatisée. Ainsi, les chiffres appartiennent aux personnes qui effectuent l'inventaire. Cela fait partie de la solution de gestion des stocks de restaurant de Supy.

Une fois que vous soumettez l'inventaire d'ouverture, ces coûts alimentent le grand livre des stocks et le rapport sur le Coût des marchandises vendues en temps réel. L'étape que la plupart oublient est la soumission elle-même. Un inventaire saisi mais laissé en brouillon semble terminé, mais bloque silencieusement tous les rapports de coûts et d'écarts pour la période. Si votre rapport est encore vide après l'inventaire, vérifiez cela en premier.

Statut de l'inventaireCe que vous voyezCe que vos rapports affichent
Saisi mais en brouillonSemble complet à l'écranRapports de coûts et d'écarts restent bloqués
SoumisCoûts fixés pour la périodeCoûts alimentent le grand livre et le Coût des marchandises vendues en temps réel est renseigné

Que faire si vous avez manqué la fenêtre ou n'avez pas d'historique complet

Si des commandes et des réceptions ont déjà été enregistrées, l'inventaire ne peut plus être marqué comme inventaire d'ouverture. Ne saisissez pas des centaines de prix manuellement pour forcer la chose. Revenez à un inventaire normal et laissez vos bons de commande renseigner automatiquement les prix des articles sur les prochains cycles. Cela corrige l'évaluation sans travail manuel. L'écart théorique versus réel que cela crée temporairement est expliqué dans notre guide sur l'écart entre le Coût des marchandises vendues théorique et réel.

Si vous n'avez tout simplement pas de données historiques complètes, n'attendez pas des données parfaites. Saisissez maintenant une meilleure estimation raisonnable du stock initial, soumettez-la, et laissez votre premier inventaire physique complet en fin de période corriger les chiffres. Un chiffre de départ raisonnable que vous affinez est préférable à un rapport vide que vous ne pouvez pas utiliser.
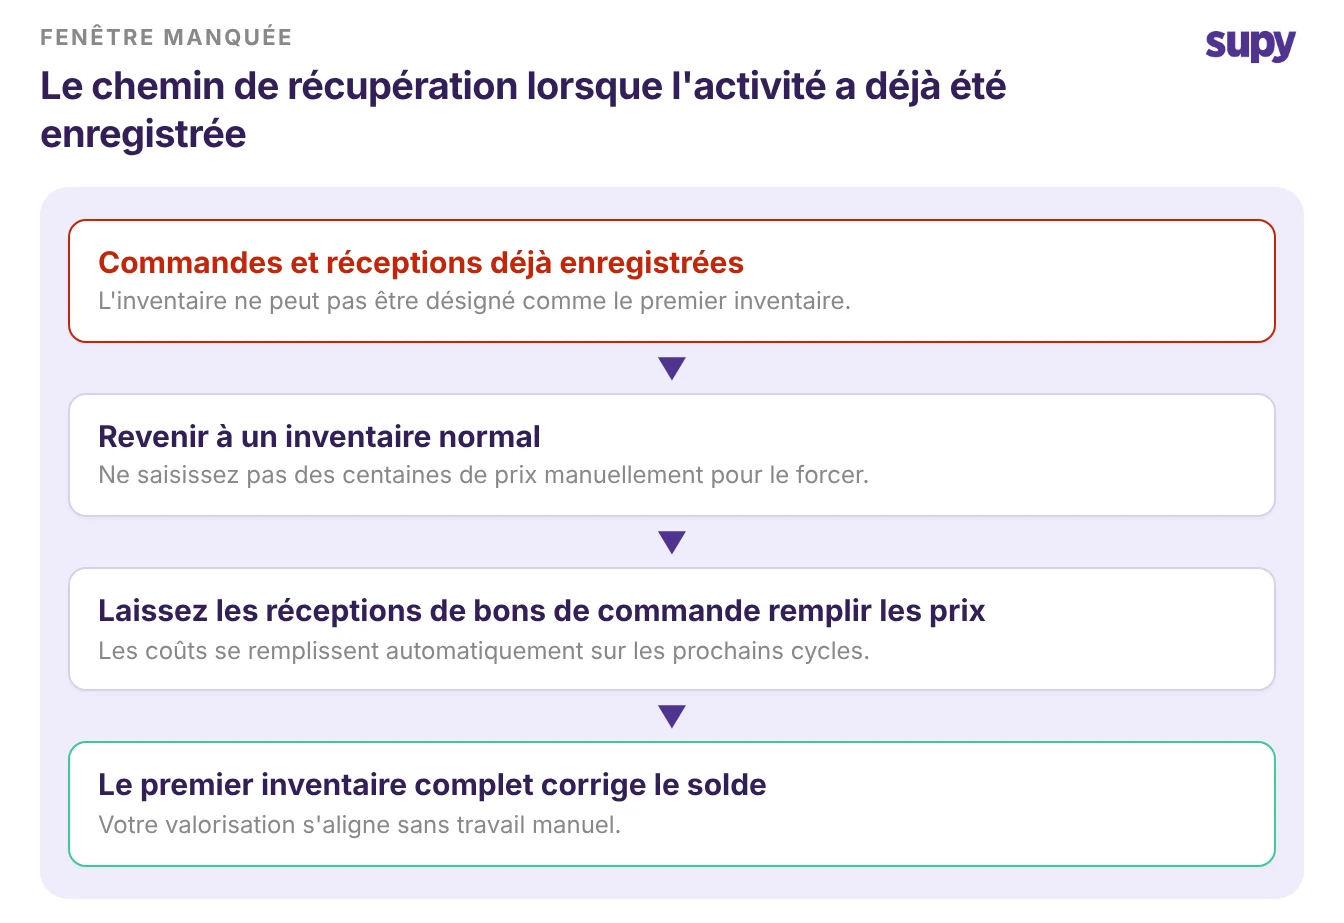
Flux de reprise : activité déjà enregistrée, retour à un inventaire normal, bons de commande renseignent les prix, premier inventaire complet corrige le stock

Un stock initial propre est la plus petite étape d'Onboarding avec le plus grand bénéfice, car chaque rapport de coûts et d'écarts que vous exécutez par la suite en dépend. Avant de faire confiance à votre premier rapport sur le Coût des marchandises vendues en temps réel, confirmez trois choses. L'inventaire d'ouverture est venu en premier à l'établissement. Les coûts unitaires qu'il contient sont vérifiés. Et l'inventaire est soumis, pas laissé en brouillon. Faites cela correctement et le premier mois se lit correctement.

Réserver une démo avec Supy - obtenir un Coût des marchandises vendues en temps réel précis à partir de votre stock initial

Ready to optimize your restaurant operations?

Blog

Our operational insights

4-wall EBITDA by site: the group average hides the spread between a strong and a weak restaurant
Profit
Food cost

EBITDA 4 murs pour les restaurants multi-sites : comparer chaque site équitablement

Analytics
F&B
Food cost

Supy x Revel : Le Partenariat Qui Aide les Entreprises Multi-Sites à Réduire Leurs Coûts

Your questions 
answered

Everything you need to know about Supy — from setup to integrations, pricing, and daily use. If it’s not covered here, just ask.

Qu'est-ce qu'un solde de stock d'ouverture dans un restaurant ?
+

Un solde de stock d'ouverture est la valeur de tout l'inventaire que vous détenez au moment où vous commencez à suivre vos stocks, que ce soit pour un site tout neuf ou votre première période sur un nouveau système. C'est le point de départ sur lequel chaque chiffre ultérieur s'appuie. Le coût des marchandises vendues est calculé comme le stock d'ouverture plus les achats moins le stock de clôture, donc sans chiffre d'ouverture, le calcul n'a rien à partir duquel commencer. Dans une plateforme de gestion des stocks, il est défini via un inventaire initial avec les coûts unitaires associés, et une fois soumis, il ancre la valorisation pour toute la première période.

Pourquoi mon rapport COGS est-il vide après un inventaire ?
+

La raison pour laquelle le rapport est vide est presque toujours l'une de deux choses, et aucune n'est un bug. Premièrement, la période n'a pas d'inventaire d'ouverture, donc la partie ouverture de la formule ouverture plus achats moins clôture est nulle et le rapport n'affiche que les achats. Deuxièmement, et c'est facile à manquer, l'inventaire a été enregistré mais laissé en brouillon plutôt que soumis, ce qui bloque silencieusement chaque rapport de coûts et d'écarts pour cette période. Vérifiez l'état de soumission avant tout. Un inventaire qui semble complet à l'écran ne fait toujours rien pour vos rapports jusqu'à ce qu'il soit soumis.

Comment définir un solde de stock d'ouverture dans un système de gestion des stocks ?
+

La façon de l'établir est de réaliser un premier inventaire physique avant toute autre activité sur l'emplacement. Comptez ce que vous avez en stock, puis utilisez la colonne de coût modifiable de l'inventaire d'ouverture pour saisir ou vérifier le coût unitaire de chaque article, car cette valorisation ancre chaque écart ultérieur. Soumettez l'inventaire pour que les coûts alimentent le grand livre d'inventaire et le rapport sur le coût des marchandises vendues. Faites cela avant de créer le premier bon de commande, car l'inventaire d'ouverture est une étape de migration qui établit la position de départ, et non pas simplement le premier de vos inventaires réguliers.

Que se passe-t-il si je n'ai pas saisi de solde d'ouverture avant de commander ?
+

Ce qui se passe, c'est que l'inventaire ne peut plus être marqué comme le premier, car des commandes et des reçus ont déjà été comptabilisés pour l'emplacement. Vous n'avez pas à saisir des centaines de prix manuellement pour le corriger. Revenez à un inventaire normal et laissez les reçus de bon de commande remplir automatiquement les prix des articles au cours des prochains cycles, puis laissez le premier inventaire physique complet corriger le solde. Votre valorisation sera juste sans le travail manuel. L'inconvénient est que les chiffres de coûts et d'écarts sont moins fiables pour la première période, alors traitez cette période comme une fenêtre de stabilisation.

Comment définir un solde d'ouverture sans données historiques complètes ?
+

La façon de gérer l'historique manquant est de saisir une meilleure estimation défendable plutôt que d'attendre des chiffres parfaits. Comptez ce que vous avez physiquement en stock maintenant, appliquez les coûts unitaires les plus récents connus, et soumettez cela comme solde d'ouverture. Il n'a pas besoin d'être parfait pour être utile, car votre premier inventaire physique complet en fin de période le corrigera. Un chiffre de départ raisonnable que vous améliorez vaut mieux qu'un rapport vide que vous ne pouvez pas utiliser du tout. L'important est d'établir un point de départ soumis pour que le coût des marchandises vendues ait quelque chose à partir duquel calculer.

Pourquoi l'inventaire d'ouverture nécessite-t-il la saisie des coûts unitaires ?
+

La raison pour laquelle les coûts sont importants est que la valorisation d'ouverture ancre chaque écart calculé par le système par la suite. Si les coûts unitaires d'ouverture sont incorrects, chaque chiffre de coût et d'écart qui suit hérite de l'erreur. C'est pourquoi l'inventaire d'ouverture possède sa propre colonne de coût éditable, séparée d'un inventaire régulier, et pourquoi beaucoup d'opérateurs préfèrent que leur propre équipe saisisse les coûts plutôt que d'accepter une valeur automatique par défaut. Les personnes qui effectuent le comptage sont propriétaires des chiffres. Prenez le temps de vérifier chaque coût unitaire avant de soumettre, car c'est la seule valorisation par rapport à laquelle tout le reste de la période est mesuré.

L'inventaire d'ouverture diffère-t-il d'un inventaire régulier ?
+

Oui, l'inventaire d'ouverture est traité comme un événement distinct, et non pas simplement comme un autre inventaire. Il dispose de sa propre vue de rapport avec une colonne de coût éditable, car son rôle est de définir la valorisation de départ pour la période. Un inventaire régulier montre à la place l'écart de quantité et l'écart de valeur par rapport à vos chiffres en stock, puisqu'à ce stade un point de départ existe déjà. L'inventaire d'ouverture doit également passer en premier, avant qu'un bon de commande ou un reçu ne soit comptabilisé pour l'emplacement. Un inventaire régulier s'effectue ensuite selon son calendrier normal. Pensez à l'inventaire d'ouverture comme définissant la période et à chaque inventaire régulier comme mesurant par rapport à elle.

Êtes-vous prêt à transformer vos opérations ?

Comme plus de 3 500 restaurateurs utilisez Supy pour réduire vos coûts, rationaliser les opérations et prendre des décisions plus intelligentes.