Modèle de compte de résultat pour restaurant : pourquoi les totaux multi-sites induisent en erreur
Ce que doit montrer un compte de résultat de restaurant multi-sites
Un compte de résultat de restaurant liste le chiffre d'affaires en haut, soustrait le coût matière et la main-d'œuvre pour atteindre le coût prime, puis soustrait les charges d'exploitation et d'occupation pour obtenir le bénéfice net. Pour un groupe multi-sites, chacune de ces lignes doit exister en double : une fois consolidée pour le groupe, et une fois pour chaque établissement. La vue consolidée seule cache trop de choses pour piloter un groupe.
Le modèle lui-même n'est pas la partie difficile. N'importe quelle feuille de calcul peut contenir les lignes. Ce qui distingue un compte de résultat sur lequel on peut piloter un groupe d'un compte qu'on range et qu'on oublie, c'est de savoir si chaque ligne remonte à un chiffre réel et si on peut l'obtenir pour un seul site aussi facilement que pour l'ensemble du groupe. Le tableau ci-dessous est la structure sur laquelle la plupart des groupes multi-sites s'accordent.
| Poste | Ce qu'il capture | D'où vient le chiffre |
|---|---|---|
| Chiffre d'affaires | Ventes par site, net de taxes | Point de vente, rapproché de la banque |
| Coût matière | Alimentaire et boissons consommés, non achetés | Stock d'ouverture plus achats moins stock de clôture |
| Marge brute | Chiffre d'affaires moins coût matière | Calculé |
| Main-d'œuvre | Salaires, traitements et charges sociales | Paie, répartie par site |
| Coût prime | Coût matière plus main-d'œuvre | Calculé |
| Charges d'exploitation | Nettoyage, marketing, réparations, fournitures | Fournisseurs, codés par site |
| Charges d'occupation | Loyer, assurance, charges | Calendrier fixe par site |
| Bénéfice net | Ce qui reste après tous les coûts | Calculé |
Avant de choisir ou de construire un tel modèle, posez une seule question à chaque ligne : a-t-elle une source que vous pouvez nommer, et pouvez-vous la produire pour un seul établissement ? Une ligne que vous ne pouvez ni remonter ni scinder est une ligne que vous ne pouvez pas piloter.
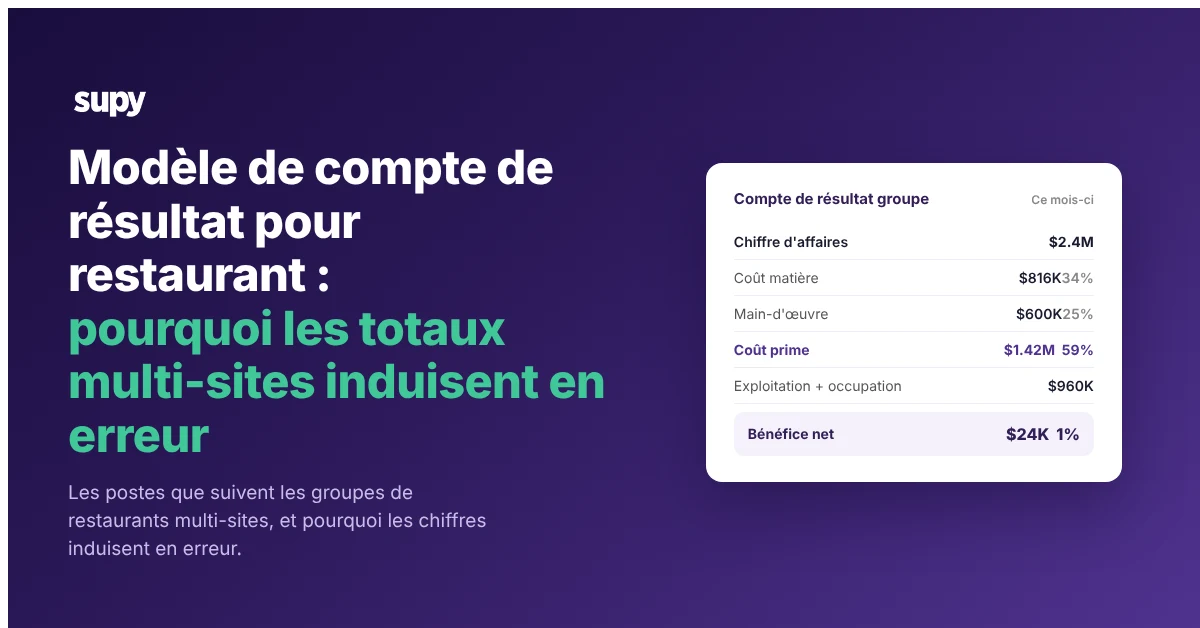
Pour rendre cela concret, voici la même structure remplie pour un mois, sur un groupe illustratif réalisant $2.4M de chiffre d'affaires annuel. C'est à quoi ressemble un compte complété. Lisez la colonne des pourcentages du chiffre d'affaires plutôt que les montants en dollars, car les pourcentages restent comparables d'un site à l'autre et d'un mois à l'autre.
| Poste | Montant | % du CA |
|---|---|---|
| Chiffre d'affaires | $2,400,000 | 100% |
| Coût matière | $816,000 | 34% |
| Marge brute | $1,584,000 | 66% |
| Main-d'œuvre | $600,000 | 25% |
| Coût prime | $1,416,000 | 59% |
| Exploitation et occupation | $960,000 | 40% |
| Bénéfice net | $24,000 | 1% |
Construisez une colonne comme celle-ci pour le groupe, puis une colonne identique pour chaque établissement. La colonne groupe n'est que la somme des colonnes sites. Une seule ligne de bénéfice net de groupe, 1% ici, ne dit rien sur le fait que chaque site l'a gagné ou qu'un site freine pendant qu'un autre porte le groupe. Seules les colonnes par site montrent cela, ce qui est exactement ce que la comparaison des marges plus loin dans ce guide rend visible.
Comment remplir et lire le modèle
Un modèle ne mérite sa place que lorsqu'il est alimenté par de vraies sources et lu dans un ordre fixe. Remplissez-le ligne par ligne, du haut vers le bas :
- Chiffre d'affaires. Tirez les ventes nettes par site de votre point de vente et rapprochez le total de ce qui a effectivement atteint la banque. La taxe sort ici, pas plus bas.
- Coût matière. Ne saisissez pas un chiffre d'achat. Utilisez le stock d'ouverture plus les achats moins le stock de clôture, par site, et notez si le chiffre de clôture est un comptage réel ou celui du mois dernier. Cette seule distinction détermine jusqu'où vous pouvez faire confiance à cette ligne.
- Marge brute et coût prime. Ceux-ci sont calculés, pas saisis. La marge brute est le chiffre d'affaires moins le coût matière ; le coût prime est le coût matière plus la main-d'œuvre. Laissez la feuille les calculer pour qu'ils ne puissent pas dériver.
- Main-d'œuvre. Prenez les salaires, traitements et charges sociales dans la paie et répartissez-les par site. Le coût d'un directeur de zone partagé ou d'une cuisine centrale est réparti entre les sites, pas laissé dans un poste de groupe.
- Charges d'exploitation et d'occupation. Codez chaque ligne fournisseurs au site auquel elle appartient. Loyer, assurance et charges figurent dans un calendrier fixe par site.
- Bénéfice net. Calculé : tout ce qui précède, soustrait du chiffre d'affaires, pour chaque site et pour le groupe.
Lisez ensuite le compte terminé dans le même ordre à chaque période :
- Pourcentages avant dollars. Coût matière, main-d'œuvre et coût prime en part du chiffre d'affaires sont ce qui se compare d'un site à l'autre et d'un mois à l'autre. Les montants en dollars seuls ne le font pas.
- Coût prime d'abord. C'est le plus grand bloc contrôlable du compte, donc un mouvement d'un point là importe plus qu'un mouvement ailleurs. Vérifiez-le par site avant de regarder le bénéfice net.
- Coût matière avec une question attachée. Cette ligne est-elle théorique ou réelle, et quel est l'âge du comptage derrière elle ? Un chiffre propre construit sur un comptage vieux de quatre semaines décrit un restaurant que vous gériez le mois dernier.
- Bénéfice net par site, jamais seulement combiné. La ligne de groupe est une moyenne, et une moyenne cache son membre le plus faible. Ouvrez chaque colonne site et trouvez le plus bas avant de décider que le groupe est sain.
Pourquoi la ligne coût matière correspond rarement à la réalité
Le coût matière est la ligne à laquelle les opérateurs font le plus confiance et qu'ils devraient questionner le plus sévèrement. Sur le compte, elle ressemble à un chiffre propre et unique. En dessous, elle repose sur des coûts de recettes qui se périment, des pertes qui ne sont jamais enregistrées et un comptage qui peut avoir des semaines. Un groupe de 4 sites opérant à 34% de coût matière et environ 1% de bénéfice net traitait toute erreur dans ce chiffre comme un risque financier direct - ils avaient raison.
Il y a deux chiffres de coût matière, pas un. Le coût théorique est ce que vos recettes disent que vous auriez dû utiliser, et il est disponible chaque jour. Le coût réel dépend d'un comptage physique, et la plupart des groupes comptent mensuellement. Un opérateur l'a dit clairement : un comptage mensuel est trop tardif pour le contrôle quotidien des coûts. Si votre compte de résultat utilise le comptage du mois dernier, sa ligne de coût décrit un restaurant que vous gériez il y a quatre semaines.
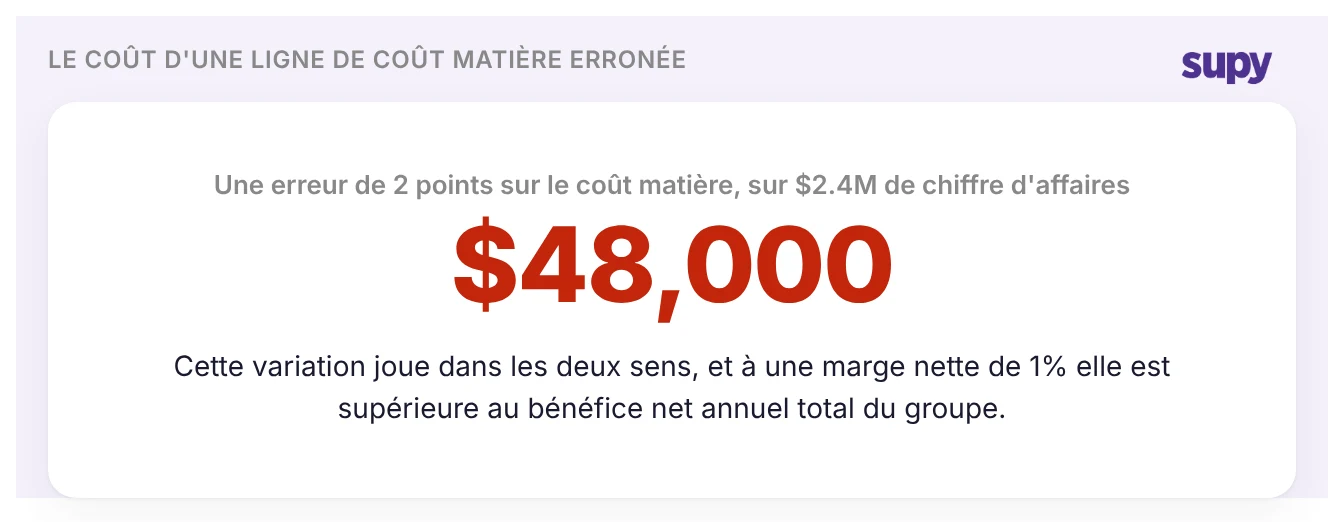
La solution n'est pas un meilleur modèle. C'est de savoir quel chiffre de coût matière représente une ligne donnée et quel est l'âge du comptage derrière elle. Notre guide sur le coût matière restaurant couvre la formule elle-même, et un calculateur de coût matière gratuit vérifie une recette unique. Avant d'agir sur un écart, demandez : cette ligne est-elle théorique ou réelle, et quand a eu lieu le dernier comptage qui l'a alimentée ?
Ce qui atteint réellement votre système comptable
La plupart des opérateurs supposent que leur coût matière et leur chiffre d'affaires transitent automatiquement vers leur plateforme comptable. Ce n'est pas le cas. Dans la plupart des intégrations inventaire-comptabilité, seuls les bons de réception et les avoirs sont transmis au grand livre. Le coût matière et le chiffre d'affaires ne sont pas comptabilisés automatiquement. C'est l'écart d'attente comptable le plus souvent rencontré par les opérateurs, et il change la façon dont on construit le compte.
Cela signifie que le compte de résultat est quelque chose que vous assemblez, pas que vous exportez. Votre système comptable contient le côté achats. Votre système d'inventaire contient ce qui a réellement été utilisé. Les deux doivent être rapprochés avant que la ligne de coût soit fiable. Une équipe comptable a découvert des divergences de factures entre son système d'inventaire et son grand livre qui gonflaient le coût des ventes dans chaque tableau de bord en aval. Une autre a vu des articles de boissons apparaître en coût matière à cause d'un mauvais mappage de catégorie.
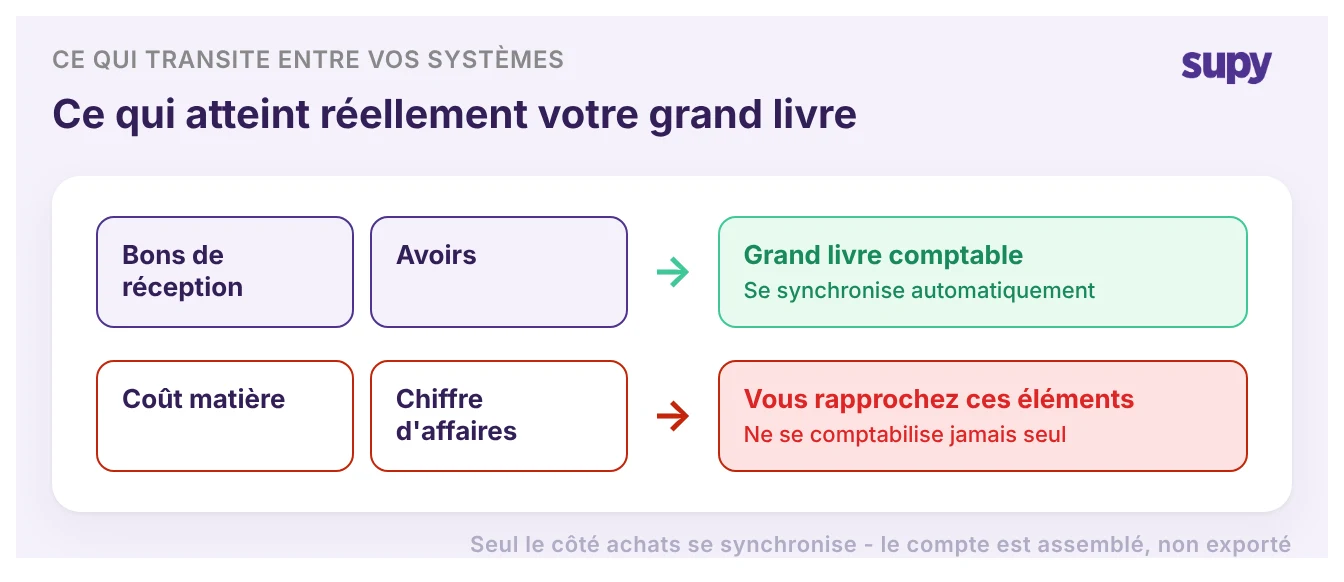
C'est ici que le plan comptable joue son rôle : il décide quels achats atterrissent dans quelle ligne. Mal mappé une fois, chaque compte en hérite. Notre guide sur un plan comptable multi-entités pour restaurant couvre comment le mappage tient d'un site à l'autre. Avant de faire confiance à un compte consolidé, demandez : quels chiffres viennent de la comptabilité, et lesquels ai-je assemblés moi-même ?
Lire la marge par site sans noyer le plus faible dans la moyenne
Une marge nette consolidée est une moyenne, et une moyenne cache son membre le plus faible. Un groupe peut afficher une marge nette d'apparence saine et avoir quand même un établissement à peine au-dessus du seuil de rentabilité. Le chiffre combiné est celui que la plupart des groupes lisent en premier, et c'est celui le plus susceptible de laisser un site déficitaire fonctionner encore un trimestre.
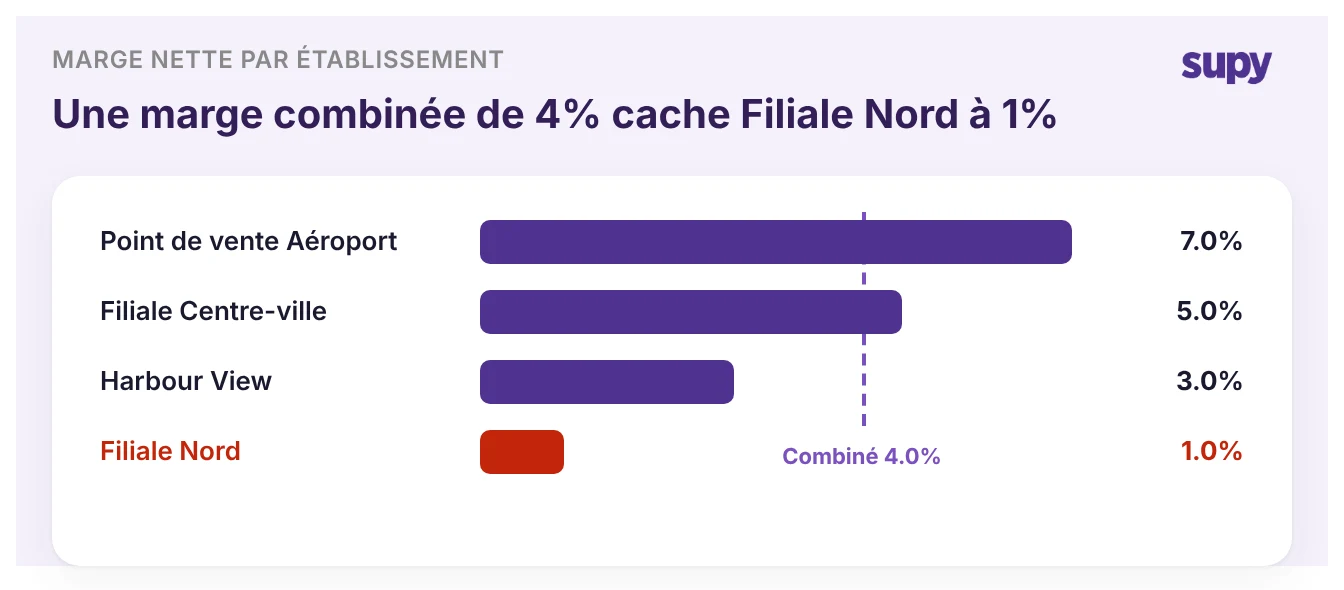
Le graphique montre le piège. Quatre sites, une marge nette combinée de 4.0%, et Filiale Nord à 1.0% pendant que Point de vente Aéroport à 7.0% porte le groupe. Lisez seulement la ligne consolidée et les deux faits disparaissent. C'est pourquoi la colonne par site dans le modèle n'est pas optionnelle. Vous devez voir chaque établissement face au groupe, sur les mêmes lignes, dans la même période. Notre article sur la marge bénéficiaire moyenne des restaurants couvre où ces chiffres devraient se situer.
Avant de valider le compte du mois prochain, effectuez quatre vérifications sur vos propres chiffres. Chaque ligne remonte à une source que vous pouvez nommer, pas à une estimation manuelle. La ligne de coût matière indique si elle est théorique ou réelle, et le comptage derrière elle a moins d'un mois. Vous savez quels chiffres viennent de la comptabilité et lesquels vous avez assemblés. Et vous pouvez obtenir le compte complet pour votre site le plus faible, pas seulement pour le groupe.
C'est ici qu'inventaire et compte de résultat se rejoignent. Supy donne aux opérateurs multi-sites des rapports de coûts exportables filtrables par période et par toute combinaison de sites, de sorte que la colonne par site cesse d'être une reconstruction manuelle chaque mois. Les achats, les pertes et les coûts de production s'associent aux catégories comptables que vous définissez, de sorte que ce qui atterrit dans chaque ligne est une décision prise une fois plutôt qu'un accident de codage de facture. Découvrez comment l'analyse Supy assemble la vue par site.