
Restaurant-GuV-Vorlage: Warum Gesamtzahlen für mehrere Standorte in die Irre führen
Was eine Gewinn- und Verlustrechnung für ein Restaurant mit mehreren Standorten zeigen muss
Eine Restaurant-GuV führt oben den Umsatz auf, zieht Wareneinsatz und Personal ab, um zu den Herstellungskosten zu gelangen, und zieht dann Betriebs- und Raumkosten ab, um den Nettogewinn zu ermitteln. Bei einer Gruppe mit mehreren Standorten muss jede dieser Positionen zweifach vorhanden sein: einmal konsolidiert für die Gruppe und einmal für jeden einzelnen Standort. Die konsolidierte Sicht allein verbirgt zu viel, um eine Gruppe danach zu führen.
Die Vorlage selbst ist nicht das Schwierige. Jede Tabellenkalkulation kann die Zeilen aufnehmen. Was eine GuV, auf Basis derer man eine Gruppe führen kann, von einer unterscheidet, die man nur ablegt, ist die Frage, ob jede Position auf eine echte Zahl zurückzuführen ist und ob man sie für einen einzelnen Standort genauso einfach abrufen kann wie für die gesamte Gruppe. Die folgende Tabelle zeigt die Struktur, auf die sich die meisten Gruppen mit mehreren Standorten einigen.
| Position | Was sie erfasst | Woher die Zahl kommt |
|---|---|---|
| Umsatz | Verkäufe pro Standort, netto ohne Steuer | Kassensystem, abgestimmt mit Bank |
| Wareneinsatz | Verbrauchte Speisen und Getränke, nicht eingekaufte | Anfangsbestand plus Einkäufe minus Endbestand |
| Bruttogewinn | Umsatz minus Wareneinsatz | Berechnet |
| Personal | Löhne, Gehälter und Nebenkosten | Lohnabrechnung, je Standort aufgeteilt |
| Herstellungskosten | Wareneinsatz plus Personal | Berechnet |
| Betriebskosten | Reinigung, Marketing, Reparaturen, Verbrauchsmaterial | Kreditorenbuchhaltung, je Standort kodiert |
| Raumkosten | Miete, Versicherung, Nebenkosten | Fester Zeitplan pro Standort |
| Nettogewinn | Was nach allen Kosten verbleibt | Berechnet |
Bevor Sie eine solche Vorlage wählen oder erstellen, stellen Sie jeder Position eine einzige Frage: Gibt es eine Quelle, auf die Sie verweisen können, und lässt sie sich für einen einzelnen Standort abrufen? Eine Position, die Sie weder zurückverfolgen noch aufteilen können, ist eine Position, die Sie nicht steuern können.
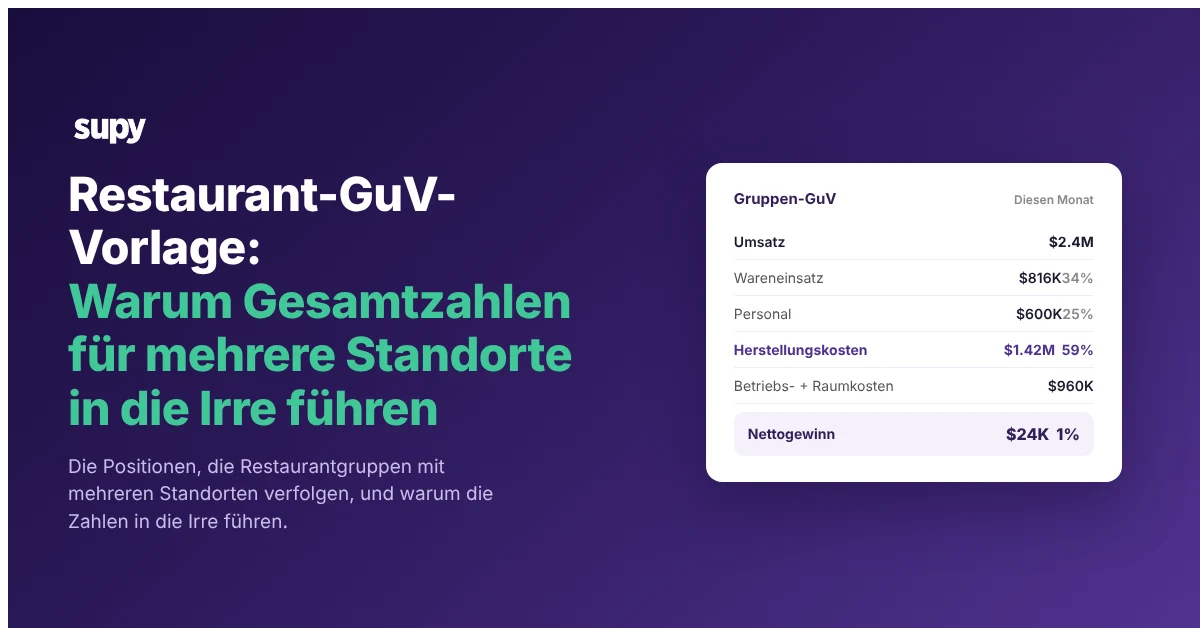
Konkret ausgedrückt: Hier ist dieselbe Struktur für einen Monat ausgefüllt, anhand einer beispielhaften Gruppe mit einem Jahresumsatz von $2.4M. So sieht eine ausgefüllte Übersicht aus. Lesen Sie die Spalte mit den Umsatzprozentsätzen statt der Dollarbeträge, denn die Prozentzahlen sind standort- und monatsübergreifend vergleichbar.
| Position | Betrag | % des Umsatzes |
|---|---|---|
| Umsatz | $2,400,000 | 100% |
| Wareneinsatz | $816,000 | 34% |
| Bruttogewinn | $1,584,000 | 66% |
| Personal | $600,000 | 25% |
| Herstellungskosten | $1,416,000 | 59% |
| Betriebs- und Raumkosten | $960,000 | 40% |
| Nettogewinn | $24,000 | 1% |
Erstellen Sie eine solche Spalte für die Gruppe und dann eine identische für jeden Standort. Die Gruppenspalte ist lediglich die Summe der Standortspalten. Eine einzige Gruppen-Nettogewinn-Zeile, hier 1%, sagt nichts darüber aus, ob jeder Standort seinen Anteil erwirtschaftet hat oder ein Standort die Gruppe nach unten zieht, während ein anderer sie trägt. Nur die standortspezifischen Spalten zeigen das - genau das, was der Margenvergleich weiter unten in diesem Leitfaden sichtbar macht.
Wie man die Vorlage ausfüllt und ausliest
Eine Vorlage verdient ihren Platz erst, wenn sie mit echten Quellen befüllt und in einer festen Reihenfolge gelesen wird. Füllen Sie sie Zeile für Zeile von oben aus:
- Umsatz. Ziehen Sie die Nettoumsätze pro Standort aus Ihrem Kassensystem und stimmen Sie die Summe mit dem tatsächlichen Bankeingang ab. Steuern werden hier abgezogen, nicht weiter unten.
- Wareneinsatz. Geben Sie keine Einkaufszahl ein. Verwenden Sie Anfangsbestand plus Einkäufe minus Endbestand je Standort und vermerken Sie, ob der Abschlusswert ein echter Inventurwert oder der des Vormonats ist. Diese eine Unterscheidung entscheidet, wie weit Sie dieser Zeile vertrauen können.
- Bruttogewinn und Herstellungskosten. Diese werden berechnet, nicht eingegeben. Bruttogewinn ist Umsatz minus Wareneinsatz; Herstellungskosten sind Wareneinsatz plus Personal. Lassen Sie die Tabelle sie berechnen, damit sie nicht abweichen können.
- Personal. Nehmen Sie Löhne, Gehälter und Nebenkosten aus der Lohnabrechnung und teilen Sie diese je Standort auf. Kosten für einen übergreifenden Gebietsleiter oder eine Zentralküche werden auf die Standorte aufgeteilt, nicht in einem Gruppenbudget belassen.
- Betriebs- und Raumkosten. Ordnen Sie jede Kreditorenposition dem zugehörigen Standort zu. Miete, Versicherung und Nebenkosten stehen auf einem festen Zeitplan pro Standort.
- Nettogewinn. Berechnet: alles oben Genannte, vom Umsatz abgezogen, für jeden Standort und für die Gruppe.
Lesen Sie dann die fertige Übersicht in jedem Zeitraum in derselben Reihenfolge:
- Prozentzahlen vor Dollarbeträgen. Wareneinsatz, Personal und Herstellungskosten als Anteil am Umsatz sind das, was standort- und monatsübergreifend vergleichbar ist. Die Dollarbeträge allein sind es nicht.
- Herstellungskosten zuerst. Dies ist der größte steuerbare Kostenblock in der Übersicht, daher bedeutet eine Verschiebung um einen Prozentpunkt dort mehr als eine Verschiebung anderswo. Prüfen Sie sie je Standort, bevor Sie den Nettogewinn betrachten.
- Wareneinsatz mit einer angehängten Frage. Ist diese Zeile theoretisch oder tatsächlich, und wie alt ist der dahinterliegende Inventurwert? Eine sauber aussehende Zahl, die auf einem vier Wochen alten Inventurwert basiert, beschreibt ein Restaurant, das Sie letzten Monat geführt haben.
- Nettogewinn pro Standort, nie nur kombiniert. Die Gruppenzeile ist ein Durchschnitt, und ein Durchschnitt verbirgt sein schwächstes Mitglied. Öffnen Sie jede Standortspalte und finden Sie den niedrigsten Wert, bevor Sie die Gruppe als gesund einstufen.
Warum die Wareneinsatz-Zeile selten der Realität entspricht
Der Wareneinsatz ist die Position, der Betreiber am meisten vertrauen und die sie am härtesten hinterfragen sollten. In der Übersicht wirkt er wie eine einzige, klare Zahl. Darunter stehen Rezeptkosten, die veralten, Verluste, die nie erfasst werden, und ein Inventurwert, der möglicherweise Wochen alt ist. Eine Gruppe mit 4 Standorten, die bei 34% Lebensmittelkosten und rund 1% Nettogewinn operiert, betrachtete jeden Fehler in dieser Zahl als direktes finanzielles Risiko - zu Recht.
Es gibt zwei Wareneinsatzzahlen, nicht eine. Die theoretischen Kosten sind das, was Ihre Rezepte besagen, dass Sie verbraucht haben sollten - täglich verfügbar. Die tatsächlichen Kosten hängen von einer physischen Inventur ab, die die meisten Gruppen monatlich durchführen. Ein Betreiber brachte es auf den Punkt: Eine monatliche Inventur ist für die tägliche Kostenkontrolle zu spät. Wenn Ihre GuV den Inventurwert des letzten Monats verwendet, beschreibt die Kostenlinie ein Restaurant, das Sie vor vier Wochen geführt haben.
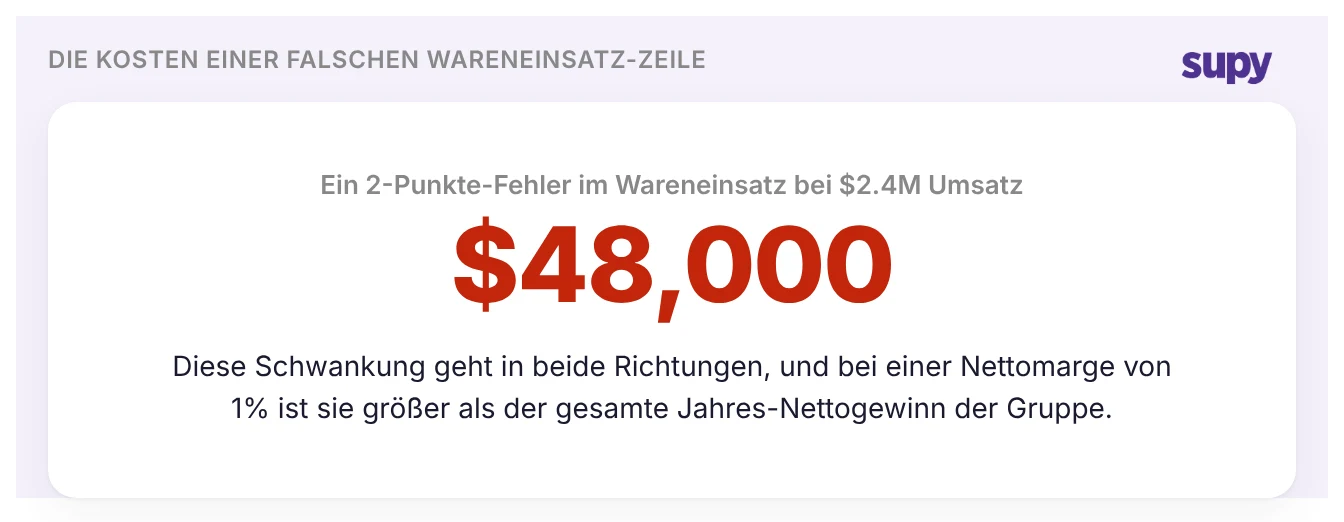
Die Lösung ist nicht eine bessere Vorlage. Es geht darum zu wissen, welche Wareneinsatzzahl eine bestimmte Zeile repräsentiert und wie alt der dahinterliegende Inventurwert ist. Unser Leitfaden zum Restaurant-Wareneinsatz behandelt die Formel selbst, und ein kostenloser Lebensmittelkostenrechner prüft ein einzelnes Rezept. Bevor Sie auf eine Abweichung reagieren, fragen Sie: Ist diese Zeile theoretisch oder tatsächlich, und wann war die letzte Inventur, die sie gespeist hat?
Was tatsächlich in Ihr Buchhaltungssystem gelangt
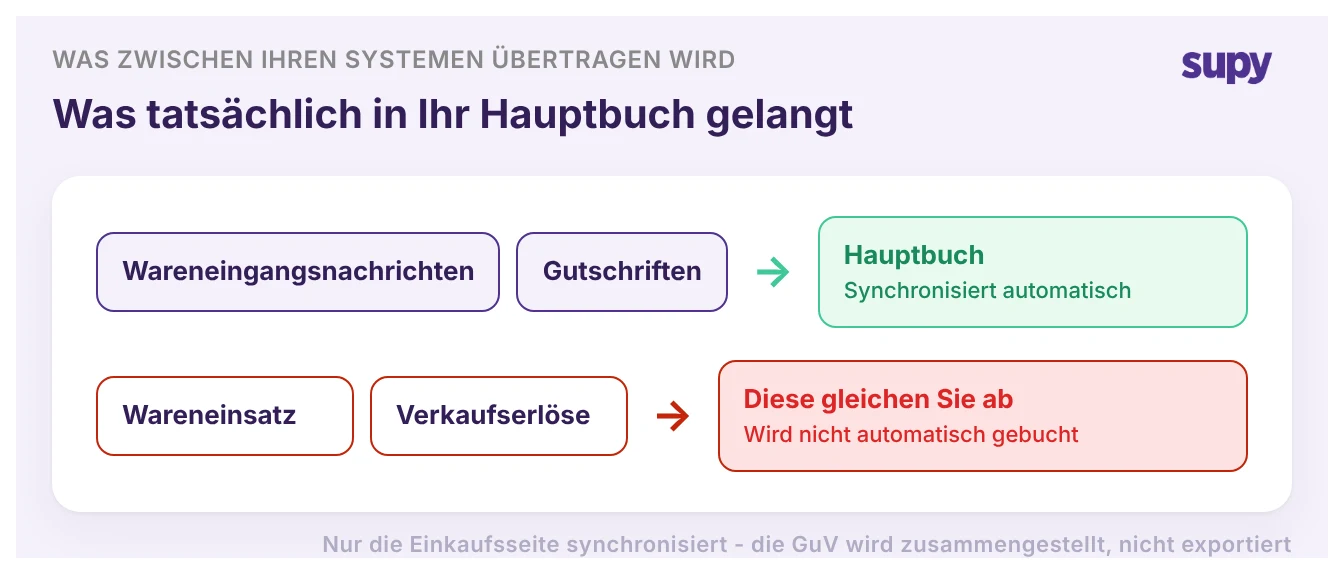
Die meisten Betreiber gehen davon aus, dass ihr Wareneinsatz und ihr Umsatz automatisch in ihre Buchhaltungsplattform fließen. Das tun sie nicht. Bei den meisten Inventar-Buchhaltungs-Integrationen werden nur Wareneingangsnachrichten und Gutschriften an das Hauptbuch übermittelt. Wareneinsatz und Umsatz werden nicht automatisch gebucht. Dies ist die am häufigsten auftretende Erwartungslücke, auf die Betreiber bei der Buchhaltung stoßen - und sie verändert, wie man die Übersicht erstellt.
Das bedeutet: Die GuV ist etwas, das Sie zusammenstellen, nicht exportieren. Ihr Buchhaltungssystem enthält die Einkaufsseite. Ihr Inventarsystem enthält, was tatsächlich verbraucht wurde. Die beiden müssen abgestimmt werden, bevor die Kostenlinie vertrauenswürdig ist. Ein Buchhaltungsteam fand Rechnungsabweichungen zwischen Inventarsystem und Hauptbuch, die die Umsatzkosten in jedem nachgelagerten Dashboard aufbläten. Ein anderes beobachtete, dass Getränkeartikel als Lebensmittelkosten erschienen, weil eine Kategorie falsch zugeordnet war.
Hier bewährt sich der Kontenplan: Er entscheidet, in welche Zeile welche Einkäufe landen. Einmal falsch zugeordnet, erbt jede Übersicht diesen Fehler. Unser Leitfaden zum Kontenplan für Restaurants mit mehreren Gesellschaften zeigt, wie die Zuordnung über Standorte hinweg konsistent bleibt. Bevor Sie einer konsolidierten Übersicht vertrauen, fragen Sie: Welche Zahlen darin stammen aus der Buchhaltung, und welche habe ich selbst zusammengestellt?
Margen über Standorte hinweg lesen, ohne den schwächsten zu verwischen
Eine konsolidierte Nettomarge ist ein Durchschnitt, und ein Durchschnitt verbirgt sein schlechtestes Mitglied. Eine Gruppe kann eine gesund wirkende Nettomarge ausweisen und trotzdem einen Standort haben, der knapp über der Gewinnschwelle liegt. Die Gesamtzahl ist die, die die meisten Gruppen zuerst lesen - und sie ist die, die am ehesten einen verlustbringenden Standort noch ein Quartal weiter laufen lässt.
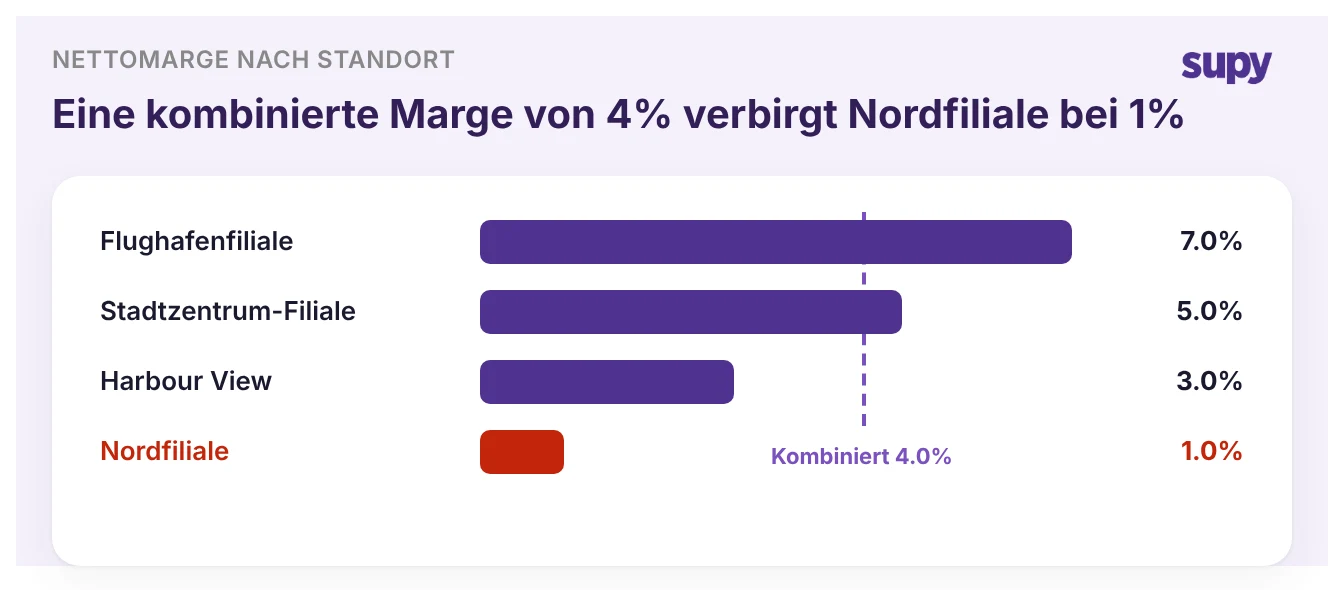
Das Diagramm zeigt die Falle. Vier Standorte, eine kombinierte Nettomarge von 4.0%, und Nordfiliale bei 1.0%, während Flughafenfiliale bei 7.0% die Gruppe trägt. Lesen Sie nur die konsolidierte Zeile, und beide Fakten verschwinden. Deshalb ist die standortspezifische Spalte in der Vorlage nicht optional. Sie müssen jeden Standort gegenüber der Gruppe, in denselben Positionen und im selben Zeitraum sehen. Unser Beitrag zur durchschnittlichen Restaurant-Gewinnmarge zeigt, wo diese Zahlen landen sollten.
Führen Sie vor dem nächsten Monatsbericht vier Prüfungen an Ihren eigenen Zahlen durch. Jede Position ist auf eine namentlich genannte Quelle zurückführbar, nicht auf eine manuelle Schätzung. Die Wareneinsatz-Zeile gibt an, ob sie theoretisch oder tatsächlich ist, und der dahinterliegende Inventurwert ist jünger als ein Monat. Sie wissen, welche Zahlen aus der Buchhaltung stammen und welche Sie selbst zusammengestellt haben. Und Sie können die gesamte Übersicht für Ihren schwächsten Standort abrufen, nicht nur für die Gruppe.
Hier treffen Inventardaten und GuV aufeinander. Supy gibt Betreibern mit mehreren Standorten exportierbare Kostenberichte, die sich nach Zeitraum und beliebiger Kombination von Standorten filtern lassen, sodass die standortspezifische Spalte nicht jeden Monat manuell neu erstellt werden muss. Einkäufe, Verluste und Herstellungskosten werden den Buchungskategorien zugeordnet, die Sie einmal festlegen - sodass das, was in jede Zeile gelangt, Ihrer Entscheidung entspricht und nicht dem Zufall einer falsch kodierten Rechnung. Erfahren Sie, wie Supys Controlling die standortspezifische Sicht zusammenstellt.