
نموذج قائمة أرباح وخسائر للمطعم: لماذا تُضلل الأرقام الإجمالية متعددة المواقع
ما يجب أن تُظهره قائمة أرباح وخسائر المطعم متعدد المواقع
تضع قائمة أرباح وخسائر المطعم الإيرادات في الأعلى، وتطرح منها تكلفة المبيعات وتكاليف العمالة للوصول إلى التكلفة الأساسية، ثم تطرح تكاليف التشغيل والإشغال للوصول إلى صافي الربح. بالنسبة لمجموعة متعددة المواقع، يجب أن تكون كل واحدة من هذه البنود موجودة مرتين: مرة موحدة للمجموعة، ومرة لكل موقع على حدة. الرؤية الموحدة وحدها تخفي الكثير لكي تدير مجموعة بناءً عليها.
النموذج بحد ذاته ليس الجزء الصعب. أي جدول بيانات يمكنه استيعاب الصفوف. ما يُفرق بين قائمة أرباح وخسائر يمكنك إدارة مجموعة على أساسها وأخرى تحفظها وتنساها، هو ما إذا كانت كل بند ترتبط برقم حقيقي، وما إذا كان بإمكانك استخراجها لموقع واحد بسهولة كما تستخرجها للمجموعة بأكملها. الجدول أدناه هو الهيكل الذي تعتمده معظم المجموعات متعددة المواقع.
| البند | ما يرصده | مصدر الرقم |
|---|---|---|
| الإيرادات | المبيعات لكل موقع، صافي الضريبة | نقطة البيع، مُطابقة مع البنك |
| تكلفة المبيعات | الطعام والمشروبات المستهلكة، لا المشتراة | المخزون الافتتاحي زائد المشتريات ناقص المخزون الختامي |
| إجمالي الربح | الإيرادات ناقص تكلفة المبيعات | محسوب |
| العمالة | الأجور والمرتبات والمصاريف الإضافية | كشف الرواتب، مقسّم لكل موقع |
| التكلفة الأساسية | تكلفة المبيعات زائد العمالة | محسوب |
| مصاريف التشغيل | التنظيف والتسويق والإصلاحات والمستلزمات | الحسابات الدائنة، مُرمَّزة لكل موقع |
| تكاليف الإشغال | الإيجار والتأمين والمرافق | جدول ثابت لكل موقع |
| صافي الربح | ما يتبقى بعد كل التكاليف | محسوب |
قبل أن تختار أو تبني نموذجاً، اطرح سؤالاً واحداً على كل بند: هل له مصدر يمكنك الإشارة إليه، وهل يمكنك استخراجه لموقع واحد منفرداً؟ البند الذي لا يمكنك تتبعه أو تقسيمه هو بند لا يمكنك إدارته.
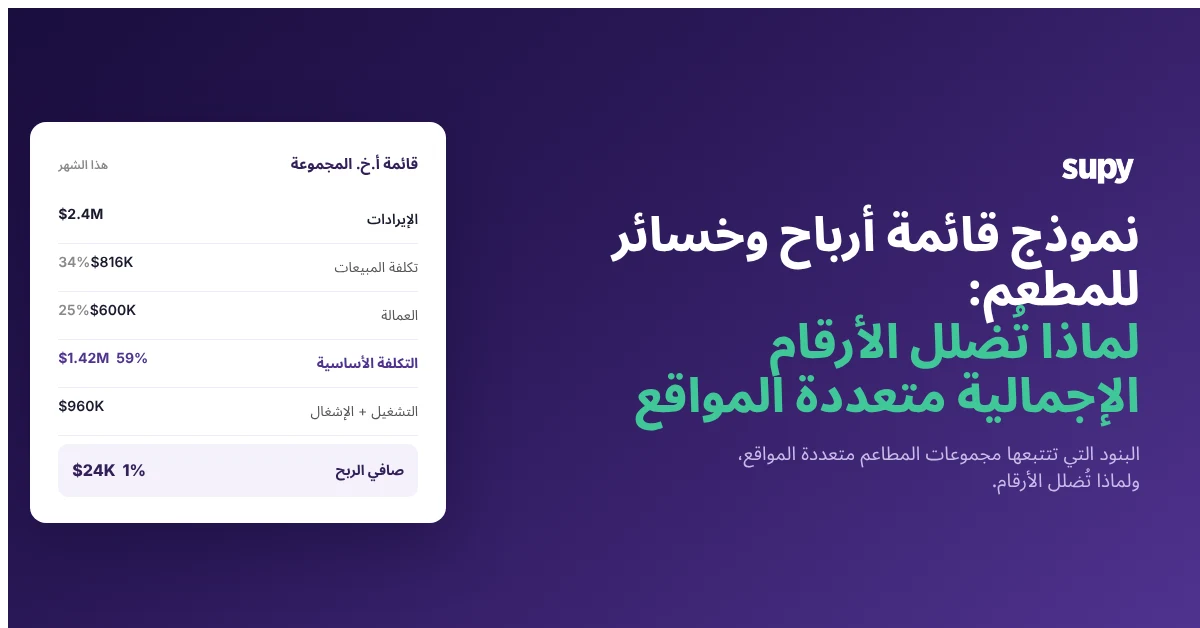
لجعل ذلك ملموساً، إليك نفس الهيكل مُعبَّأً لمدة شهر، باستخدام مجموعة توضيحية تحقق إيرادات سنوية بقيمة $2.4M. هذا ما تبدو عليه القائمة المكتملة. اقرأ عمود النسبة المئوية من الإيرادات بدلاً من المبالغ بالدولار، لأن النسب المئوية هي ما يبقى قابلاً للمقارنة عبر المواقع والأشهر.
| البند | المبلغ | % من الإيرادات |
|---|---|---|
| الإيرادات | $2,400,000 | 100% |
| تكلفة المبيعات | $816,000 | 34% |
| إجمالي الربح | $1,584,000 | 66% |
| العمالة | $600,000 | 25% |
| التكلفة الأساسية | $1,416,000 | 59% |
| التشغيل والإشغال | $960,000 | 40% |
| صافي الربح | $24,000 | 1% |
ابنِ عموداً كهذا للمجموعة، ثم عموداً مطابقاً لكل موقع. عمود المجموعة هو مجرد مجموع أعمدة المواقع. سطر واحد لصافي ربح المجموعة، 1% هنا، لا يخبرك شيئاً عمّا إذا كان كل موقع قد حقق ذلك أو أن موقعاً واحداً يعاني بينما موقع آخر يحمل المجموعة. فقط الأعمدة الخاصة بكل موقع تُظهر ذلك، وهو بالضبط ما يكشفه مقارنة الهامش لاحقاً في هذا الدليل.
كيفية تعبئة النموذج وقراءته
لا يستحق النموذج مكانه إلا عندما يُعبَّأ من مصادر حقيقية ويُقرأ بترتيب محدد. عبّئه سطراً بسطر من الأعلى:
- الإيرادات. اسحب صافي المبيعات لكل موقع من نقطة البيع وطابق الإجمالي مع ما وصل فعلاً إلى البنك. الضريبة تُستبعد هنا، لا في مكان أدنى.
- تكلفة المبيعات. لا تُدخل رقم المشتريات. استخدم المخزون الافتتاحي زائد المشتريات ناقص المخزون الختامي، لكل موقع، وسجّل ما إذا كان رقم الإغلاق جرداً حقيقياً أم رقم الشهر الماضي. هذا التمييز الواحد يحدد مدى ثقتك بهذا البند.
- إجمالي الربح والتكلفة الأساسية. هذه محسوبة، لا مُدخلة. إجمالي الربح هو الإيرادات ناقص تكلفة المبيعات؛ التكلفة الأساسية هي تكلفة المبيعات زائد العمالة. دع الجدول يحسبها حتى لا تنحرف.
- العمالة. خذ الأجور والمرتبات والمصاريف الإضافية من كشف الرواتب وقسّمها لكل موقع. تكلفة مدير منطقة مشترك أو المطبخ المركزي تُوزَّع على المواقع، لا تُترك في بند مجموعة.
- مصاريف التشغيل والإشغال. رمّز كل سطر في الحسابات الدائنة للموقع الذي ينتمي إليه. الإيجار والتأمين والمرافق موجودة في جدول ثابت لكل موقع.
- صافي الربح. محسوب: كل ما سبق، مطروحاً من الإيرادات، لكل موقع وللمجموعة.
ثم اقرأ القائمة المكتملة بنفس الترتيب في كل فترة:
- النسب المئوية قبل الدولارات. تكلفة المبيعات والعمالة والتكلفة الأساسية كنسبة من الإيرادات هي ما يُقارَن عبر المواقع والأشهر. المبالغ بالدولار وحدها لا تفعل ذلك.
- التكلفة الأساسية أولاً. إنها أكبر كتلة تكاليف قابلة للتحكم في القائمة، لذا فإن حركة نقطة واحدة هناك تهم أكثر من حركة في أي مكان آخر. تحقق منها لكل موقع قبل أن تنظر إلى صافي الربح.
- تكلفة المبيعات مع سؤال مُلحق. هل هذا البند نظري أم فعلي، وكم عمر الجرد خلفه؟ رقم نظيف مبني على جرد عمره أربعة أسابيع يصف مطعماً كنت تديره الشهر الماضي.
- صافي الربح لكل موقع، وليس فقط المجمّع. سطر المجموعة هو متوسط، والمتوسط يخفي أضعف أعضائه. افتح كل عمود موقع وابحث عن الأدنى قبل أن تقرر أن المجموعة بخير.
لماذا نادراً ما تعكس تكلفة المبيعات الواقع
تكلفة المبيعات هي البند الذي يثق به المشغّلون أكثر من غيره والذي يجب أن يشككوا فيه أكثر من غيره. في القائمة تبدو كرقم واحد نظيف. في العمق، تستند إلى تكاليف وصفات تتقادم، ومخلّفات لا تُسجَّل قط، وجرد قد يكون عمره أسابيع. كانت مجموعة مؤلفة من 4 مواقع تعمل بتكلفة الغذاء بنسبة 34% وبنحو 1% صافي ربح تعتبر أي خطأ في ذلك الرقم خطراً مالياً مباشراً - وكانت محقة.
هناك رقمان لتكلفة المبيعات، لا واحد. التكلفة النظرية هي ما تقوله وصفاتك إنك كان يجب أن تستخدمه، وهي متاحة يومياً. التكلفة الفعلية تعتمد على جرد مادي، ومعظم المجموعات تجرد شهرياً. قال أحد المشغّلين بوضوح: الجرد الشهري متأخر جداً لضبط التكاليف اليومي. إذا كانت قائمتك تستخدم جرد الشهر الماضي، فإن سطر تكلفتها يصف مطعماً كنت تديره قبل أربعة أسابيع.
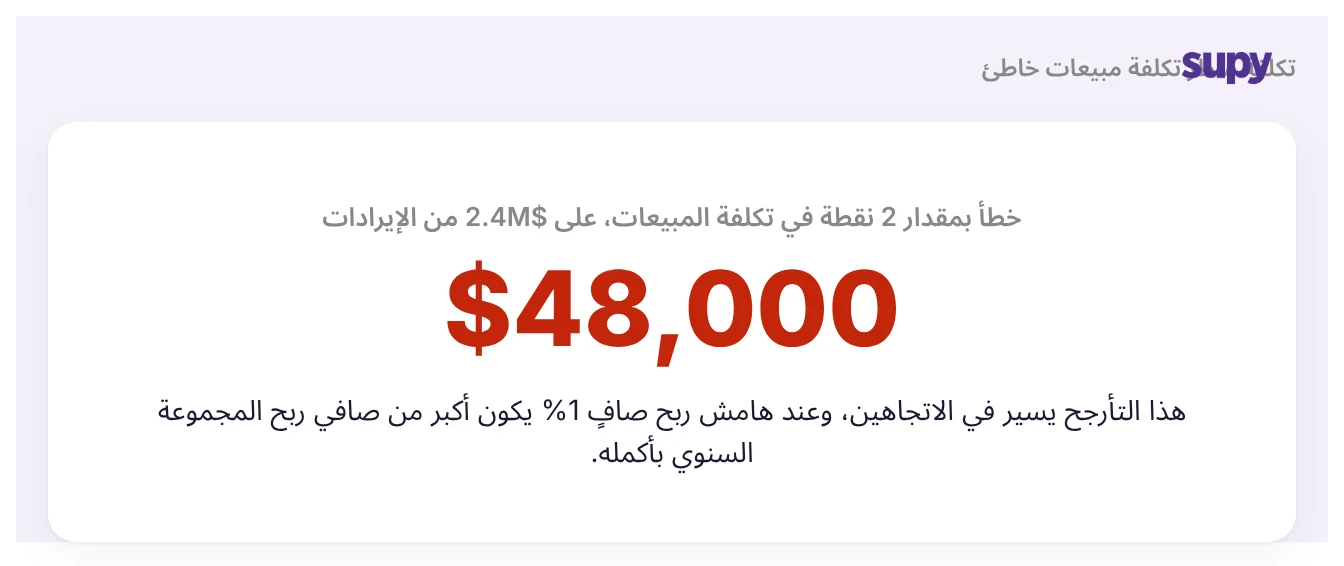
الحل ليس نموذجاً أفضل. الحل هو معرفة أي رقم تكلفة مبيعات يمثله سطر معين، وكم عمر الجرد خلفه. يغطي دليلنا حول تكلفة مبيعات المطعم الصيغة بحد ذاتها، وآلة حساب تكلفة الغذاء المجانية تتحقق من وصفة واحدة. قبل أن تتصرف بناءً على التباين، اسأل: هل هذا البند نظري أم فعلي، ومتى كان آخر جرد أوجده؟
ما يصل فعلاً إلى نظامك المحاسبي
يفترض معظم المشغّلين أن تكلفة مبيعاتهم وإيراداتهم تتدفق تلقائياً إلى منصتهم المحاسبية. لكنها لا تفعل ذلك. في معظم التكاملات بين المخزون والمحاسبة، يُرسَل إلى دفتر الأستاذ إشعارات الاستلام والمذكرات الائتمانية فقط. لا تُرسَل تكلفة المبيعات والإيرادات تلقائياً. هذه هي الفجوة المتوقعة الأكثر تكراراً التي يواجهها المشغّلون في المحاسبة، وهي تغيّر طريقة بناء القائمة.
هذا يعني أن قائمة الأرباح والخسائر شيء تجمعه أنت، لا تُصدِّره. نظامك المحاسبي يحتوي على جانب المشتريات. نظام المخزون لديك يحتوي على ما استُخدم فعلاً. يجب مطابقة الاثنين قبل أن يكون سطر التكلفة موثوقاً. وجد فريق محاسبة تناقضات في الفواتير بين نظام المخزون ودفتر الأستاذ كانت تُضخّم تكلفة المبيعات في كل لوحة معلومات تالية. وراقب فريق آخر ظهور بنود المشروبات كتكلفة مواد غذائية بسبب خطأ في رسم خرائط الفئات.
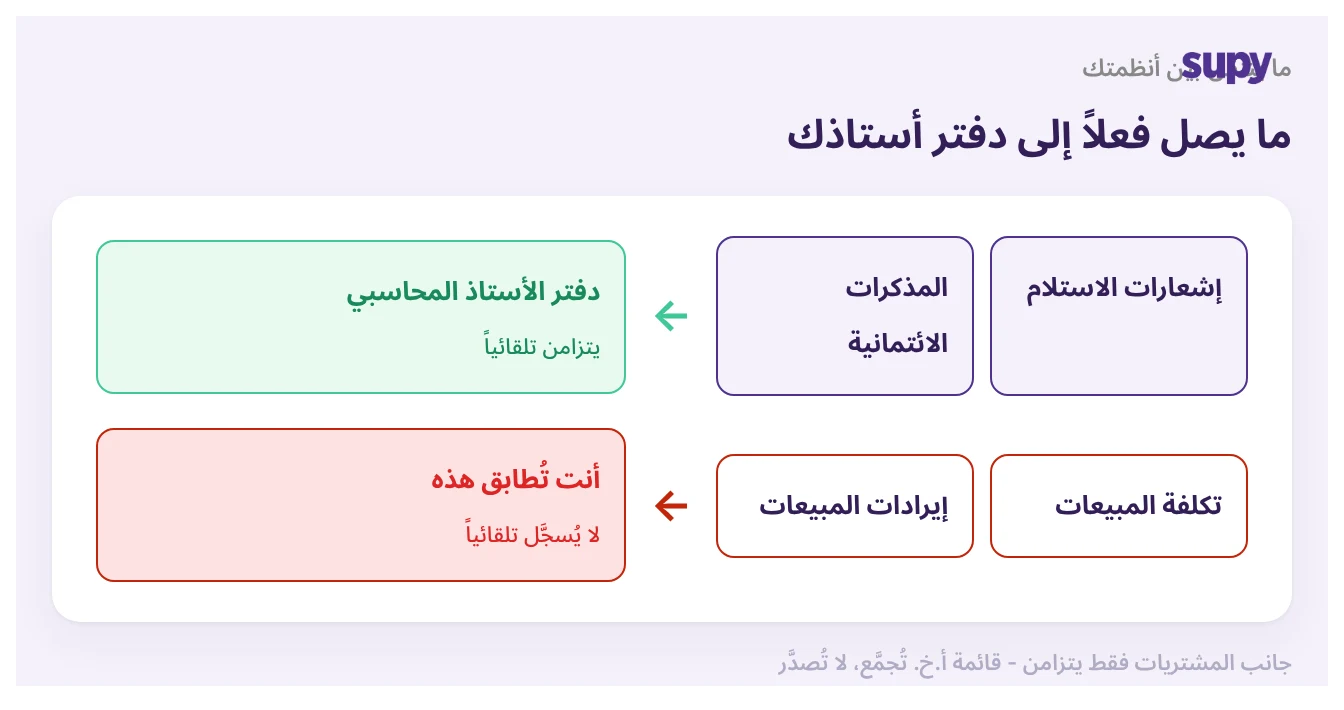
هنا يؤدي دليل الحسابات دوره: فهو يقرر أي المشتريات تُدرج في أي سطر. أخطئ في الرسم مرة واحدة وكل قائمة ترث ذلك الخطأ. يغطي دليلنا حول دليل حسابات المطعم متعدد الكيانات كيف يظل الرسم متسقاً عبر المواقع. قبل أن تثق بقائمة موحدة، اسأل: أي الأرقام فيها جاءت من المحاسبة، وأيها جمعتها أنت بنفسك؟
قراءة الهامش عبر المواقع دون إخفاء الأضعف في المتوسط
هامش الربح الصافي الموحد هو متوسط، والمتوسط يخفي أضعف أعضائه. يمكن لمجموعة أن تُبلّغ عن هامش ربح صافٍ يبدو صحياً بينما يكون موقع واحد بالكاد فوق نقطة التعادل. الرقم المجمّع هو الذي تقرأه معظم المجموعات أولاً، وهو الأكثر احتمالاً للسماح لموقع خاسر بالاستمرار لربع آخر.
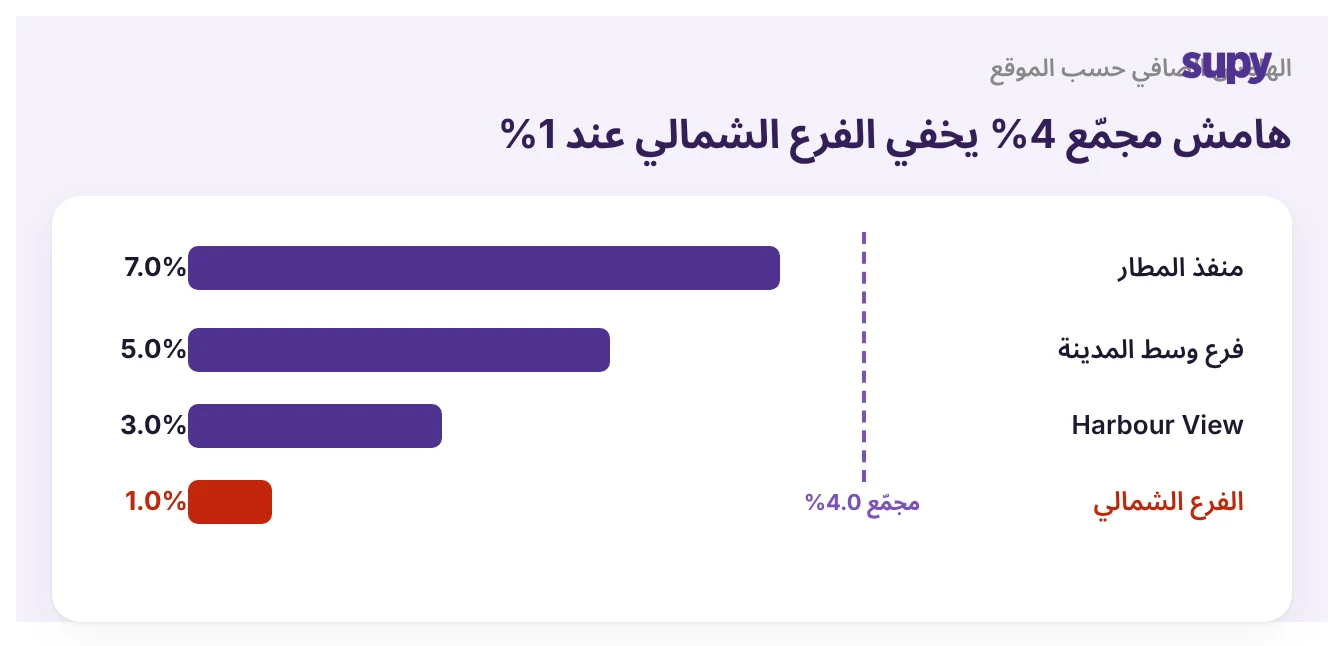
يُظهر المخطط المصيدة. أربعة مواقع، هامش صافٍ مجمّع 4.0%، والفرع الشمالي عند 1.0% بينما منفذ المطار عند 7.0% يحمل المجموعة. اقرأ فقط السطر الموحد ويختفي كلا الحقيقتين. لهذا فإن العمود الخاص بكل موقع في النموذج ليس اختيارياً. تحتاج إلى رؤية كل موقع في مقابل المجموعة، في نفس البنود، وفي نفس الفترة. تغطي مشاركتنا حول متوسط هامش ربح المطعم أين يجب أن تقع تلك الأرقام.
لذا قبل أن تثق بقائمة الشهر القادم، أجرِ أربع عمليات فحص على أرقامك الخاصة. كل بند قابل للتتبع إلى مصدر يمكنك تسميته، لا تقديراً يدوياً. سطر تكلفة المبيعات يقول ما إذا كانت نظرية أم فعلية، والجرد خلفها عمره أقل من شهر. تعرف أي الأرقام جاءت من المحاسبة وأيها جمعتها أنت. وبإمكانك استخراج القائمة الكاملة لموقعك الأضعف، لا للمجموعة فحسب.
هذه هي النقطة التي تلتقي فيها بيانات المخزون وقائمة الأرباح والخسائر. تمنح Supy المشغّلين متعددي المواقع التقارير التفصيلية للتكاليف القابلة للتصدير يمكنهم تصفيتها حسب النطاق الزمني وأي مجموعة من المواقع، بحيث يتوقف العمود الخاص بكل موقع عن كونه إعادة بناء يدوية كل شهر. المشتريات والمخلّفات وتكاليف الإنتاج تُربط بفئات المحاسبة التي تُحددها أنت، بحيث يكون ما يُدرج في كل سطر قراراً اتخذته مرة واحدة لا حادثة ترميز فاتورة. اطّلع على كيفية قيام تحليلات Supy بتجميع الرؤية الخاصة بكل موقع.