Coût des ventes restaurant : le calculer à partir des sorties, pas des achats

Calculez le coût des ventes à partir de ce que la cuisine a utilisé
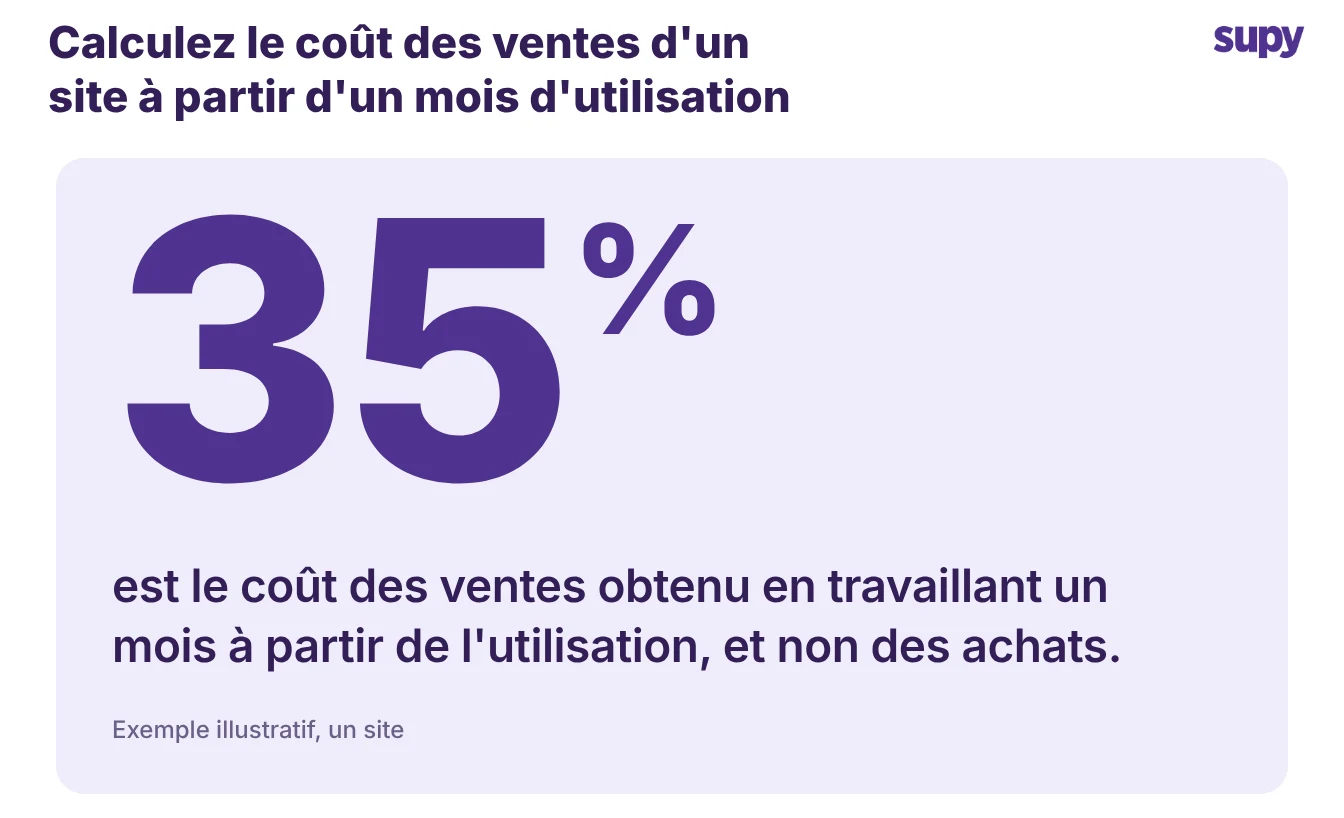
Calculez le coût des ventes restaurant à partir de ce que la cuisine a réellement utilisé, et non à partir de vos achats : stock d'ouverture plus achats moins stock de clôture. Sur 140 000 $ de CA, 49 000 $ de stock consommé représente un coût des ventes de 35 %, une donnée sur laquelle vous pouvez agir. Cet article explique comment effectuer ce calcul, à quelle fréquence réaliser les prises d'inventaire et comment lire ce résultat par site.
La formule tient en une ligne. Stock d'ouverture plus achats moins stock de clôture donne le stock que la cuisine a utilisé. Divisez ce résultat par le CA de la période, et vous obtenez le coût des ventes en pourcentage.
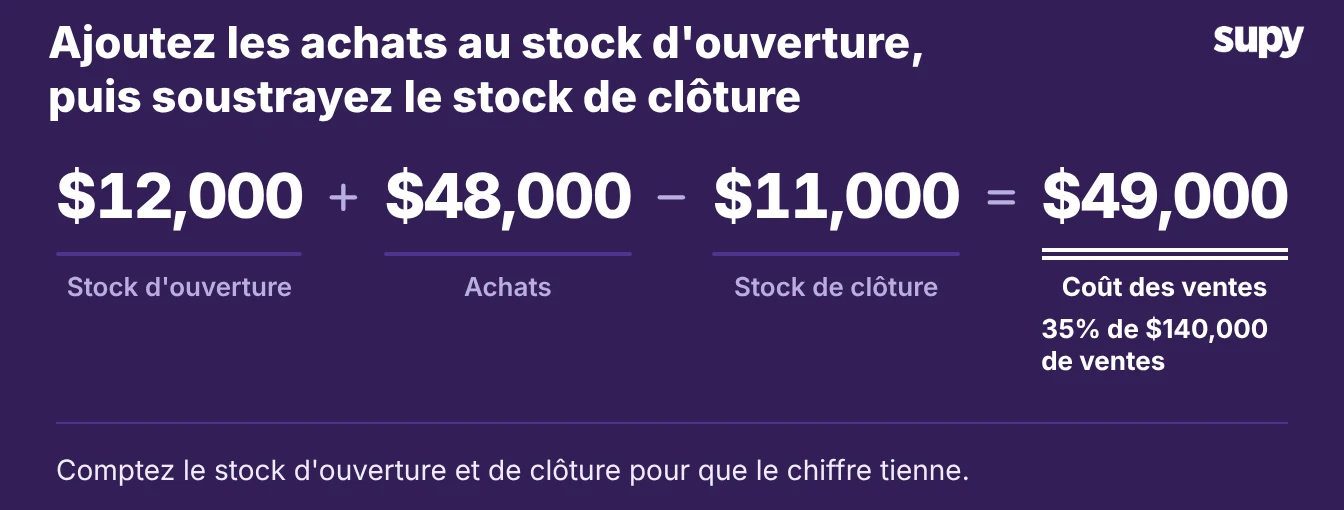
Appliquez-le sur des chiffres réels. Un site ouvre le mois avec 12 000 $ de stock, reçoit 48 000 $ de livraisons et compte 11 000 $ restants en fin de période. Il a consommé 49 000 $, soit 35 % de 140 000 $ de CA.
Le comptage en début et en fin de période est ce qui rend le chiffre fiable. Sans prise d'inventaire de clôture, vous estimez ce qu'il reste, et le résultat que vous communiquez ne correspond plus à ce qu'a fait la cuisine. Le coût des ventes alimente directement votre ratio coût matière (food cost), de sorte qu'un inventaire approximatif fait bouger les deux chiffres à la fois.
Pourquoi les totaux d'achats donnent un mauvais résultat
Un coût des ventes calculé à partir des totaux d'achats évolue avec vos commandes, pas avec ce que la cuisine a utilisé.
Un groupe de neuf boulangeries calculait son chiffre à partir des totaux d'achats dans la comptabilité. Le résultat montait et descendait au rythme des livraisons. Il ne montrait jamais si les plats atteignaient l'objectif de coût matière du groupe.
Un chiffre basé sur les achats devient inexact lorsque vos commandes et la consommation de la cuisine tombent dans des mois différents. Supposons que le site commande à l'avance pour une promotion et reçoive 56 000 $ de livraisons pendant que la cuisine consomme toujours 49 000 $ de stock.
Lu à partir des achats seuls, le coût des ventes semble représenter 40 % du CA. Calculé à partir de la consommation, il est de 35 %.
Les 7 000 $ supplémentaires ne sont pas passés dans les plats. Ils sont restés en stock de clôture, en attente d'être utilisés le mois suivant.
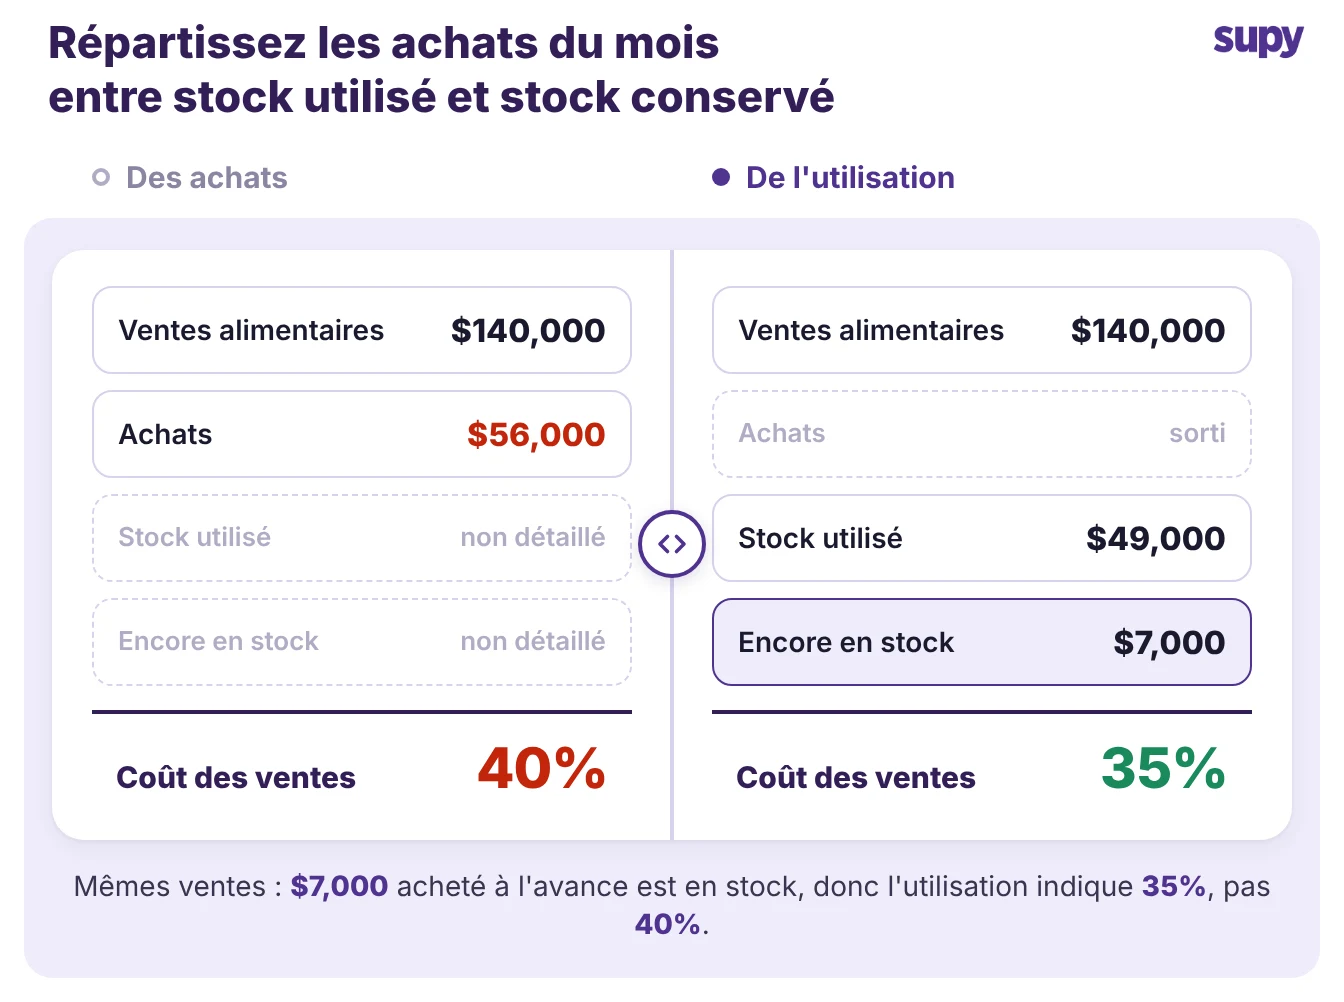
Le calcul à partir de la consommation le corrige. Il soustrait les 7 000 $ que vous détenez encore, de sorte que le résultat suit ce qui a quitté les étagères, pas ce qui est arrivé. Un chiffre basé sur les achats ne peut que vous dire ce que vous avez dépensé ce mois-là, jamais si la cuisine l'a bien utilisé.
À quelle fréquence compter pour que le chiffre ait du sens
Le chiffre de consommation ne vaut que ce que vaut l'inventaire qui le sous-tend. Le coût théorique des ventes, c'est-à-dire ce que vos recettes indiquent que la cuisine aurait dû consommer, est disponible chaque jour.
Le chiffre réel nécessite une prise d'inventaire. L'intervalle entre les inventaires correspond au délai avant de détecter un problème.
- Inventaire manuel. Un responsable des opérations réalisait une prise d'inventaire tous les 15 jours à la main. Un inventaire mensuel révélait un écart des semaines après qu'il avait commencé, trop tard pour agir.
- Compter plus souvent. Augmentez la fréquence des inventaires et le chiffre devient fiable. Les établissements qui réalisent moins de huit prises d'inventaire par an disposent de registres de stock exacts seulement environ un quart du temps (24,5 %), selon The Spread. Avec plus d'une prise d'inventaire par semaine (63 fois ou plus par an), les registres sont environ trois fois plus précis.
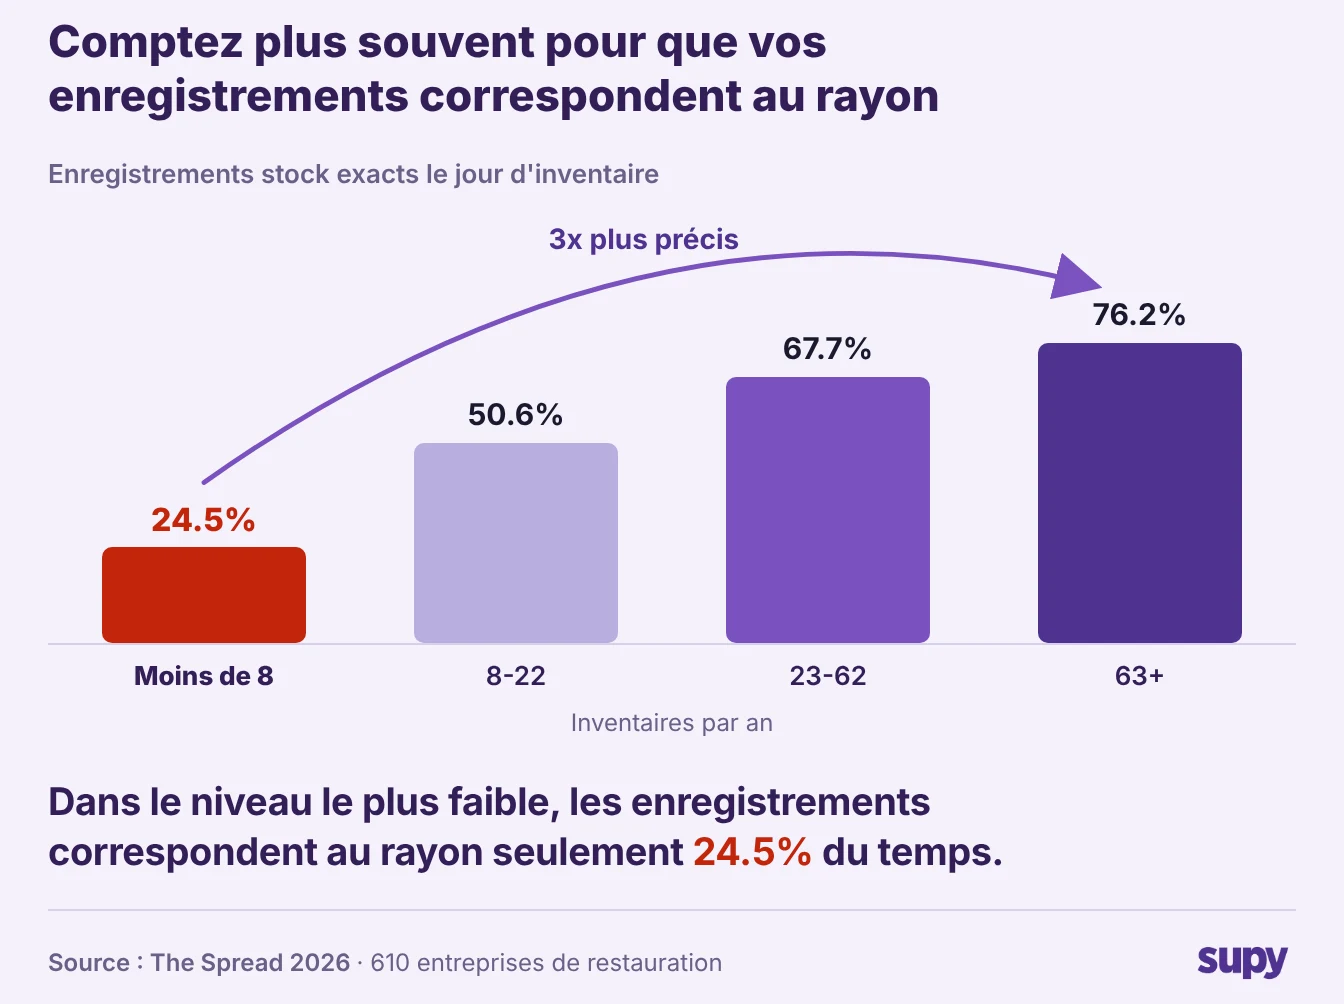
L'inventaire hebdomadaire est le plancher pratique pour une cuisine active. Il est suffisamment fréquent pour détecter un écart pendant qu'il se produit. Il maintient également chaque stock de clôture proche du prochain stock d'ouverture, de sorte que chaque résultat de coût des ventes repose sur un chiffre récent.
Ce que cache un résultat de groupe consolidé
Un résultat de groupe unique cache les sites dépassant l'objectif, ce qui vous empêche d'identifier quelle cuisine inspecter. Consolidez cinq sites en un seul coût des ventes de 42 % et vous ne voyez plus la cuisine à 50 % derrière celle à 35 %. Sur un groupe de neuf sites, le résultat allait de 35 % à 50 %, pourtant le 42 % consolidé semblait correct.
L'écart entre sites représente de l'argent réel. Prenez un site réalisant 180 000 $ par mois. Un écart de 5 à 10 points sur son coût des ventes représente 9 000 $ à 18 000 $ en un seul mois. Personne ne pouvait en expliquer la raison. Lu par site, vous savez dans quelle cuisine entrer ; lu de façon consolidée, vous savez seulement que quelque chose, quelque part, ne va pas.
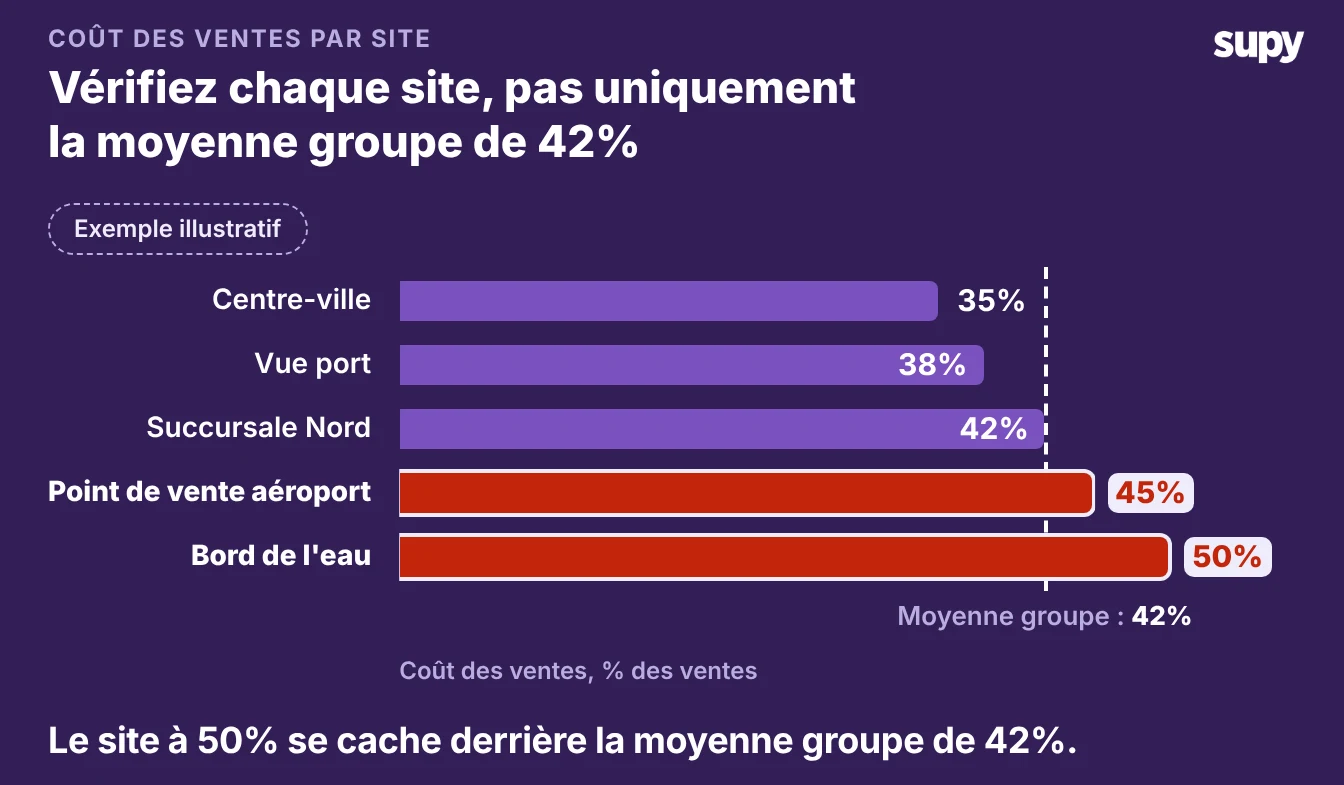
Les Analyses Supy rapportent le coût des ventes par site, par catégorie et par plat, ce qui permet à un manager de voir dans quelle filiale entrer. Le chiffre de groupe reste pertinent pour la direction, mais c'est le chiffre par site sur lequel vous pouvez agir cette semaine.
Comparez le coût réel des ventes à ce que les recettes prédisent
Le coût réel des ventes vous indique ce que la cuisine a dépensé. Il ne vous dit pas si c'était justifié.
- Comparaison avec le coût théorique. Pour cela, comparez-le avec le coût théorique des ventes, c'est-à-dire ce que vos recettes indiquent que la cuisine aurait dû utiliser pour les plats vendus. L'écart entre les deux est votre écart d'inventaire, et sa cause indique où se situe la perte d'argent.
- Aligner les articles. Alignez les deux par article pour voir où se situe l'écart.
| Article | Coût théorique | Coût réel | Écart |
|---|---|---|---|
| Farine | 9 500 $ | 3 100 $ | -6 400 $ |
| Huile de cuisson | 8 000 $ | 3 200 $ | -4 800 $ |
| Sucre | 8 000 $ | 4 500 $ | -3 500 $ |
| Total | 25 500 $ | 10 800 $ | -14 700 $ |
Un écart important n'est pas une économie. Le coût théorique et le coût réel étaient séparés de 14 700 $ pour une cuisine : 25 500 $ contre 10 800 $. Cela signifie que les recettes et les registres de stock ne décrivaient pas la même réalité.
Farine comptée en sacs contre une recette écrite en kilogrammes, une sous-recette que personne n'avait rattachée : corrigez d'abord les données, puis lisez l'écart. Une fois les deux alignés, l'écart restant est réel et vous pouvez le rattacher aux pertes, aux portions excessives ou à un prix fournisseur que vous n'aviez pas détecté.
Par où commencer
Commencez par un site et un mois. Calculez le coût des ventes à partir du stock d'ouverture plus les achats moins le stock de clôture, divisez par le CA, et vous obtenez un résultat comme les 35 % ci-dessus. Comparez-le à l'objectif que votre groupe s'est fixé, pas à une moyenne sectorielle, et suivez la tendance.
Rendez-vous dans le site qui dépasse son propre objectif de deux à trois points deux mois de suite, avant la prochaine prise d'inventaire. Réalisez des inventaires hebdomadaires pour détecter ce glissement pendant que vous pouvez encore agir.
Supy rapporte en temps réel le coût des ventes et le ratio coût matière (food cost) au niveau du groupe, du site et de la catégorie de menu. Il affiche l'écart entre coût théorique et coût réel ainsi que les pertes par type, site et article. Le chiffre par filiale et sa cause sont visibles d'un coup d'œil, sans réconciliation Excel.