Wareneinsatz in der Gastronomie: Berechnung aus dem Verbrauch, nicht aus Einkäufen

Wareneinsatz aus dem tatsächlichen Küchenverbrauch berechnen
Berechnen Sie den Wareneinsatz Ihres Restaurants aus dem Verbrauch der Küche – nicht aus Einkäufen: Anfangsbestand plus Einkäufe minus Endbestand. Bei $140.000 Umsatz entsprechen $49.000 verbrauchter Warenbestand einem Wareneinsatz von 35 % – eine Kennzahl, auf die Sie reagieren können. Dieser Artikel zeigt, wie diese Rechnung funktioniert, wie oft gezählt werden sollte und wie die Auswertung je Standort aussieht.
Die Formel ist einzeilig. Anfangsbestand plus Einkäufe minus Endbestand ergibt den von der Küche verbrauchten Bestand. Dividiert durch den Umsatz des Zeitraums erhalten Sie den Wareneinsatz als Prozentsatz.
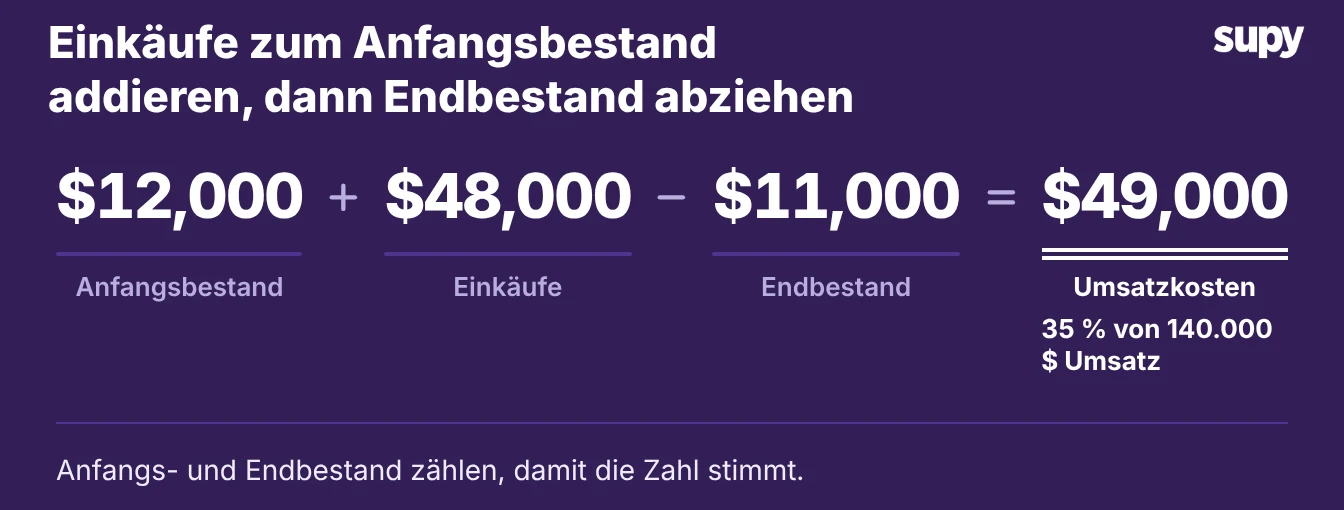
Angewendet auf echte Zahlen: Ein Standort startet den Monat mit $12.000 Bestand, erhält $48.000 an Lieferungen und zählt am Ende $11.000 Restbestand. Er hat $49.000 verbraucht – bei $140.000 Umsatz sind das 35 %.
Die Inventur an jedem Ende ist das, was die Kennzahl belastbar macht. Ohne Schluss-Inventur schätzen Sie, was übrig ist, sodass die gemeldete Zahl nicht mehr dem entspricht, was die Küche tatsächlich verbraucht hat. Der Wareneinsatz fließt direkt in Ihre Lebensmittelkosten-Quote ein, sodass eine ungenaue Inventur beide Zahlen gleichzeitig verschiebt.
Warum Einkaufssummen die falsche Zahl liefern
Ein aus Einkaufssummen berechneter Wareneinsatz schwankt mit dem Einkaufsverhalten, nicht mit dem Küchenverbrauch.
Eine Bäckereigruppe mit neun Standorten ermittelte ihre Kennzahl aus den Einkaufssummen der Buchhaltung. Die Zahl stieg und fiel dann mit dem Lieferzeitpunkt und zeigte nie, ob die Gerichte das Wareneinsatz-Ziel der Gruppe trafen.
Ein einkaufsbasierter Wert schlägt fehl, wenn Einkauf und Küchenverbrauch in verschiedene Monate fallen. Angenommen, die Filiale kauft auf Vorrat für eine Aktion und nimmt $56.000 an Lieferungen entgegen, während die Küche noch $49.000 Bestand verbraucht.
Nur anhand der Einkäufe berechnet, sieht der Wareneinsatz wie 40 % des Umsatzes aus. Aus dem Verbrauch berechnet, sind es 35 %.
Die zusätzlichen $7.000 flossen nicht in Gerichte. Sie lagen als Endbestand im Lager und warteten auf den nächsten Monat.

Die verbrauchsbasierte Berechnung erkennt das. Sie zieht die $7.000 ab, die Sie noch halten, sodass die Kennzahl abbildet, was das Regal verlassen hat – nicht was an der Tür ankam. Eine einkaufsbasierte Zahl sagt Ihnen nur, was Sie in dem Monat ausgegeben haben, nie ob die Küche es sinnvoll eingesetzt hat.
Wie oft zählen, damit die Zahl aussagekräftig bleibt
Der Verbrauchswert ist nur so gut wie die zugrunde liegende Inventur. Der theoretische Wareneinsatz – was Ihre Rezepte für die Küche vorgeben – ist täglich verfügbar.
Der tatsächliche Wert braucht eine Inventur. Der Abstand zwischen Inventuren ist die Zeit, die Sie brauchen, um ein Problem zu erkennen.
- Manuelle Zählung. Ein Betriebsleiter zählte alle 15 Tage von Hand. Eine monatliche Inventur zeigte eine Abweichung erst Wochen nach ihrem Beginn – zu spät zum Handeln.
- Häufiger zählen. Wer häufiger zählt, erhält belastbarere Zahlen. Betriebe, die weniger als achtmal im Jahr zählen, haben an nur etwa einem Viertel ihrer Zähltage genaue Lagerbestände – 24,5 % – laut The Spread. Wer häufiger als wöchentlich zählt, also 63 oder mehr Mal im Jahr, erzielt etwa dreimal so genaue Aufzeichnungen.

Wöchentlich ist die praktische Untergrenze für eine ausgelastete Küche. Es ist häufig genug, um eine Abweichung zu erkennen, während sie noch passiert, und hält jeden Endbestand nah am nächsten Anfangsbestand, sodass jeder Wareneinsatz auf einer frischen Zahl basiert.
Was ein zusammengefasster Gruppenwert verbirgt
Ein einzelner Gesamtwert verbirgt die Standorte über dem Ziel, sodass Sie nicht erkennen, welche Küche überprüft werden muss. Fünf Standorte zu einem Wareneinsatz von 42 % zusammenzufassen lässt die Küche bei 50 % hinter der mit 35 % verschwinden. Bei einer Gruppe mit neun Standorten reichte die Spanne von 35 % bis 50 %, doch der zusammengefasste Wert von 42 % wirkte gesund.
Der Unterschied zwischen Standorten hat realen Geldwert. Nehmen Sie eine Filiale mit $180.000 monatlichem Umsatz. Eine Schwankung von 5 bis 10 Prozentpunkten beim Wareneinsatz entspricht $9.000 bis $18.000 in einem Monat. Niemand konnte sagen warum. Standortweise lesen Sie, welche Küche Sie aufsuchen müssen; im Gesamtwert wissen Sie nur, dass irgendwo etwas nicht stimmt.

Das Controlling von Supy weist den Wareneinsatz je Standort, Kategorie und Gericht aus, sodass ein Manager sehen kann, welche Filiale er aufsuchen soll. Der Gesamtwert ist weiterhin für die Geschäftsführung relevant, aber der Standortwert ist der, auf den Sie diese Woche reagieren können.
Tatsächlichen Wareneinsatz gegen Rezept-Prognosen lesen
Der tatsächliche Wareneinsatz zeigt, was die Küche ausgegeben hat. Er sagt nicht, ob das richtig war.
- Mit dem theoretischen Wert vergleichen. Stellen Sie ihn dem theoretischen Wareneinsatz gegenüber – dem, was Ihre Rezepte für die verkauften Gerichte vorgeben. Die Lücke zwischen beiden ist Ihre Abweichung, und ihre Ursache ist der Ort, an dem das Geld steckt.
- Positionen gegenüberstellen. Stellen Sie beide positionsweise gegenüber, um zu sehen, wo die Abweichung liegt.
| Artikel | Theoretisch | Tatsächlich | Abweichung |
|---|---|---|---|
| Mehl | $9.500 | $3.100 | -$6.400 |
| Speiseöl | $8.000 | $3.200 | -$4.800 |
| Zucker | $8.000 | $4.500 | -$3.500 |
| Gesamt | $25.500 | $10.800 | -$14.700 |
Eine große Abweichung ist keine Einsparung. Bei einer Küche lagen theoretischer und tatsächlicher Wareneinsatz $14.700 auseinander – $25.500 gegenüber $10.800. Das bedeutete, dass Rezepte und Lageraufzeichnungen nicht dasselbe abbildeten.
Mehl in Säcken gezählt gegen ein in Kilogramm geschriebenes Rezept, ein Unterrezept, das niemand zugeordnet hatte: Bereinigen Sie die Daten zuerst, dann lesen Sie die Abweichung. Sobald beide übereinstimmen, ist die verbleibende Abweichung real, und Sie können sie auf Schwund, Überportionierung oder einen Lieferantenpreis zurückführen, den Sie nicht bemerkt haben.
Wo anfangen
Beginnen Sie mit einem Standort und einem Monat. Berechnen Sie den Wareneinsatz aus Anfangsbestand plus Einkäufe minus Endbestand, dividiert durch Umsatz, und Sie erhalten eine Zahl wie die obigen 35 %. Setzen Sie diese gegen das von Ihrer Gruppe gewählte Ziel – nicht gegen einen Branchendurchschnitt – und beobachten Sie den Trend.
Suchen Sie die Filiale auf, die zwei oder drei Prozentpunkte über ihrem eigenen Ziel liegt, und das zwei Monate in Folge – vor der nächsten Inventur. Zählen Sie wöchentlich, damit Sie diese Abweichung noch erkennen, solange Sie etwas dagegen unternehmen können.

Supy weist den Live-Wareneinsatz und die Lebensmittelkosten-Quote auf Gruppen-, Standort- und Menükategorieebene aus. Es zeigt theoretische gegenüber tatsächlicher Abweichung sowie Schwund nach Art, Standort und Artikel. Den Standortwert und seine Ursache sehen Sie direkt, ohne Excel-Abgleich.