تكلفة مبيعات المطاعم: احسبها من الاستهلاك لا من المشتريات

حساب تكلفة المبيعات من ما استهلكته المطبخ
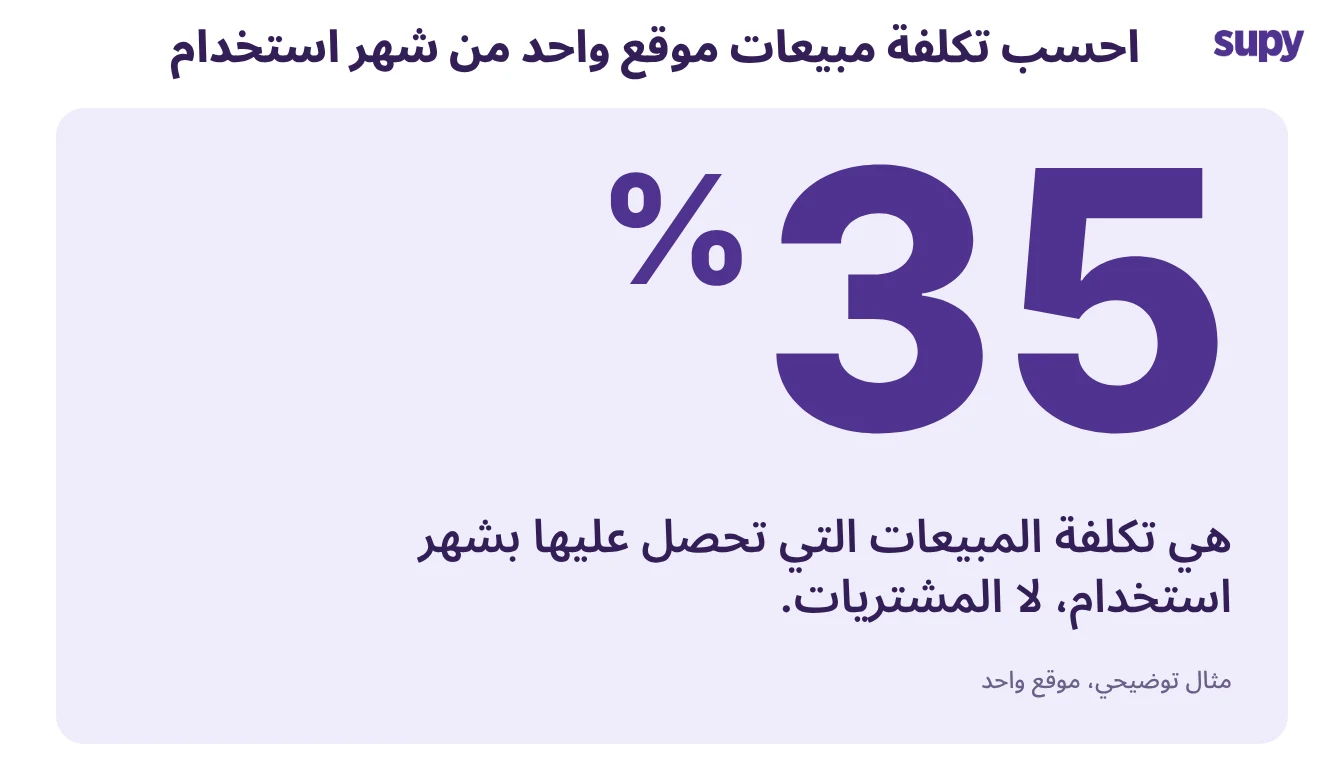
احسب تكلفة مبيعات مطعمك مما استهلكته المطبخ لا مما اشتريته: مخزون البداية زائد المشتريات ناقص مخزون النهاية. على إيرادات بقيمة $140,000، يمثّل $49,000 من المخزون المستهلَك تكلفة مبيعات بنسبة 35% – رقم يمكنك التصرف بناءً عليه. تشرح هذه المقالة كيفية إجراء هذا الحساب، وتكرار الجرد المناسب، وطريقة قراءة هذا الرقم لكل موقع.
الصيغة من سطر واحد. مخزون البداية زائد المشتريات ناقص مخزون النهاية يعطيك المخزون الذي استهلكته المطبخ. قسّم ذلك على إيرادات الفترة لتحصل على تكلفة المبيعات كنسبة مئوية.

طبّقها على أرقام حقيقية: يفتح موقع الشهر بمخزون بقيمة $12,000، ويستلم توصيلات بقيمة $48,000، ويحصي $11,000 متبقياً في نهاية الشهر. استهلك $49,000، وهو ما يمثل 35% من إيرادات $140,000.
الجرد في كل طرف هو ما يجعل الرقم موثوقاً. بدون جرد النهاية أنت تخمّن ما تبقّى، فالرقم الذي تُبلّغ عنه لا يطابق ما فعلته المطبخ فعلياً. تكلفة المبيعات تتغذّى مباشرةً على نسبة تكلفة الغذاء، لذا يحرّك الجرد غير الدقيق كلا الرقمين في آنٍ واحد.
لماذا تعطيك إجماليات المشتريات رقماً خاطئاً
تكلفة المبيعات المبنية على إجماليات المشتريات تتحرك مع قرارات الشراء لا مع ما استهلكته المطبخ.
احتسبت مجموعة مخابز من تسعة مواقع رقمها من إجماليات المشتريات في الحسابات، فارتفع الرقم وانخفض مع توقيت التوصيل، ولم يُظهر قط ما إذا كانت الأطباق تحقق هدف تكلفة الغذاء للمجموعة.
يُخطئ الرقم المبني على المشتريات حين تقع مشترياتك واستهلاك المطبخ في أشهر مختلفة. افترض أن الفرع يشتري مسبقاً لعرض ترويجي ويستلم $56,000 من التوصيلات بينما لا تزال المطبخ تستهلك $49,000 من المخزون.
مقروءاً من المشتريات وحدها، تبدو تكلفة المبيعات كأنها 40% من الإيرادات. محسوبةً من الاستهلاك، هي 35%.
الـ$7,000 الإضافية لم تذهب إلى الأطباق. بقيت في مخزون النهاية تنتظر الاستخدام في الشهر التالي.
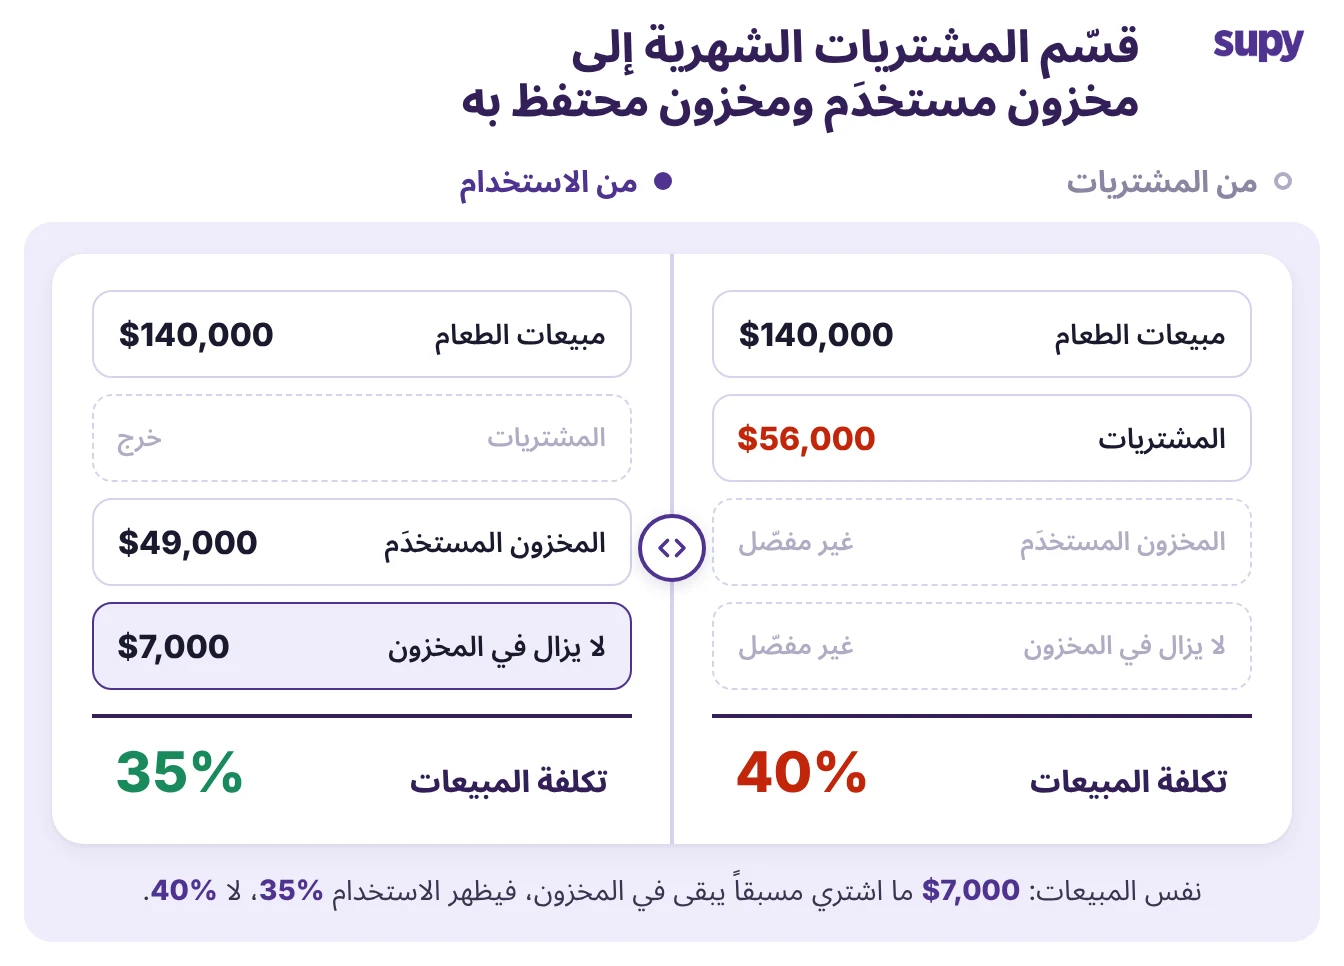
الحساب من الاستهلاك يرصد ذلك. يطرح الـ$7,000 التي لا تزال بحوزتك، فيتتبع الرقم ما غادر الأرفف لا ما وصل إلى الباب. الرقم المبني على المشتريات لا يخبرك إلا بما أنفقته ذلك الشهر، لكنه لا يخبرك أبداً بما إذا أحسنت المطبخ استخدامه.
كم مرة تجري الجرد لكي يكون الرقم ذا معنى
رقم الاستهلاك لا يكون موثوقاً إلا بقدر الجرد الذي يستند إليه. تكلفة المبيعات النظرية – ما تُحدده وصفاتك كاستهلاك متوقع للمطبخ – متاحة كل يوم.
الرقم الفعلي يحتاج إلى عملية جرد. الفجوة بين عمليات الجرد هي الوقت الذي تنتظره لرؤية مشكلة.
- الجرد اليدوي. أجرى أحد مديري العمليات الجرد كل 15 يوماً يدوياً. أظهر الجرد الشهري انحرافاً بعد أسابيع من بدئه – بعد فوات الأوان للتصرف.
- الجرد الأكثر تكراراً. كلما أجريت الجرد بتكرار أكبر كان الرقم أكثر موثوقية. الشركات التي تجري الجرد أقل من ثماني مرات في السنة لديها سجلات مخزون دقيقة في ربع أيام العدّ فقط، أي 24,5%، وفقاً لـ The Spread. من يجري الجرد أكثر من مرة أسبوعياً، أي 63 مرة أو أكثر سنوياً، تكون سجلاته أدقّ بنحو ثلاثة أضعاف.

الأسبوعي هو الحد الأدنى العملي للمطبخ المزدحمة. يكفي لرصد الانحراف حين يحدث، ويُبقي كل جرد نهاية قريباً من جرد البداية التالي، فيستند كل رقم تكلفة مبيعات إلى بيانات حديثة.
ما يخفيه الرقم المجمّع على مستوى المجموعة
الرقم المجمّع الواحد يخفي المواقع التي تتجاوز الهدف، فلا تعرف أي مطبخ تراجع. دمج خمسة مواقع في تكلفة مبيعات واحدة بنسبة 42% يجعل المطبخ عند 50% تختفي خلف التي عند 35%. في مجموعة من تسعة مواقع تراوح الرقم بين 35% و50%، غير أن المجمّع 42% بدا صحيحاً.
الفارق بين المواقع يساوي مالاً حقيقياً. خذ فرعاً يحقق $180,000 في الشهر. تباين من 5 إلى 10 نقاط في تكلفة المبيعات يعني $9,000 إلى $18,000 في شهر واحد. لم يكن أحد يعرف السبب. مقروءاً لكل موقع على حدة، تعرف أي مطبخ تدخل إليها؛ مقروءاً مجمّعاً، لا تعرف إلا أن شيئاً ما، في مكان ما، لا يسير على ما يرام.
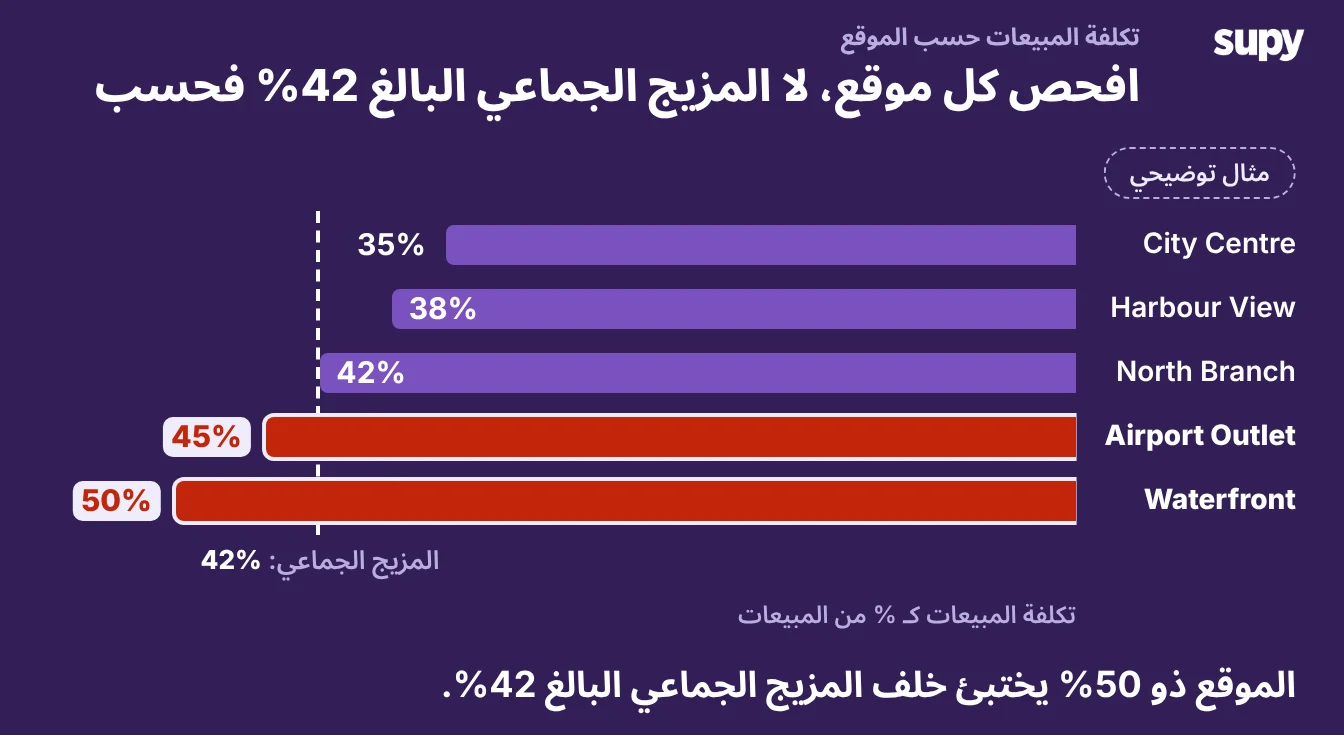
التقارير التحليلية في Supy تعرض تكلفة المبيعات لكل موقع وفئة وطبق، ليرى المدير أي فرع يزور. الرقم الإجمالي للمجموعة لا يزال مهماً للإدارة، لكن رقم الموقع هو الذي يمكنك التصرف بناءً عليه هذا الأسبوع.
مقارنة تكلفة المبيعات الفعلية بتوقعات الوصفات
تكلفة المبيعات الفعلية تخبرك بما أنفقته المطبخ. لا تخبرك بما إذا كان ذلك صحيحاً.
- المقارنة مع النظري. لذلك، قارنها بتكلفة المبيعات النظرية – ما تُحدده وصفاتك كاستهلاك متوقع للأطباق المباعة. الفجوة بين الاثنتين هي التباين، وسببه هو المكان الذي يختبئ فيه المال.
- محاذاة البنود. حاذِ الاثنتين بنداً بنداً لترى أين يكمن التباين.
| بند | النظري | الفعلي | التباين |
|---|---|---|---|
| دقيق | $9,500 | $3,100 | -$6,400 |
| زيت الطهي | $8,000 | $3,200 | -$4,800 |
| سكر | $8,000 | $4,500 | -$3,500 |
| الإجمالي | $25,500 | $10,800 | -$14,700 |
التباين الكبير ليس وفراً. بلغ التباين بين النظري والفعلي $14,700 في إحدى المطابخ – $25,500 مقابل $10,800. وهذا يعني أن الوصفات وسجلات المخزون لم تكن تصف الشيء ذاته.
الدقيق مُحصى بالأكياس مقابل وصفة مكتوبة بالكيلوغرام، ووصفة فرعية لم يربطها أحد: أصلح البيانات أولاً ثم اقرأ التباين. حين يتطابق الرقمان، يكون التباين المتبقي حقيقياً، ويمكنك إرجاعه إلى الهدر أو الإفراط في تقديم الحصص أو سعر مورّد لم تنتبه إليه.
من أين تبدأ
ابدأ بموقع واحد وشهر واحد. احسب تكلفة المبيعات من مخزون البداية زائد المشتريات ناقص مخزون النهاية، مقسوماً على الإيرادات، وستحصل على رقم كالـ35% المذكورة أعلاه. قارنه بالهدف الذي اختارته مجموعتك لا بمتوسطات القطاع، وراقب الاتجاه.
ادخل إلى الفرع الذي يتجاوز هدفه الخاص بنقطتين أو ثلاث نقاط لمدة شهرين متتاليين، قبل الجرد التالي. أجرِ الجرد أسبوعياً حتى ترصد هذا الانجراف بينما لا تزال قادراً على التصرف.
Supy يعرض تكلفة المبيعات ونسبة تكلفة الغذاء مباشرةً على مستوى المجموعة والموقع وفئة القائمة. يُظهر التباين بين النظري والفعلي والفاقد حسب النوع والموقع والبند. التقارير الخاصة بكل فرع وأسبابها أمامك مباشرةً دون الحاجة إلى مطابقة Excel.