Repas du personnel et déchets de préparation : comment suivre et chiffrer les deux
Où vont vraiment les repas du personnel et les déchets de préparation
Les repas du personnel et les déchets de préparation sont des stocks qui quittent la cuisine sans vente derrière eux. Un repas du personnel, ce sont les ingrédients consommés par l'équipe. Les déchets de préparation, ce sont les parures, les chutes et le gaspillage perdus lors de la mise en place des produits pour le service.
Ni l'un ni l'autre n'apparaît en tant que chiffre d'affaires. Si vous ne les enregistrez pas, le système ne défalque jamais les stocks utilisés. Ces stocks manquants remontent plus tard sous forme d'écart inexpliqué. Ils font paraître le coût matière plus mauvais que ce que la cuisine a réellement produit.
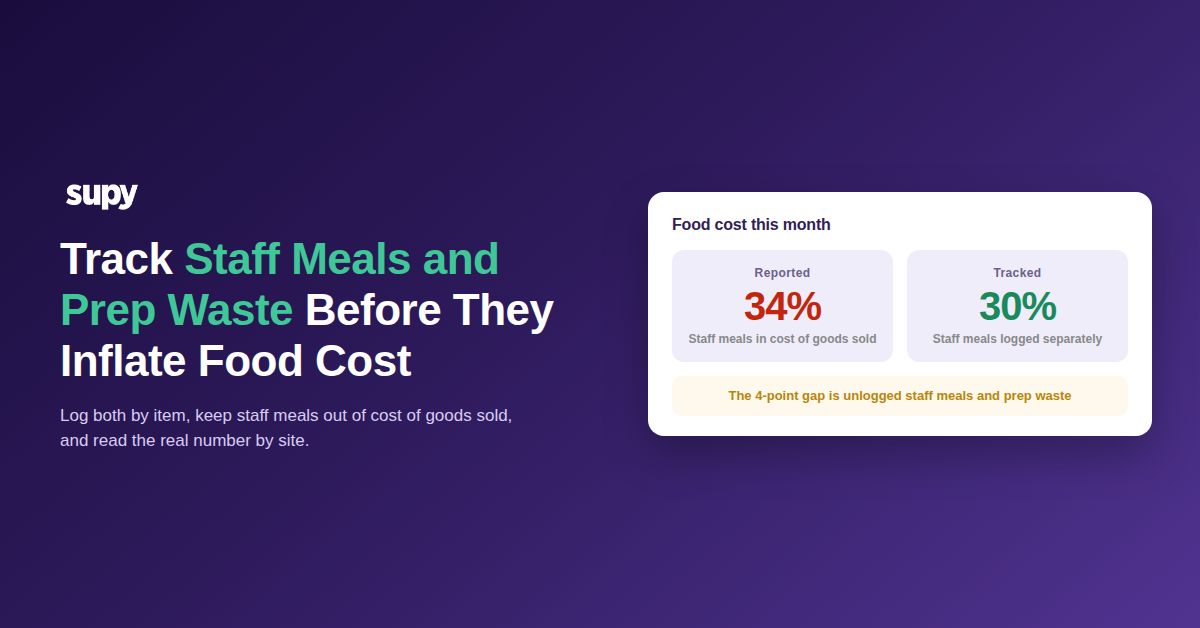
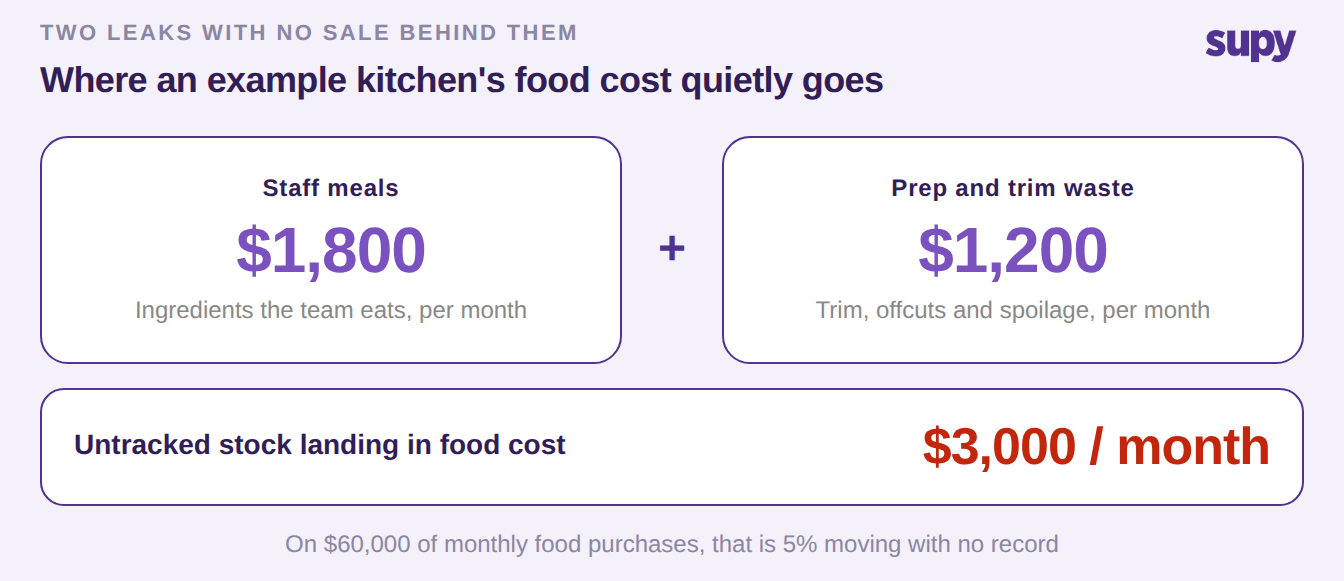
C'est pourquoi ils comptent davantage que leur taille ne le laisse supposer. Prenons une cuisine exemple qui achète 60 000 $ de denrées par mois. Les repas du personnel autour de 3 % et les déchets de préparation et parures autour de 2 % représentent environ 3 000 $ de stock par mois. Sans suivi, ces 3 000 $ ne disparaissent pas. Ils atterrissent dans le coût matière comme un écart inexpliqué. Une cuisine qui tourne vraiment à 30 % peut afficher 34 %. L'équipe cherche alors un problème qui n'est en réalité que du mouvement non enregistré.
Empêchez le bouton forfaitaire du personnel de masquer les coûts des repas
La façon la plus courante de perdre des repas du personnel est le bouton "repas du personnel" à prix fixe sur la caisse. Il est enregistré comme un "repas du personnel" à prix forfaitaire sans lien avec des articles de menu spécifiques. Il enregistre donc une valeur de vente mais ne dit jamais au système de gestion des stocks quels ingrédients ont été utilisés. Le stock n'est jamais diminué de ce que l'équipe a mangé. Faites cela plusieurs fois par jour sur plusieurs établissements et les chiffres de stock s'éloignent de la réalité.
Il existe deux solutions propres, et les deux maintiennent le livre de stock honnête. Premièrement, enregistrez les repas du personnel via la caisse comme les articles de menu réels consommés par l'équipe. Le lien point de vente diminue alors automatiquement les bons ingrédients. Deuxièmement, lorsqu'un repas n'est pas un article du menu, enregistrez-le comme une entrée de perte contre une catégorie de repas du personnel dédiée. Les ingrédients sortent quand même du stock. Vous pouvez aussi activer le paramètre qui convertit automatiquement un ticket annulé ou voided en enregistrement de perte. Une commande de personnel offerte ou annulée est alors capturée et chiffrée sans ressaisie.
| Comment le repas du personnel est enregistré | Le stock est-il diminué ? | Effet sur le coût matière |
|---|---|---|
| Bouton forfaitaire du personnel | Non | Stock sous-évalué, écart augmenté |
| Articles de menu réels via la caisse | Oui, automatiquement | Stock correct, coût dans le coût matière |
| Catégorie de perte repas du personnel | Oui | Stock correct, séparé du coût des marchandises vendues |
Enregistrez les déchets de préparation et de parures par article, pas par estimation
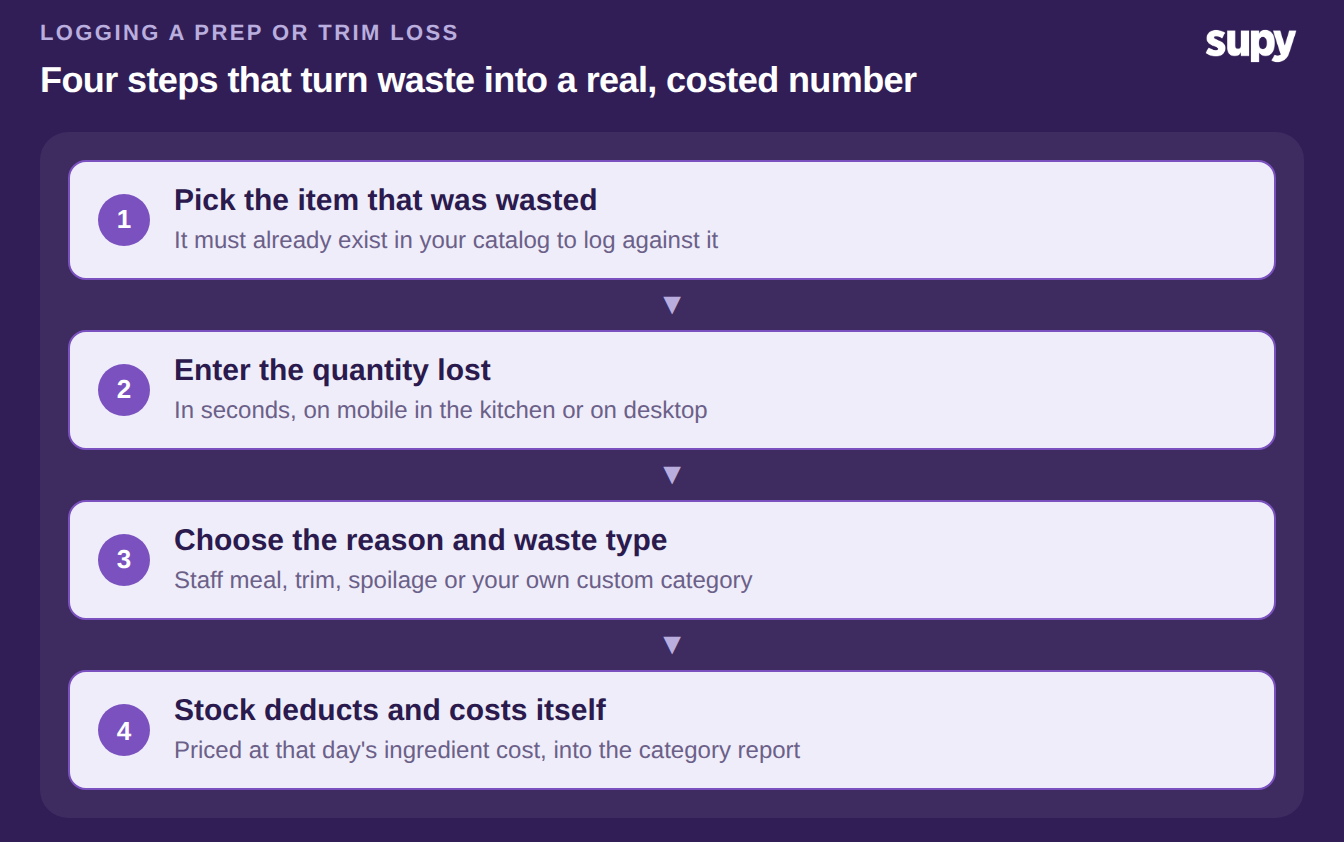
Les déchets de préparation nécessitent la même discipline. Enregistrez-les au moment où ils se produisent, pas en fin de mois. Saisissez chaque perte par article, quantité, motif et type de déchet en quelques secondes sur mobile ou ordinateur. Chaque entrée déduit du stock et chiffre la perte au prix de l'ingrédient de ce jour-là. Elle alimente ensuite une analyse d'impact sur les coûts en temps réel par établissement, période et catégorie. Les pertes au niveau de la recette sont décomposées en leurs ingrédients. Un lot gaspillé déduit chaque composant au prorata, et non comme une dépréciation vague. Vous pouvez aussi joindre une photo des marchandises avariées avant de les jeter. Notre guide sur le suivi du gaspillage alimentaire en restauration couvre la configuration plus large.
Une étape de configuration préalable est nécessaire. La sauter, c'est laisser les déchets de préparation invisibles. Un article ne peut être passé en perte que s'il existe dans le catalogue. Construisez donc votre référentiel articles et vos recettes de préparation avant que l'équipe ne commence à enregistrer contre eux. Un exploitant a généré des déchets considérables lors d'une dégustation de plus de quarante nouveaux plats. Il n'a pu rien enregistrer, car les nouveaux ingrédients n'avaient pas encore été créés. Pour les pertes récurrentes comme les parures quotidiennes, clonez un enregistrement de perte existant à une nouvelle date. Cela supprime la friction qui pousse les gens à arrêter de consigner.
Tenez les repas du personnel hors de votre pourcentage de coût matière
Enregistrer les repas du personnel corrige vos inventaires. Cela force aussi une décision sur votre pourcentage de coût matière. Un repas du personnel est-il un coût de vente ou un avantage pour le personnel ? Conservés dans le coût des marchandises vendues, les repas du personnel gonflent le pourcentage de coût matière que vous déclarez. Étiquetés dans une catégorie dédiée aux repas du personnel ou un indicateur de type dépense perte, l'utilisation sort quand même du stock. Mais le coût est séparé du coût des marchandises vendues. Votre pourcentage de coût matière reflète alors ce que vous avez réellement vendu. Ce seul choix fait apparaître ou disparaître le coût dans le coût matière. Faites-le délibérément, pas par accident.
Les catégories personnalisées rendent cela pratique dans un groupe. Deux catégories, Ventes et Offerts, sont intégrées et fixes. Chaque autre catégorie de motif peut être ajoutée, renommée ou masquée. Ainsi, les repas du personnel, la préparation, les parures et le gaspillage ont chacun leur propre ligne. Chaque ligne correspond à votre propre découpage par centre de coûts. Lisez le rapport d'impact sur les coûts par catégorie et vous voyez où vont vraiment les repas du personnel et les déchets de préparation. Le rapport les ventile par établissement et par période. Ils cessent de se cacher comme une masse inexpliquée dans l'écart de coût matière.
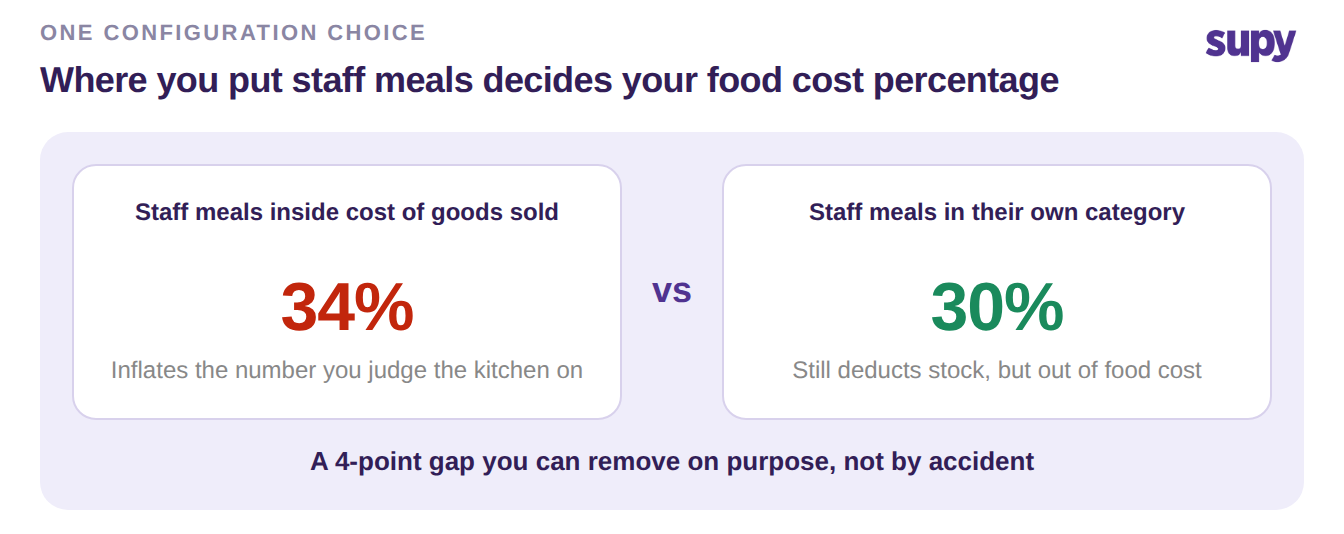
Chiffrez-le avant de changer quoi que ce soit. Prenez un mois d'achats alimentaires. Estimez la part allant aux repas du personnel et aux déchets de préparation, puis calculez-la. Dans l'exemple à 60 000 $, 5 % représentent environ 3 000 $ par mois que vous ne pouvez pas voir actuellement. Comparez ensuite votre pourcentage de coût matière déclaré à votre propre objectif pour l'établissement, pas à une moyenne du secteur. Traitez tout écart supérieur à environ 2 points comme méritant une investigation. La cuisine exemple montre un écart de 4 points, entre un vrai 30 % et un déclaré 34 %. C'est exactement ce que créent les repas du personnel et les déchets de préparation non enregistrés. Commencez à les enregistrer cette semaine et affectez-les à leurs propres catégories. L'écart se referme ou vous indique le prochain vrai problème.