وجبات الموظفين ونفايات التحضير في المطاعم: كيف تتابعها وتحسب تكلفتها
إلى أين تذهب وجبات الموظفين ونفايات التحضير فعلياً
وجبات الموظفين ونفايات التحضير هي مخزون يغادر المطبخ دون أي مبيعات وراءه. وجبة الموظف تعني المكونات التي يأكلها الفريق. أما نفايات التحضير فهي المقصوصات والمخلفات والتلف الناجم عن تجهيز المنتجات للخدمة.
لا يظهر أيٌّ منهما في الإيرادات. إذا لم تسجّلهما، لن يخصم النظام أبداً المخزون الذي استُهلك. يظهر هذا المخزون المفقود لاحقاً على شكل التباين غير المفسَّر، مما يجعل تكلفة الغذاء تبدو أسوأ مما أدّاه المطبخ فعلياً.
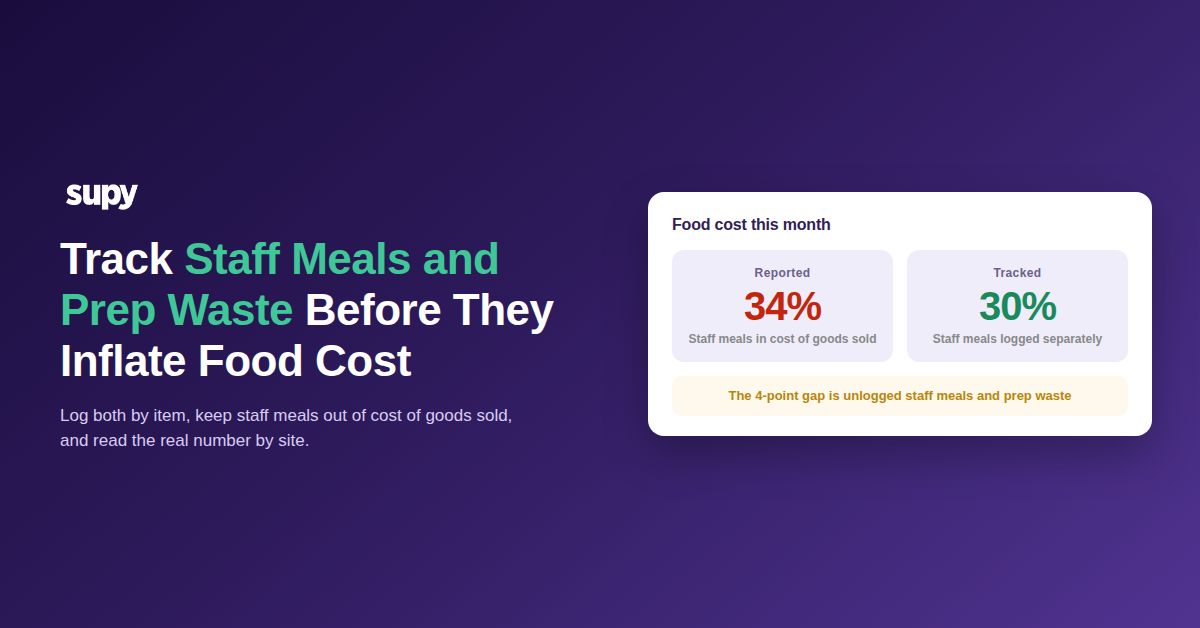
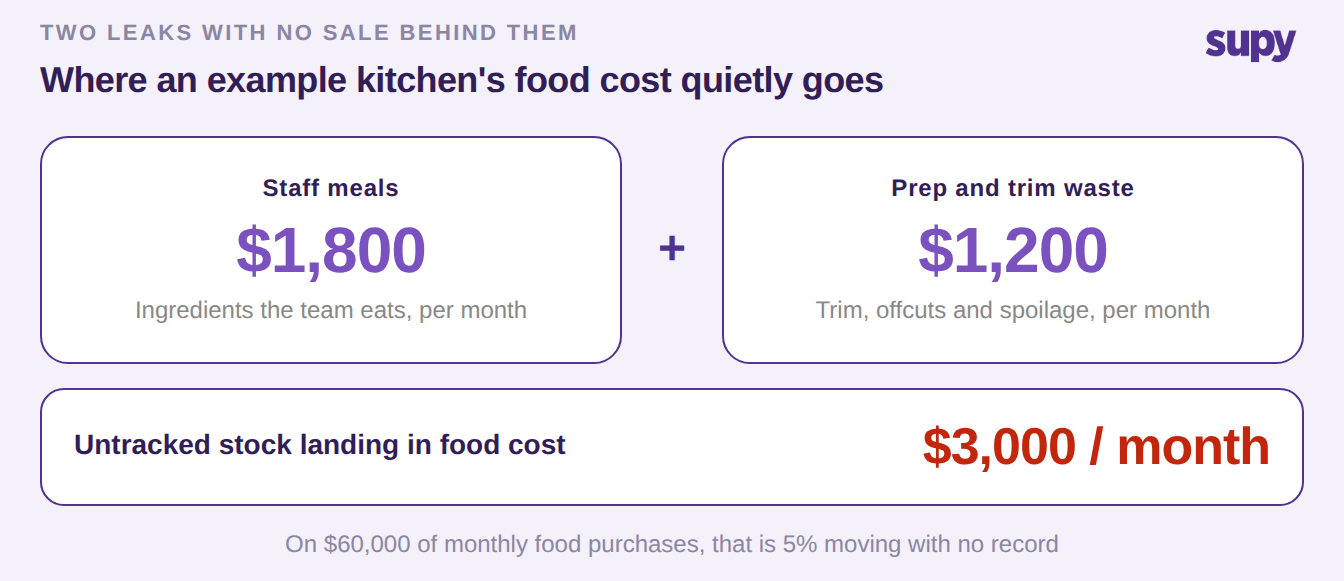
هذا هو السبب في أنهما يهمّان أكثر مما يوحي حجمهما. خذ مطبخاً مثالياً يشتري 60,000 دولار من الغذاء شهرياً. وجبات الموظفين بنسبة 3% ونفايات التحضير والمقصوصات بنسبة 2% تُضيفان نحو 3,000 دولار من المخزون شهرياً. وإذا لم يُسجَّلا، فهذه الـ 3,000 دولار لن تختفي، بل ستنزل في تكلفة الغذاء كفجوة مجهولة. مطبخ يعمل فعلاً بنسبة 30% قد يُبلِّغ عن 34%. ثم يبحث الفريق عن مشكلة لا تعدو كونها حركة غير مسجَّلة.
أوقف زر الموظف الثابت عن إخفاء تكاليف الوجبات
أكثر طريقة شائعة يضيع فيها تتبع وجبات الموظفين هي زر "وجبة الموظف" ذو السعر الثابت في نقطة البيع. يُسجَّل كـ"وجبة موظف" بسعر محدد دون ربط بأصناف القائمة الفعلية. فيسجّل قيمة بيعية لكن لا يُخبر نظام إدارة المخزون قط بالمكونات المستخدمة، فلا يُخصَم المخزون مما أكله الفريق. افعل ذلك عدة مرات يومياً عبر الفروع وستنحرف أرقام المخزون عن الواقع.
ثمة حلّان نظيفان يُبقيان دفتر المخزون دقيقاً. أولاً: سجّل وجبات الموظفين عبر نقطة البيع كأصناف القائمة الفعلية التي أكلها الفريق، فيخصم الرابط مع نظام نقطة البيع المكونات الصحيحة تلقائياً. ثانياً: حين لا تكون الوجبة من القائمة، سجّلها كإدخال هدر في فئة وجبات موظفين مخصصة. وبإمكانك أيضاً تفعيل الإعداد الذي يحوّل تلقائياً الفاتورة الملغاة أو المُلغى منها إلى سجل هدر، فتُلتقَط أوامر الموظفين المجانية أو الملغاة وتُحتسَب دون إعادة إدخال.
| كيفية تسجيل وجبة الموظف | هل يُخصَم المخزون؟ | الأثر على تكلفة الغذاء |
|---|---|---|
| زر ثابت للموظف | لا | يُقلّل المخزون ويُضخّم التباين |
| أصناف القائمة الفعلية عبر نقطة البيع | نعم، تلقائياً | مخزون صحيح والتكلفة في تكلفة الغذاء |
| فئة هدر وجبات الموظفين | نعم | مخزون صحيح مفصول عن تكلفة الغذاء |
سجّل نفايات التحضير والمقصوصات بالصنف لا بالتخمين
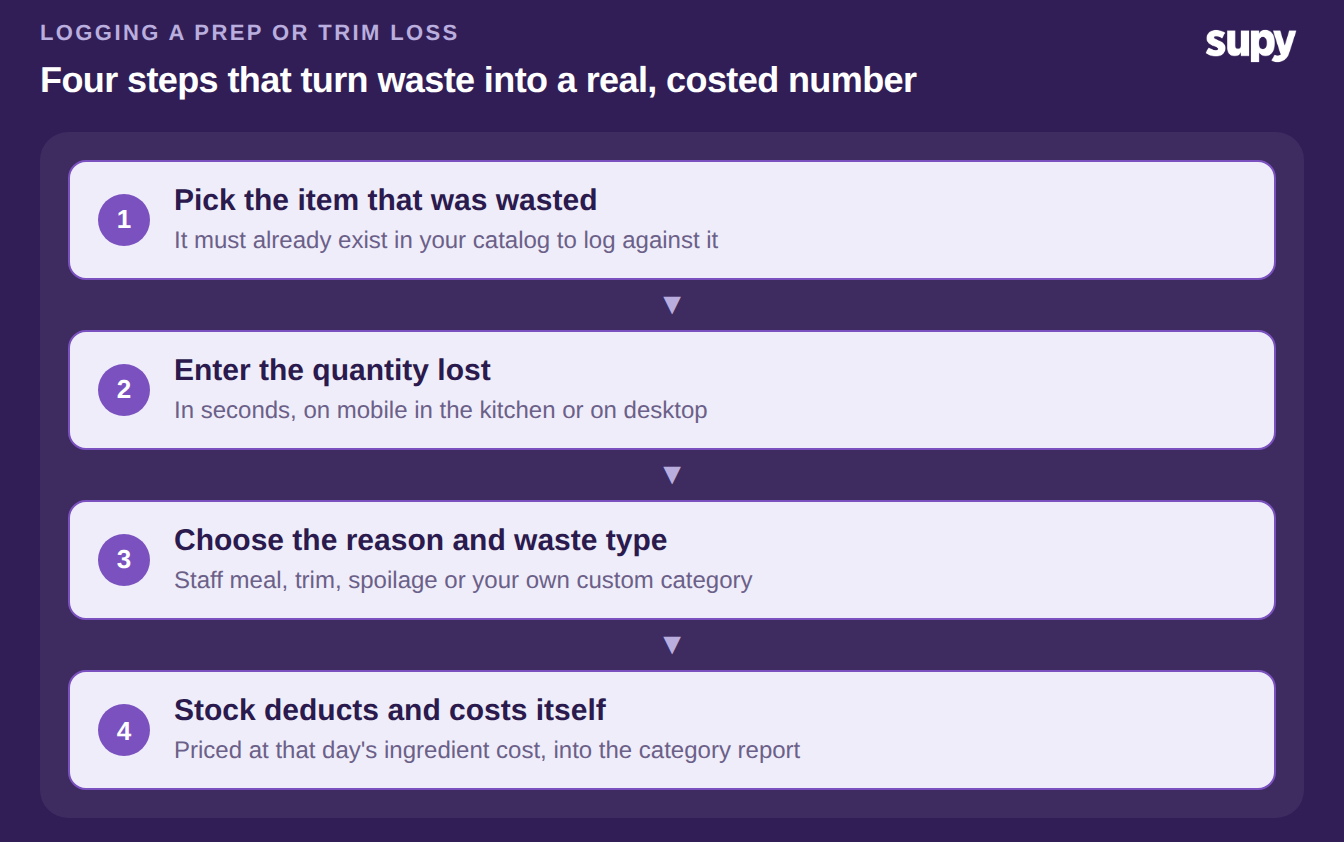
تحتاج نفايات التحضير إلى نفس الانضباط. سجّلها فور حدوثها لا في نهاية الشهر. أدخل كل خسارة بالصنف والكمية والسبب ونوع الهدر في ثوانٍ عبر الجوال أو الكمبيوتر. كل إدخال يخصم من المخزون ويحتسب الخسارة بسعر المكوّن في ذلك اليوم، ثم يُغذّي تحليل أثر التكلفة الحي حسب الفرع والفترة والفئة. تتحلل خسائر مستوى الوصفة إلى مكوناتها؛ فالدفعة المُهدَرة تخصم كل مكوّن بالتناسب لا كشطب مبهم. ويمكنك أيضاً إرفاق صورة للبضاعة التالفة قبل التخلص منها. يغطي دليلنا عن تتبع هدر الطعام في المطاعم الإعداد الشامل.
ثمة خطوة إعداد مسبقة لا غنى عنها، وتخطّيها يجعل نفايات التحضير غير مرئية. لا يمكن تسجيل هدر صنف ما إلا إذا كان موجوداً في الكتالوج، لذا ابنِ قائمة الأصناف الرئيسية ووصفات التحضير قبل أن يبدأ الفريق بالتسجيل. أحد المشغّلين نفث كميات كبيرة من الهدر خلال تذوق أكثر من أربعين طبقاً جديداً ولم يتمكن من تسجيل أيٍّ منها لأن المكونات الجديدة لم تُنشأ بعد. وللخسائر المتكررة كالمقصوصات اليومية، استنسخ سجل هدر سابق بتاريخ جديد للتخلص من الاحتكاك الذي يجعل الناس يتوقفون عن التسجيل.
أبقِ وجبات الموظفين خارج نسبة تكلفة الغذاء
تسجيل وجبات الموظفين يُصحّح أرقام مخزونك. كما يفرض قراراً واحداً حول نسبة تكلفة الغذاء: هل وجبة الموظف تكلفة بيع طعام أم مزية للموظف؟ إذا أُدرجت ضمن تكلفة البضاعة المباعة، تُضخّم وجبات الموظفين نسبة تكلفة الغذاء التي تُبلّغ عنها. أما إذا وُضعت في فئة وجبات موظفين مخصصة أو علامة مصروف من نوع الهدر، يخرج الاستهلاك من المخزون في كلتا الحالتين، لكن التكلفة تنفصل عن تكلفة البضاعة المباعة، فتعكس نسبة تكلفة الغذاء لديك ما بِعته فعلاً. هذا الاختيار الواحد يُظهر التكلفة أو يُخفيها من تكلفة الغذاء، فاتخذه بوعي لا بالصدفة.
الفئات المخصصة تجعل هذا عملياً عبر المجموعة. فئتان، المبيعات والمجانية، مدمجتان وثابتتان. كل فئة أسباب أخرى يمكن إضافتها أو تغيير اسمها أو إخفاؤها. هكذا تحصل وجبات الموظفين والتحضير والمقصوصات والتلف كل على سطرها الخاص يتوافق مع تقسيم مراكز التكلفة لديك. اقرأ تقرير أثر التكلفة بالفئة وسترى أين تذهب وجبات الموظفين ونفايات التحضير فعلاً. يُقسّم التقرير ذلك حسب الفرع والفترة، ويتوقف عن الاختباء كتلة مبهمة في فجوة تكلفة الغذاء.
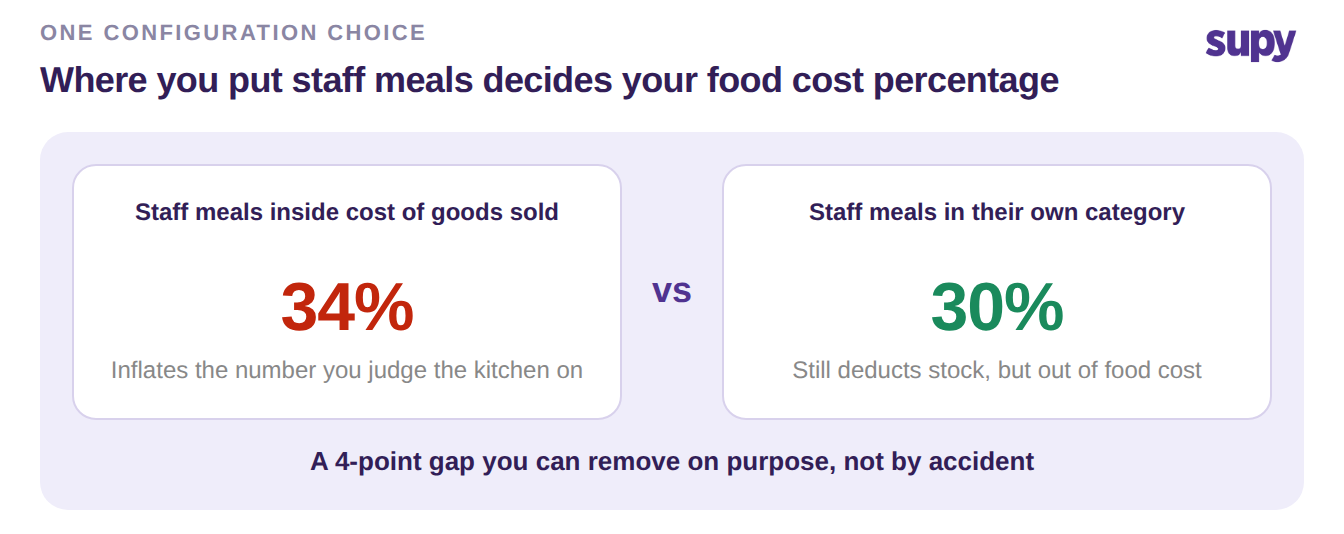
احسب الرقم قبل تغيير أي شيء. خذ شهراً من المشتريات الغذائية، قدّر الحصة الذاهبة لوجبات الموظفين ونفايات التحضير ثم سعّرها. في المثال بـ 60,000 دولار، تمثّل نسبة 5% نحو 3,000 دولار شهرياً لا تراها الآن. ثم قارن نسبة تكلفة الغذاء المُبلَّغ عنها بهدفك الخاص للموقع لا بمتوسط القطاع. عامل أي فجوة أوسع من نحو 2 نقطتَين على أنها تستحق التحقيق. يُظهر المطبخ المثالي فجوة 4 نقاط بين نسبة 30% الحقيقية ونسبة 34% المُبلَّغ عنها. هذا بالضبط ما تصنعه وجبات الموظفين ونفايات التحضير غير المسجَّلة. ابدأ تسجيل كليهما هذا الأسبوع وضعهما في فئاتهما الخاصة. إما أن تنغلق الفجوة أو تدلّك على المشكلة الحقيقية التالية.