
Procurement

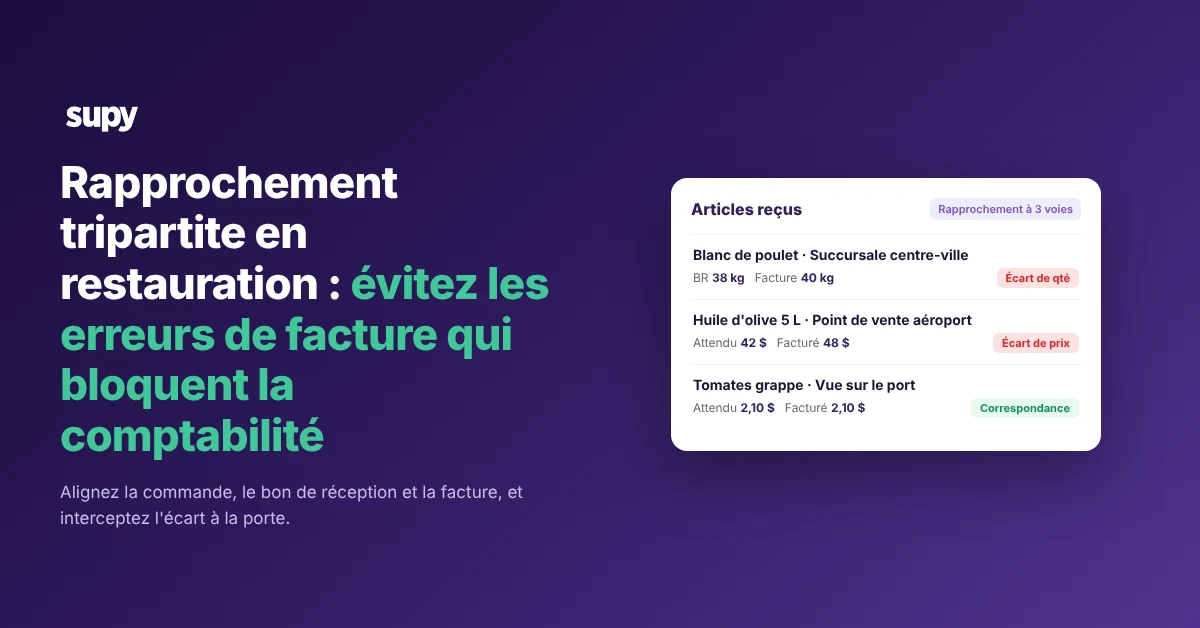
Rapprochement tripartite en restauration : évitez les erreurs de facture qui bloquent la comptabilité
Pourquoi le rapprochement tripartite échoue après la livraison, pas avant

Un rapprochement tripartite compare trois enregistrements pour la même commande. Il y a le bon de commande que vous avez envoyé, le bon de réception que votre équipe saisit à la réception, et la facture fournisseur qui arrive pour paiement. Lorsque les trois concordent sur la quantité et le prix, la facture peut être comptabilisée automatiquement. Le problème ne survient presque jamais à la commande. Il survient à la réception et juste après. Une quantité est modifiée, un prix est manquant, ou une charge est ajoutée que la commande ne contenait pas. Notre guide sur le rapprochement tripartite explique comment le processus est censé fonctionner ; cet article porte sur les cinq endroits où il déraille.
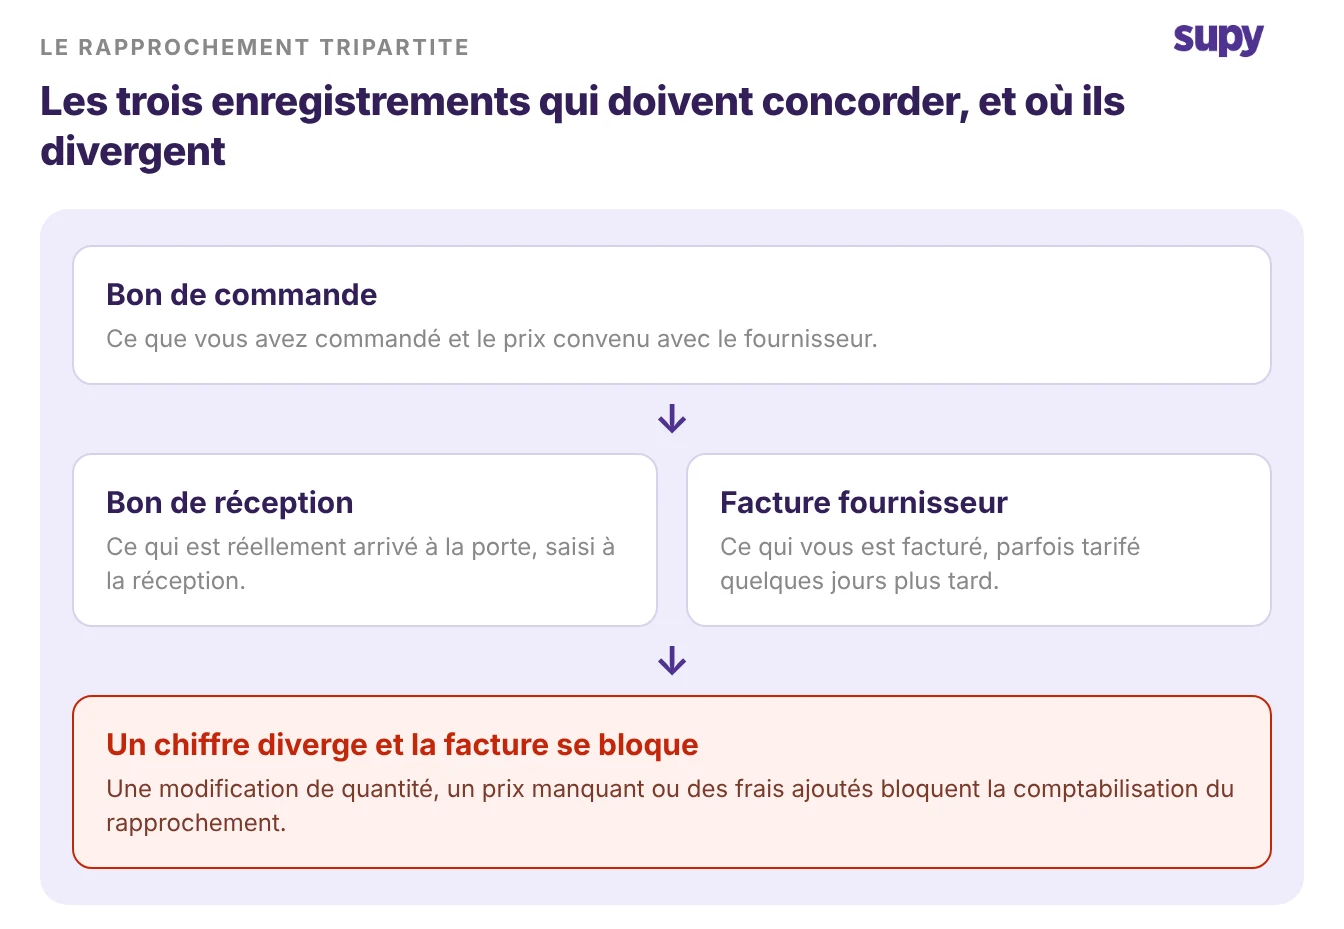
Le rapprochement tripartite : bon de commande, bon de réception et facture fournisseur, et l'endroit où un chiffre diverge

Les cinq écarts qui bloquent la comptabilité en restauration

Chacun de ces écarts est un mode d'échec spécifique, pas un avertissement général. Pour chacun, il existe un remède concret que vous pouvez mettre en place à la réception.

  1. La quantité reçue change mais la quantité facturée reste inchangée. Un membre de l'équipe modifie la quantité reçue sur le bon de réception lors d'une livraison partielle. Il oublie que la facture affiche toujours la quantité commandée. Le total du bon de réception et la facture ne concordent plus, de sorte que la ligne tombe dans une file de révision. Remède : laissez la quantité reçue et le prix sur le bon de réception alimenter automatiquement le bon de commande associé, et signalez toute quantité différente de la commande avant l'acceptation de la livraison.
  2. Le bon de livraison n'a pas de prix et la facture tarifée arrive plus tard. Certains fournisseurs remettent un bon de livraison avec les codes articles et les quantités uniquement. Ils envoient une facture tarifée par e-mail quelques jours après. Le personnel finit par réconcilier manuellement le bon de réception physique avec l'enregistrement financier. Remède : réceptionnez avec un bon de réception sans prix à la porte, puis laissez une boîte de réception de factures lire la facture reçue par e-mail et la rapprocher du même bon de commande à l'arrivée.
  3. Des frais supplémentaires ajoutés à la réception n'atteignent jamais la comptabilité. Des frais de livraison ou un ajustement post-taxe sont ajoutés au bon de réception. Ils ne sont jamais comptabilisés dans le système de comptabilité. La facture semble alors sous-payée dans les livres, et le fournisseur la conteste. Remède : limitez les frais supplémentaires autorisés sur un bon de réception pour qu'ils ne puissent pas masquer un écart. Transmettez ensuite directement les données de facture et de bon de réception à votre plateforme comptable sans ressaisie.
  4. Les quantités commandées, expédiées et reçues divergent dans une cuisine centrale. Un établissement commande à la cuisine centrale, la cuisine expédie une quantité différente, et l'établissement en reçoit une troisième. L'écart entre les trois peut représenter un montant réel avant que quiconque ne le réconcilie. Remède : synchronisez automatiquement les prix et quantités de l'expédition sur le bon de réception du site destinataire, et vérifiez que chaque article appartient à cet emplacement avant que le bon de réception puisse être validé.
  5. La facture reste dans un état litigieux et les stocks ne bougent jamais. Un écart de prix ou un bon de réception en brouillon laisse la facture signalée pour révision. Les stocks qu'elle couvre ne se mettent jamais à jour, de sorte que les inventaires et les coûts sont erronés. Remède : traitez chaque article reçu depuis un seul écran filtré directement sur les écarts de prix, puis mettez à jour le prix attendu ou émettez un avoir pour libérer la ligne.
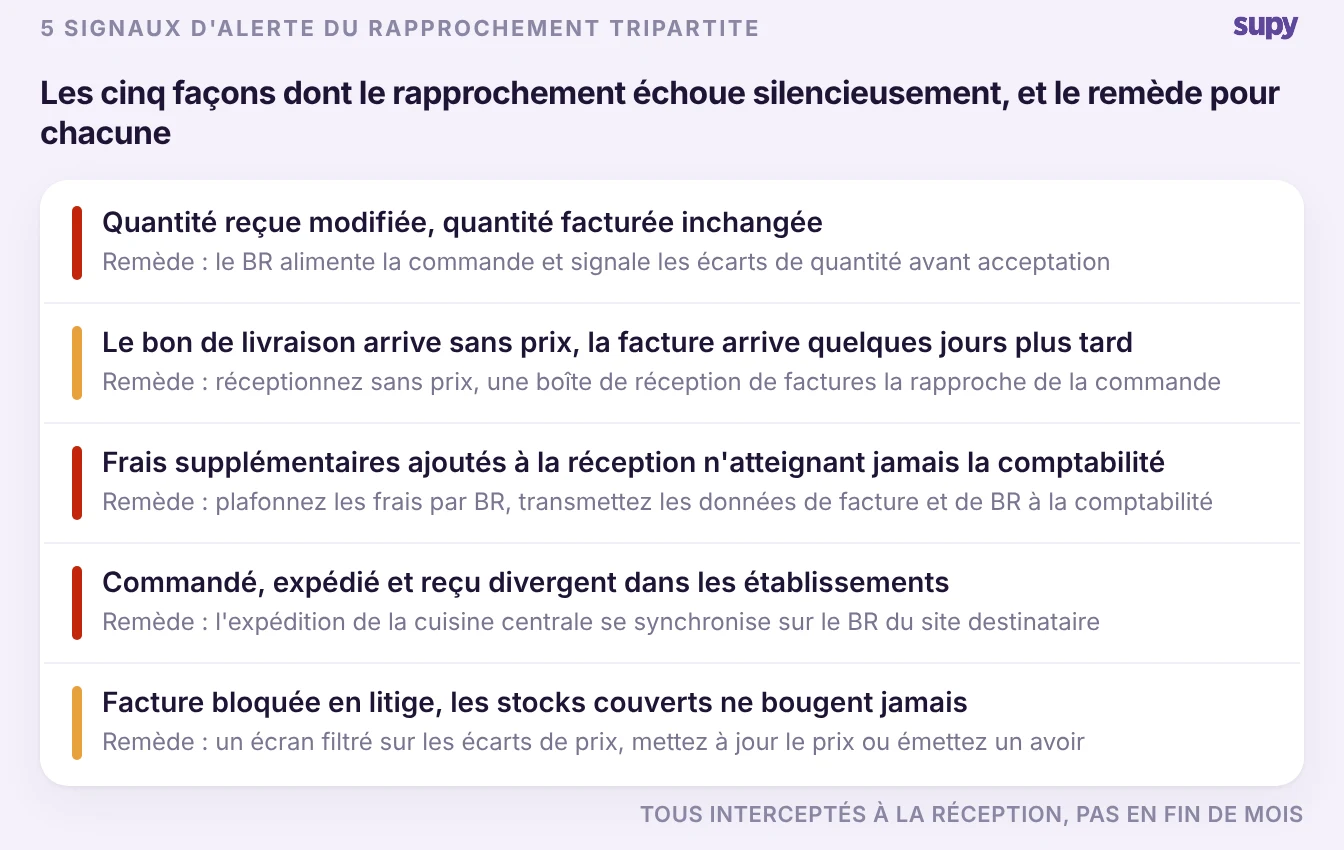
Cinq signaux d'alerte de rapprochement tripartite et le remède pour chacun, de la modification de quantité aux factures litigieuses

Corrigez l'écart à la réception, pas à la clôture mensuelle

Le schéma commun à ces cinq cas est le même. Le rapprochement tripartite échoue après la livraison, c'est donc là qu'il doit être intercepté. Un système qui signale un écart de quantité ou de prix au moment où les marchandises arrivent transforme une investigation de fin de mois en une décision de dix secondes à la porte. Lors de la réception, Supy signale automatiquement deux types d'écart. L'un est une quantité livrée différente de la commande. L'autre est un prix de facture différent du coût attendu. Les quantités et prix reçus saisis sur le bon de réception mettent à jour automatiquement le bon de commande associé, de sorte que l'exécution reste à jour sans réconciliation manuelle.
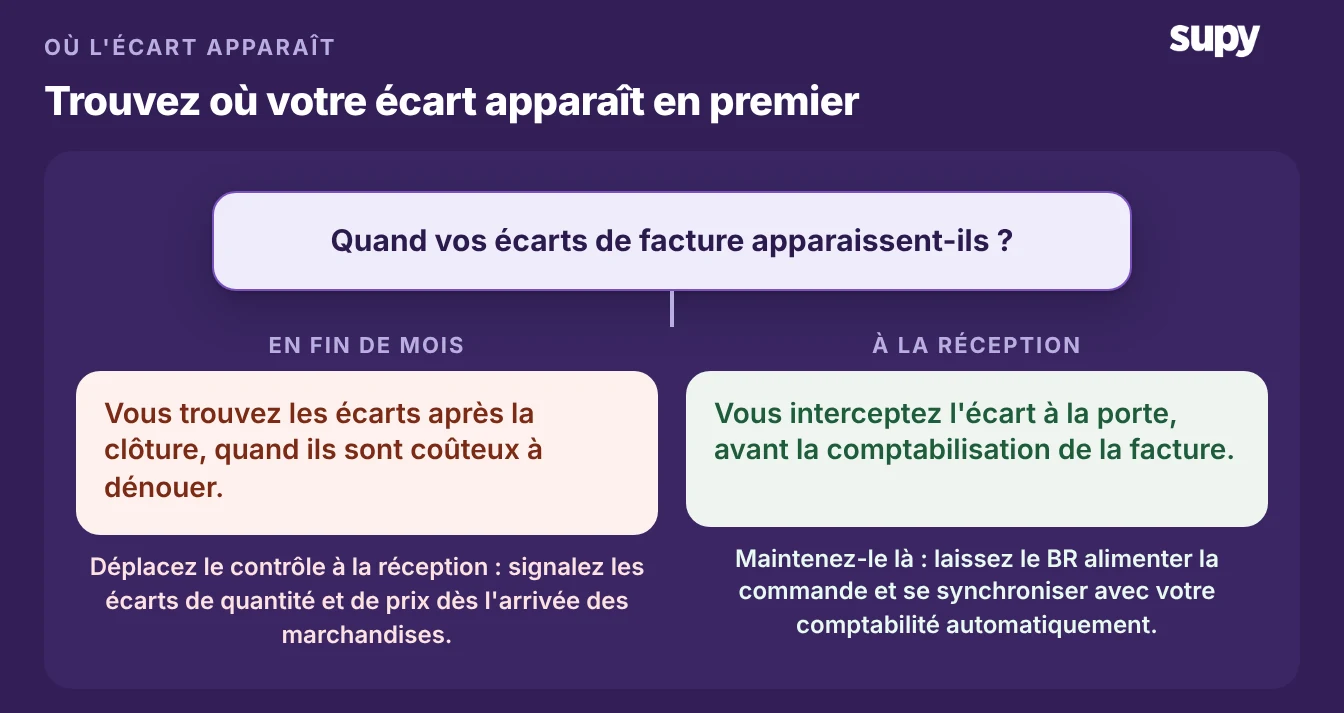
Arbre de décision : que vos écarts de facture apparaissent en fin de mois ou à la réception, et la démarche pour chaque cas

Pour les problèmes de frais et de comptabilisation, le même principe s'applique plus loin dans le processus. Supy transmet les factures d'achat et les données de bon de réception vers les flux d'approvisionnement et de comptabilité en restauration via plus de 75 intégrations, de sorte que le montant convenu à la réception est le montant qui arrive dans les livres. Il n'y a rien à ressaisir, et une charge plafonnée ne peut pas passer inaperçue.

Effectuez ce rapide audit personnel cette semaine. Prenez vos dix dernières factures fournisseur. Pour chacune, vérifiez si la quantité du bon de réception, la quantité facturée et la quantité du bon de commande concordent. Vérifiez si le prix de la facture correspond au prix attendu. Comptez combien ont nécessité une intervention humaine pour être réconciliées. Si plus d'une ou deux en ont eu besoin, l'écart se produit à la réception, et c'est le seul endroit à corriger en priorité.

Réservez une démo avec Supy - rapprochement tripartite en restauration et erreurs de facture

Ready to optimize your restaurant operations?

Blog

Our operational insights

No items found.

Your questions 
answered

Everything you need to know about Supy — from setup to integrations, pricing, and daily use. If it’s not covered here, just ask.

Qu'est-ce qu'un rapprochement à trois voies dans un restaurant ?
+

Un rapprochement à trois voies compare trois documents pour la même livraison avant qu'une facture ne soit payée : le bon de commande envoyé par le restaurant, le bon de réception enregistré à l'arrivée de la livraison, et la facture fournisseur. Lorsque les trois concordent sur la quantité et le prix, la facture peut être enregistrée en comptabilité sans que personne ne la vérifie manuellement. Lorsque l'un des trois ne concorde pas, la facture est mise en attente pour révision. Dans un groupe multi-sites, le rapprochement compte davantage, car un petit écart à chaque livraison dans chaque établissement finit par représenter une somme réelle et une clôture de fin de mois plus lente.

Pourquoi les erreurs de rapprochement à trois voies bloquent-elles la comptabilité d'un restaurant ?
+

Les erreurs de rapprochement à trois voies bloquent la comptabilité parce qu'une facture qui ne concorde pas avec son bon de commande et son bon de réception ne peut pas être enregistrée automatiquement. Elle attend dans une file de révision jusqu'à ce qu'une personne la rapproche. Jusque-là, le stock qu'elle couvre peut ne pas être mis à jour, de sorte que les comptages et les chiffres de coût ne sont pas exacts, et la clôture de fin de mois attend sur les lignes ouvertes. Les erreurs commencent presque toujours à la réception, lorsqu'une quantité est modifiée, un prix est absent ou un supplément est ajouté. Détecter l'écart à la livraison, plutôt qu'en fin de mois, permet d'éviter qu'un arriéré ne se constitue.

Comment un prix manquant sur un bon de livraison rompt-il le rapprochement ?
+

Certains fournisseurs livrent avec un bon de livraison qui liste les codes articles et les quantités, mais n'indique aucun prix, puis envoient par e-mail une facture tarifiée plusieurs jours plus tard. L'équipe de réception peut confirmer ce qui est arrivé, mais ne peut pas encore le rapprocher d'un montant financier, de sorte que la ligne reste bloquée entre la réception physique et la facture à venir. Le personnel finit souvent par rapprocher les deux manuellement. La solution consiste à réceptionner sans prix à la livraison contre un bon de réception, puis à laisser une boîte de réception de factures lire la facture reçue par e-mail lorsqu'elle arrive et la rapprocher automatiquement du même bon de commande.

Qu'est-ce qui entraîne un écart entre la quantité reçue et la quantité facturée ?
+

La cause la plus fréquente est une livraison incomplète ou en excédent. Un membre de l'équipe met à jour la quantité reçue sur le bon de réception pour refléter ce qui est effectivement arrivé, mais la facture ne reflète pas ce chiffre — elle conserve la quantité commandée — et les deux ne correspondent plus. Cela se produit aussi lorsqu'un article n'est pas réceptionné dans la bonne unité, ou lorsqu'une livraison est répartie sur plusieurs bons de réception. La solution fiable consiste à laisser la quantité reçue et le prix sur le bon alimenter automatiquement le bon de commande associé, et à signaler toute quantité qui ne correspond pas à la commande avant l'acceptation de la livraison.

Comment les frais supplémentaires à la réception entraînent-ils des écarts de facturation ?
+

Des frais de livraison, des frais de manutention ou un ajustement post-taxe sont parfois ajoutés au bon de réception à la livraison. Si ces frais ne sont jamais enregistrés dans le système comptable, la facture apparaît comme insuffisamment payée dans les livres, et le fournisseur le signale. Les frais non plafonnés peuvent aussi masquer silencieusement un véritable écart de prix, de sorte qu'un problème réel n'est jamais signalé. La solution consiste à limiter les frais supplémentaires autorisés sur un bon de réception, et à transmettre les données de facture et de bon de réception directement dans la plateforme comptable, afin que le montant convenu à la réception soit le montant qui parvient au grand livre.

Quand un restaurant doit-il corriger un rapprochement à trois voies : à la réception ou en fin de mois ?
+

À la réception, presque toujours. Le rapprochement à trois voies échoue après la livraison, donc le moment où les marchandises arrivent est le moins coûteux pour détecter une anomalie. Un écart de quantité ou de prix signalé à la réception représente une décision de dix secondes pour la personne qui réceptionne. Le même écart découvert en fin de mois donne lieu à une enquête impliquant plusieurs personnes, avec la facture déjà bloquée et les chiffres de stock déjà erronés. Corriger à la réception maintient la clôture propre et les données de coût fiables, plutôt que de transformer chaque fin de mois en recherche des livraisons qui n'ont jamais été rapprochées.

Le rapprochement à trois voies peut-il être automatisé pour un groupe de restaurants multi-sites ?
+

Oui. À la réception des marchandises, Supy signale automatiquement une quantité livrée qui diffère de la commande et un prix de facture qui diffère du coût attendu, de sorte que l'équipe de réception est invitée à vérifier avant d'accepter. Les quantités reçues et les prix sur le bon de réception mettent à jour automatiquement le bon de commande associé, et les livraisons de la cuisine centrale se synchronisent automatiquement avec le bon de réception du point de vente destinataire. Les factures fournisseurs et les données du bon de réception sont transmises à votre plateforme comptable via plus de 75 intégrations, de sorte que rien n'est ressaisi manuellement. Pour un groupe qui réceptionne dans de nombreux établissements, c'est la différence entre une clôture propre et un arriéré permanent.

Êtes-vous prêt à transformer vos opérations ?

Comme plus de 5 000 restaurateurs utilisez Supy pour réduire vos coûts, rationaliser les opérations et prendre des décisions plus intelligentes.