Centres de coût en cuisine centrale partagée : configuration multi-site pour restaurants
Comment les centres de coût d'une cuisine centrale partagée isolent les coûts de chaque site
Une structure de centres de coût dans une cuisine centrale partagée isole les coûts de chaque restaurant. Vous modélisez chaque site comme un établissement distinct, puis vous affectez chaque recette au centre de coût qui en tire profit. Plusieurs marques peuvent cuisiner dans une même cuisine et lire chacune un coût matière réel – à condition que l'affectation et les transferts soient configurés délibérément. Cet article présente les structures utilisées par les opérateurs et la configuration qui permet d'attribuer les coûts par site.
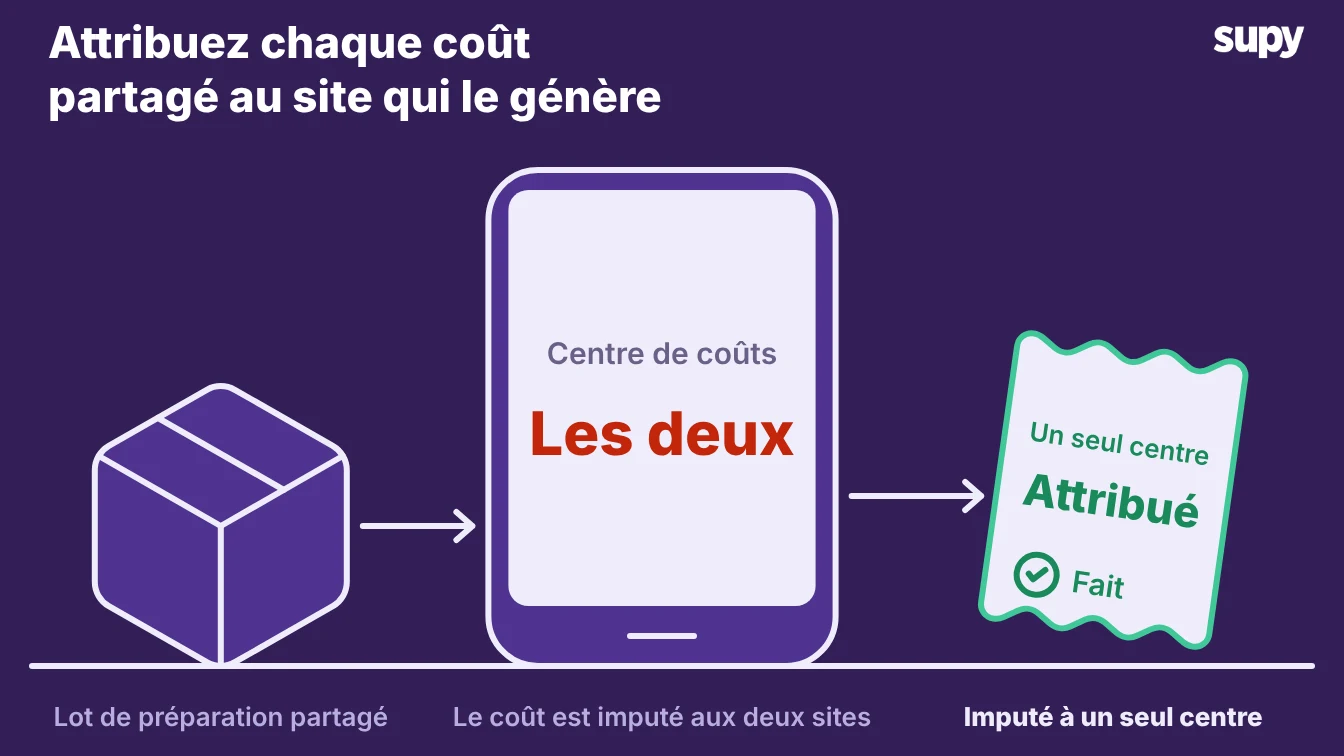
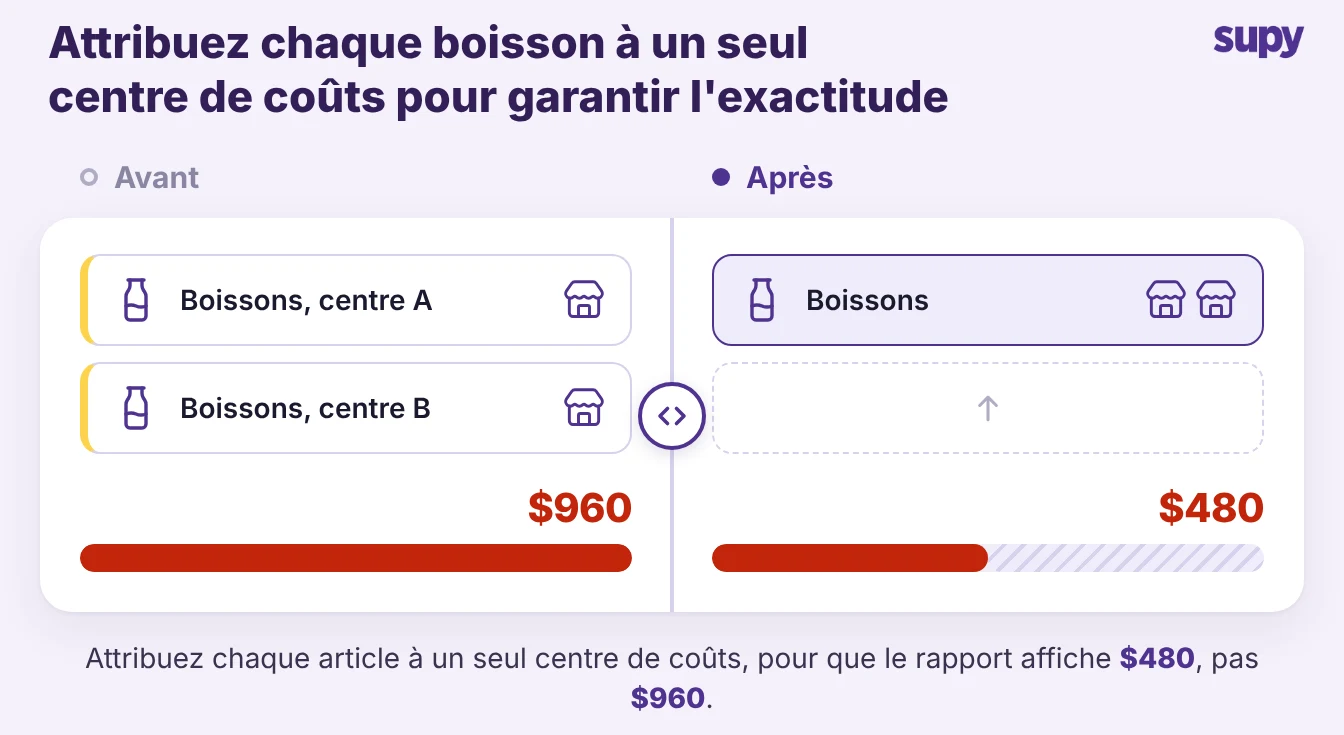
- Pourquoi les coûts se mélangent. Lorsque des entités juridiques partagent une cuisine, les coûts se mélangent dès l'instant où personne ne décide à qui appartient chaque dépense. Une livraison de boissons reçue sans bon de commande peut se retrouver simultanément dans deux centres de coût, et le rapport de coût matière la comptabilise alors deux fois. Une structure de centres de coût délibérée l'empêche – mise en place avant le prochain inventaire plutôt que corrigée après la clôture mensuelle.
- La configuration décisive. Commencez par modéliser chaque site comme un établissement distinct, de sorte que chaque inventaire, transfert et rapport sépare déjà par site. Au sein d'un établissement, affectez chaque recette au centre de coût qui la vend. Lorsque plusieurs sites vendent le même plat, définissez la part des ventes par site. La configuration des recettes et des préparations de Supy valide la répartition afin que la somme soit cohérente avant d'être intégrée à un rapport. Il s'agit d'une attribution opérationnelle des coûts, non d'une consolidation statutaire ou fiscale. Considérez-la comme la façon dont vous lisez le coût de chaque site, et non comme une comptabilité d'entité.
Quelle structure de cuisine partagée utilisez-vous ?
Trois structures couvrent presque toutes les cuisines partagées. Identifiez la vôtre, car la configuration des centres de coût diffère pour chacune.
| Structure | Description | Comment la modéliser |
|---|---|---|
| Une marque, plusieurs établissements juridiques | Chaque établissement est une entité juridique distincte, une cuisine prépare pour tous | Un établissement par site, un centre de coût par site, les préparations circulent entre eux sous forme de transferts |
| Plusieurs marques, une cuisine | Deux marques cuisinent dans la même cuisine physique | Un établissement par marque, un centre de coût par marque, les préparations partagées réparties par recette |
| Une cuisine centrale qui approvisionne des points de vente | La cuisine produit les préparations, les points de vente finalisent et vendent | La cuisine est son propre établissement, chaque point de vente est un établissement, les sorties circulent sous forme de transferts |
Des configurations mixtes existent également. Un groupe peut exploiter deux marques et une cuisine de production simultanément – modélisez chaque partie selon sa ligne ci-dessus, puis reliez les parties par des transferts.
Affecter chaque recette au bon centre de coût et déplacer les sorties sous forme de transferts
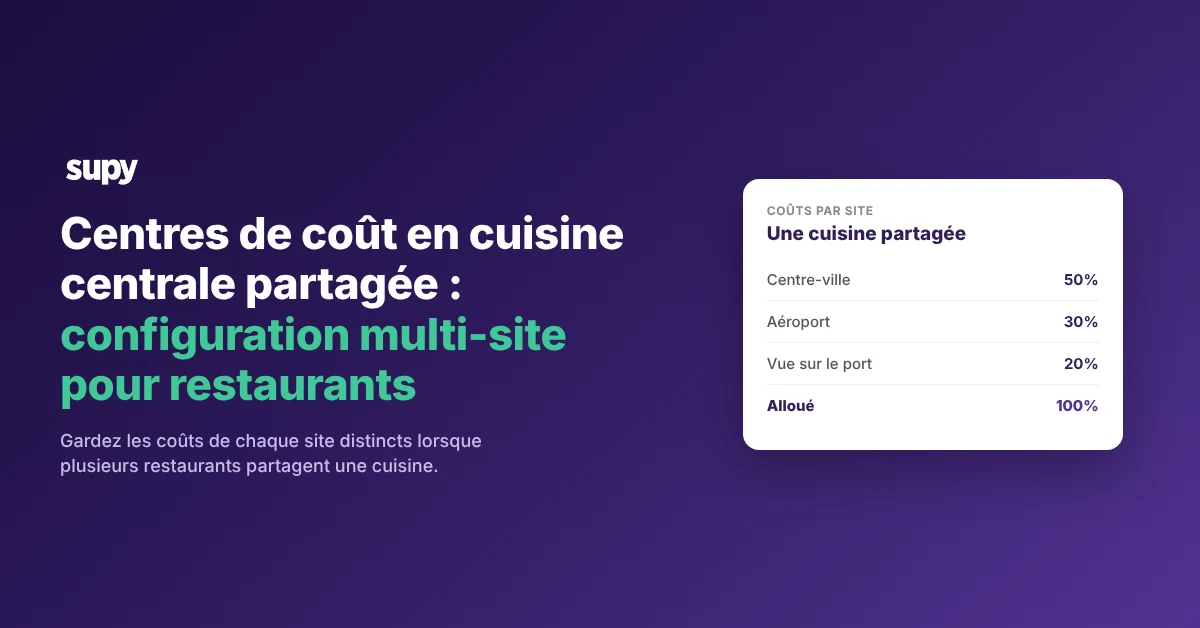
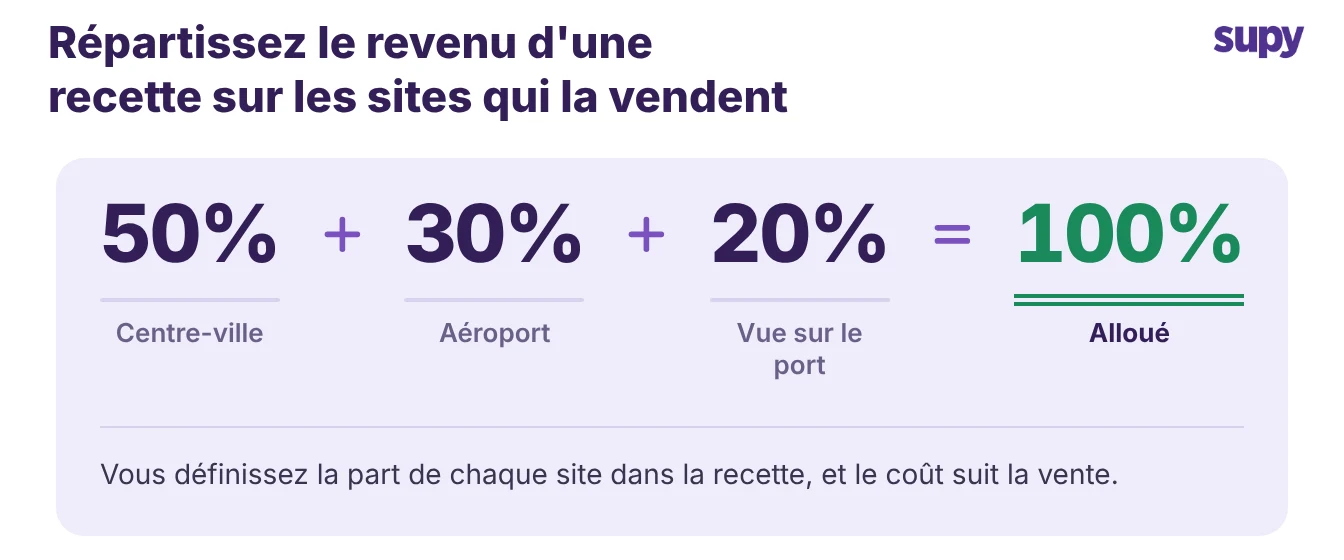
Affectez chaque recette à un ou plusieurs centres de coût au sein de son établissement. Lorsque plusieurs sites vendent la production d'une recette partagée, définissez la part des ventes de chaque site afin que le coût suive la vente.
Pour trois points de vente, la répartition pourrait être de 50 %, 30 % et 20 %. Supy vérifie que les parts s'additionnent avant d'être intégrées à un rapport.
- Déplacer sous forme de transferts. Déplacez les sorties partagées entre sites sous forme de transfert interne, jamais de vente. Chaque transfert reste dans l'historique des mouvements de stock. Filtrez cet historique par type de transaction pour lire séparément les transferts, inventaires, pertes et mouvements de cuisine centrale. Le site receveur supporte le coût de ce qu'il reçoit, et le stock de la cuisine diminue du même montant – aucun site ne comptabilise la nourriture en double.
- Configurer une seule fois. Configurez ceci une seule fois par recette, et chaque site conserve ses coûts corrects d'exécution en exécution. Le travail réside dans la première configuration : décider quel centre de coût profite de chaque recette et comment les sorties partagées circulent. Ensuite, chaque vente et chaque transfert s'imputent automatiquement au bon site, sans ajustement manuel.
Inventorier par site, lire une vue consolidée des coûts et éviter le double étiquetage
Inventoriez chaque site selon son propre calendrier. Les sous-comptages et les modèles de comptage permettent à différents collaborateurs de compter différentes zones d'un établissement, de sorte qu'un grand site multi-centre de coût reste inventoriable sans perdre l'affectation de chaque comptage.
- Compter les lots de préparation. Comptez les préparations de la cuisine centrale comme des articles basés sur des recettes, pas seulement comme des matières premières. Dès que vous comptez un lot de préparation, Supy le valorise à partir de sa recette – une cuisine de production partagée porte alors une valeur réelle de 620 $ au lieu d'afficher 0,00 $. Une cuisine qui ne compte que ses matières premières sous-évalue sa propre production et reporte le coût sur la mauvaise période.
- Vue consolidée des coûts. Lisez une vue consolidée des coûts sur les sites et la période de votre choix. Le rapport Vue d'ensemble des coûts applique la même logique délimitée par les inventaires que le rapport par site – la direction financière du groupe voit un chiffre unique de coût des marchandises avec le détail par site en dessous.
- Étiqueter délibérément. Méfiez-vous du piège du double étiquetage. Un article de boissons affecté simultanément à deux centres de coût apparaît deux fois dans le rapport de coût matière – vous lisez alors 960 $ pour une livraison de 480 $. Affectez délibérément chaque article à un seul centre de coût et analysez le rapport de coût matière à la recherche de lignes qui semblent doublées.
Notre guide sur une cuisine centrale en tant que centre de coût ou site distinct indique quand chaque option convient.
Identifiez votre structure dans le tableau ci-dessus, puis effectuez l'action unique qu'elle nécessite :
- Plusieurs marques partagent votre cuisine. Définissez un centre de coût par marque avant le prochain inventaire.
- Une cuisine de production approvisionne vos points de vente. Commencez à compter ses lots de préparation afin que sa valeur ne soit plus affichée à zéro.
Mettez la structure en place d'abord, et chaque rapport suivant séparera automatiquement par site, sans ajustement manuel.