Rapport de mouvement de stock en restauration : faites confiance à chaque ligne en fin de mois
Ce qu'un rapport de mouvement de stock en restauration montre sur chaque site
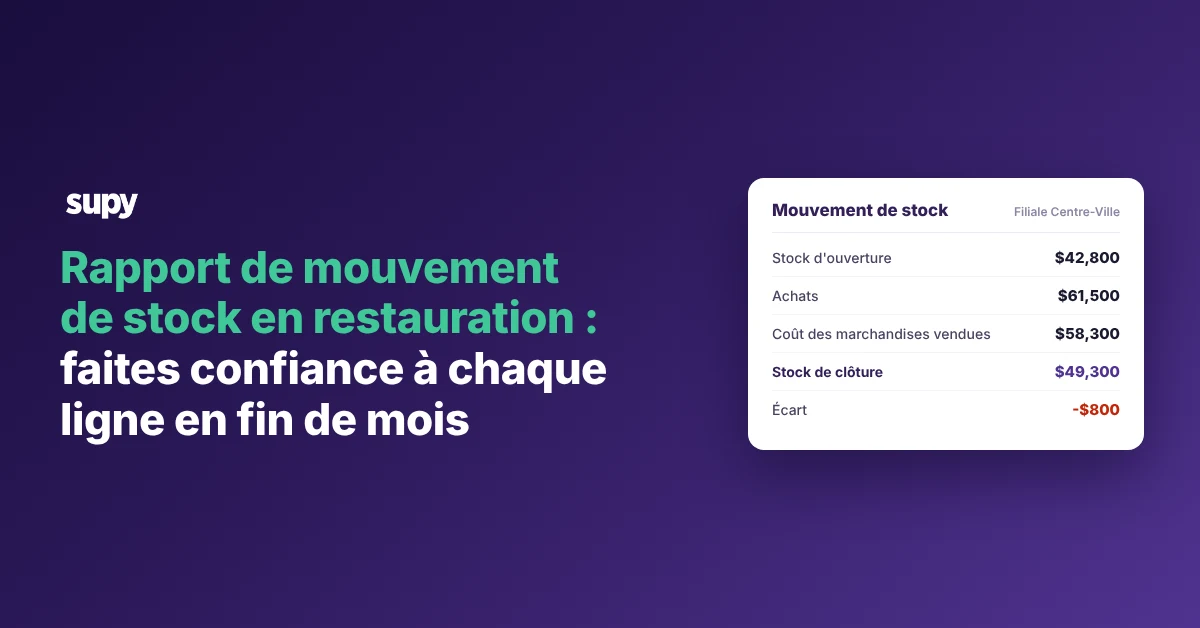
Un rapport de mouvement de stock en restauration montre comment le stock a évolué sur un site pendant une période comptable. Il part du stock d'ouverture, ajoute ce qui est entré, soustrait ce qui est sorti et arrive au stock de clôture. Lu sur plusieurs sites, il indique à une équipe financière où la valeur s'est déplacée, sur quoi elle a été consommée et à quels chiffres elle peut faire confiance.
La valeur de ce rapport réside dans son calendrier. La plupart des équipes ne découvrent leur vrai coût matière qu'en fin de mois, une fois que chaque chiffre a été rapproché à la main. À ce moment-là, la période est clôturée et rien ne peut être modifié. Un rapport de mouvement lu tout au long de la période transforme la surprise de fin de mois en un chiffre que vous suivez au fur et à mesure.
Supy génère cinq rapports de mouvement de stock : le mouvement de stock entre deux inventaires, tous les mouvements de stock, les écarts, l'activité des articles et la valeur du stock. Chacun est lié à votre calendrier de dates d'activité, de sorte qu'un rapport pour une période correspond aux jours où vous êtes réellement en activité. Il s'inscrit dans les chiffres qu'un groupe examine régulièrement, couverts dans les rapports d'inventaire que chaque groupe multi-sites devrait revoir chaque semaine. Le tableau ci-dessous montre ce à quoi chaque rapport répond.
| Rapport | Ce à quoi il répond |
|---|---|
| Mouvement de stock entre deux inventaires | Comment le stock a évolué d'un inventaire au suivant |
| Tous les mouvements de stock | Chaque événement affectant le stock sur une période, en une seule liste |
| Écarts | Là où le stock compté diffère du chiffre du système |
| Activité des articles | L'historique complet des mouvements d'un seul article |
| Valeur du stock | Ce que le stock disponible vaut en fin de période |
Commencez par le stock d'ouverture : le chiffre dont tout dépend
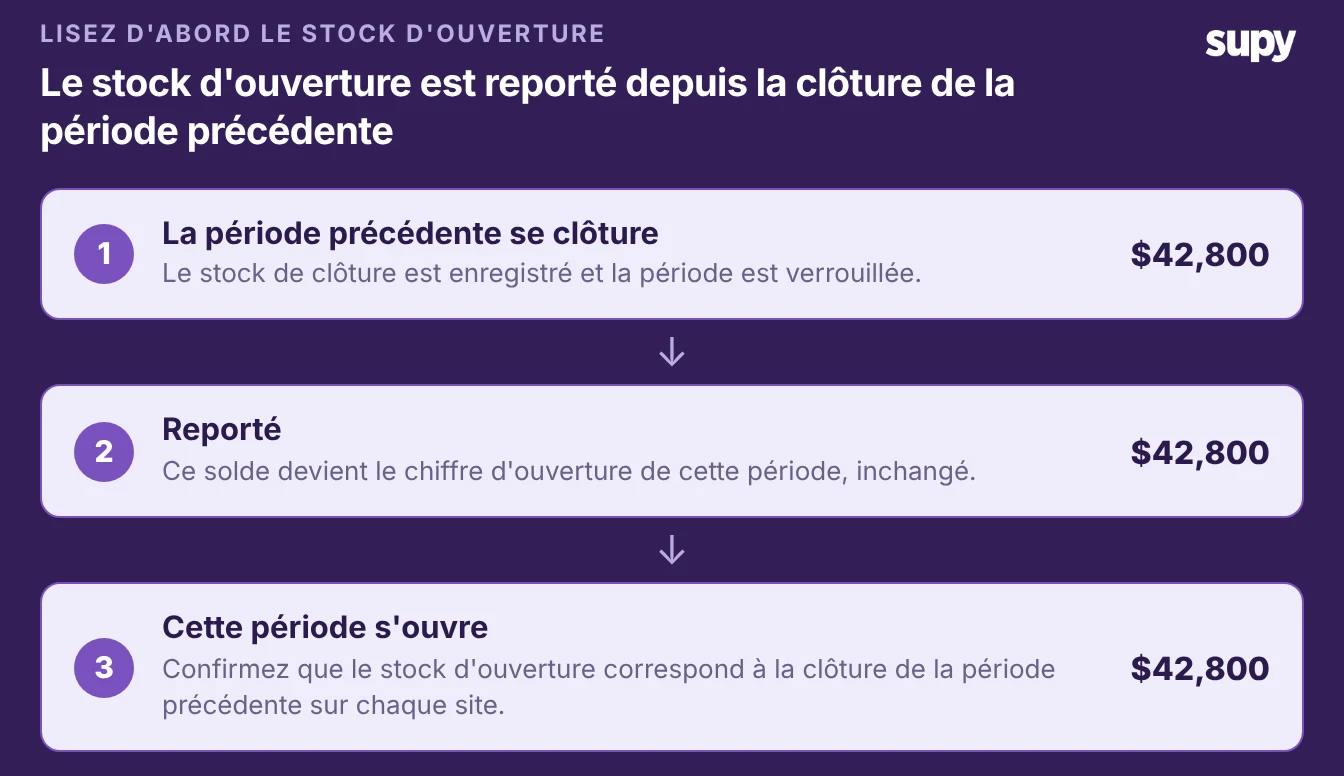
Le stock d'ouverture est la première ligne et celle sur laquelle tous les autres chiffres s'appuient. C'est simplement le stock de clôture de la période précédente reporté. Si les deux ne correspondent pas, chaque chiffre en dessous hérite de l'erreur. La ligne des écarts en bas semble alors fausse pour une raison qui n'a rien à voir avec une perte réelle.
Lisez donc d'abord le stock d'ouverture. Confirmez que la valeur d'ouverture de cette période est égale à la valeur de clôture de la période précédente sur chaque site. Un écart ici signifie généralement qu'un inventaire a été rouvert, qu'une facture tardive est arrivée après la clôture, ou que le coût d'un article a été modifié après la fermeture des comptes.
Dans l'exemple, une filiale ouvre la période à $42,800. Ce chiffre n'est pas saisi à nouveau chaque mois. C'est le solde de clôture sur lequel la période précédente s'est terminée, ce qui explique pourquoi une période qui se clôture proprement rend la suivante plus facile à vérifier.
Achats, transferts et production : toutes les façons dont le stock entre
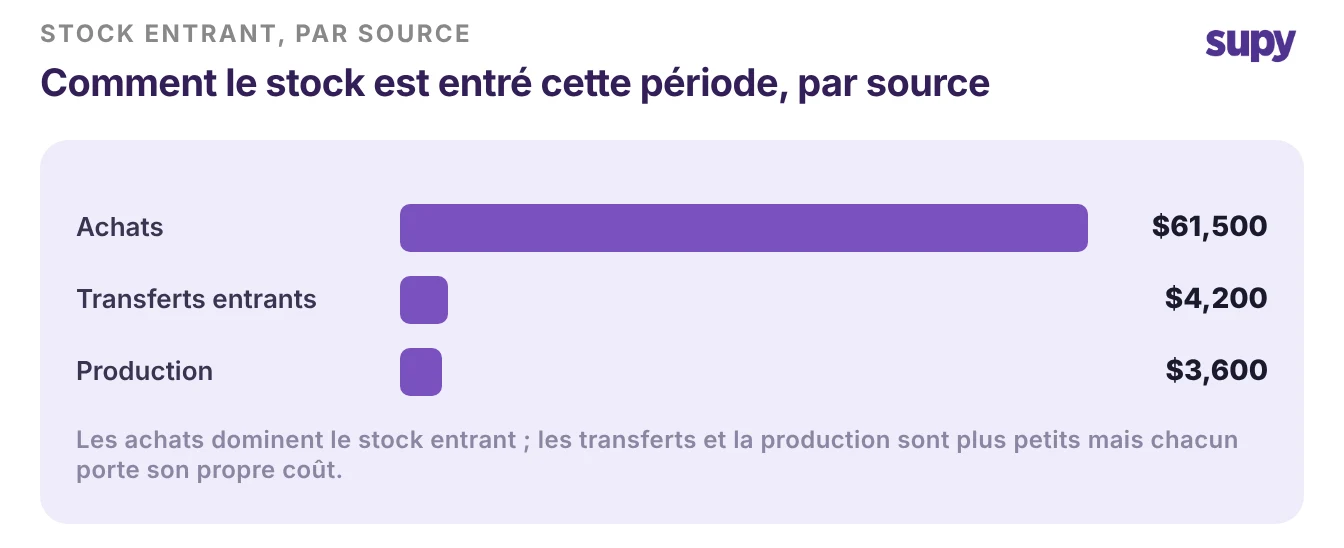
Le stock entre de trois façons, et le rapport montre chacune sur sa propre ligne. Les achats sont les marchandises que vous recevez des fournisseurs. Les transferts entrants sont le stock déplacé depuis un autre site ou une cuisine centrale. La production est ce qu'une cuisine de préparation fabrique et enregistre en stock.
Les lire séparément est important parce qu'ils se comportent différemment. Un achat augmente le stock à un coût fournisseur que vous pouvez vérifier par rapport à la facture. Un transfert doit porter son coût depuis le site expéditeur, afin que la valeur suive le stock. La production convertit des articles bruts en un article préparé à un rendement calculé.
Chacun de ces événements est inscrit dans un grand livre unique vérifiable : réceptions de marchandises, cycles de production et transferts inter-filiales. C'est ce qui vous permet de descendre d'une ligne du rapport aux événements exacts qui la sous-tendent. Dans l'exemple, les achats apportent $61,500, les transferts entrants ajoutent $4,200 et la production ajoute $3,600.
Coût des marchandises vendues et stock de clôture : ce que vous avez réellement consommé
Le coût des marchandises vendues est la ligne sur laquelle les équipes financières clôturent le mois. C'est ce que la période a réellement consommé, valorisé au coût. Sur un rapport de mouvement, vous ne l'estimez pas à partir des ventes. Vous le lisez à partir du stock qui s'est déplacé.
Le calcul est une seule ligne. Stock d'ouverture, plus tout ce qui est entré, moins ce qui est sorti autrement que par les ventes, laisse le stock de clôture. Le coût des marchandises vendues est la consommation dans cet intervalle : la valeur qui est sortie comme ventes plutôt que comme gaspillage ou transfert.
Le stock de clôture est l'image miroir. C'est la valeur encore en rayon en fin de période, et il devient le chiffre d'ouverture de la période suivante. Le logiciel d'analyse en restauration de Supy produit des rapports de ventes et de coût des marchandises vendues au niveau du groupe, du site et de la catégorie de menu. Vous lisez la valeur consommée site par site, au lieu de la reconstituer dans un tableur. Le tableau ci-dessous détaille le mouvement complet pour une filiale.
| Ligne de mouvement | Valeur |
|---|---|
| Stock d'ouverture | $42,800 |
| Achats | +$61,500 |
| Transferts entrants | +$4,200 |
| Production | +$3,600 |
| Transferts sortants | -$2,600 |
| Gaspillage | -$1,900 |
| Coût des marchandises vendues | -$58,300 |
| Stock de clôture | $49,300 |
Perte enregistrée et non enregistrée : lire des écarts en lesquels vous pouvez avoir confiance
L'écart est la dernière ligne et celle dont les gens se méfient le plus. C'est la différence entre le stock de clôture que le système attend et le stock de clôture qu'un inventaire physique trouve réellement. Une ligne d'écart fiable sépare la perte déjà enregistrée de la perte non enregistrée.
La perte enregistrée est le stock que vous avez consigné intentionnellement : gaspillage, repas du personnel, un transfert sortant. Elle figure déjà sur le rapport, donc elle ne devrait jamais vous surprendre. La perte non enregistrée est le reste : une erreur de comptage, un transfert non consigné ou un vol. Elle couvre également un coût obsolète, fixé une fois et jamais mis à jour, de sorte que la valeur dérive sans que le stock ne bouge.
Lisez l'écart en l'explorant, pas en acceptant le total. Dans l'exemple, un inventaire trouve $48,500 contre un chiffre système de $49,300, un écart de -$800 (-1.6%). En explorant, $500 s'avèrent être un transfert et un journal de gaspillage enregistrés en retard, ce qui laisse $300 de perte non enregistrée réelle à rechercher.
Parce que chaque événement de stock figure dans un seul grand livre, vous pouvez tracer chaque partie de cet écart jusqu'à une cause. C'est la différence entre un chiffre d'écart que vous contestez et un chiffre sur lequel vous agissez. Pour la méthode complète, voir l'analyse des écarts de stock sur plusieurs sites.
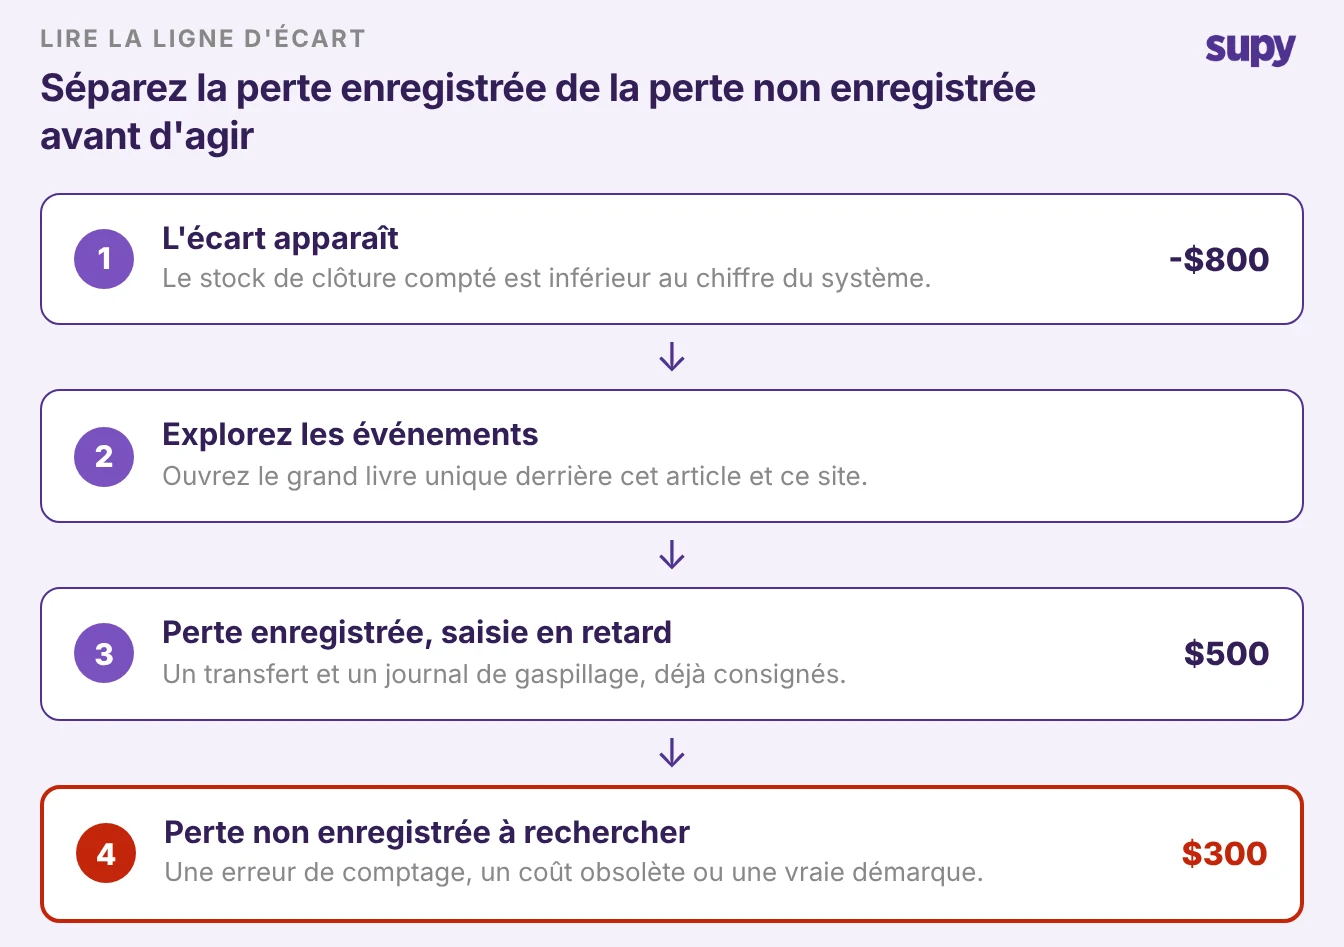
Lisez le rapport dans cet ordre et le chiffre de fin de mois cesse d'être une surprise. Commencez par le stock d'ouverture et confirmez qu'il est reporté depuis la période précédente. Descendez à travers les achats, les transferts et la production, puis le coût des marchandises vendues et le stock de clôture. Terminez par l'écart, et séparez l'enregistré du non enregistré avant d'agir.
Un chiffre à surveiller pendant la lecture est le coût des marchandises vendues par rapport aux ventes. Dans l'exemple, c'est $58,300 sur $195,000 de ventes, un coût matière de 29.9%. Une plage saine pour la plupart des opérations est de 28-32%. Si votre rapport de mouvement vous place au-dessus, vérifiez d'abord la ligne d'écart. La perte non enregistrée est là où un chiffre d'achats d'apparence saine se transforme silencieusement en un coût matière élevé.