Restaurant-Lagerbewegungsbericht: Jeder Zeile zum Monatsende vertrauen
Was ein Lagerbewegungsbericht über jeden Standort zeigt
Ein Restaurant-Lagerbewegungsbericht zeigt, wie sich der Bestand an einem Standort über einen Abrechnungszeitraum verändert hat. Er beginnt mit dem Anfangsbestand, addiert das Eingehende, subtrahiert das Ausgehende und landet beim Endbestand. Über Standorte hinweg gelesen, sagt er einem Finanzteam, wo Wert bewegt wurde, wofür er verbraucht wurde und welchen Zahlen es vertrauen kann.
Der Wert dieses Berichts liegt im Timing. Die meisten Teams sehen ihren echten Wareneinsatz erst zum Monatsende, wenn alle Zahlen manuell abgeglichen wurden. Bis dahin ist die Periode geschlossen und nichts kann geändert werden. Ein durch die Periode gelesener Bewegungsbericht verwandelt diese Monatsend-Überraschung in eine Zahl, die Sie beobachten, während sie sich bewegt.
Supy generiert fünf Lagerbewegungsberichte: Lagerbewegung zwischen zwei Zählungen, alle Lagerbewegungen, Abweichung, Artikelaktivität und Bestandswert. Jeder ist mit Ihrem Geschäftsdatumskalender verknüpft, sodass ein Bericht für einen Zeitraum mit den Tagen übereinstimmt, an denen Sie tatsächlich handeln. Er steht neben den anderen Zahlen, die eine Gruppe planmäßig überprüft, behandelt in den Warenbestandsberichten, die jede Multi-Standort-Gruppe wöchentlich überprüfen sollte. Die untenstehende Tabelle zeigt, was jeder Bericht beantwortet.
| Bericht | Was er beantwortet |
|---|---|
| Lagerbewegung zwischen zwei Zählungen | Wie sich der Bestand von einer Zählung zur nächsten verändert hat |
| Alle Lagerbewegungen | Jedes bestandsrelevante Ereignis über einen Zeitraum, in einer Liste |
| Abweichung | Wo der gezählte Bestand vom Systemwert abweicht |
| Artikelaktivität | Die vollständige Bewegungshistorie für einen einzelnen Artikel |
| Bestandswert | Was der vorhandene Bestand am Periodenende wert ist |
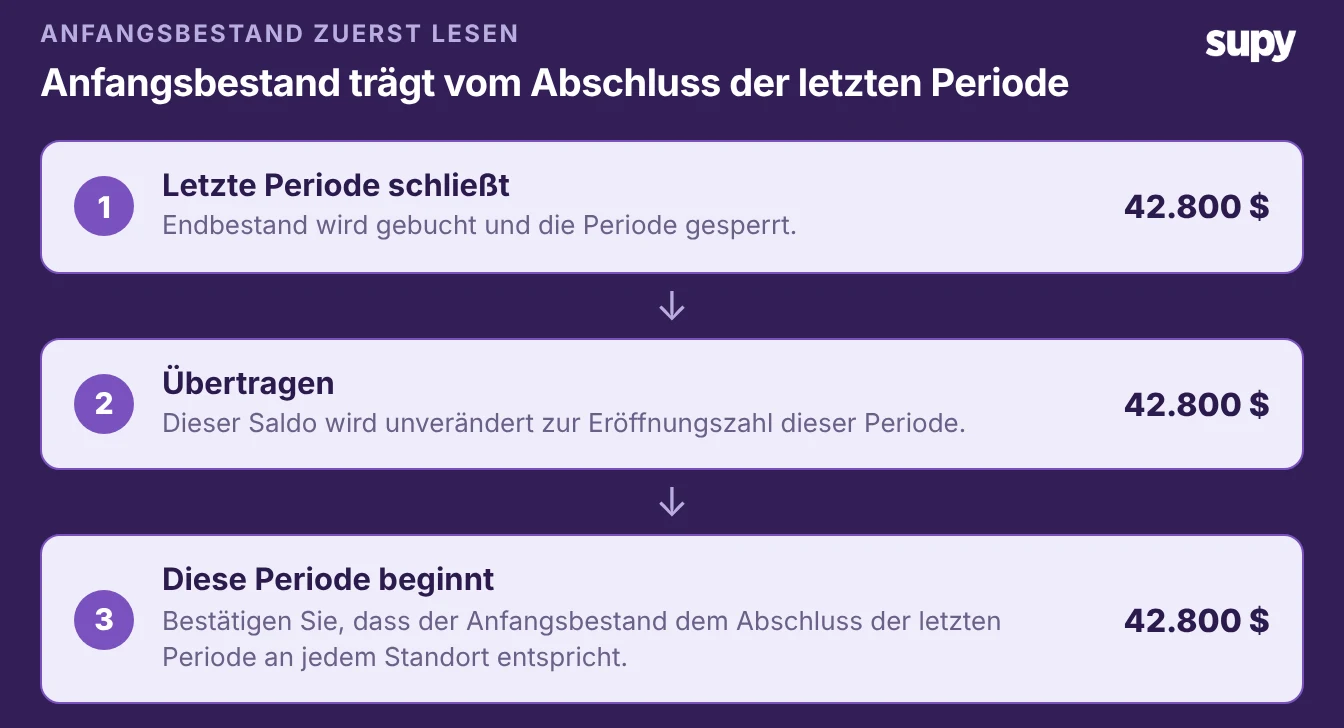
Mit dem Anfangsbestand beginnen: Die Zahl, auf die alles andere vertraut
Der Anfangsbestand ist die erste Zeile und die, auf die jede andere Zahl aufbaut. Er ist einfach der Endbestand der letzten Periode, der vorgetragen wird. Wenn die beiden nicht übereinstimmen, erbt jede Zahl darunter den Fehler. Die Abweichungszeile am Ende sieht dann falsch aus, aus einem Grund, der nichts mit echtem Verlust zu tun hat.
Lesen Sie also zuerst den Anfangsbestand. Bestätigen Sie, dass der Eröffnungswert dieser Periode dem Abschlusswert der letzten Periode an jedem Standort entspricht. Eine Lücke hier bedeutet normalerweise, dass eine Zählung wieder geöffnet wurde, eine späte Rechnung nach dem Abschluss einging oder der Kostenpreis eines Artikels nach der Buchführungssperre geändert wurde.
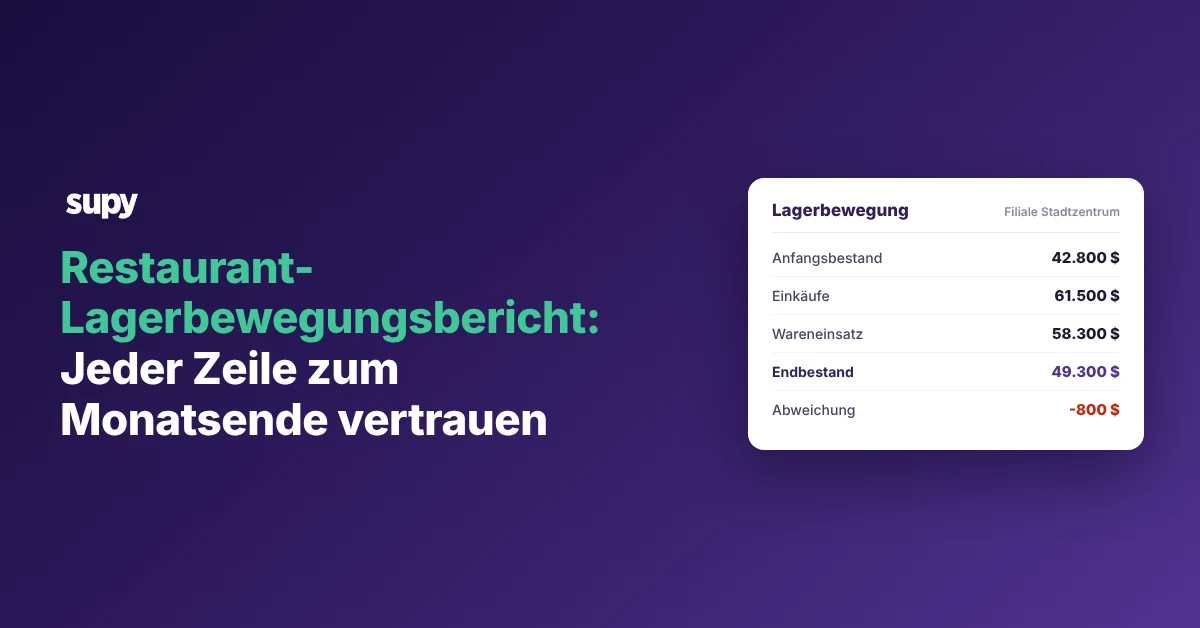
Im Arbeitsbeispiel eröffnet eine Filiale die Periode mit 42.800 $. Diese Zahl wird nicht jeden Monat neu eingegeben. Es ist der Abschlusssaldo, mit dem die vorherige Periode endete, weshalb eine sauber abgeschlossene Periode die nächste leichter vertrauenswürdig macht.
Einkäufe, Bestandstransfers und Produktion: Jeder Weg, auf dem Waren eingehen
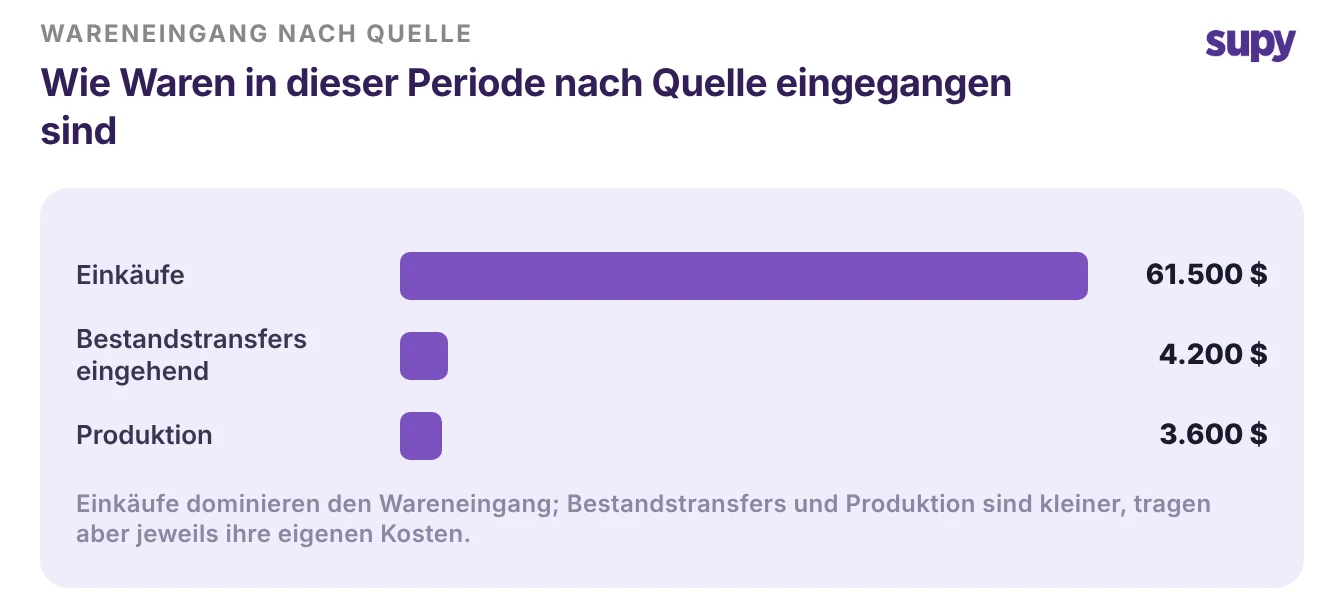
Waren kommen auf drei Wegen ein, und der Bericht zeigt jeden auf seiner eigenen Zeile. Einkäufe sind die Waren, die Sie von Lieferanten erhalten. Bestandstransfers eingehend sind Waren, die von einem anderen Standort oder einer Zentralküche bewegt wurden. Produktion ist das, was eine Vorbereitungsküche herstellt und in den Bestand bucht.
Sie separat zu lesen ist wichtig, weil sie sich unterschiedlich verhalten. Ein Einkauf erhöht den Bestand zu einem Lieferantenpreis, den Sie gegen die Rechnung prüfen können. Ein Bestandstransfer sollte seine Kosten vom sendenden Standort tragen, sodass der Wert dem Bestand folgt. Produktion wandelt Rohmaterial in einen vorbereiteten Artikel zu einem kalkulierten Ertrag um.
Jedes dieser Ereignisse wird in ein einziges prüfbares Hauptbuch geschrieben: Wareneingänge, Produktionsläufe und Filialübergänge gleichermaßen. Das ermöglicht es Ihnen, von einer Zeile im Bericht zu den genauen Ereignissen dahinter zu gehen. Im Beispielzeitraum bringen Einkäufe 61.500 $ ein, Bestandstransfers eingehend fügen 4.200 $ hinzu und Produktion fügt 3.600 $ hinzu.
Wareneinsatz und Endbestand: Was Sie tatsächlich verbraucht haben
Der Wareneinsatz ist die Zeile, mit der Finanzteams den Monat abschließen. Er ist das, was die Periode tatsächlich verbraucht hat, zum Einstandspreis bewertet. In einem Bewegungsbericht schätzen Sie ihn nicht aus dem Umsatz. Sie lesen ihn aus dem Bestand, der sich bewegt hat.
Die Arithmetik ist eine Zeile. Anfangsbestand plus alles Eingehende minus das Ausgehende außer dem Umsatz ergibt den Endbestand. Der Wareneinsatz ist der Verbrauch darin: der Wert, der als Umsatz abging, nicht als Schwund oder Bestandstransfer.
Der Endbestand ist das Spiegelbild. Er ist der Wert, der am Periodenende noch im Regal steht, und er wird zur Eröffnungszahl der nächsten Periode. Supys Restaurant-Controlling-Software erstellt Umsatz- und Wareneinsatzberichte auf Gruppen-, Standort- und Menükategorie-Ebene. Sie lesen den verbrauchten Wert für einen Standort nach dem anderen, anstatt ihn in einer Tabellenkalkulation neu aufzubauen. Die untenstehende Tabelle arbeitet die vollständige Bewegung für eine Filiale durch.
| Bewegungszeile | Wert |
|---|---|
| Anfangsbestand | 42.800 $ |
| Einkäufe | +61.500 $ |
| Bestandstransfers eingehend | +4.200 $ |
| Produktion | +3.600 $ |
| Bestandstransfers ausgehend | -2.600 $ |
| Schwund | -1.900 $ |
| Wareneinsatz | -58.300 $ |
| Endbestand | 49.300 $ |
Erfasster vs. nicht erfasster Verlust: Eine vertrauenswürdige Abweichung lesen
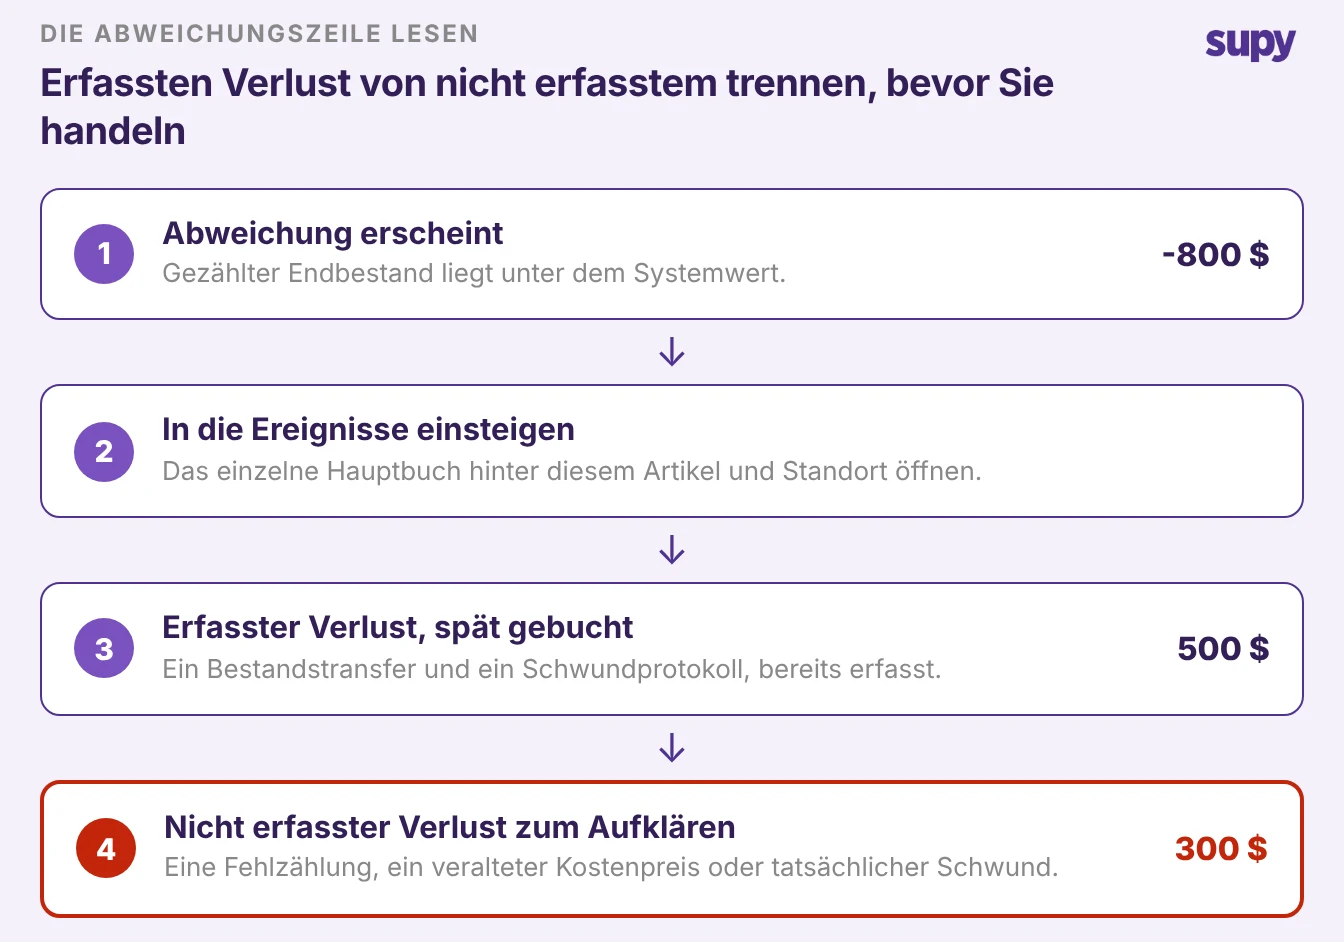
Die Abweichung ist die letzte Zeile und die, der die Leute am wenigsten vertrauen. Sie ist die Lücke zwischen dem Endbestand, den das System erwartet, und dem Endbestand, den eine physische Zählung tatsächlich findet. Eine vertrauenswürdige Abweichungszeile trennt den bereits erfassten Verlust vom nicht erfassten.
Erfasster Verlust ist Bestand, den Sie absichtlich protokolliert haben: Schwund, Personalverpflegung, ein ausgehender Bestandstransfer. Er ist bereits im Bericht, also sollte er Sie nie überraschen. Nicht erfasster Verlust ist der Rest: eine Fehlzählung, ein nicht protokollierter Transfer oder Diebstahl. Er umfasst auch einen veralteten Kostenpreis, der einmal festgelegt und nie aktualisiert wurde, sodass der Wert abdriftet, während kein Bestand bewegt wird.
Lesen Sie die Abweichung, indem Sie in sie einsteigen, nicht indem Sie den Gesamtwert akzeptieren. Im Beispiel findet eine Zählung 48.500 $ gegenüber einem Systemwert von 49.300 $, eine Abweichung von -800 $ (-1,6 %). Beim Einsteigen stellen sich 500 $ als ein spät gebuchter Bestandstransfer und ein Schwundprotokoll heraus, was 300 $ echten nicht erfassten Verlust hinterlässt.
Da jedes Bestandsereignis in einem Hauptbuch sitzt, können Sie jeden Teil dieser Lücke auf eine Ursache zurückverfolgen. Das ist der Unterschied zwischen einer Abweichungszahl, über die man diskutiert, und einer, auf die man handelt. Für die vollständige Methode, siehe Untersuchung von Bestandsabweichungen über Standorte hinweg.
Lesen Sie den Bericht in dieser Reihenfolge und die Monatsend-Zahl hört auf, eine Überraschung zu sein. Beginnen Sie beim Anfangsbestand und bestätigen Sie, dass er von der letzten Periode vorgetragen wird. Arbeiten Sie sich durch Einkäufe, Bestandstransfers und Produktion, dann durch Wareneinsatz und Endbestand. Schließen Sie mit der Abweichung ab und trennen Sie Erfasstes von Nicht-Erfasstem, bevor Sie handeln.
Eine Zahl, die man beim Durchgehen beobachten sollte, ist der Wareneinsatz im Verhältnis zum Umsatz. Im Arbeitsbeispiel sind das 58.300 $ bei 195.000 $ Umsatz, ein Wareneinsatz von 29,9 %. Ein gesunder Bereich für die meisten Betriebe ist 28–32 %. Wenn Ihr Bewegungsbericht Sie darüber setzt, prüfen Sie zuerst die Abweichungszeile. Nicht erfasster Verlust ist der Ort, wo eine gesund aussehende Einkaufszahl still zu einem hohen Wareneinsatz wird.