Journal d'audit des stocks restaurant : fermer les écarts fantômes dans les groupes multi-sites
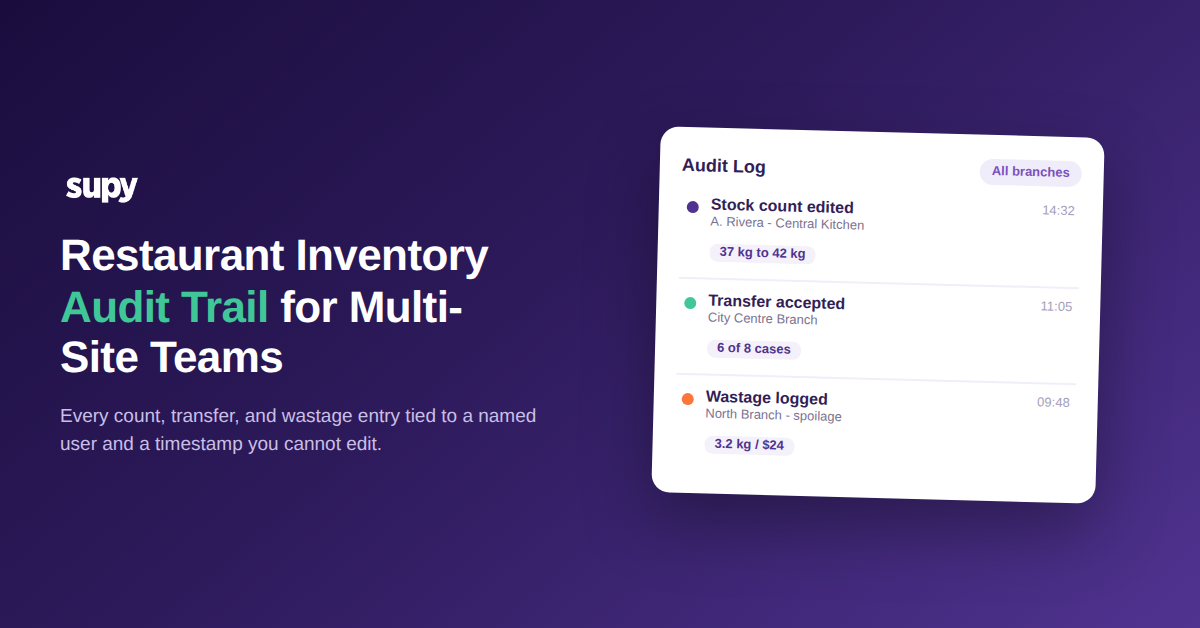
Lorsque chaque inventaire, transfert, enregistrement de pertes et production porte le nom de la personne qui l'a effectué ainsi qu'un horodatage immuable, toute une catégorie de mystères de fin de mois disparaît. Un journal d'audit des stocks restaurant transforme « les chiffres ne correspondent pas et personne ne sait pourquoi » en « cette ligne a été modifiée, par cette personne, voici la valeur avant et après. » Pour un site unique, c'est un avantage. Pour un groupe doté d'une cuisine centrale approvisionnant plusieurs sites, c'est la différence entre un écart sur lequel vous pouvez agir et un écart qui n'alimente que les disputes.
La plupart des opérateurs savent déjà que leurs stocks présentent des écarts. Ce qu'ils ne peuvent pas faire, c'est attribuer l'écart à une action ou une personne précise, car l'historique de qui a fait quoi est stocké dans les mémoires des employés et dans une chaîne de tableurs modifiés. Lorsque les chiffres sont rapprochés en fin de mois, les événements à l'origine de l'écart remontent à plusieurs jours et les personnes concernées sont passées à autre chose depuis longtemps. Cet article explique ce qu'un véritable journal d'audit enregistre, où la responsabilité échoue typiquement dans les opérations multi-sites, et comment chaque défaillance se traduit par une mesure de contrôle concrète que vous pouvez activer.
Ce qu'un journal d'audit des stocks restaurant enregistre réellement
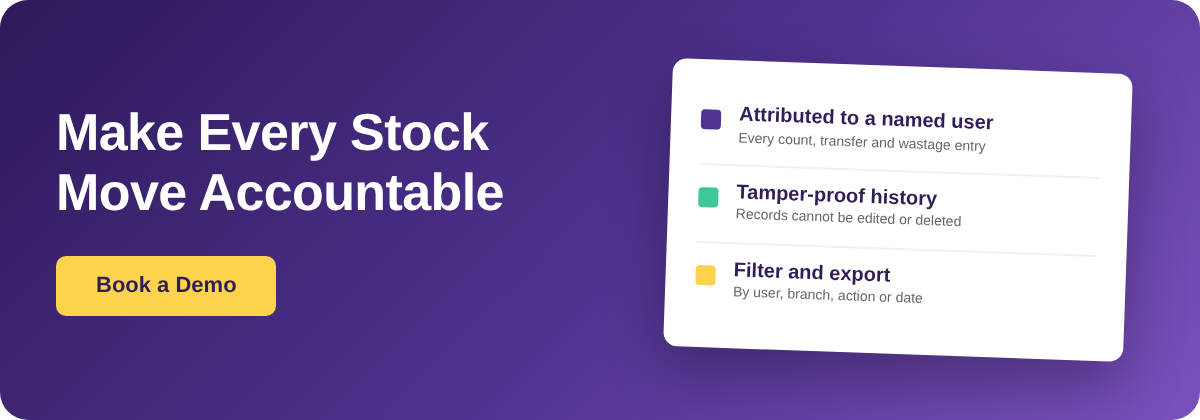
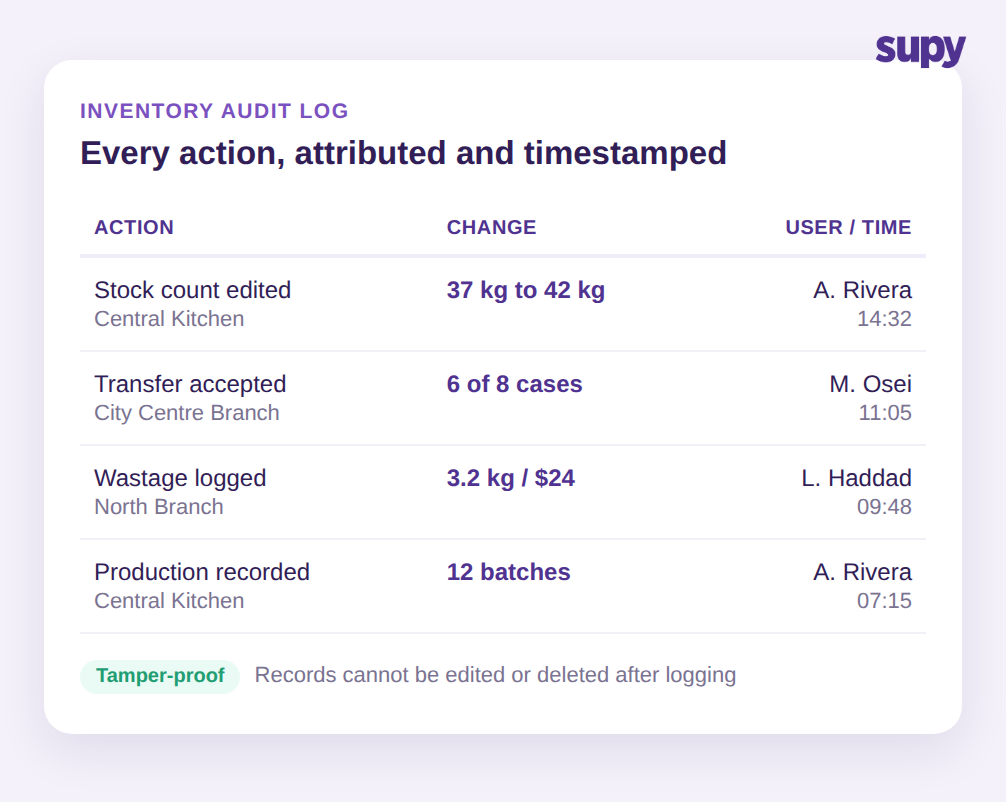
Un journal d'audit des stocks n'est pas une prise d'inventaire périodique. C'est un journal continu de toutes les modifications apportées à vos données de stocks, capturé au moment même où elles se produisent. Dans Supy, ce journal couvre cinq domaines opérationnels : articles, pertes, production, transferts et inventaires. Chaque entrée est associée à un utilisateur nommé et à un horodatage, enregistre les valeurs avant et après lorsqu'une modification s'applique, et est inviolable – c'est-à-dire que les utilisateurs ne peuvent pas modifier ou supprimer leur propre historique discrètement.
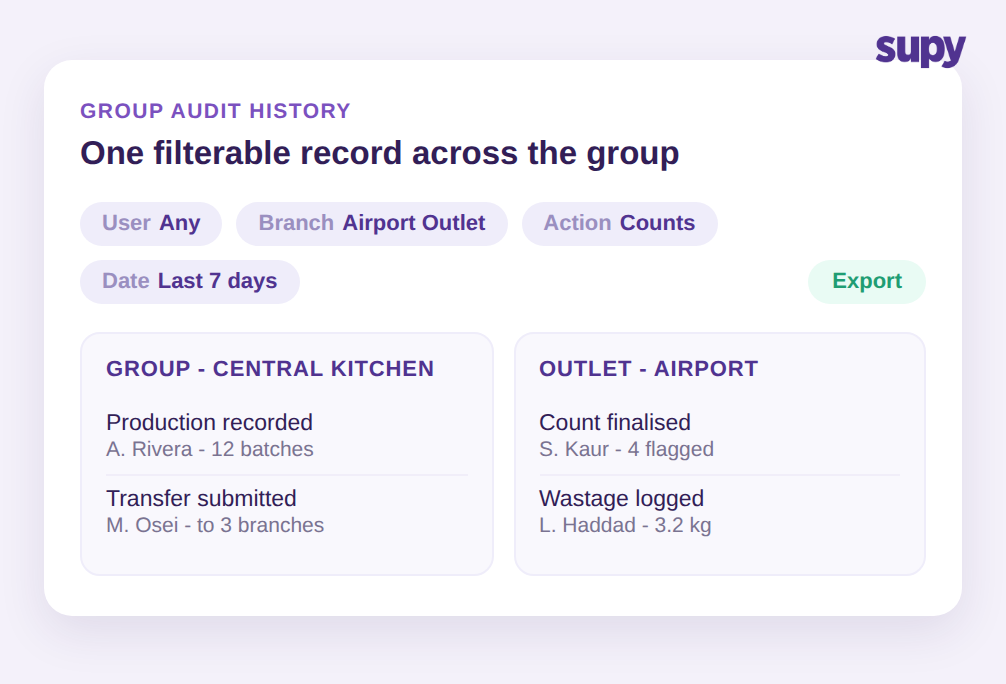
Cette dernière caractéristique est ce qui rend l'ensemble des données précieux. Un journal que l'on peut réécrire n'est pas une preuve – c'est une suggestion. Comme la piste est immuable une fois écrite, un responsable financier qui audite un mois suspect peut filtrer l'historique par utilisateur, site, type d'action et date, puis exporter le résultat pour un litige fournisseur, un audit de pertes ou une conversation interne avec un directeur de site. La question n'est plus « vous souvenez-vous d'avoir ajusté cet inventaire ? » mais « le système indique que cet inventaire a été modifié à ce moment précis, par cette personne, d'une valeur à une autre. Expliquez-moi la démarche. »
Le regroupement aide également. Le journal affiche les modifications associées effectuées en une seule édition, attribuées à l'action et à l'utilisateur qui les a déclenchées – plutôt que comme une liste plate de mises à jour de champs isolés. Consulter l'historique d'un inventaire ou d'une commande révèle une histoire cohérente de ce qui a changé et qui l'a changé, sans bruit à reconstituer manuellement.
La raison pour laquelle cela devient plus important à mesure que vous grandissez est simple. Sur un seul site, le directeur peut garder l'ensemble des opérations en tête. Sur six sites plus une cuisine centrale, personne ne le peut. Le journal d'audit est la mémoire collective que le groupe n'aurait pas autrement, et c'est la seule version des événements sur laquelle chaque site, la cuisine centrale et le siège s'accordent.
Où se cachent les écarts fantômes entre vos sites et votre cuisine centrale
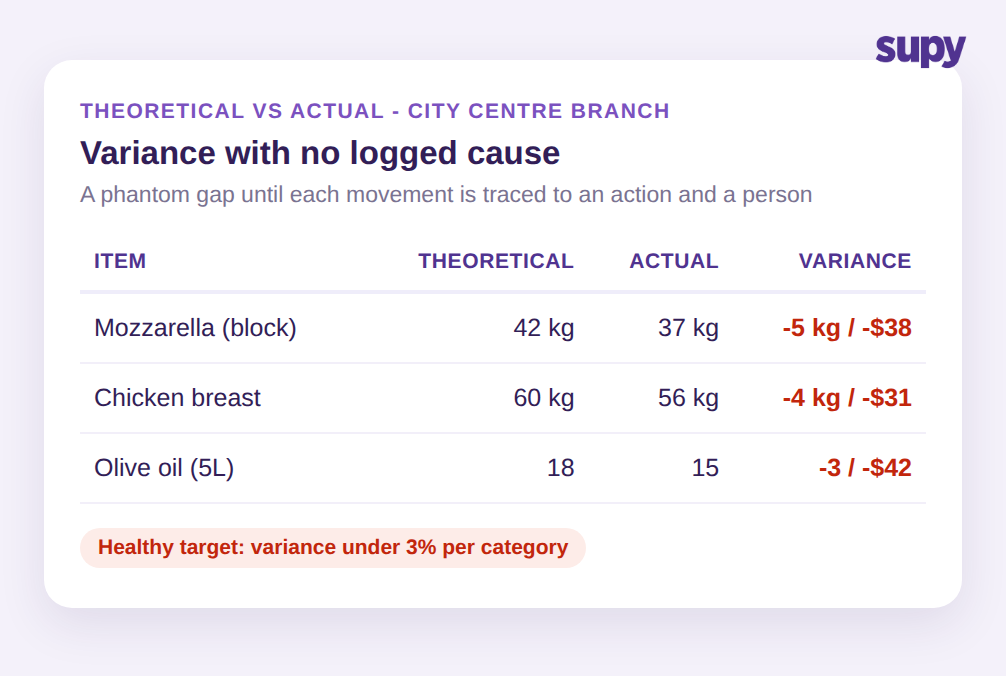
L'écart fantôme est l'écart entre ce que votre système dit que vous auriez dû consommer et ce qui se trouve réellement en rayon – sans cause identifiable. Dans un groupe multi-sites, la source de loin la plus fréquente est le stock déplacé entre sites sans transfert enregistré. Un site manque de stock, emprunte un carton d'ingrédients à un site voisin ou à la cuisine centrale, les marchandises physiques bougent mais l'enregistrement ne suit pas. Les deux sites portent désormais un écart qui n'a aucune explication, parce que l'événement qui l'a provoqué n'a jamais été consigné.
Un responsable financier d'un groupe multi-sites a décrit exactement cela : d'importants écarts de stocks causés par des marchandises passant d'un centre de coût à un autre sans transfert formel dans le système, générant des fluctuations que personne ne pouvait expliquer lors de la clôture. Si vous ne voyez pas la cause, vous ne pouvez pas la corriger – et le même écart s'ouvre à nouveau chaque période.
Un objectif sain pour la plupart des catégories d'ingrédients est un écart inférieur à 3 %. Tout ce qui dépasse est un signal qui mérite d'être investigué plutôt qu'accepté. La valeur du journal d'audit réside dans sa capacité à convertir un total inexplicable en liste d'événements spécifiques. Au lieu d'un site affichant une variation de 7 % sur les protéines sans explication, vous voyez les transferts, inventaires et enregistrements de pertes individuels qui ont contribué – chacun associé à un nom. Pour un guide plus approfondi sur la lecture de ces chiffres d'écart, consultez notre guide sur l'analyse des écarts de stocks en restauration.
Rendre les transferts inter-sites traçables des deux côtés
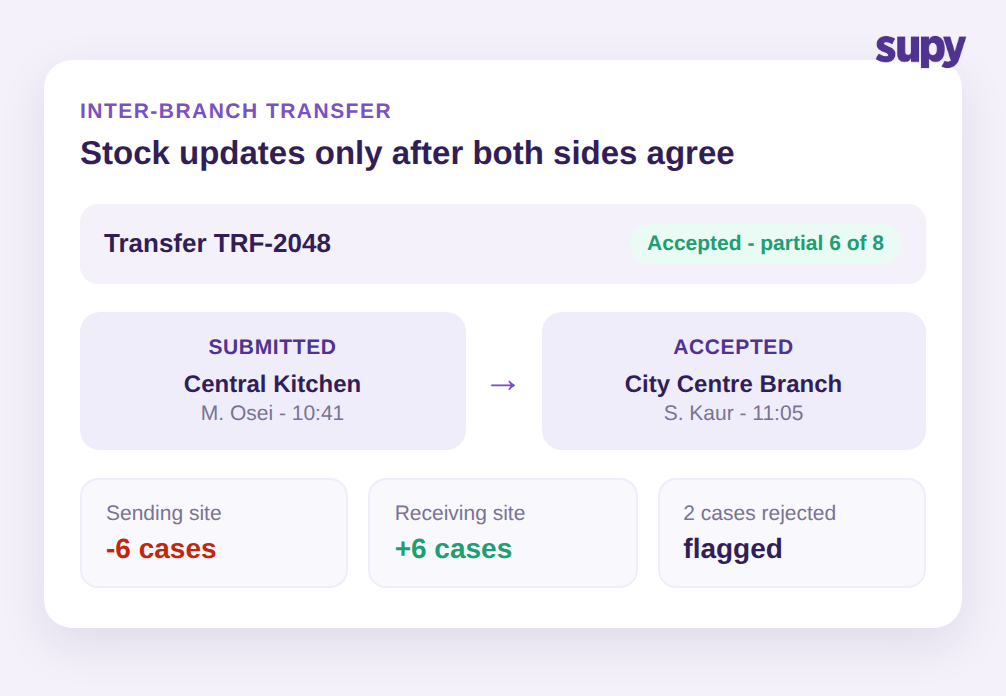
Pour les transferts, les bonnes intentions se heurtent à des processus insuffisants. Un directeur des opérations d'un groupe de restauration a constaté que le flux habituel de soumission et d'acceptation des transferts n'était pas intuitif, ce qui a entraîné des transferts incomplets laissant des discordances de stocks des deux côtés. Un transfert soumis par une partie mais jamais accepté par l'autre est pire qu'aucun transfert : les données sont désormais faussées avec certitude à deux endroits.
La mesure de contrôle qui résout ce problème est un enregistrement bilatéral. Dans Supy, un transfert inter-sites est une demande que le site destinataire doit accepter avant que les stocks ne soient mis à jour – avec acceptation partielle et rejet pour le cas courant où six cartons sur huit arrivent en bon état. Une fois accepté, le système ajuste automatiquement les stocks des deux côtés, et le mouvement s'intègre directement aux chiffres d'écart, de consommation et de stocks en temps réel – avec son propre journal d'audit. Rien ne bouge dans les données tant que les deux parties ne s'accordent pas sur ce qui s'est passé dans la réalité.
Cet accord, c'est la responsabilité. Lorsqu'un transfert est en attente, il est visible comme tel et non silencieusement absent – de sorte qu'un responsable qui enquête sur un écart peut voir le transfert incomplet plutôt que deviner. Si votre groupe fonctionne selon un modèle hub-and-spoke, notre article sur le suivi des transferts de stocks en cuisine centrale traite plus en profondeur des modèles spécifiques qui échouent à la frontière de la cuisine centrale.
Attribuer les écarts d'inventaire à la personne qui a compté
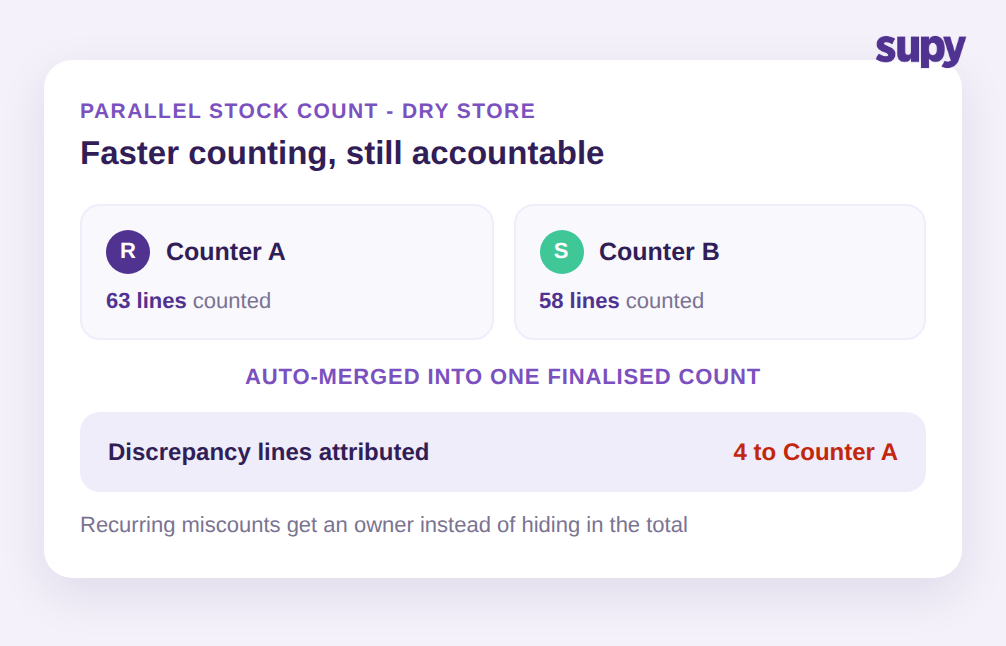
Le comptage est l'autre endroit où la précision se perd discrètement. Lorsque plusieurs employés comptent le même espace en même temps pour gagner du temps, un total fusionné unique cache qui a compté quoi – de sorte qu'une erreur récurrente n'a pas de responsable et se répète indéfiniment. L'inventaire est certes plus vite terminé, mais pas plus responsable que si une seule personne l'effectuait.
Supy aborde les comptages parallèles différemment. Plusieurs compteurs peuvent travailler simultanément, les entrées de chaque personne sont suivies séparément, et le système les fusionne en un inventaire final – tout en attribuant les écarts au compteur individuel. Si un membre de l'équipe compte systématiquement mal une catégorie à haute valeur, ce modèle devient visible et corrigeable, au lieu de disparaître dans le total. L'inventaire est quand même terminé plus rapidement – les opérateurs rapportent une réduction de plus de 50 % du temps de comptage –, mais la rapidité ne se fait plus au détriment de la traçabilité.
C'est le même principe que la mesure de contrôle des transferts, appliqué à une autre action. L'objectif n'est pas de surveiller les employés. Il s'agit de donner un responsable aux problèmes de précision récurrents pour qu'ils puissent réellement être résolus – plutôt que de repartir à zéro à chaque cycle d'inventaire.
Une vue responsable pour les opérateurs de groupes et de franchises
Le dernier écart est d'ordre organisationnel. Les opérateurs de groupes et de franchises gèrent deux mondes qui se chevauchent : les activités à l'échelle du groupe pour une cuisine centrale et les achats propres à chaque site. Lorsque ces deux mondes partagent un historique indifférencié, passer en revue quoi que ce soit revient à naviguer dans le bruit.
Supy offre aux opérateurs de franchises et de groupes un espace dédié à la gestion des commandes entrantes de la cuisine centrale, à la création de commandes et aux journaux d'audit complets – séparant les achats du groupe des achats par site, sans avoir à changer d'outil. Associé à la possibilité de filtrer l'historique d'audit par utilisateur, site, action et date, un responsable financier de groupe peut répondre à une question au niveau où elle a été posée. « Que s'est-il passé avec la production de la cuisine centrale la semaine dernière ? » et « Qui a ajusté les inventaires sur le site de l'aéroport ? » sont désormais deux requêtes claires sur le même jeu de données fiable – sans défilement fastidieux. Si la production centralisée est essentielle à votre modèle, notre aperçu du logiciel de gestion de cuisine centrale couvre le Workflow plus large dans lequel tout cela s'inscrit.
Les pertes s'inscrivent dans le même cadre. Les pertes consignées portent leur article, la quantité, la raison ainsi que le site et la période auxquels elles appartiennent – de sorte que les impacts sur les coûts sont comparables d'un site à l'autre, au lieu d'être enfermés dans les habitudes propres à chaque site. Chacune de ces actions écrit dans le même journal d'audit, ce qui permet au groupe de traiter la responsabilité comme un système – et non comme un service rendu site par site.
Comment savoir si votre journal d'audit présente ces lacunes
Vous n'avez pas besoin d'un projet pour savoir où vous en êtes. Effectuez ces trois vérifications rapides sur votre configuration actuelle cette semaine.
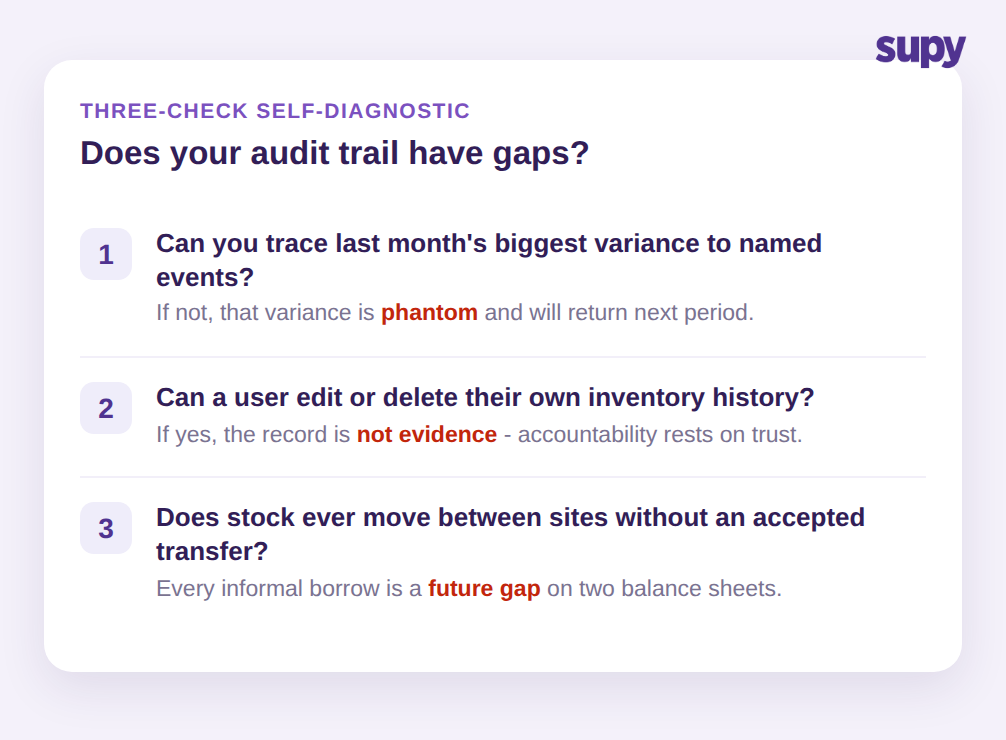
Commencez par sélectionner le plus grand écart de site du mois dernier et essayez de le rattacher à des événements nommés. Si vous pouvez nommer les transferts, les inventaires et les enregistrements de pertes ainsi que les personnes impliquées en quelques minutes, votre journal fonctionne. Sinon, cet écart est par définition un fantôme et se reproduira.
Demandez ensuite si un utilisateur peut modifier ou supprimer son propre historique de stocks. Si la réponse est oui, vous avez un enregistrement qui ne peut pas servir de preuve – et chaque conversation sur la responsabilité repose sur la confiance plutôt que sur les faits.
Vérifiez enfin si des stocks sont déjà déplacés entre vos sites sans transfert accepté par le site destinataire. Chaque emprunt informel est un futur écart inexpliqué dans deux bilans.
Si l'une de ces trois vérifications échoue, la solution n'est pas davantage de tableurs ou d'inventaires plus fréquents. C'est un système dans lequel chaque action sur les stocks est attribuée, inviolable et filtrable sur l'ensemble du groupe – pour que la prochaine fois que les chiffres ne correspondent pas, vous puissiez voir exactement pourquoi. Cela transforme un écart d'un argument en liste de tâches, et c'est le fondement dont les groupes multi-sites ont besoin avant que toute autre mesure de contrôle des stocks ne prenne effet.