
Integration
Restaurant operations

Plan comptable pour restaurant : une structure qui s'adapte à plusieurs sites

Restaurant chart of accounts structured across multiple sites

Ce qu'un plan comptable multi-sites doit accomplir

Un plan comptable restaurant pour un groupe multi-sites, c'est une structure de comptes partagée sur laquelle chaque point de vente impute ses opérations, associée à une dimension localisation ou entité pour lire un site unique, une région ou l'ensemble du groupe à partir des mêmes chiffres. Bien conçu, les achats, les pertes et la production de chaque site arrivent à la bonne ligne du compte de résultat sans que personne n'ait à recoder quoi que ce soit.

Un plan mono-site doit seulement décrire une opération, donc presque n'importe quelle structure fonctionne. Un plan de groupe a trois tâches supplémentaires : permettre de reporter un seul point de vente, consolider tous les sites dans une vue propre, et conserver le même code pour la même catégorie partout, afin qu'une ligne de coût matière sur un site signifie la même chose que sur un autre. Le tableau ci-dessous montre où les deux divergent.

ExigenceSite uniqueGroupe multi-sites
Structure des comptesUn jeu de comptes simpleComptes partagés plus une dimension localisation ou entité
Lecture d'un seul sitePas nécessaireFiltrer les mêmes comptes par site
Consolidation groupeSans objetChaque site remonte automatiquement quand les codes correspondent
Coder une nouvelle dépenseCoder une foisMême code partout, ou une correspondance délibérée par entité
Principal risqueUne ligne mal codéeDes sites qui dérivent vers des codes différents pour la même chose


Fixer la structure de codage avant de mapper le moindre article

Délimitez d'abord vos plages de comptes, avant de connecter quoi que ce soit à l'inventaire. Donnez à chaque groupe de comptes sa propre plage de numéros avec de la place pour croître : actifs de 1000 à 1999, passifs de 2000 à 2999, capitaux propres de 3000 à 3999, revenus de 4000 à 4999, coût matière de 5000 à 5999 et charges d'exploitation de 6000 à 6999. Laisser des écarts à l'intérieur de chaque plage permet d'ajouter un nouveau compte plus tard sans renuméroter tout le plan.

La structure ne porte ses fruits qu'une fois qu'elle couvre vos dépenses réelles. Dans Supy vous nommez vos catégories comptables et donnez à chacune un code alphanumérique, puis vous taguez chaque article d'inventaire à une catégorie une fois. Dès lors, chaque achat, perte et coût de production se classe automatiquement sous la bonne ligne du compte de résultat, sans recodage manuel quand les données atteignent votre système comptable. C'est la différence entre un plan qui décrit votre argent et un qui le capture : la décision de codage est prise une fois, à l'article, plutôt que chaque mois, à la main. Le même étiquetage alimente aussi des chiffres propres par catégorie dans vos analyses et rapports restaurant.
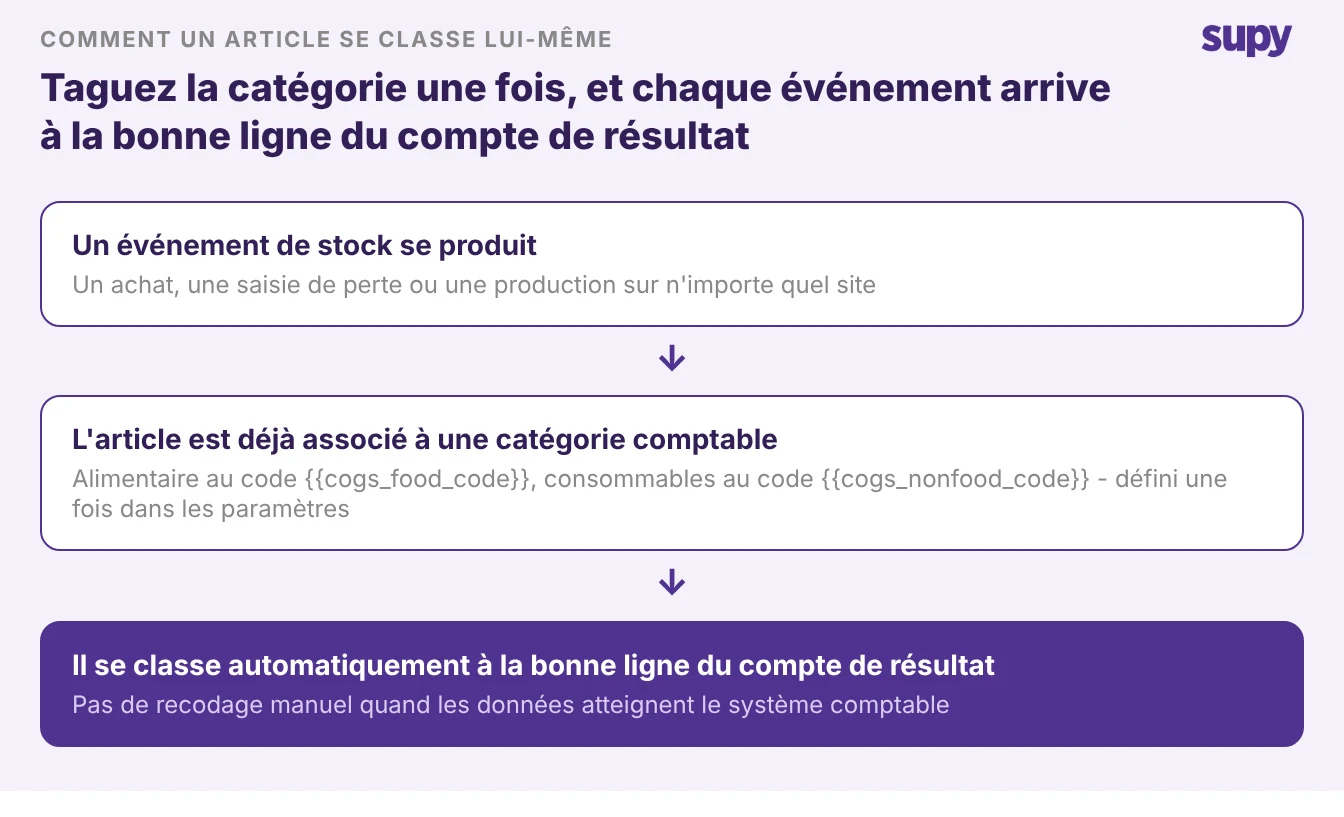
Flux montrant un événement d'inventaire tagué à une catégorie comptable se classant automatiquement à la bonne ligne du compte de résultat


Quand un plan partagé suffit et quand il faut des codes par entité

L'instinct d'imposer un plan standardisé à tous les sites est juste quand tous vos sites relèvent d'un seul mandataire comptable et d'une seule immatriculation fiscale. Là, un plan partagé plus une dimension localisation est la configuration la plus propre possible, et tout remonte tout seul. Cela cesse d'être juste dès que votre groupe couvre des entités juridiques distinctes dans des entités comptables distinctes, ce qui est courant dès qu'un groupe grandit ou fait des acquisitions. Des entités différentes codent souvent la même catégorie différemment, donc insister sur un seul plan ne crée que du retraitement.

Dans ce cas, cartographiez par entité plutôt que d'aplatir tout le monde sur un seul plan. Chaque entité associe ses propres établissements à ses propres centres de coût comptables, assigne un compte d'achat au grand livre par article d'inventaire, et aligne ses taux de taxe sur les codes fiscaux de ce fournisseur, de sorte que les écritures comptables s'imputent au bon compte dès le premier jour. Supy parle aussi le langage propre de votre plateforme comptable lors de cette correspondance, affichant les centres de coût là où un système comme NetSuite utilise ce terme et les localisations là où un autre le fait, afin que la structure s'aligne avec l'outil que votre équipe financière utilise déjà. Si vous voulez voir en aval ce qui se passe quand cette correspondance est ignorée, notre article complémentaire sur où la synchronisation du plan comptable multi-entités accroche détaille les modes de défaillance.
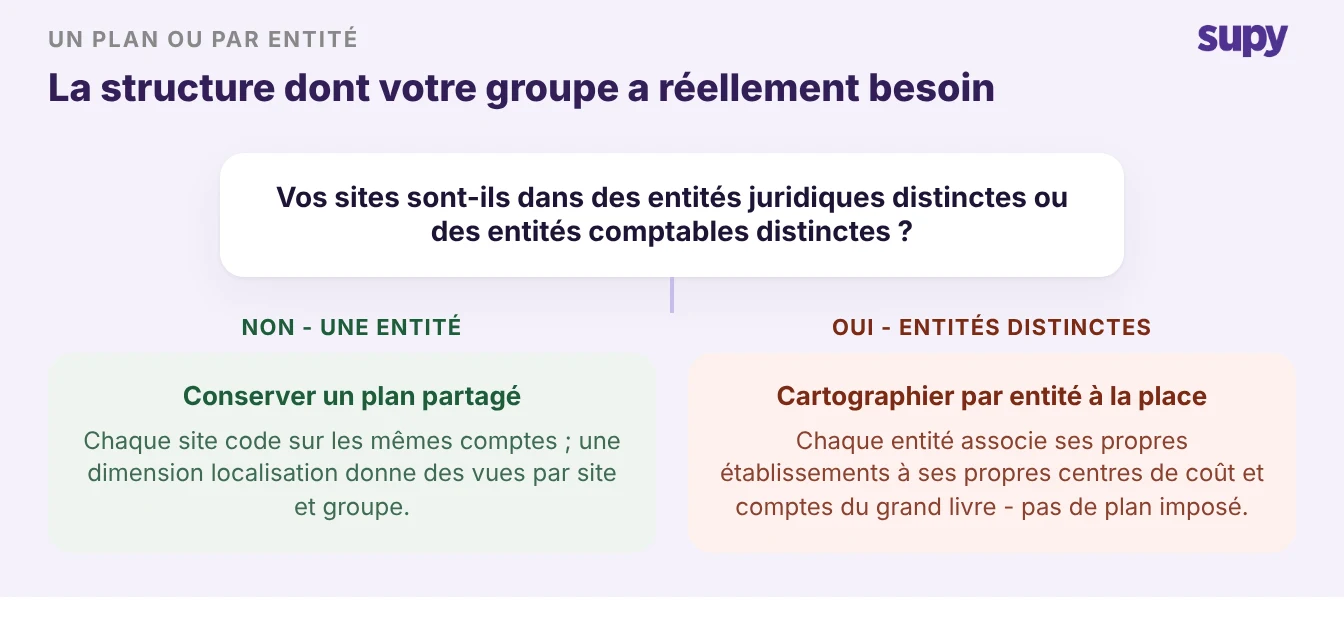
Arbre de décision pour choisir entre un plan comptable partagé et une correspondance par entité selon que les sites partagent une entité comptable


Vérifier la structure avant votre première clôture de période

Une nouvelle structure n'est fiable qu'une fois vérifiée de bout en bout, et le moment de le faire est avant la première clôture de période, pas pendant. Vérifiez la correspondance des comptes grand livre, nominaux et de taxe par catégorie, puis à nouveau par établissement, car la même catégorie peut légitimement porter un code différent selon le site. Confirmez ensuite le statut de validation des deux côtés : une facture peut apparaître comme validée dans le grand livre tout en étant encore non envoyée en amont, donc vérifiez les deux systèmes plutôt que de faire confiance à un seul écran.

Faites-le comme un passage délibéré et les erreurs remontent pendant qu'elles sont peu coûteuses à corriger, avant qu'aucun des chiffres n'atteigne un rapport de direction. Ignorez-le, et les mêmes erreurs apparaissent en milieu de clôture, quand tout le monde est sous pression et qu'une catégorie mal codée signifie défaire un mois d'écritures.
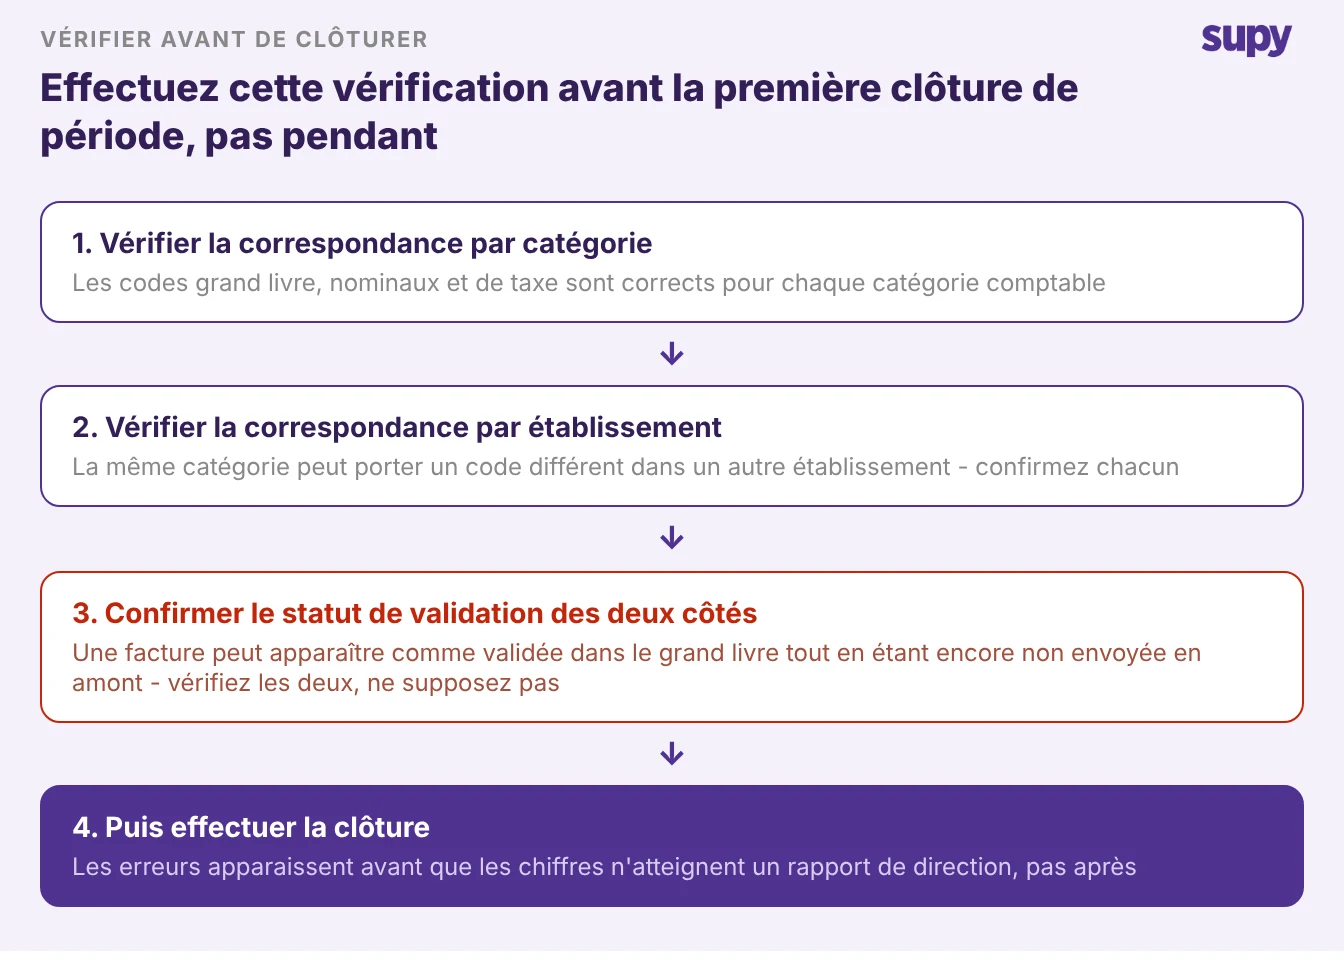
Flux de vérification pré-clôture en quatre étapes : vérifier la correspondance par catégorie, par établissement, confirmer le statut de validation des deux côtés, puis clôturer


Commencez par trois actions. Délimitez vos plages de comptes et nommez vos catégories comptables pour que la décision de codage vive à l'article, pas en fin de mois. Décidez plan partagé ou correspondance par entité avec un seul test : vos sites partagent-ils un seul mandataire comptable, ou non. Et exécutez la vérification par catégorie et par établissement avant votre première clôture. Faites juste ces trois choses et le grand livre s'entretient largement tout seul au fil de l'ajout du prochain site, puis de celui d'après.

Réserver une démo avec Supy - structurer un plan comptable restaurant qui s'adapte à plusieurs sites

Ready to optimize your restaurant operations?

Blog

Our operational insights

No items found.

Your questions 
answered

Everything you need to know about Supy — from setup to integrations, pricing, and daily use. If it’s not covered here, just ask.

Qu'est-ce qu'un plan comptable de restaurant ?
+

Un plan comptable de restaurant est la liste organisée de tous les comptes sur lesquels votre entreprise enregistre ses opérations : actifs, passifs, capitaux propres, revenus, coût des marchandises vendues et charges d'exploitation. Chaque compte porte un numéro et un nom, et chaque transaction est classée dans l'un d'eux. Pour un restaurant, c'est la colonne vertébrale du compte de résultat, car il détermine comment la nourriture, les boissons, la main-d'œuvre et les frais généraux sont regroupés et rapportés. Un plan bien construit rend les marges, les pourcentages de coûts et les écarts lisibles d'un coup d'œil ; un plan désordonné transforme chaque fin de mois en un exercice de réconciliation avant que quiconque puisse faire confiance à un seul chiffre.

Comment un groupe de restauration multi-sites devrait-il structurer son plan comptable ?
+

La façon de le structurer dépend d'une seule chose : si vos sites partagent un tenant comptable unique. Si c'est le cas, utilisez un plan comptable partagé auquel chaque site s'associe, plus une dimension de site pour pouvoir rapporter un seul site ou l'ensemble du groupe depuis les mêmes comptes. Si vos sites se trouvent dans des entités juridiques ou des tenants comptables séparés, mappez par entité au lieu d'imposer un plan unique à tous. Dans tous les cas, délimitez vos plages de numéros de comptes avec de la place pour grandir avant de connecter quoi que ce soit à l'inventaire, afin que la structure tienne au fur et à mesure que vous ajoutez des sites.

Tous les sites devraient-ils utiliser le même plan comptable ?
+

Le fait que tous les sites partagent un même plan comptable dépend de votre structure d'entité. Lorsque tous les sites fonctionnent sous un même tenant comptable et un même numéro de TVA, un plan partagé unique est l'option la plus simple, car des codes identiques permettent à chaque site de se consolider automatiquement dans une vue d'ensemble. Lorsque votre groupe s'étend sur des entités juridiques distinctes dans des systèmes comptables séparés, imposer un seul plan crée généralement du retraitement, car des entités différentes codent souvent la même catégorie différemment. Dans ce cas, conservez une logique de catégories cohérente mais mappez chaque entité sur ses propres comptes. L'objectif est d'avoir des chiffres comparables entre les sites, pas nécessairement des codes de comptes identiques partout.

Quelles plages de numéros de comptes un plan comptable de restaurant devrait-il utiliser ?
+

Les plages que vous utilisez sont une convention, mais une courante divise chaque groupe de comptes dans sa propre tranche : les actifs de 1000 à 1999, les passifs de 2000 à 2999, les capitaux propres de 3000 à 3999, les revenus de 4000 à 4999, le coût des marchandises vendues de 5000 à 5999 et les charges d'exploitation de 6000 à 6999. L'essentiel est de laisser des espaces à l'intérieur de chaque tranche. Si les ventes alimentaires sont à 4000 et les ventes de boissons à 4100, vous avez de la place pour ajouter des sous-comptes ultérieurement sans renuméroter tout le plan. Des plages cohérentes permettent également de voir immédiatement quel type de compte représente n'importe quel numéro.

Comment les achats d'inventaire arrivent-ils sur la bonne ligne du compte de résultat ?
+

La façon dont les achats arrivent sur la bonne ligne dépend du marquage. Dans Supy, vous créez des catégories comptables nommées, donnez à chacune un code alphanumérique, puis assignez chaque article d'inventaire à une catégorie une seule fois. Ensuite, chaque achat, événement de perte et coût de production pour cet article est classé automatiquement sous la ligne de compte de résultat correspondante, sans recodage manuel quand les données atteignent votre système comptable. Cela signifie que les articles non alimentaires comme les consommables et les produits de nettoyage se répartissent sur leurs propres codes au lieu de se regrouper dans une seule ligne alimentaire. La décision de codage est prise une fois, au niveau de l'article, plutôt que chaque mois par l'équipe financière.

Quand un groupe de restauration a-t-il besoin d'un mappage du grand livre par entité ?
+

Lorsque votre groupe gère des entités juridiques distinctes dans des tenants comptables séparés, le mappage par entité est généralement le bon choix. Chaque entité mappe ses propres établissements sur ses propres centres de coûts comptables, attribue un compte d'achat du grand livre par article d'inventaire et aligne ses taux de TVA sur les codes fiscaux de ce fournisseur, de sorte que les écritures comptables soient correctement enregistrées dès le premier jour. Cela est important car les différentes entités utilisent fréquemment des codes différents pour la même catégorie, et un plan comptable unique et forcé ne peut pas représenter cela proprement. Supy fait également correspondre la terminologie propre à chaque système comptable lors du mappage, de sorte que la structure s'aligne sur l'outil que votre équipe financière utilise déjà.

Pourquoi vérifier le plan comptable avant la première clôture de période ?
+

L'intérêt de vérifier au préalable tient au coût et au moment. Vérifier le mappage du grand livre, du plan comptable et des codes fiscaux par catégorie et par établissement avant votre première clôture signifie que les erreurs apparaissent pendant qu'elles sont bon marché à corriger, pas en pleine clôture quand tout le monde est sous pression. Confirmez également le statut publié des deux côtés, car une facture peut sembler enregistrée dans votre grand livre alors qu'elle n'a pas encore été envoyée en amont. Un passage pré-clôture délibéré détecte une catégorie mal codée avant qu'elle n'atteigne un rapport de direction, où la corriger signifierait défaire un mois d'écritures. La vérification avant la clôture est bien moins coûteuse que la réconciliation pendant celle-ci.

Êtes-vous prêt à transformer vos opérations ?

Comme plus de 5 000 restaurateurs utilisez Supy pour réduire vos coûts, rationaliser les opérations et prendre des décisions plus intelligentes.