
الإندماج
عمليات المطاعم

دليل حسابات المطعم: هيكل قابل للتوسع عبر المواقع
Restaurant chart of accounts structured across multiple sites

ما يجب أن يُنجزه دليل الحسابات متعدد المواقع

دليل حسابات المطعم لمجموعة متعددة المواقع هو هيكل حسابات مشترك تُرحّل إليه كل موقع عملياتها، مقترناً ببُعد موقع أو كيان لتتمكن من قراءة موقع واحد أو منطقة أو المجموعة بأكملها من الأرقام ذاتها. أنشئه جيداً وستصل المشتريات لكل موقع وهدره وإنتاجه تلقائياً إلى السطر الصحيح في قائمة الأرباح والخسائر دون إعادة ترميز من أحد.

دليل الموقع الواحد لا يحتاج إلا لوصف عملية واحدة، فيكاد أي هيكل يصلح. دليل المجموعة له ثلاث مهام إضافية: إتاحة التقارير لموقع بعينه، ودمج جميع المواقع في عرض موحَّد نظيف، وضمان ترميز الفئة ذاتها بالطريقة ذاتها في كل مكان حتى يعني سطر تكلفة الغذاء في موقع ما الشيء ذاته في موقع آخر. يُظهر الجدول التالي أين يتباعد الأمران.

المتطلبموقع واحدمجموعة متعددة المواقع
هيكل الحساباتمجموعة حسابات مسطحة واحدةحسابات مشتركة مع بُعد موقع أو كيان
قراءة موقع واحدغير مطلوبتصفية الحسابات ذاتها حسب الموقع
دمج المجموعةغير مطبَّقكل موقع يرتفع تلقائياً حين تتطابق الرموز
ترميز إنفاق جديدترميز مرة واحدةالرمز ذاته في كل مكان، أو تعيين مقصود لكل كيان
أكبر مخاطرةسطر مُرمَّز بشكل خاطئمواقع تنجرف نحو رموز مختلفة للشيء ذاته


تحديد هيكل الترميز قبل تعيين أي صنف

ضع نطاقات حساباتك أولاً قبل ربط أي شيء بالمخزون. أعطِ كل مجموعة حسابات نطاق أرقام خاصاً بها مع مساحة للنمو: الأصول في النطاق 1000-1999، والخصوم في 2000-2999، وحقوق الملكية في 3000-3999، والإيرادات في 4000-4999، وتكلفة البضائع المباعة في 5000-5999، ومصاريف التشغيل في 6000-6999. ترك فجوات داخل كل نطاق يعني إمكانية إضافة حساب جديد لاحقاً دون إعادة ترقيم دليل الحسابات بأكمله.

لا تُؤتي الهيكل ثماره إلا حين يشمل إنفاقك الفعلي. في Supy تُسمّي فئاتك المحاسبية وتعطي كلاً منها رمزاً أبجدياً رقمياً، ثم تُعلّم كل صنف مخزوني بفئة مرة واحدة. من ذلك الحين، يُصنَّف كل شراء وكل حدث هدر وكل تكلفة إنتاج تلقائياً ضمن سطر قائمة الأرباح والخسائر المناسب دون إعادة ترميز يدوية حين تصل البيانات إلى نظامك المحاسبي. هذا هو الفرق بين دليل يصف أموالك ودليل يلتقطها: قرار الترميز يُتخذ مرة واحدة عند الصنف، لا كل شهر يدوياً. يُغذّي التعليم ذاته أيضاً أرقاماً نظيفة لكل فئة في تحليلات وتقارير المطاعم.
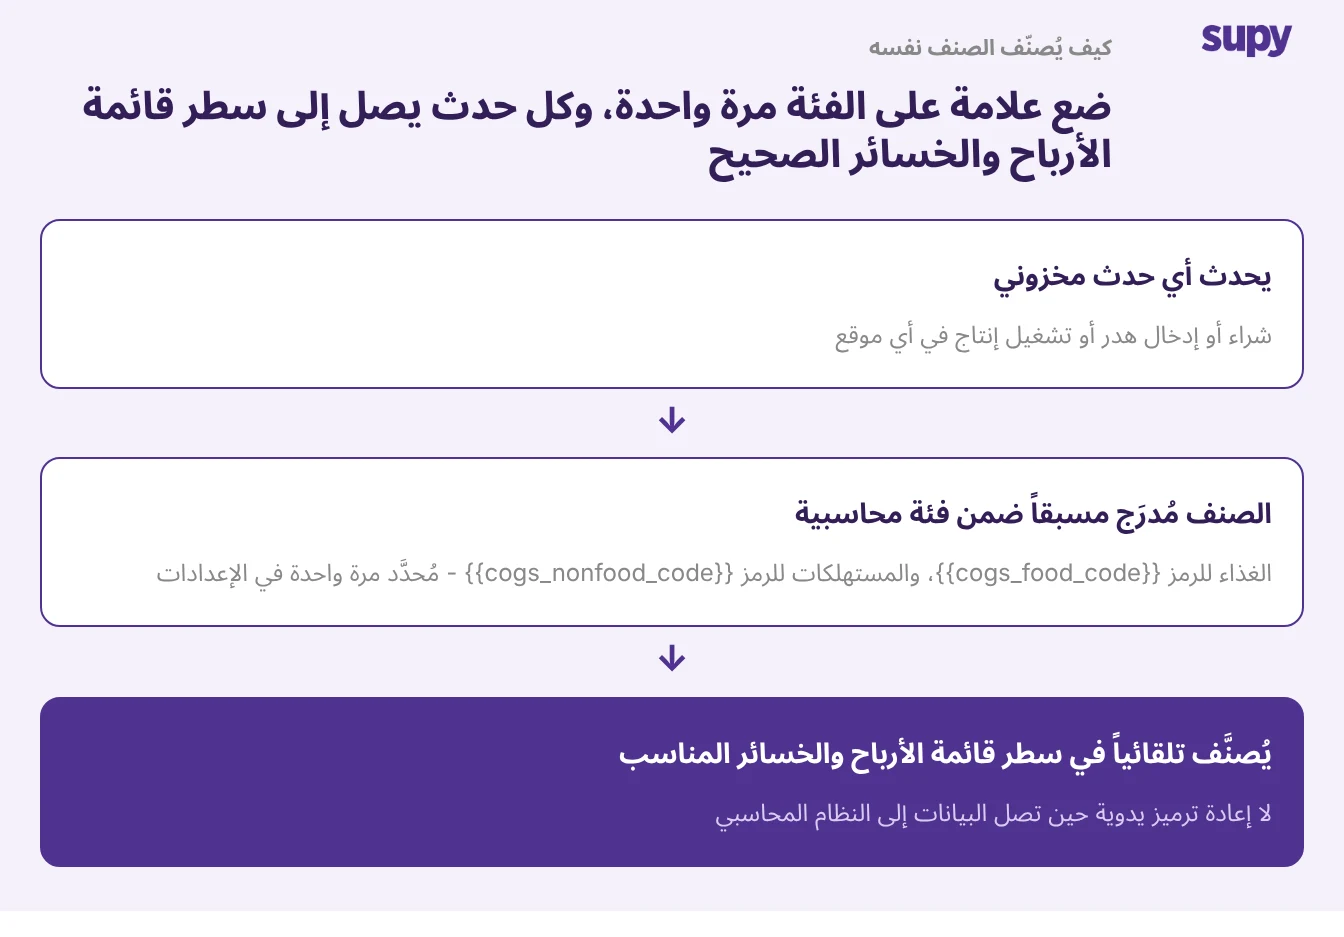
مخطط يُظهر حدث مخزوني مُعلَّم بفئة محاسبية يُصنَّف تلقائياً في سطر قائمة الأرباح والخسائر المناسب


متى يكفي دليل حسابات مشترك ومتى تحتاج رموزاً لكل كيان

الدافع لفرض دليل حسابات موحَّد على جميع المواقع صحيح حين تعمل جميع مواقعك تحت كيان محاسبي واحد وتسجيل ضريبي واحد. هناك، دليل مشترك واحد مع بُعد موقع هو أنظف إعداد ممكن، وكل شيء يرتفع من تلقاء نفسه. يتوقف ذلك عن كونه صحيحاً لحظة امتداد مجموعتك على كيانات قانونية منفصلة في كيانات محاسبية منفصلة، وهو أمر شائع حين تنمو مجموعة أو تستحوذ. كيانات مختلفة ترمّز الفئة ذاتها بشكل مختلف بشكل اعتيادي، فالإصرار على دليل واحد لا يخلق إلا إعادة عمل.

في هذه الحالة، عيّن لكل كيان بدلاً من إجبار الجميع على دليل واحد. كل كيان يُعيّن فروعه لمراكز التكلفة المحاسبية الخاصة به، ويُسنّد حساب شراء في دفتر الأستاذ لكل صنف مخزوني، ويوافق معدلات ضريبته على رموز الضريبة لدى ذلك الموفر، كي تُرحَّل قيود اليومية على الحساب الصحيح من اليوم الأول. تتحدث Supy أيضاً اللغة الخاصة بمنصتك المحاسبية أثناء هذا التعيين، عارضةً مراكز التكلفة حيث يستخدم نظام كـ NetSuite هذا المصطلح ومواقع حيث يستخدمه آخر، لتتوافق البنية مع الأداة التي يعمل فريقك المالي عليها مسبقاً. إن أردت الاطلاع على ما يحدث عند تخطي هذا التعيين، يستعرض مقالنا المرافق حول أين تتعثر مزامنة دليل حسابات متعدد الكيانات أنماط الفشل بالتفصيل.
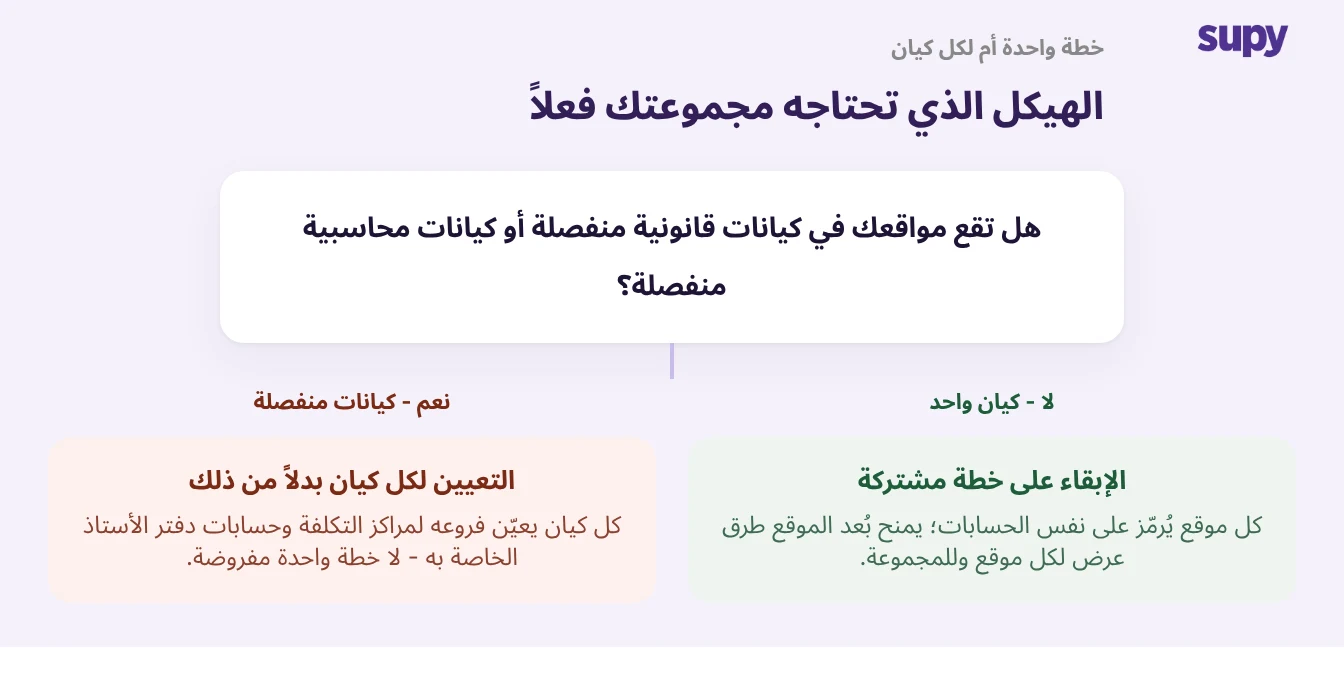
شجرة قرار للاختيار بين دليل حسابات مشترك والتعيين لكل كيان بناءً على ما إذا كانت المواقع تشترك في كيان محاسبي


التحقق من الهيكل قبل إقفال الفترة الأولى

لا يكون الهيكل الجديد موثوقاً إلا بعد فحصه من البداية إلى النهاية، والوقت المناسب لذلك هو قبل إقفال الفترة الأولى لا أثناءه. تحقق من تعيين حسابات دفتر الأستاذ الاسمية ورموز الضريبة لكل فئة، ثم مجدداً لكل منفذ، لأن الفئة ذاتها قد تحمل رمزاً مختلفاً في موقع آخر بشكل مشروع. ثم تأكد من حالة الترحيل من كلا الجانبين: قد تظهر الفاتورة مرحَّلة في دفتر الأستاذ بينما لا تزال غير مُرسَلة في المنبع، فتحقق من كلا النظامين بدلاً من الوثوق بشاشة واحدة.

افعل ذلك بوصفه مرحلة فحص مقصودة وستظهر الأخطاء حين تكون رخيصة الإصلاح، قبل وصول أي من الأرقام إلى حزمة مجلس الإدارة. تجاهله، وستظهر الأخطاء ذاتها في منتصف الإقفال حين يكون الجميع تحت ضغط وفئة مُرمَّزة خطأ تعني فك شهر كامل من القيود.
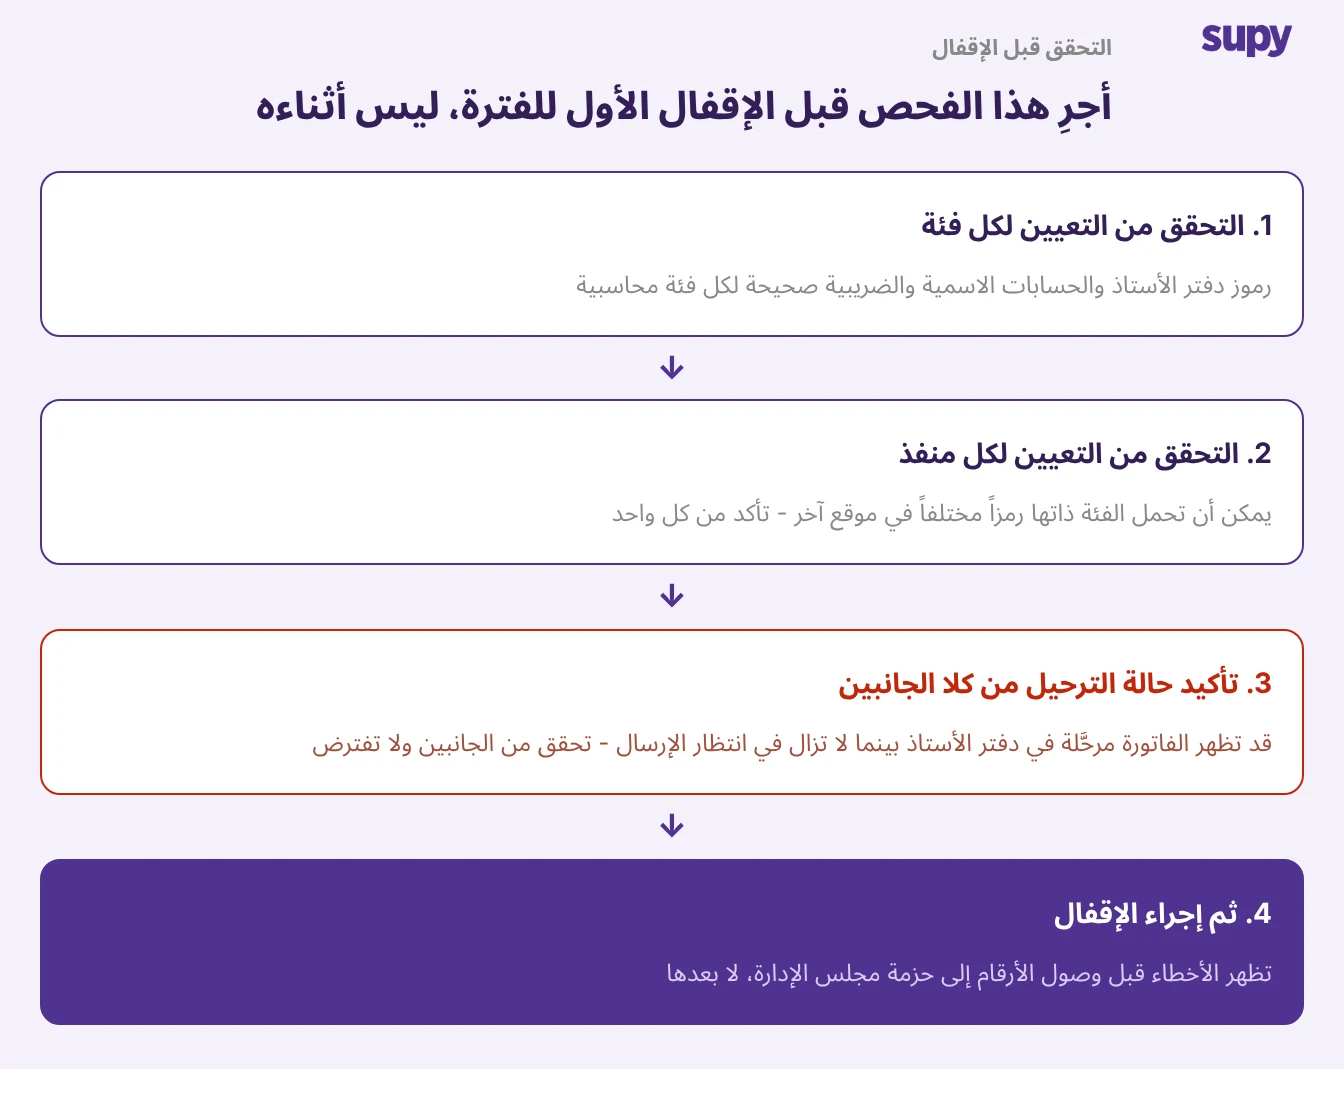
مخطط التحقق قبل الإقفال بأربع خطوات: فحص التعيين لكل فئة، لكل منفذ، تأكيد حالة الترحيل من الجانبين، ثم الإقفال


ابدأ بثلاث خطوات. ضع نطاقات حساباتك وسمِّ فئاتك المحاسبية لتقع قرارات الترميز عند الصنف لا في نهاية الشهر. اختر بين الدليل المشترك والتعيين لكل كيان باختبار واحد: هل تشترك مواقعك في كيان محاسبي واحد أم لا. وأجرِ فحص الفئات والمنافذ قبل إقفالك الأول. أنجز هذه الثلاث بشكل صحيح ويُصبح دفتر الأستاذ يُصان إلى حد بعيد من تلقاء نفسه مع إضافة الموقع التالي وما يعقبه.

احجز عرضاً توضيحياً مع Supy - هيكلة دليل حسابات مطعم قابل للتوسع عبر المواقع

Ready to optimize your restaurant operations?

مدونة

رؤيتنا التشغيلية

Your questions 
answered

Everything you need to know about Supy — from setup to integrations, pricing, and daily use. If it’s not covered here, just ask.

ما هو دليل حسابات المطعم؟
+

دليل حسابات المطعم هو القائمة المنظمة لكل حساب تُسجَّل فيه عمليات مشروعك: الأصول، والخصوم، وحقوق الملكية، والإيرادات، وتكلفة البضاعة المباعة، والمصروفات التشغيلية. يحمل كل حساب رقمًا واسمًا، وتُصنَّف كل معاملة في أحدها. بالنسبة للمطعم، فهو العمود الفقري لقائمة الأرباح والخسائر، لأنه يحدد كيفية تجميع الطعام والمشروبات والعمالة والتكاليف العامة والإبلاغ عنها. يجعل الدليل المُبنى جيدًا الهوامش ونسب التكاليف والانحرافات قابلة للقراءة بنظرة واحدة؛ أما الدليل الفوضوي فيحوِّل كل نهاية شهر إلى عملية مطابقة قبل أن يثق أحد بأي رقم.

كيف ينبغي لمجموعة المطاعم متعددة المواقع أن تهيكل دليل حساباتها؟
+

تعتمد طريقة هيكلته على شيء واحد: هل تشترك مواقعك في نظام محاسبة واحد؟ إن كان الأمر كذلك، استخدم دليل حسابات مشتركًا تُدرج فيه كل موقع، مع بُعد للموقع حتى تتمكن من إعداد تقرير لموقع واحد أو للمجموعة بأكملها من نفس الحسابات. أما إذا كانت مواقعك تنتمي إلى كيانات قانونية أو أنظمة محاسبة منفصلة، فعيِّن كل كيان على حساباته الخاصة بدلًا من فرض دليل واحد على الجميع. في كلتا الحالتين، احجز نطاقات أرقام حساباتك مع مساحة للنمو قبل ربطها بأي شيء في المخزون، حتى يصمد الهيكل مع إضافة المواقع.

هل يجب أن يستخدم كل موقع دليل الحسابات نفسه؟
+

يعتمد ما إذا كان كل موقع يجب أن يشترك في دليل حسابات واحد على هيكل كيانك. عندما تعمل جميع المواقع تحت منصة محاسبية واحدة وتسجيل ضريبي واحد، فإن دليل الحسابات المشترك الواحد هو الخيار الأنظف، لأن الأكواد المتطابقة تتيح لكل موقع التجميع تلقائياً في عرض موحد. عندما يمتد مجموعتك عبر كيانات قانونية منفصلة في أنظمة محاسبية منفصلة، يُنشئ فرض دليل واحد عادةً إعادة عمل، نظراً لأن الكيانات المختلفة كثيراً ما تُرمّز الفئة نفسها بشكل مختلف. في هذه الحالة، حافظ على منطق فئات متسق، لكن عيّن كل كيان إلى حساباته الخاصة. الهدف هو أرقام قابلة للمقارنة عبر المواقع، وليس بالضرورة أكواد حسابات متطابقة في كل مكان.

ما نطاقات أرقام الحسابات التي يجب أن يستخدمها دليل حسابات المطعم؟
+

ما تستخدمه من نطاقات هو اتفاقية، لكن الاتفاقية الشائعة تضع كل مجموعة حسابات في نطاقها الخاص: الأصول من 1000 إلى 1999، والخصوم من 2000 إلى 2999، وحقوق الملكية من 3000 إلى 3999، والإيرادات من 4000 إلى 4999، وتكلفة البضائع المباعة من 5000 إلى 5999، والمصروفات التشغيلية من 6000 إلى 6999. المهم هو ترك فجوات داخل كل نطاق. إذا كانت إيرادات الطعام عند 4000 وإيرادات المشروبات عند 4100، فلديك مجال لإضافة حسابات فرعية لاحقاً دون إعادة ترقيم الدليل بأكمله. كما تُوضح النطاقات المتسقة نوع الحساب الذي يمثله أي رقم.

كيف تصل المشتريات إلى السطر الصحيح في قائمة الأرباح والخسائر؟
+

يتوقف وصول المشتريات إلى السطر الصحيح على التصنيف. في سوبي، تُنشئ فئات محاسبية مسماة، وتمنح كل منها رمزاً أبجدياً رقمياً، ثم تُصنّف كل بند مخزون إلى فئة مرة واحدة. بعد ذلك، يُصنَّف كل عملية شراء وكل حدث هدر وتكلفة إنتاج لهذا البند تلقائياً تحت سطر الأرباح والخسائر المطابق، دون إعادة ترميز يدوية عند وصول البيانات إلى نظامك المحاسبي. يعني ذلك أن عناصر غير الغذاء مثل المواد الاستهلاكية والمواد الكيميائية للتنظيف تنقسم إلى أكوادها الخاصة بدلاً من الاندماج في سطر غذاء واحد. يُتخذ قرار الترميز مرة واحدة عند البند، لا كل شهر من قِبَل الفريق المالي.

متى تحتاج مجموعة المطاعم إلى تعيين دفتر أستاذ لكل كيان؟
+

عندما تدير مجموعتك كيانات قانونية منفصلة في منصات محاسبية منفصلة، يكون التعيين لكل مستأجر هو الخيار الصحيح في الغالب. يعين كل كيان فروعه الخاصة إلى مراكز تكلفته المحاسبية الخاصة، ويخصص حساب شراء في دفتر الأستاذ العام لكل بند مخزون، ويوافق معدلات ضريبته مع أكواد الضريبة لدى ذلك المزود، حتى تُنشأ القيود المحاسبية بشكل صحيح من اليوم الأول. هذا مهم لأن الكيانات المختلفة كثيراً ما تستخدم أكواداً مختلفة للفئة نفسها، ولا يمكن لدليل حسابات واحد مفروض أن يمثل ذلك بشكل نظيف. تتطابق سوبي أيضاً مع المصطلحات الخاصة بكل نظام محاسبي أثناء التعيين، بحيث تتوافق البنية مع الأداة التي يستخدمها فريقك المالي بالفعل.

لماذا تتحقق من دليل الحسابات قبل إغلاق الفترة الأولى؟
+

المسألة تتعلق بالتكلفة والتوقيت. يعني التحقق من ربط دفتر الأستاذ العام والأكواد الاسمية والضريبية لكل فئة ولكل موقع قبل إغلاقك الأول أن الأخطاء تظهر حين يسهل تصحيحها، لا في منتصف الإغلاق حين يكون الجميع تحت ضغط. تأكد أيضاً من حالة الترحيل على الجانبين، إذ يمكن أن تبدو الفاتورة مرحَّلة في دفتر أستاذك بينما لم تُرسَل بعد من الطرف الآخر. تكتشف جولة التحقق قبل الإغلاق الفئة خاطئة الترميز قبل أن تصل إلى تقارير مجلس الإدارة، حيث يستلزم تصحيحها فكّ شهر كامل من القيود. التحقق قبل الإغلاق أقل كلفةً بكثير من التسوية في أثنائه.

هل أنت مستعد لتطوير عملياتك؟

انضم إلى أكثر من 5000 مُشغلي مطاعم يخفضون التكاليف، ويبسطون العمليات، ويتخذون قرارات أكثر ذكاءً مع Supy