




Comment construire un modèle de budget pour restaurant multi-sites

Ce que doit contenir un modèle de budget pour restaurant
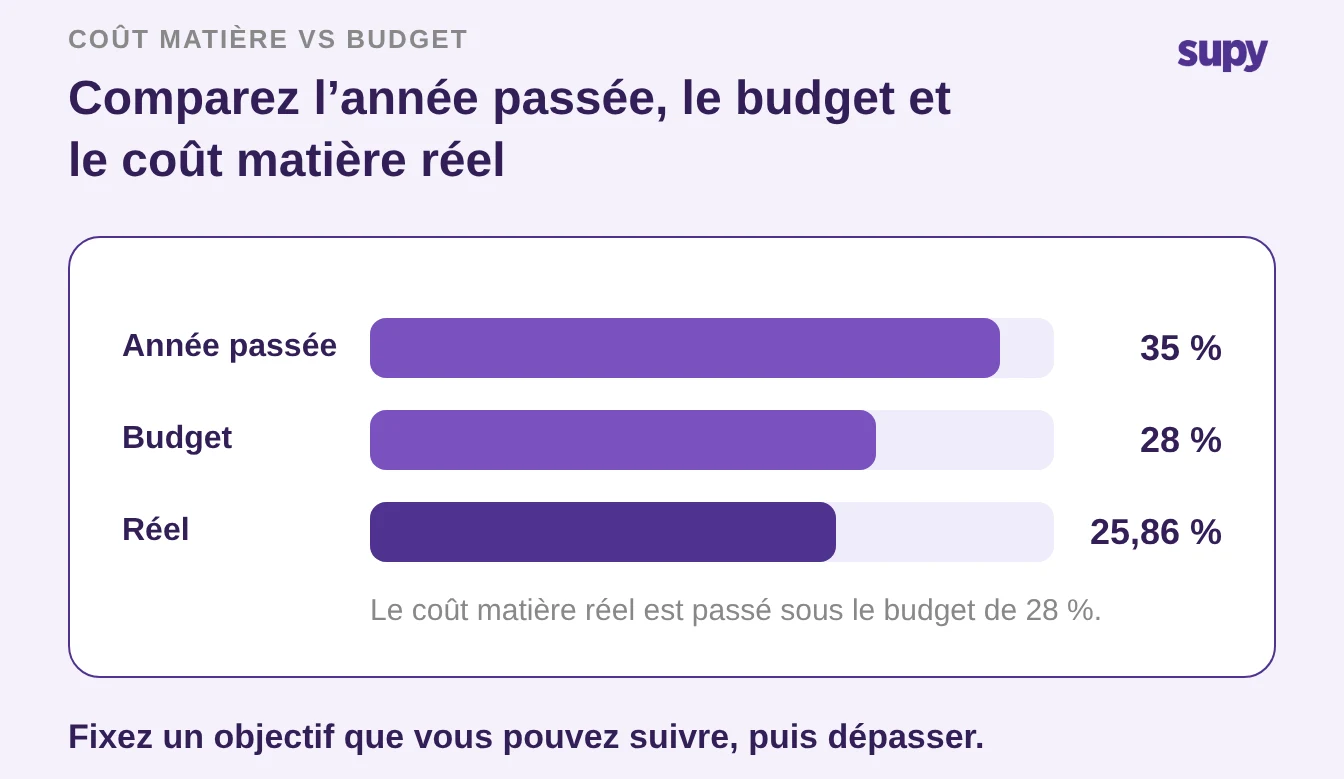
Un modèle de budget pour restaurant donne à un groupe multi-sites un ensemble d'objectifs financiers par point de vente, comparés aux chiffres réels à chaque période. Un groupe qui a suivi son coût matière (food cost) de cette façon l'a maintenu à 25,86 % face à un budget de 28 %, plutôt que de découvrir le dépassement en fin d'année. Le modèle nécessite cinq lignes : une prévision des ventes, un objectif de coût matière, un objectif de main-d'œuvre, des coûts fixes et un budget d'approvisionnement. Cet article explique comment construire chaque ligne, regrouper les points de vente dans une vue consolidée et les suivre période par période.
- Feuille mono-site. La plupart des modèles de budget téléchargeables sont conçus pour un seul propriétaire-exploitant : une feuille de compte de résultat unique avec les chiffres de l'année précédente. Un groupe a besoin de davantage.
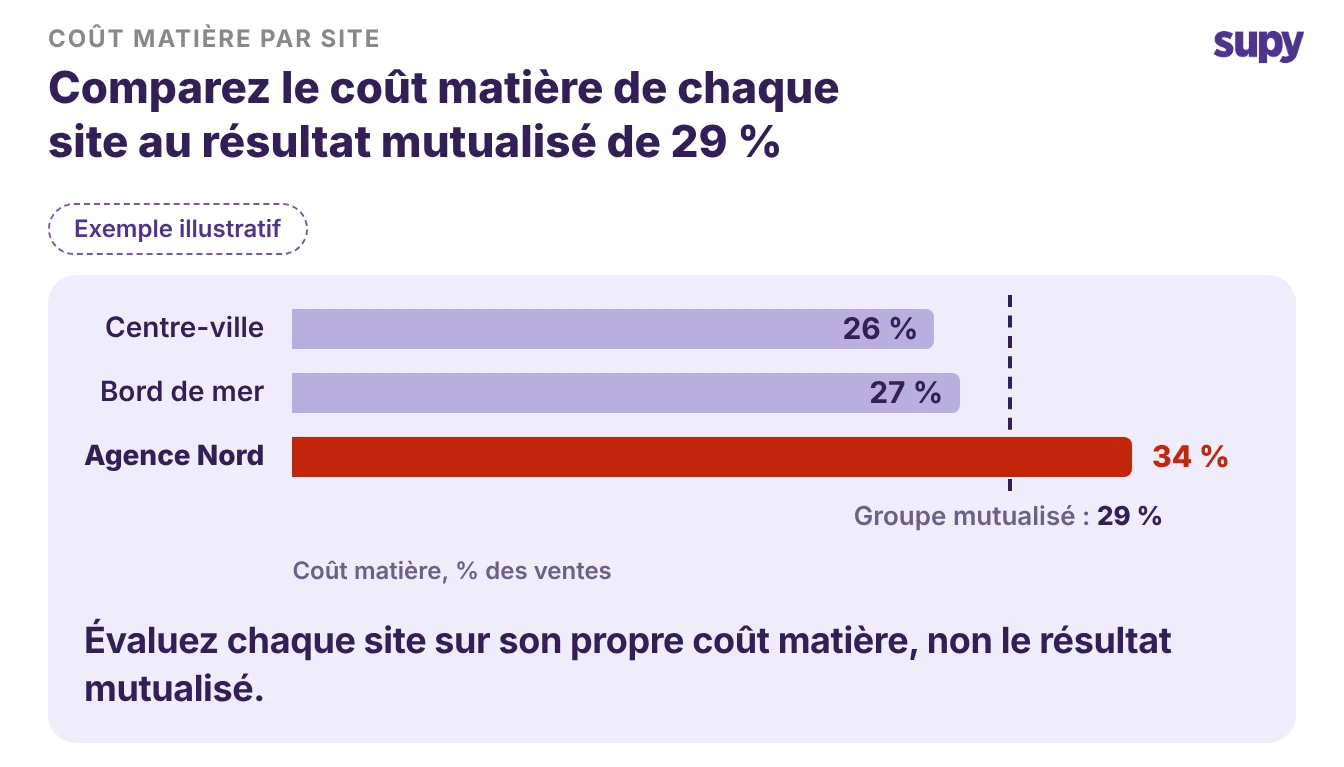
- L'objectif mutualisé dissimule les écarts. Chaque point de vente vend un mix différent à un loyer différent, si bien qu'un objectif mutualisé masque le site qui perd silencieusement de l'argent. La solution est un modèle avec les mêmes cinq lignes pour chaque point de vente, rempli avec ses propres chiffres.
Construisez le modèle autour de ces lignes, dans cet ordre :
- Prévision des ventes. Ce que chaque point de vente prévoit de vendre sur la période. Toutes les autres lignes en sont une part, c'est pourquoi elle vient en premier.
- Objectif de coût matière (food cost). Le Coût des marchandises vendues (COGS) en pourcentage des ventes. C'est la ligne qui évolue le plus, et celle qui vaut la peine d'être suivie chaque semaine.
- Objectif de main-d'œuvre. Salaires et charges sociales en part des ventes, calculés à partir du planning prévisionnel.
- Coûts fixes. Loyer, charges, logiciels et assurances. Généralement connus à l'avance, répartis régulièrement sur les périodes.
- Budget d'approvisionnement. Ce que la cuisine peut dépenser en stocks pour atteindre l'objectif de coût matière. À fixer par rapport à la prévision des ventes, non comme un montant fixe.
Voici le modèle lui-même, une ligne par poste. Copiez-le une fois par point de vente et remplissez les deux dernières colonnes avec les chiffres de ce site.
| Ligne budgétaire | Ce qu'elle fixe | Comment déterminer le chiffre |
|---|---|---|
| Prévision des ventes | Ventes attendues pour la période, par point de vente | Même période de l'année précédente, ajustée selon la tendance et les changements connus |
| Objectif de coût matière | COGS en part des ventes | Un à deux points sous l'année précédente, non une aspiration |
| Objectif de main-d'œuvre | Salaires en part des ventes | Issu du planning prévisionnel aux ventes prévisionnelles |
| Coûts fixes | Loyer, charges, logiciels, assurances | Coûts annuels connus répartis sur les périodes |
| Budget d'approvisionnement | Dépenses en stocks atteignant l'objectif de coût matière | L'objectif de coût matière appliqué à la prévision des ventes |
Un bon point de départ pour la prévision des ventes est la même semaine de l'année précédente, ajustée à la hausse ou à la baisse selon ce que vous savez déjà. Un guide sur les prévisions de ventes en restauration explique comment construire ce chiffre point de vente par point de vente. Affinez la prévision, et les lignes de coût matière et d'approvisionnement s'ensuivent naturellement, car les deux en sont une part.
- La règle d'approvisionnement. Le budget d'approvisionnement est la ligne que les exploitants demandent le plus souvent, car elle détermine combien commander chaque semaine. Une règle simple fonctionne : l'objectif de coût matière multiplié par la prévision des ventes correspond aux dépenses en stocks qui vous maintiennent dans le budget.
- Commander selon le budget. Si vous budgétez un coût matière de 28 % sur une prévision de 85 000 $, la cuisine peut dépenser environ 23 800 $ en stocks cette semaine-là. Ce chiffre fixe également vos quantités de réapprovisionnement, pour commander selon le budget plutôt que par habitude.
- Calculateur de stock minimum. Si vous préférez ne pas calculer le stock minimum à la main, le calculateur de stock minimum gratuit s'en charge pour chaque article de votre liste, à partir de votre consommation, vos jours de livraison et vos délais fournisseurs.
Créer un modèle par point de vente, puis consolider
Donnez à chaque point de vente sa propre copie des cinq lignes, puis additionnez les copies dans une vue consolidée qui garde chaque site visible.
- Le total de groupe. Un total de groupe seul vous indique que le groupe est à 29 % de coût matière. Il ne vous dit pas qu'un site est à 26 %, un autre à 27 %, et un à 34 %.
- Vue par site. La vue par point de vente est là où vous trouvez la cuisine à corriger.
Gardez les niveaux par site et de groupe liés :
- Par point de vente. Les cinq lignes avec les chiffres propres à ce site, pour que le responsable ait un objectif sur lequel il peut agir.
- Consolidation de groupe. Les mêmes lignes additionnées, plus le ratio coût matière de chaque site côte à côte, pour que le siège puisse classer les sites sans ouvrir cinq feuilles.
- Un ensemble de définitions. La même signification pour le COGS et la main-d'œuvre sur chaque site, sinon la consolidation additionne des chiffres comptés différemment.
Modifiez le budget de groupe site par site, non en une seule fois. Quand un objectif doit baisser, les groupes commencent généralement par le site où le budget est le plus serré et prouvent que le nouveau chiffre fonctionne avant de le déployer. Cela évite qu'un objectif agressif soit imposé à un site qui ne peut pas le supporter.
Fixer un objectif de coût matière (food cost) réellement atteignable
Fixez l'objectif de coût matière un à deux points sous le réel de l'année précédente, non à un chiffre que vous souhaiteriez. L'objectif ne fonctionne que si l'équipe y croit, et un objectif qu'aucun site n'a jamais atteint est ignoré dès la deuxième semaine.
- Budgété puis suivi. Un exemple concret illustre la démarche. Un groupe multi-sites a budgété un coût matière (food cost) de 28 %, puis suivi un Coût des marchandises vendues (COGS) réel de 25,86 % sur sa première période complète avec un reporting approprié, en baisse par rapport à 35 % l'année précédente.
- Suivre vaut mieux que classer. L'important n'est pas le chiffre exact. C'est que le groupe a fixé un objectif qu'il pouvait comparer au chiffre réel, a détecté l'écart tôt et l'a comblé. Une ligne budgétaire suivie vaut mieux qu'un objectif classé.
Pour fixer le chiffre pour chaque site :
- Partez de l'historique propre au site, non d'une moyenne de groupe. Un café en centre-ville et une unité en aéroport n'ont pas le même coût matière.
- Déplacez d'un à deux points par rapport à l'année précédente, dans la direction que justifient la carte et les prix.
- Notez la raison. Un objectif avec une raison derrière lui résiste à la première mauvaise semaine ; un chiffre rond, non.
Comparer le réel au budget à chaque période
Un budget ne vous apprend quelque chose que lorsque vous le comparez à ce qui s'est passé, à chaque période, point de vente par point de vente.
- Classer n'apprend rien. Classer le modèle en janvier et l'ouvrir en décembre ne vous apprend rien sur quoi vous pouvez agir.
- Suivre chaque semaine. Suivez le coût matière (food cost) chaque semaine plutôt que chaque mois, pour qu'un site qui dérive apparaisse pendant que vous pouvez encore commander différemment. Le guide sur le suivi hebdomadaire du coût matière couvre le rythme en détail.
C'est là que le reporting fait le travail qu'une feuille de calcul ne peut pas faire.
- Écart COGS en direct. Les Analyses de Supy affichent le COGS en direct et le ratio coût matière (food cost) au niveau du groupe, du site et de la catégorie de menu, avec l'écart théorique-réel à côté.
- Écran et feuille de calcul. L'objectif budgété et le chiffre réel se trouvent sur un seul écran. Les mêmes rapports s'exportent en feuille de calcul quand la comptabilité veut le pack périodique dans son propre format.
Deux choses gardent le chiffre suivi honnête :
- Vérifiez l'objectif quand les prix bougent. Les prix fournisseurs sur un article donné changent plus souvent que ne l'imaginent les exploitants ; réajustez l'objectif de coût matière quand une série de factures arrive plus élevée, non une fois par an. Un objectif fixé le trimestre dernier est souvent obsolète avant que quelqu'un le regarde à nouveau.
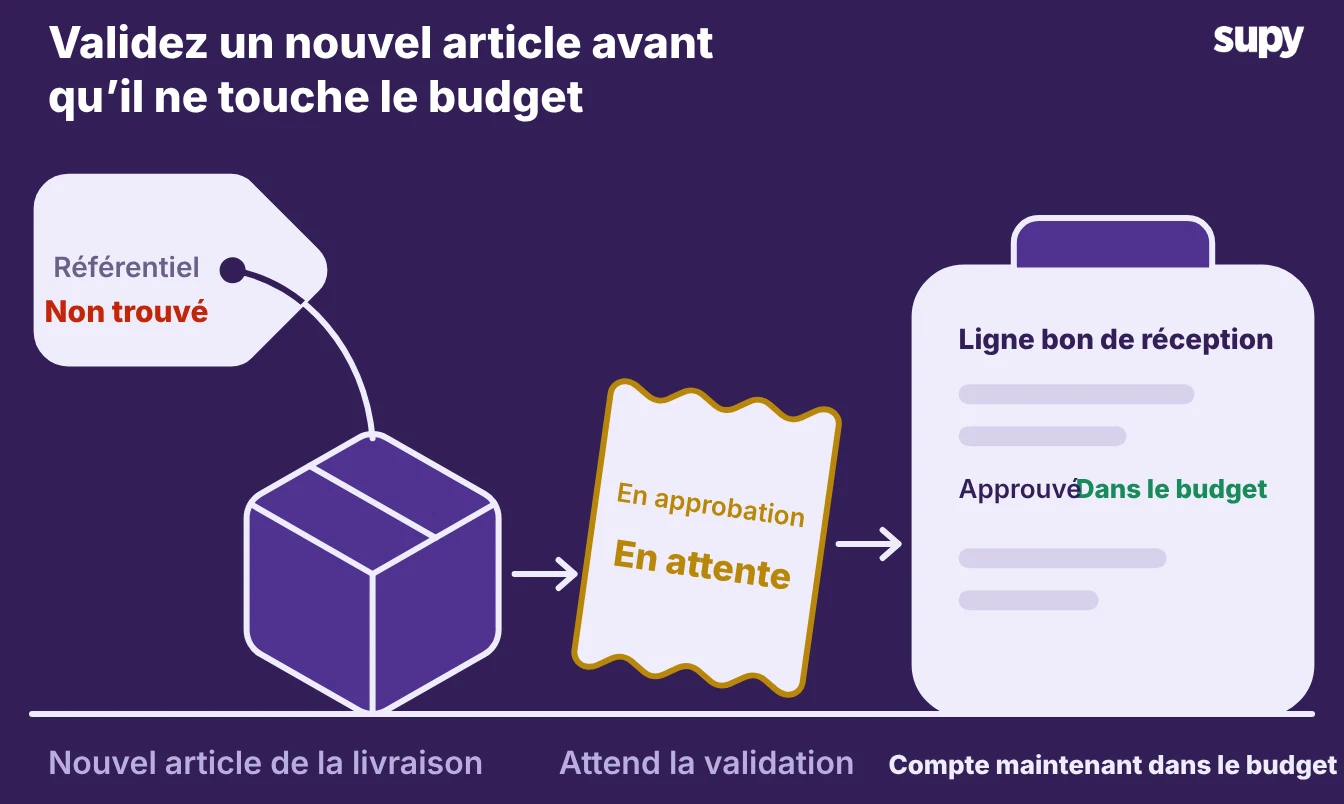
- Intégrez les nouveaux articles à leur arrivée. Quand une livraison apporte un article que votre référentiel n'a jamais vu, il entre d'abord dans une file d'approbation. Ce n'est qu'une fois validé qu'il devient une ligne normale de bon de réception (BDR) et compte dans le budget. Cela exclut un article non tarifé des chiffres et maintient la ligne d'approvisionnement comparable semaine après semaine.
Faire du budget une décision, non une feuille de calcul classée
Traitez le budget de groupe comme un ensemble de compromis que vous pouvez défendre, non comme un total imposé d'en haut.
- Nommer l'économie. Dans un groupe plus grand, approuver un chiffre plus élevé sur une ligne signifie généralement nommer d'abord l'économie qui le finance.
- Conversation hebdomadaire. C'est pourquoi la validation du budget tend à être une conversation hebdomadaire, non un formulaire ponctuel. Un modèle qui montre d'où vient chaque chiffre, et ce contre quoi il est mis en balance, rend cette conversation rapide.
Lorsque vous comparez des outils ou construisez la prochaine version du modèle, voici les deux choses que les exploitants demandent ensuite :
- Un budget d'approvisionnement qui suit les ventes. Beaucoup d'exploitants veulent que le budget de commande de la semaine prochaine soit fixé à partir des recettes de la semaine dernière, non d'un chiffre fixe. Les dépenses en stocks s'ajustent alors à une semaine calme ou chargée.
- Un plafond de dépenses par rapport au budget. Les équipes financières demandent une limite stricte, pour que les achats dépassant le montant convenu ne puissent pas passer sans validation. Demandez à tout outil que vous évaluez s'il peut avertir ou bloquer une commande qui pousse un site au-delà de son budget d'approvisionnement.
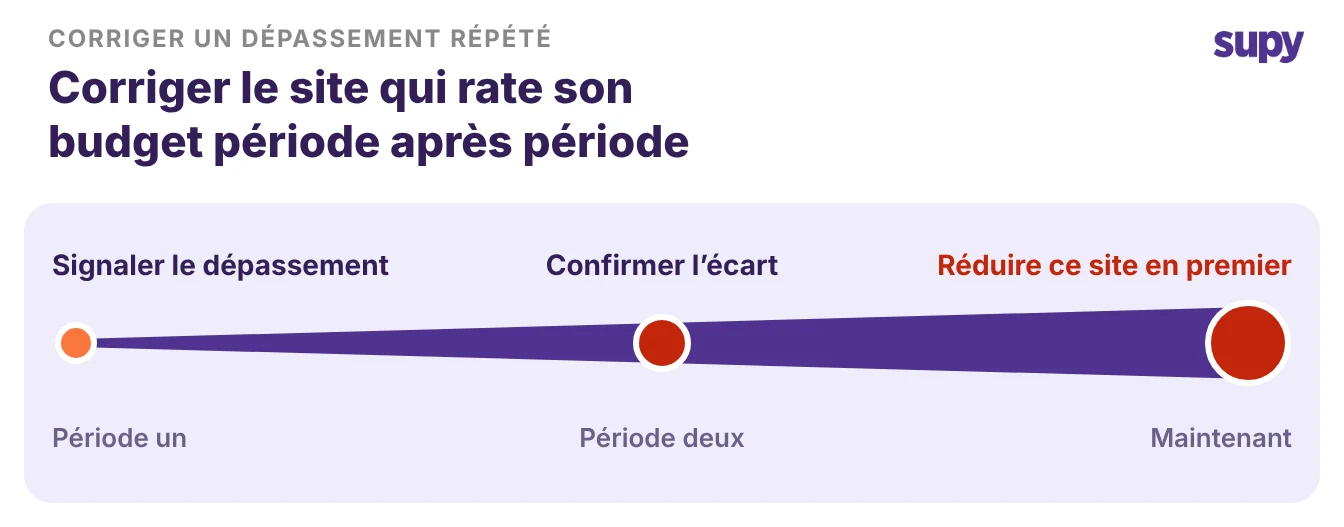
Faites cette vérification rapide sur vos propres chiffres. Tirez les deux dernières périodes, point de vente par point de vente, et trouvez tout site dont le coût matière réel était plus de deux points au-dessus de son objectif les deux fois. C'est un vrai écart, non une mauvaise semaine.
Corrigez cette ligne en premier, car c'est là que le groupe dépense de l'argent que le budget n'a jamais approuvé. Fixez l'objectif, suivez-le chaque semaine, et un modèle de budget cesse d'être un document que vous classez pour devenir le chiffre sur lequel vous pilotez le groupe.