




كيف تبني نموذج ميزانية مطعم لمواقع متعددة

ما يحتاجه نموذج ميزانية المطعم
يمنح نموذج ميزانية المطعم مجموعةً متعددة المواقع مجموعةً من الأهداف المالية لكل موقع، تُقارن بالأرقام الفعلية في كل فترة. أبقت مجموعةٌ تتبّعت تكلفة الغذاء بهذه الطريقة تكلفتَها عند 25.86 % في مقابل ميزانية 28 %، بدلاً من اكتشاف الإنفاق الزائد في نهاية العام. يحتاج النموذج إلى خمسة أسطر: توقع المبيعات، وهدف تكلفة الغذاء، وهدف تكلفة العمالة، والتكاليف الثابتة، وميزانية المشتريات. تُبيّن هذه المقالة كيفية بناء كل سطر، وتجميع المواقع في عرض جماعي، وتتبّعه فترةً تلو فترة.
- جدول المشغّل الفردي. معظم نماذج الميزانية القابلة للتنزيل مصمَّمة لمشغّل واحد: جدول أرباح وخسائر واحد بأرقام العام الماضي. تحتاج المجموعة إلى أكثر من ذلك.
- الهدف المدمج يُخفي الخسائر. يبيع كل موقع مزيجاً مختلفاً بإيجار مختلف، لذا يُخفي الهدف المدمج الموقعَ الذي يخسر بهدوء. الحل نموذج بالخطوط الخمسة ذاتها لكل موقع، مملوء بأرقامه الخاصة.
ابنِ النموذج حول هذه الأسطر، بهذا الترتيب:
- توقع المبيعات. ما يتوقع كل موقع بيعه في الفترة. كل سطر آخر هو حصة من هذا الرقم، لذا يأتي أولاً.
- هدف تكلفة الغذاء. تكلفة البضاعة المباعة (COGS) كنسبة مئوية من المبيعات. هذا هو السطر الأكثر تغيراً، والأجدر بالتتبع الأسبوعي.
- هدف تكلفة العمالة. الأجور والرواتب كحصة من المبيعات، مأخوذة من جدول التوزيف عند المبيعات المتوقعة.
- التكاليف الثابتة. الإيجار والمرافق والبرامج والتأمين. معروفة في الغالب مسبقاً، موزَّعة بالتساوي على الفترات.
- ميزانية المشتريات. ما يمكن أن تنفقه المطبخ على المخزون للوصول إلى هدف تكلفة الغذاء. حدِّدها وفق توقع المبيعات، لا كرقم ثابت.
إليك النموذج نفسه، صف واحد لكل سطر. انسخه مرةً لكل موقع واملأ العمودين الأخيرين بأرقام ذلك الموقع.
| بند الميزانية | ما يحدّده | كيفية تحديد الرقم |
|---|---|---|
| توقع المبيعات | المبيعات المتوقعة للفترة، لكل موقع | نفس الفترة من العام الماضي، معدَّلة وفق الاتجاه والتغييرات المعروفة |
| هدف تكلفة الغذاء | COGS كحصة من المبيعات | نقطة إلى نقطتين أقل من العام الماضي، لا تطلعاً |
| هدف تكلفة العمالة | الأجور كحصة من المبيعات | من جدول التوزيف عند المبيعات المتوقعة |
| التكاليف الثابتة | الإيجار والمرافق والبرامج والتأمين | التكاليف السنوية المعروفة موزَّعة على الفترات |
| ميزانية المشتريات | إنفاق المخزون الذي يحقق هدف تكلفة الغذاء | هدف تكلفة الغذاء مطبَّقاً على توقع المبيعات |
نقطة بداية جيدة لتوقع المبيعات هي الأسبوع ذاته من العام الماضي، معدَّلةً صعوداً أو هبوطاً وفق ما تعلمه بالفعل. يُغطي دليل توقع مبيعات المطاعم كيفية بناء هذا الرقم موقعاً بموقع. أحكم التوقع، ويتبعه سطرا تكلفة الغذاء والمشتريات، إذ كلاهما حصة منه.
- قاعدة المشتريات. ميزانية المشتريات هي السطر الذي يسأل عنه المشغّلون أكثر من غيره، لأنها تحدد كمية الطلب كل أسبوع. تنجح قاعدة بسيطة: هدف تكلفة الغذاء مضروباً في توقع المبيعات يساوي إنفاق المخزون الذي يبقيك في حدود الميزانية.
- الطلب وفق الميزانية. إذا بلغت ميزانية تكلفة الغذاء 28 % على توقع 85,000 $، يمكن للمطبخ إنفاق نحو 23,800 $ على المخزون تلك الأسبوع. يحدد هذا الرقم أيضاً كميات إعادة الطلب، فتطلب وفق الميزانية لا بالعادة.
- حاسبة المستوى الاسمي. إن كنت تفضّل عدم حساب المستوى الاسمي يدوياً، تقوم بذلك حاسبة المستوى الاسمي المجانية لكل بند في قائمتك من الاستهلاك وأيام التسليم ومهل المُوردون.
بناء نموذج لكل موقع، ثم التجميع
امنح كل موقع نسخته الخاصة من الأسطر الخمسة، ثم اجمع النسخ في عرض جماعي يُبقي كل موقع مرئياً.
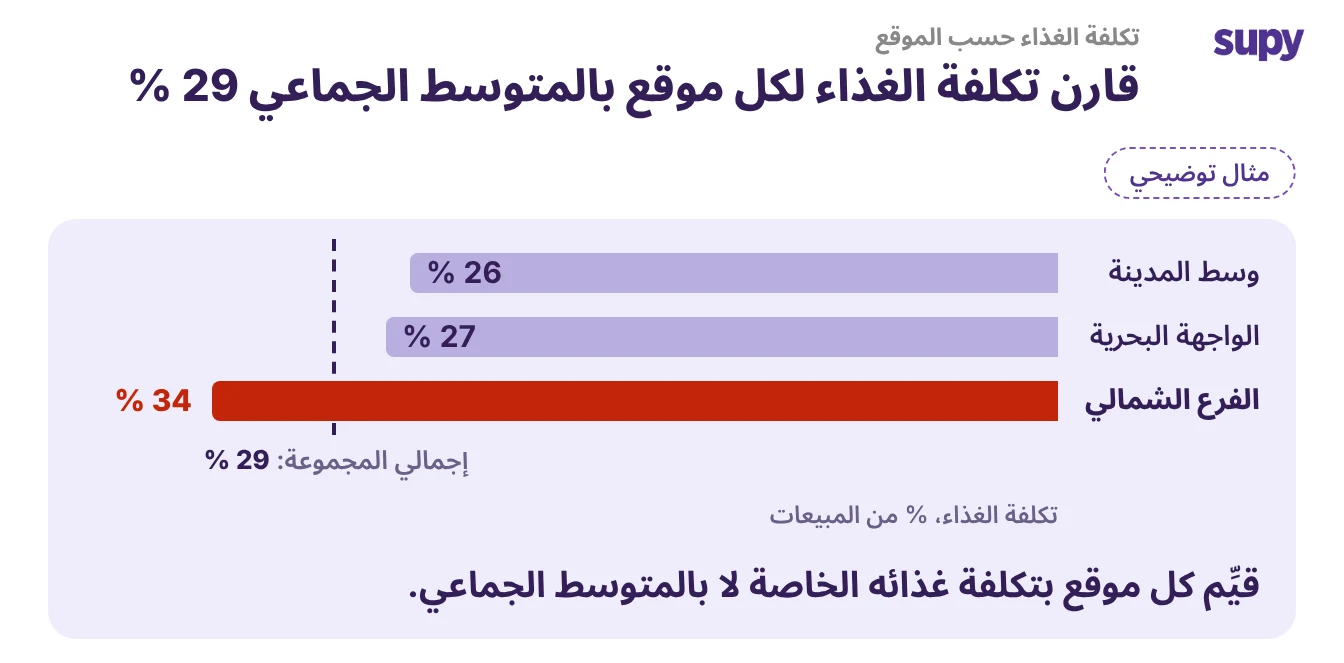
- الإجمالي الجماعي. الإجمالي الجماعي وحده يخبرك أن المجموعة عند 29 % تكلفة غذاء. لا يخبرك أن موقعاً واحداً عند 26 %، وآخر عند 27 %، وثالث عند 34 %.
- عرض الموقع. عرض الموقع هو حيث تجد المطبخ الذي تحتاج إلى إصلاحه.
اربط مستويات الموقع والمجموعة معاً:
- لكل موقع. الأسطر الخمسة بأرقام الموقع الخاصة، ليمتلك المدير هدفاً يمكنه التصرف بناءً عليه.
- التجميع الجماعي. الأسطر ذاتها مجموعةً، مع نسبة تكلفة الغذاء لكل موقع جنباً إلى جنب، ليتمكن المكتب الرئيسي من ترتيب المواقع دون فتح خمسة جداول.
- مجموعة واحدة من التعريفات. المعنى ذاته لـ COGS والعمالة في كل موقع، وإلا يجمع التجميع أرقاماً حُسبت بطرق مختلفة.
غيِّر ميزانية المجموعة موقعاً بموقع، لا دفعةً واحدة. حين يجب خفض هدف، تبدأ المجموعات عادةً بالموقع الأضيق ميزانيةً، وتُثبت أن الرقم الجديد ينجح قبل طرحه. هذا يمنع فرض هدف طموح على موقع لا يتحمّله.
تحديد هدف تكلفة الغذاء الذي يمكنك تحقيقه فعلاً
حدِّد هدف تكلفة الغذاء بنقطة إلى نقطتين أقل من القيمة الفعلية للعام الماضي، لا رقماً تتمنى صحته. يصلح الهدف فقط إذا آمن به الفريق، وهدف لم يبلغه أي موقع قط يُتجاهل في الأسبوع الثاني.
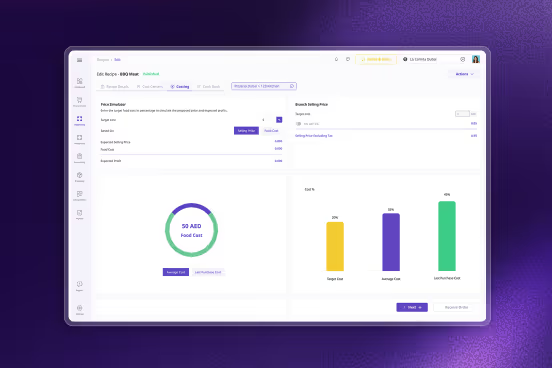
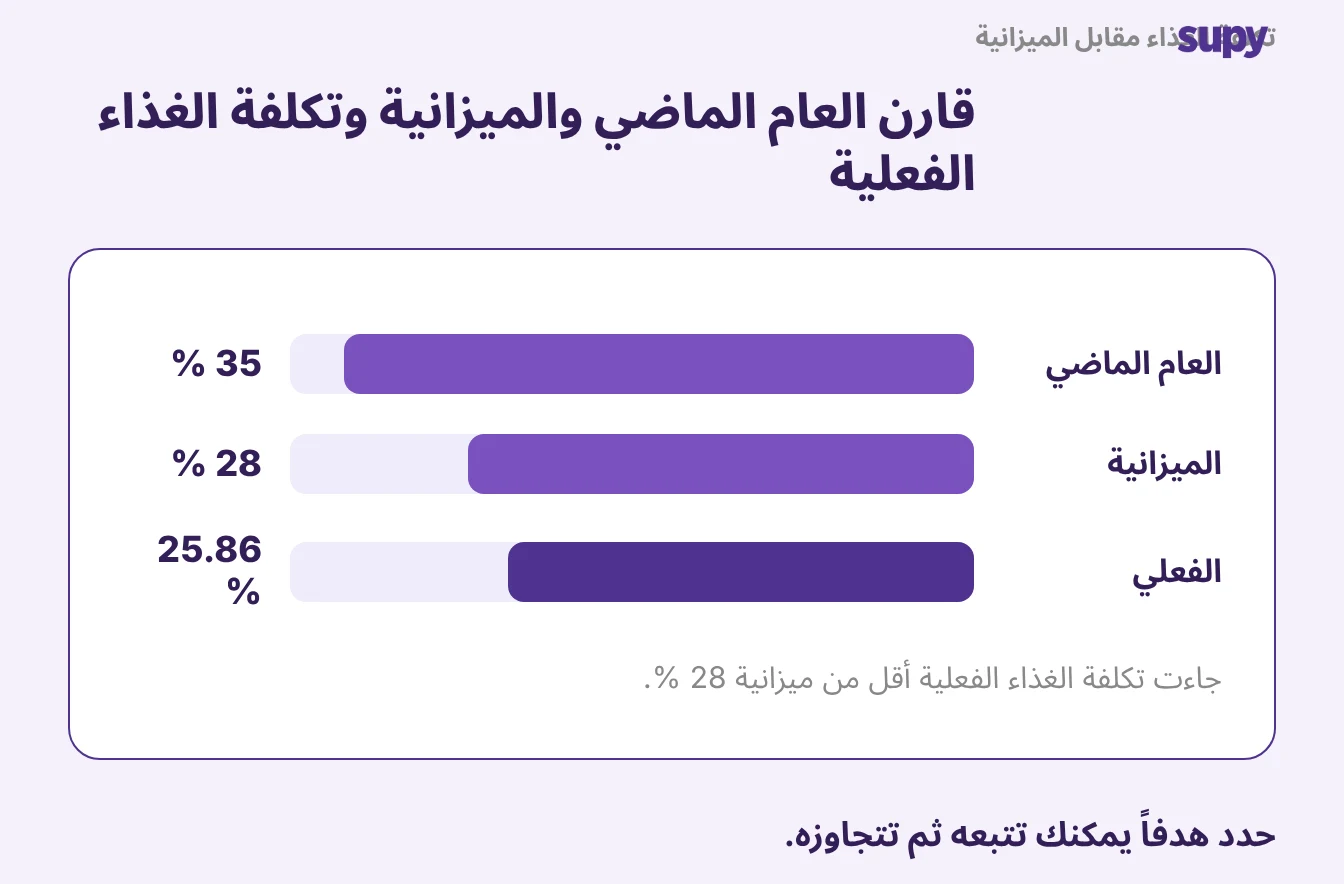
- مُدرج في الميزانية ثم متابَع. مثال عملي يوضح الصورة. بلغت مجموعة متعددة المواقع هدف تكلفة الغذاء 28 %، ثم تتبّعت COGS الفعلي عند 25.86 % خلال فترتها الكاملة الأولى مع تقارير سليمة، منخفضاً من 35 % في العام السابق.
- التتبع يتفوق على الحفظ. المسألة ليست الرقم الدقيق. المسألة أن المجموعة حددت هدفاً رأته مقابل الرقم الحقيقي، واكتشفت الفجوة مبكراً وأغلقتها. سطر ميزانية تتبّعه يتفوق على هدف تحفظه.
لتحديد الرقم لكل موقع:
- انطلق من تاريخ الموقع الخاص، لا من متوسط المجموعة. مقهى في الشارع ووحدة في المطار لا يتشاركان تكلفة الغذاء.
- تحرّك نقطة إلى نقطتين عن العام الماضي، في الاتجاه الذي تبرره القائمة والأسعار.
- دوِّن السبب. الهدف المصحوب بسبب يصمد أمام أول أسبوع سيئ؛ الرقم المستدير لا يصمد.
مقارنة القيمة الفعلية بالميزانية في كل فترة
لا تُخبرك الميزانية بشيء إلا حين تقارنها بما حدث فعلاً، في كل فترة، موقعاً بموقع.
- الحفظ لا يُفيد. حفظ النموذج في يناير وفتحه في ديسمبر لا يُخبرك بشيء يمكنك التصرف بناءً عليه.
- التتبع الأسبوعي. تتبَّع تكلفة الغذاء أسبوعياً لا شهرياً، لكي يظهر الموقع المتراجع بينما لا تزال قادراً على الطلب بشكل مختلف. يُغطي الدليل حول تتبع تكلفة الغذاء أسبوعياً الإيقاع بالكامل.
هنا تؤدي التقارير العمل الذي لا تستطيع جدول البيانات القيام به.
- التباين الحي لـ COGS. تُظهر تحليلات المطاعم من Supy COGS الحي ونسبة تكلفة الغذاء على مستوى المجموعة والموقع وفئة القائمة، مع التباين النظري مقابل الفعلي بجانبه.
- الشاشة وجدول البيانات. يقع الهدف المدرج في الميزانية والرقم الحقيقي على شاشة واحدة. تُصدَّر التقارير ذاتها إلى جدول بيانات حين تريد المالية الحزمة الدورية بتنسيقها الخاص.
أمران يُبقيان الرقم المتابَع صادقاً:
- أعِد فحص الهدف عند تحرّك الأسعار. تتغير أسعار المُوردون لبند معين بوتيرة أعلى مما يفترض المشغّلون، لذا أعِد تسعير هدف تكلفة الغذاء حين تصل سلسلة فواتير أعلى، لا مرةً في العام. الهدف الذي حددته الربع الماضي كثيراً ما يكون قديماً قبل أن يعود أحد للنظر فيه.
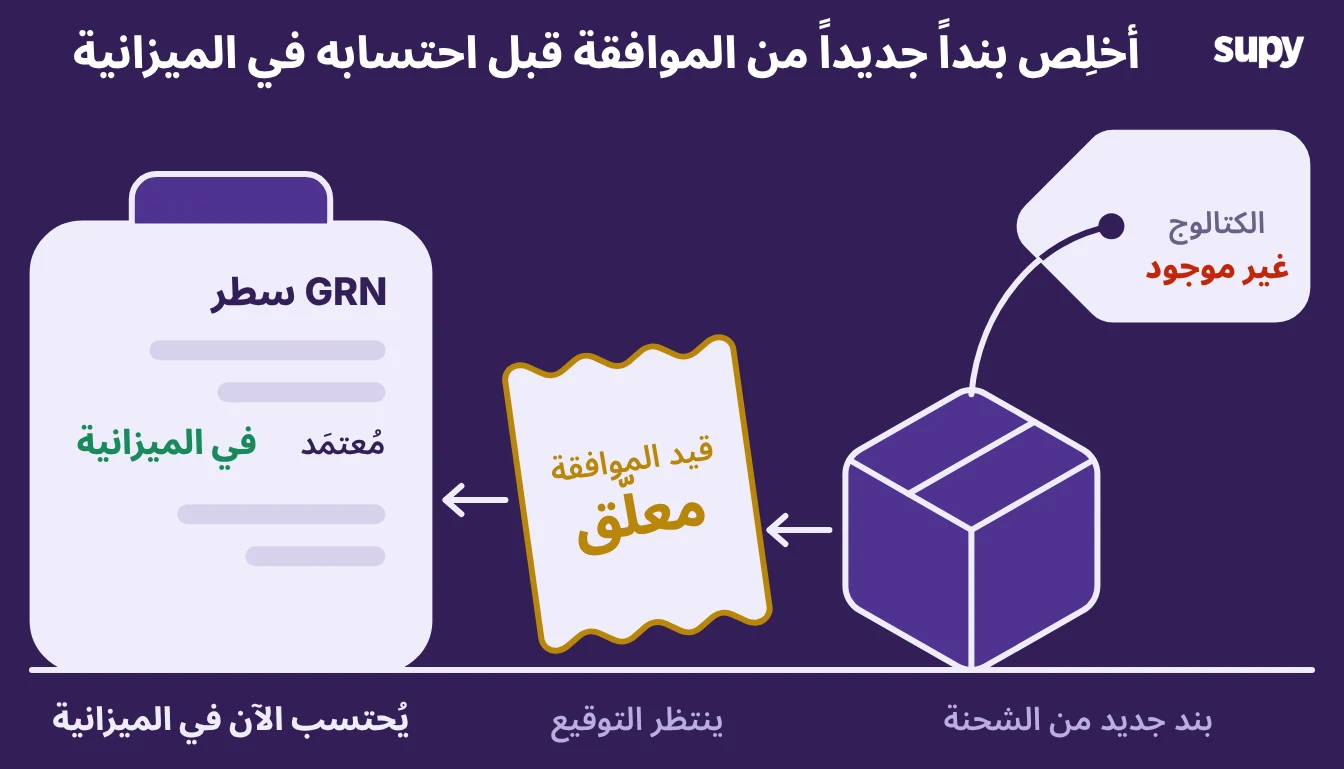
- احسب البنود الجديدة عند وصولها. حين تُحضر شحنة بنداً لم يرَه الكتالوج من قبل، يدخل أولاً طابور الموافقة. لا يصبح سطر إيصال بضاعة GRN عادياً ويُحتسب في الميزانية إلا بعد إقراره. هذا يُبقي البند غير المسعَّر خارج الأرقام، ويُبقي سطر المشتريات قابلاً للمقارنة أسبوعاً بعد أسبوع.
جعل الميزانية قراراً لا جدولاً محفوظاً
تعامل مع ميزانية المجموعة على أنها مجموعة من المقايضات التي يمكنك الدفاع عنها، لا إجمالياً مفروضاً من الأعلى.
- تسمية التوفير. في المجموعة الكبيرة، الموافقة على رقم أعلى في سطر واحد تعني عادةً تسمية التوفير الذي يموّله أولاً.
- محادثة أسبوعية. لهذا السبب تميل الموافقة على الميزانية إلى أن تكون محادثة أسبوعية، لا نموذجاً لمرة واحدة. النموذج الذي يُظهر مصدر كل رقم وما يقايضه يجعل هذه المحادثة سريعة.
حين تقارن الأدوات أو تبني النسخة التالية من النموذج، هذان هما الأمران اللذان يسأل عنهما المشغّلون تالياً:
- ميزانية مشتريات تتبع المبيعات. يريد كثير من المشغّلين تحديد ميزانية الطلب للأسبوع القادم من عائدات الأسبوع الماضي، لا رقم ثابت. يتكيّف إنفاق المخزون حينئذٍ مع أسبوع هادئ أو مزدحم.
- سقف إنفاق مقابل الميزانية. تطلب فرق المالية حداً صارماً لمنع تمرير المشتريات التي تتجاوز المبلغ المتفق عليه دون موافقة. اسأل أي أداة تقيّمها صراحةً إن كانت تستطيع تحذير أو إيقاف طلب يدفع موقعاً فوق ميزانية مشترياته.
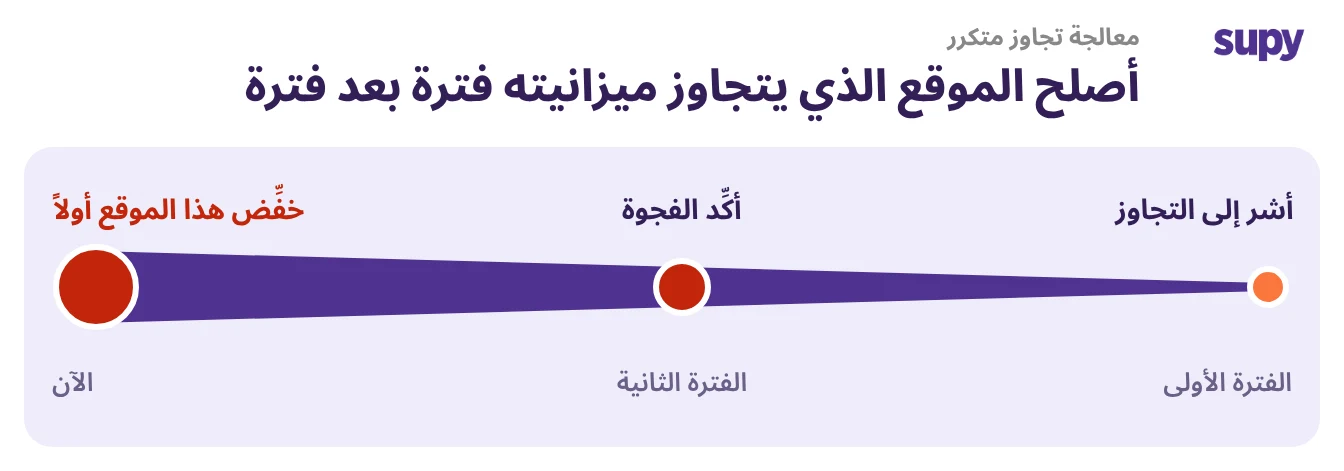
أجرِ هذا الفحص السريع على أرقامك الخاصة. استخرج الفترتين الأخيرتين، موقعاً بموقع، وابحث عن أي موقع كانت تكلفة الغذاء الفعلية فيه تتجاوز هدفه بأكثر من نقطتين في كلتا المرتين. هذه فجوة حقيقية، لا أسبوع سيئ.
أصلح هذا السطر أولاً، لأن هنا تُنفق المجموعة أموالاً لم تُقرّها الميزانية قط. حدِّد الهدف، وتابعه أسبوعياً، ويتوقف نموذج الميزانية عن كونه وثيقة تحفظها ليصبح الرقم الذي تُدير المجموعة بموجبه.