




Wie Sie eine Restaurantbudget-Vorlage für mehrere Standorte erstellen

Was eine Restaurantbudget-Vorlage braucht
Eine Restaurantbudget-Vorlage gibt einer Gruppe mit mehreren Standorten einen Satz an Geldzielen je Standort, die jede Periode mit den realen Zahlen abgeglichen werden. Eine Gruppe, die ihren Wareneinsatz auf diese Weise verfolgte, hielt ihn bei 25,86 % gegenüber einem Budget von 28 % – anstatt die Überschreitung erst am Jahresende festzustellen. Die Vorlage benötigt fünf Positionen: eine Umsatzprognose, einen Wareneinsatz-Zielwert, einen Personalkosten-Zielwert, Fixkosten und ein Beschaffungsbudget. Dieser Artikel zeigt, wie Sie jede Position aufbauen, die Standorte in einer Gruppenansicht zusammenführen und sie Periode für Periode verfolgen.
- Einzelbetrieb-Vorlage. Die meisten Budget-Vorlagen, die Sie herunterladen können, sind für einen Einzelbetrieb konzipiert: eine einzelne Gewinn-und-Verlust-Tabelle mit den Zahlen des Vorjahres. Eine Gruppe braucht mehr.
- Gemischter Zielwert verdeckt Schwächen. Jeder Standort verkauft einen anderen Mix zu einem anderen Mietpreis, daher verdeckt ein gemischter Zielwert den Standort, der still Verluste macht. Die Lösung ist eine Vorlage mit denselben fünf Positionen für jeden Standort, ausgefüllt mit den eigenen Zahlen des jeweiligen Standorts.
Bauen Sie die Vorlage um diese Positionen herum auf, in dieser Reihenfolge:
- Umsatzprognose. Was jeder Standort voraussichtlich in der Periode verkaufen wird. Alle anderen Positionen sind ein Anteil dieser Zahl, daher steht sie an erster Stelle.
- Wareneinsatz-Zielwert. Wareneinsatz in Echtzeit als Prozentsatz des Umsatzes. Dies ist die Position, die sich am stärksten verändert und die es sich lohnt, wöchentlich zu verfolgen.
- Personalkosten-Zielwert. Löhne und Gehälter als Anteil des Umsatzes, aus dem Dienstplan bei prognostiziertem Umsatz ermittelt.
- Fixkosten. Miete, Betriebskosten, Software und Versicherung. Meist im Voraus bekannt, gleichmäßig über die Perioden verteilt.
- Beschaffungsbudget. Was die Küche für Lagerbestand ausgeben kann, um den Wareneinsatz-Zielwert zu erreichen. Richten Sie es an der Umsatzprognose aus, nicht als fixen Betrag.
Hier ist die Vorlage selbst, eine Zeile je Position. Kopieren Sie sie einmal je Standort und füllen Sie die letzten zwei Spalten mit den Zahlen des jeweiligen Standorts.
| Budgetposition | Was sie festlegt | Wie Sie den Wert ermitteln |
|---|---|---|
| Umsatzprognose | Erwarteter Umsatz für die Periode, je Standort | Gleicher Zeitraum des Vorjahres, angepasst für Trend und bekannte Veränderungen |
| Wareneinsatz-Zielwert | Wareneinsatz in Echtzeit als Anteil des Umsatzes | Einen bis zwei Punkte unter dem Vorjahreswert, kein Wunschdenken |
| Personalkosten-Zielwert | Löhne als Anteil des Umsatzes | Aus dem Dienstplan bei prognostiziertem Umsatz |
| Fixkosten | Miete, Betriebskosten, Software, Versicherung | Bekannte Jahreskosten über die Perioden verteilt |
| Beschaffungsbudget | Lagerbestandsaufwand, der den Wareneinsatz-Zielwert trifft | Wareneinsatz-Zielwert angewendet auf die Umsatzprognose |
Ein guter Ausgangspunkt für die Umsatzprognose ist die gleiche Woche des Vorjahres, nach oben oder unten angepasst für das, was Sie bereits wissen. Ein Leitfaden zur Restaurantumsatzprognose zeigt, wie Sie diese Zahl standortweise aufbauen. Stellen Sie die Prognose genau ein, und die Wareneinsatz- und Beschaffungspositionen ergeben sich von selbst, da beide ein Anteil davon sind.
- Die Beschaffungsregel. Das Beschaffungsbudget ist die Position, nach der Betreiber am häufigsten fragen, da sie bestimmt, wie viel jede Woche bestellt werden soll. Eine einfache Regel funktioniert: der Wareneinsatz-Zielwert mal der Umsatzprognose ist der Lagerbestandsaufwand, der Sie im Budget hält.
- Nach Budget bestellen. Wenn Sie einen Wareneinsatz von 28 % bei einer Prognose von 85.000 $ budgetieren, kann die Küche in dieser Woche rund 23.800 $ für Lagerbestand ausgeben. Diese Zahl legt auch Ihre Nachbestellmengen fest, sodass Sie nach Budget statt nach Gewohnheit bestellen.
- Mindestbestandrechner. Wenn Sie den Mindestbestand lieber nicht von Hand berechnen möchten, erledigt das der kostenlose Mindestbestandrechner für jeden Artikel auf Ihrer Liste, basierend auf Verbrauch, Liefertagen und Lieferantenlaufzeiten.
Eine Vorlage je Standort erstellen, dann zusammenführen
Geben Sie jedem Standort eine eigene Kopie der fünf Positionen, und fassen Sie die Kopien dann in einer Gruppenansicht zusammen, die jeden Standort sichtbar hält.
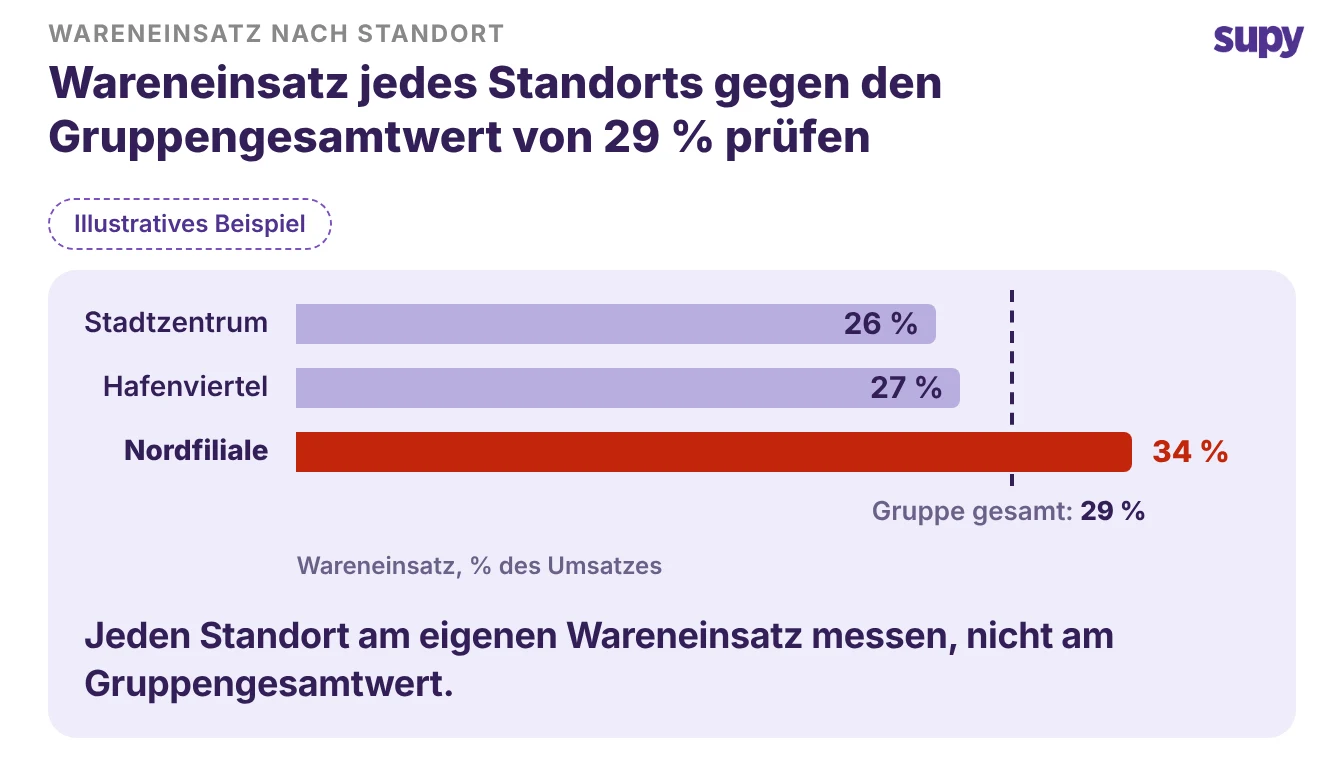
- Das Gruppengesamtergebnis. Ein Gruppengesamtergebnis allein sagt Ihnen, dass die Gruppe bei 29 % Wareneinsatz liegt. Es sagt Ihnen nicht, dass ein Standort bei 26 %, ein anderer bei 27 % und einer bei 34 % liegt.
- Standortansicht. Die Standortansicht ist der Ort, an dem Sie die Küche finden, die behoben werden muss.
Halten Sie die standortbezogenen und Gruppenebenen zusammen:
- Je Standort. Die fünf Positionen mit den eigenen Zahlen des Standorts, damit der Manager einen Zielwert besitzt, auf den er handeln kann.
- Gruppen-Zusammenfassung. Die gleichen Positionen summiert, plus der Wareneinsatz-Prozentsatz jedes Standorts nebeneinander, damit die Zentrale Standorte einordnen kann, ohne fünf Tabellen zu öffnen.
- Einheitliche Definitionen. Die gleiche Bedeutung für Wareneinsatz in Echtzeit und Personalkosten an jedem Standort, oder die Zusammenfassung addiert Zahlen, die unterschiedlich gezählt wurden.
Ändern Sie das Gruppenbudget standortweise, nicht auf einmal. Wenn ein Zielwert gesenkt werden muss, beginnen Gruppen üblicherweise mit dem Standort, bei dem das Budget am knappsten ist, und beweisen, dass die neue Zahl funktioniert, bevor sie eingeführt wird. So wird verhindert, dass ein aggressives Ziel einem Standort aufgezwungen wird, der es nicht tragen kann.
Einen Wareneinsatz-Zielwert setzen, den Sie tatsächlich erreichen können
Setzen Sie den Wareneinsatz-Zielwert einen bis zwei Punkte unter den tatsächlichen Wert des Vorjahres – nicht auf eine Zahl, die Sie sich wünschen. Der Zielwert funktioniert nur, wenn das Team ihn glaubt, und ein Zielwert, den kein Standort je erreicht hat, wird in der zweiten Woche ignoriert.
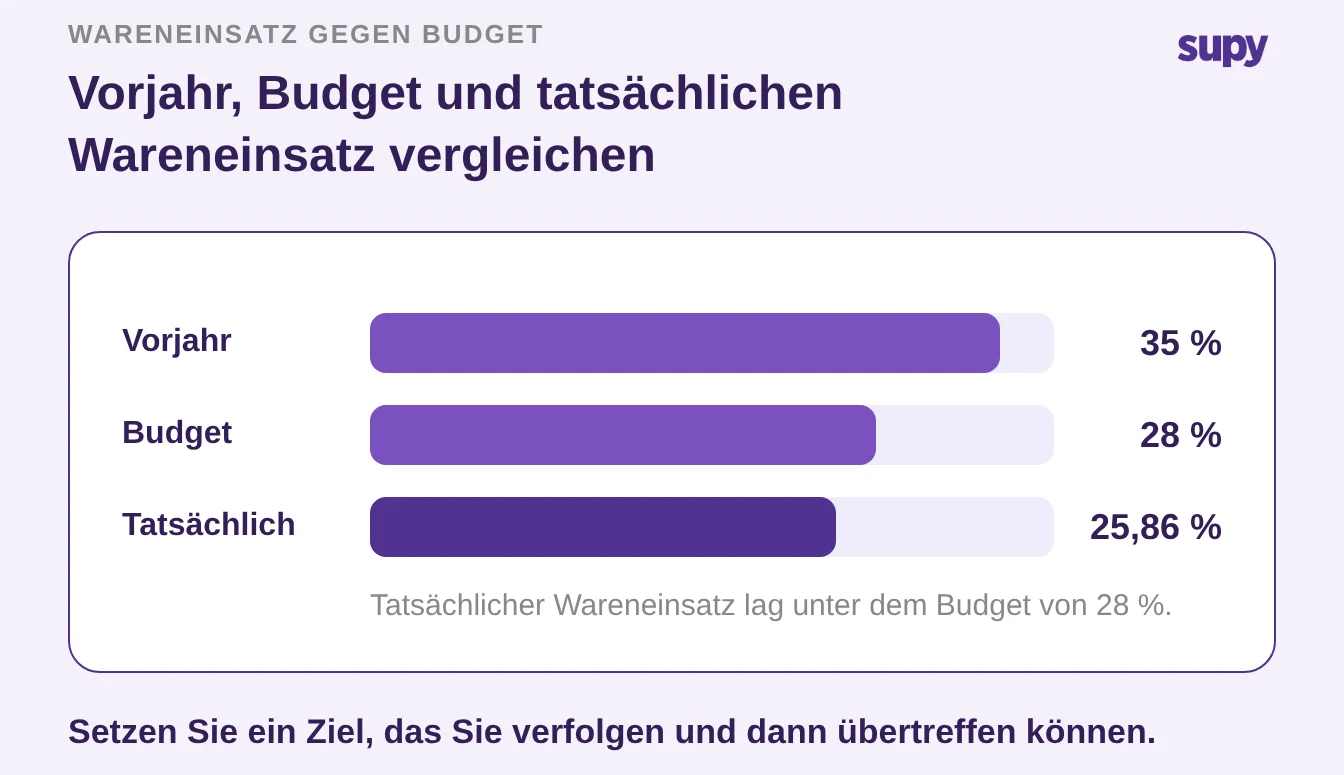
- Budgetiert und dann verfolgt. Ein ausgearbeitetes Beispiel zeigt die Form. Eine Gruppe mit mehreren Standorten budgetierte einen Wareneinsatz von 28 % und verfolgte dann einen tatsächlichen Wareneinsatz in Echtzeit von 25,86 % in ihrer ersten vollen Periode mit ordentlichem Controlling, ein Rückgang von 35 % im Vorjahr.
- Verfolgen schlägt Ablegen. Es geht nicht um die genaue Zahl. Es geht darum, dass die Gruppe einen Zielwert setzte, den sie gegen die reale Zahl sehen konnte, die Abweichung früh erkannte und schloss. Eine Budgetposition, die Sie verfolgen, schlägt einen Zielwert, den Sie ablegen.
So setzen Sie die Zahl für jeden Standort:
- Beginnen Sie mit der eigenen Geschichte des Standorts, nicht einem Gruppendurchschnitt. Ein Straßencafé und eine Flughafeneinheit haben keinen gemeinsamen Wareneinsatz.
- Verschieben Sie sich einen bis zwei Punkte vom Vorjahr, in die Richtung, die Speisekarte und Preise rechtfertigen.
- Schreiben Sie den Grund auf. Ein Zielwert mit einem Grund dahinter übersteht die erste schlechte Woche; eine runde Zahl nicht.
Den tatsächlichen Wert jede Periode mit dem Budget abgleichen
Ein Budget sagt Ihnen nur etwas, wenn Sie es jede Periode, standortweise, mit dem vergleichen, was passiert ist.
- Ablegen sagt nichts. Die Vorlage im Januar ablegen und im Dezember öffnen sagt Ihnen nichts, worauf Sie handeln können.
- Wöchentlich verfolgen. Verfolgen Sie den Wareneinsatz wöchentlich statt monatlich, damit ein abweichender Standort auffällt, während Sie noch anders bestellen können. Der Leitfaden zur wöchentlichen Wareneinsatzverfolgung deckt den Rhythmus vollständig ab.
Hier übernimmt das Controlling die Arbeit, die eine Tabelle nicht kann.
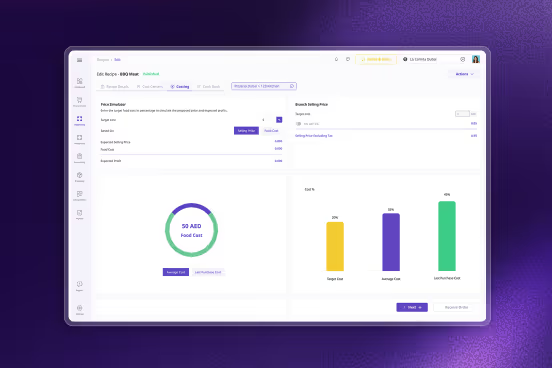
- Live-Wareneinsatz-Abweichung. Supys Restaurant-Controlling zeigt Live-Wareneinsatz in Echtzeit und Wareneinsatz-Prozentsatz auf Gruppen-, Standort- und Menükategorieebene, mit theoretischer-versus-tatsächlicher Abweichung daneben.
- Bildschirm und Tabelle. Der budgetierte Zielwert und die reale Zahl befinden sich auf einem Bildschirm. Die gleichen Reports lassen sich als Tabelle exportieren, wenn die Buchhaltung das Periodenpaket in ihrem eigenen Format möchte.
Zwei Dinge halten die verfolgte Zahl ehrlich:
- Prüfen Sie den Zielwert, wenn sich die Preise ändern. Lieferantenpreise für einen bestimmten Artikel ändern sich häufiger, als Betreiber annehmen, daher passen Sie den Wareneinsatz-Zielwert an, wenn mehrere Rechnungen höher hereinkommen – nicht einmal im Jahr. Ein Zielwert, den Sie letztes Quartal gesetzt haben, ist oft veraltet, bevor ihn jemand wieder ansieht.
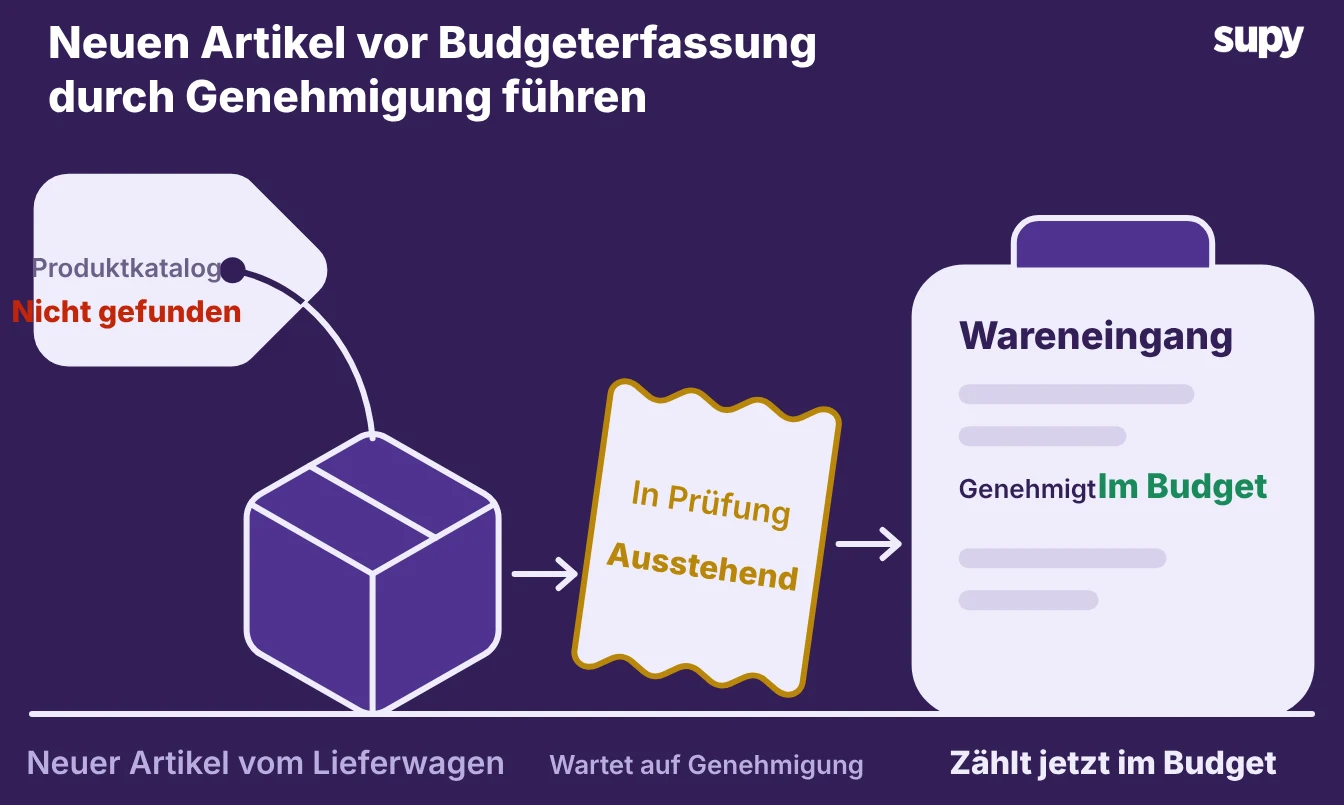
- Neue Artikel beim Eingang berücksichtigen. Wenn eine Lieferung einen Artikel bringt, den Ihr Produktkatalog nie gesehen hat, gelangt er zunächst in eine Genehmigungswarteschlange. Erst wenn er diese durchlaufen hat, wird er zu einer normalen Wareneingangsbuchungszeile und zählt gegen das Budget. Das hält einen nicht bepreisten Artikel aus den Zahlen heraus und hält die Beschaffungsposition von Woche zu Woche vergleichbar.
Das Budget zu einer Entscheidung machen, nicht zu einer abgelegten Tabelle
Behandeln Sie das Gruppenbudget als eine Reihe von Kompromissen, die Sie verteidigen können – nicht als eine von oben vorgegebene Summe.
- Die Einsparung benennen. In einer größeren Gruppe bedeutet die Genehmigung einer höheren Zahl in einer Position üblicherweise, zuerst die Einsparung zu benennen, die dafür aufkommt.
- Wöchentliches Gespräch. Daher neigt die Budgetgenehmigung dazu, ein wöchentliches Gespräch zu sein, kein einmaliges Formular. Eine Vorlage, die zeigt, woher jede Zahl kommt und was sie gegen das Budget abwiegt, macht dieses Gespräch schnell.
Wenn Sie Tools vergleichen oder die nächste Version der Vorlage erstellen, sind dies die zwei Dinge, nach denen Betreiber als nächstes fragen – achten Sie darauf:
- Ein Beschaffungsbudget, das dem Umsatz folgt. Viele Betreiber möchten das Bestellbudget der nächsten Woche aus den Einnahmen der letzten Woche ableiten, nicht aus einer fixen Zahl. Die Lagerausgaben passen sich dann einer ruhigen oder belebten Woche an.
- Eine Ausgabenobergrenze gegen das Budget. Finanzteams fordern eine Höchstgrenze, damit Einkäufe über dem vereinbarten Betrag nicht ohne Genehmigung durchgehen können. Fragen Sie jedes Tool, das Sie abwägen, ob es eine Bestellung warnen oder stoppen kann, die einen Standort über sein Beschaffungsbudget bringt.
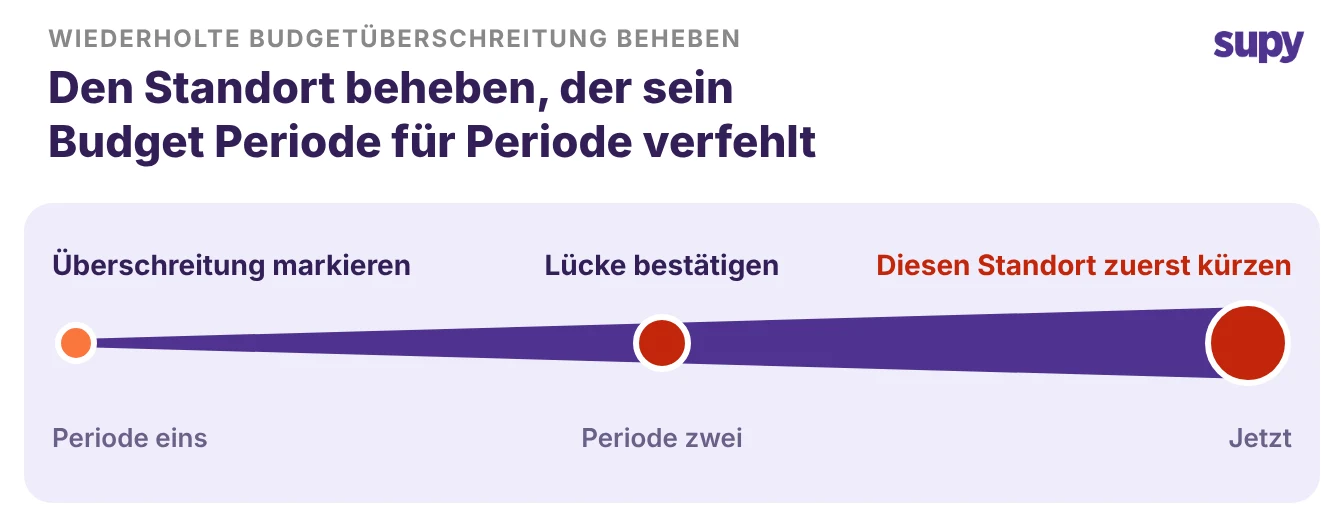
Führen Sie diese schnelle Überprüfung mit Ihren eigenen Zahlen durch. Ziehen Sie die letzten zwei Perioden, standortweise, und finden Sie jeden Standort, dessen tatsächlicher Wareneinsatz beide Male mehr als zwei Punkte über seinem Zielwert lag. Das ist eine echte Lücke, keine schlechte Woche.
Beheben Sie diese Position zuerst, denn dort gibt die Gruppe Geld aus, das das Budget nie genehmigt hat. Setzen Sie den Zielwert, verfolgen Sie ihn wöchentlich, und eine Budget-Vorlage hört auf, ein Dokument zu sein, das Sie ablegen, und wird die Zahl, nach der Sie die Gruppe führen.