Gestion F&B multi-sites : maîtriser coûts, stocks et achats fournisseurs
Ce que couvre la gestion F&B quand vous exploitez plusieurs sites
La gestion F&B maintient le coût matière, les stocks et les achats fournisseurs sous contrôle sur l'ensemble des sites d'un groupe. Un seul site peut tout gérer dans un tableur. Un groupe de 12 sites ne le peut pas, car chaque site effectue ses prises d'inventaire, négocie ses fournisseurs et rapporte sa marge à sa façon, si bien que les chiffres ne concordent jamais. La mission d'un groupe est de rendre les sites comparables, pas seulement de bien gérer chacun d'eux. Cet article explique ce que la discipline doit contrôler, où elle se grippe et par quoi commencer la standardisation.
Pour un groupe, la gestion F&B se ramène à quatre éléments à maîtriser simultanément :
- Stocks et prises d'inventaire. Chaque site compte les mêmes articles de la même façon, au même rythme, afin que le stock disponible et la consommation signifient la même chose d'un site à l'autre.
- Approvisionnement et prix fournisseurs. Les sites achètent auprès de fournisseurs communs et locaux, et quelqu'un doit voir le prix réellement payé par site et par ingrédient, pas seulement ce qu'indique le référentiel.
- Coût des recettes et des boissons. Chaque plat et chaque boisson est coûté à partir des prix d'ingrédients en cours, pour qu'un article déficitaire apparaisse avant la fin du mois.
- Marge et coût des marchandises vendues (COGS). Le groupe a besoin du ratio coût matière et de l'écart par site, par catégorie de menu et par point de vente, sur la base de chiffres collectés de la même façon partout.
Gérez bien ces quatre points sur un seul site et vous avez un restaurant bien tenu. Gérez-les de la même façon sur chaque site et vous avez un groupe que vous pouvez réellement piloter, car vous pouvez comparer un site à un autre et agir sur l'écart.
La suite de cet article parcourt où les quatre domaines se dégradent d'un site à l'autre, et comment un groupe les ramène à une vision d'ensemble.
Pourquoi chaque site comptabilise ses stocks et négocie ses fournisseurs à sa façon
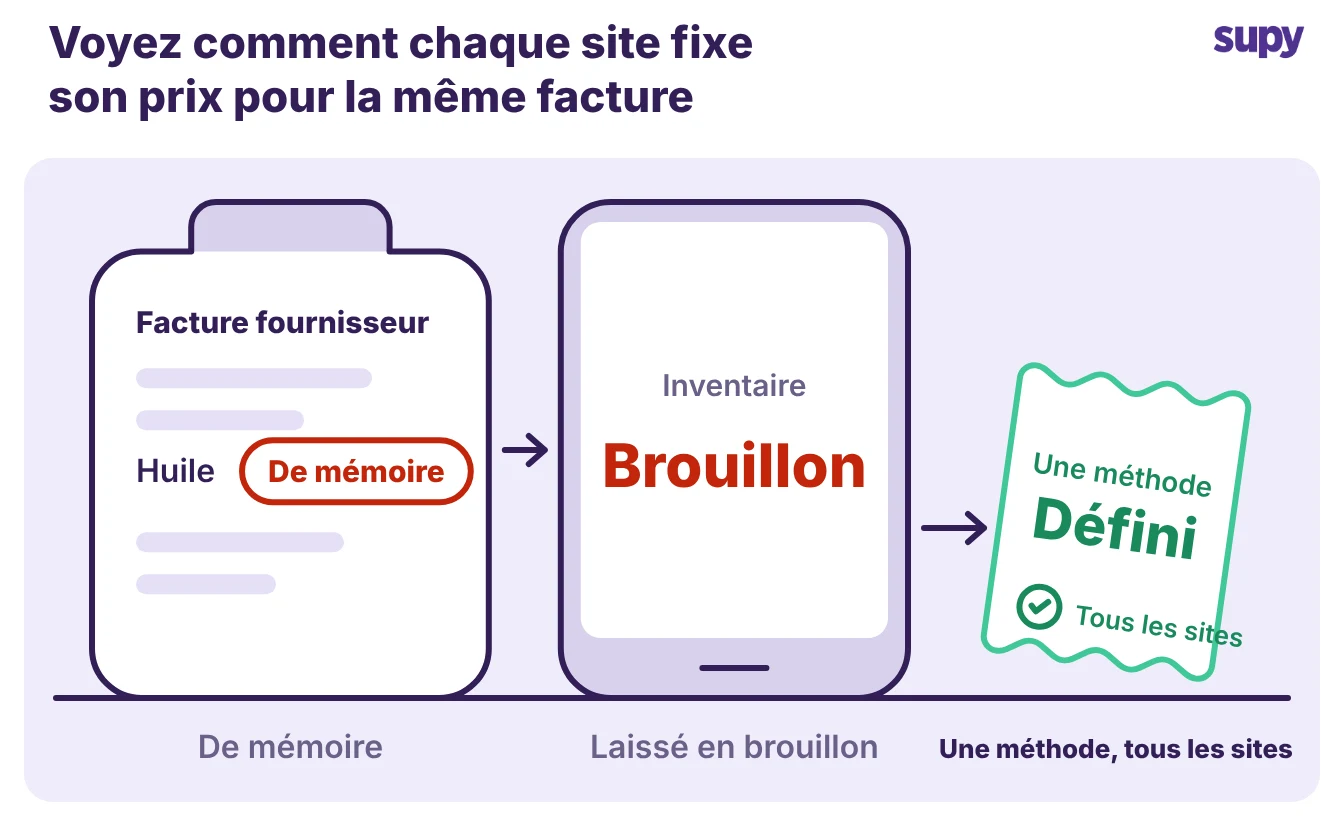
Chaque site fait le travail à sa façon parce que personne ne l'a contraint à le faire de la même façon. Un site inventorie le dimanche soir, un autre en milieu de semaine. Un responsable compare la facture fournisseur au mois précédent, un autre à un chiffre qu'il a en tête.
Dans de nombreux groupes, l'approvisionnement n'est même pas géré centralement. Un groupe de restauration décontractée avait confié les décisions d'achat fournisseurs à une société sœur distincte, si bien que le siège ne pouvait pas voir le prix payé par un seul site.
- Coûts discordants. Résultat : le même ingrédient porte un coût différent sur chaque site, et le chiffre groupe est une moyenne de données jamais mesurées de la même façon. Le responsable financier d'un groupe de restauration rapide intermédiaire gérait l'ensemble des COGS et des prévisions du groupe dans un modèle tableur manuel. Un seul analyste surchargé le maintenait à la main, ce qui rendait chaque indicateur agrégé fragile et lent à produire.
- Commandes au ressenti. Les commandes ont le même problème. Chaque site décide au ressenti de la quantité à stocker et du moment de réapprovisionner, si bien qu'un site est en rupture alors qu'un autre assèche des stocks qu'il finira par jeter. Fixer un stock minimum par article et par site, c'est-à-dire la quantité à maintenir pour réapprovisionner jusqu'à un seuil connu, rend les commandes répétables plutôt qu'une approximation.
Si vous préférez ne pas calculer le stock minimum à la main, le calculateur de stock minimum gratuit le fait pour chaque article de votre liste à partir de votre consommation, de vos jours de livraison et des délais fournisseurs.
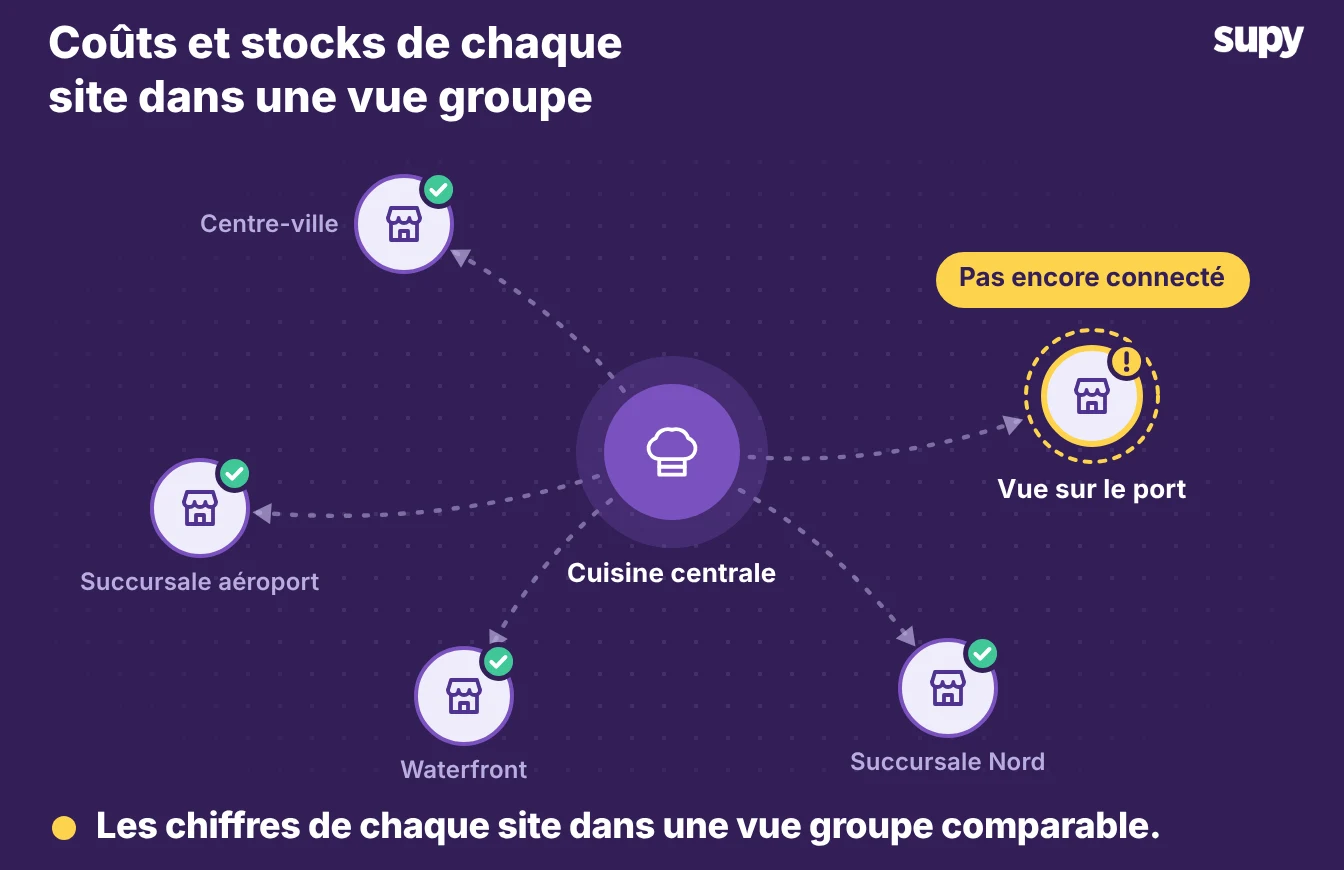
Quand un nouveau point de vente ouvre, la dérive se répète sauf si le groupe lui fournit un standard à reproduire. C'est exactement ce que demandent les exploitants. Donnez à la nouvelle enseigne la même structure de centres de coûts, la même liste d'articles et les mêmes méthodes de comptage qu'un site existant, pour qu'elle remonte des données dans le même format dès le premier jour.
Où la marge fuit entre le point de vente et le coût réel
La marge déclarée et la marge réelle divergent en quelques endroits prévisibles, et pour un groupe, chaque écart est multiplié par le nombre de sites.
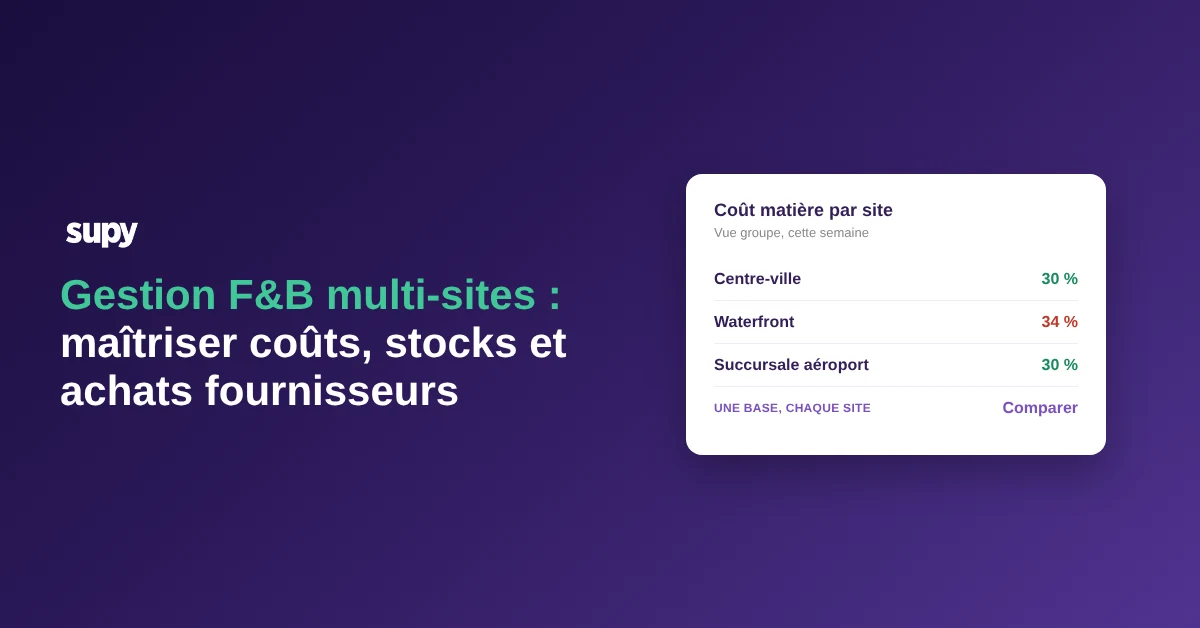
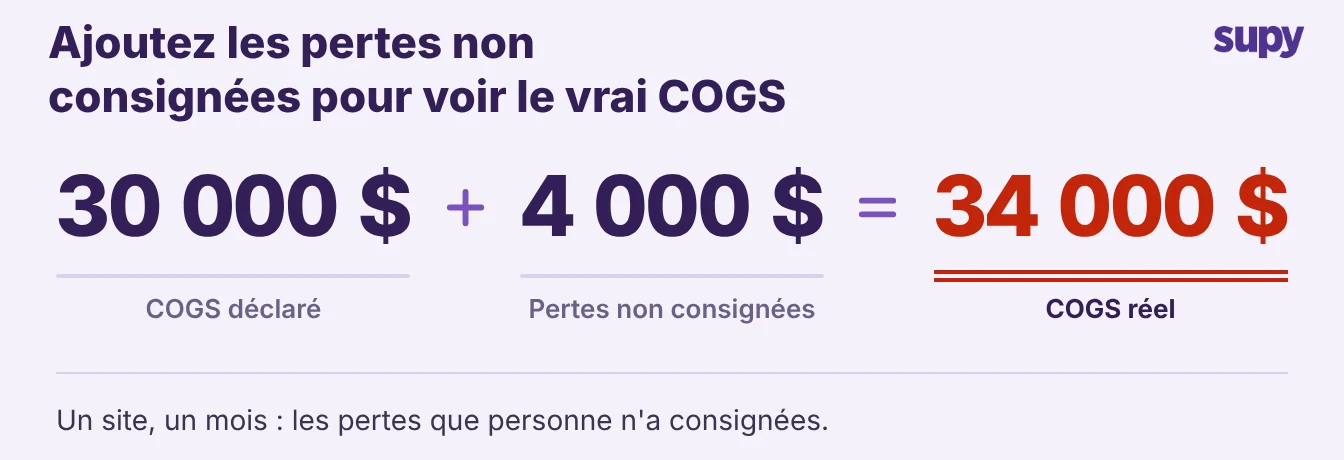
- Les pertes qui ne sont jamais enregistrées. Quand un site ne consigne pas ses pertes, celles-ci sont comptées à zéro, si bien que le rapport affiche un coût matière inférieur à la réalité. Un site peut afficher un coût matière de 30 % alors que le chiffre réel est de 34 % une fois les pertes non consignées intégrées, et personne ne le remet en question parce que le rapport paraît propre.
- Les commandes de livraison que le point de vente (POS) enregistre au plein tarif. Une commande de livraison à prix réduit apparaît dans le POS au plein tarif du menu, mais l'exploitant ne conserve qu'environ 80 % après que la plateforme a prélevé environ 20 % de commissions. La consommation et les ventes semblent toutes deux correctes, pourtant la marge sur ces couverts est inférieure à ce qu'indique le rapport, et plus le canal de livraison est actif, plus l'écart se creuse.
- L'écart théorique/réel que personne ne suit. Un écart de 3 % entre ce qu'un site aurait dû utiliser et ce qu'il a réellement utilisé est courant à observer et coûteux à ignorer. Pris isolément, c'est une ligne dans un rapport. À l'échelle d'un groupe, c'est la différence entre les sites qui comptent et tariffent correctement et ceux qui ne le font pas. Cela n'a de sens que si chaque site le mesure de la même façon.
Rien de tout cela n'est exceptionnel. Ce sont les raisons quotidiennes pour lesquelles la marge d'un groupe sur le papier n'est pas la marge en banque, et tout cela se ramène à des sites qui mesurent leurs coûts à leur façon.
Une vision comparable des coûts et de la marge sur l'ensemble des sites
La solution n'est pas davantage de tableurs, c'est un endroit où chaque site enregistre ses coûts de la même façon et où le groupe les lit ensemble. C'est ce qui comble l'écart entre les quatre domaines de contrôle ci-dessus et un chiffre auquel vous pouvez vous fier.
Supy offre à un groupe un endroit où chaque site enregistre ses coûts de la même façon :
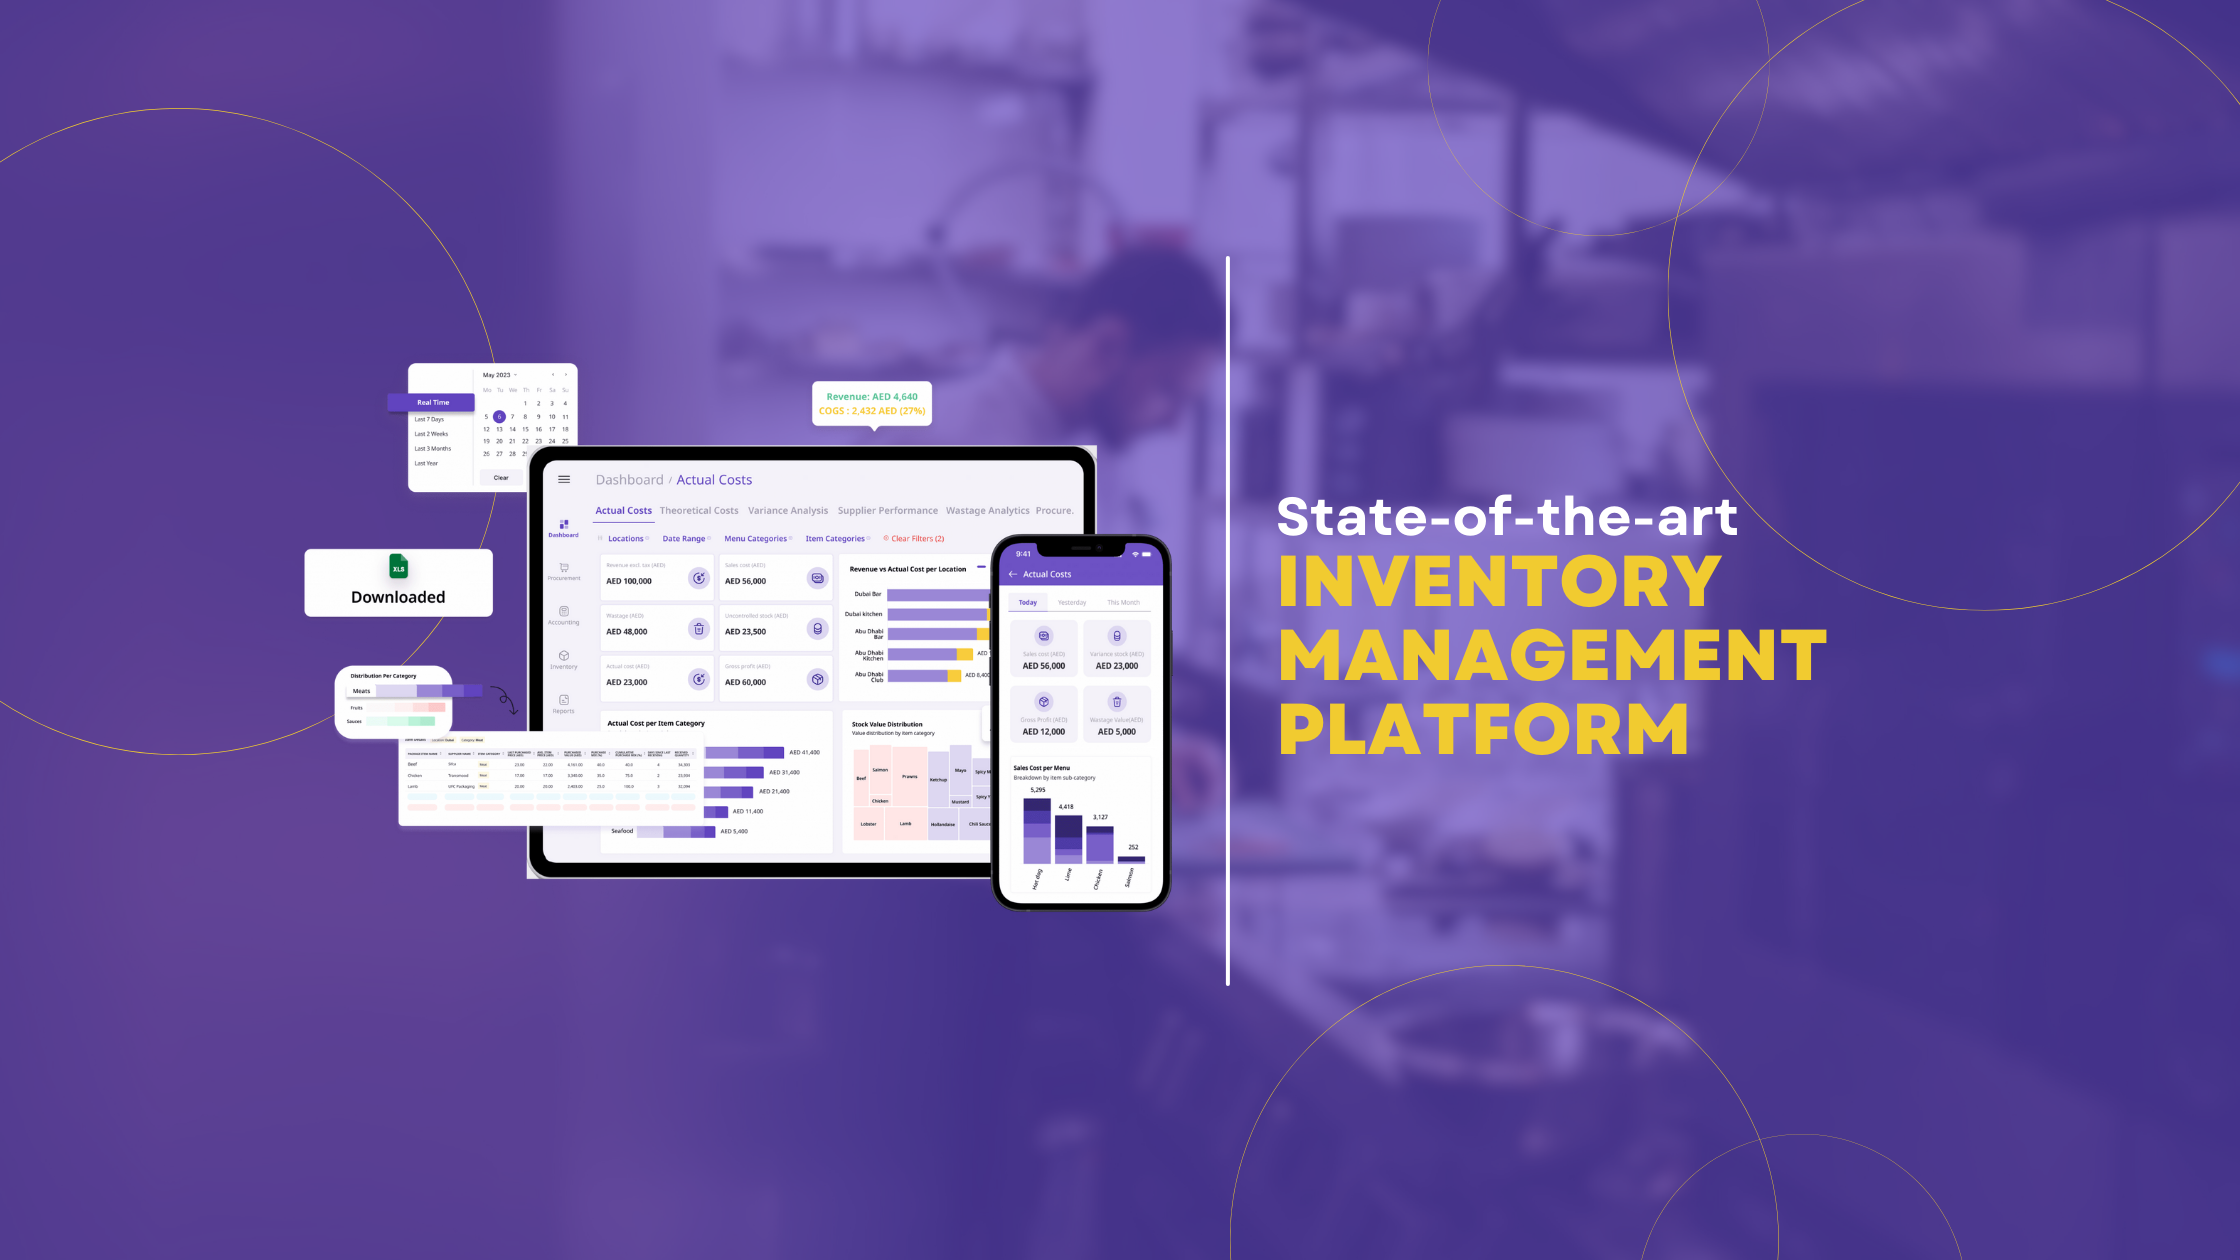
- Coût matière et écart en temps réel. Le ratio coût matière et les COGS s'affichent au niveau du groupe, du site et de la catégorie de menu, avec l'écart théorique/réel et les pertes par site et par article. Le responsable compare les sites sur ces chiffres et cible le moins performant.
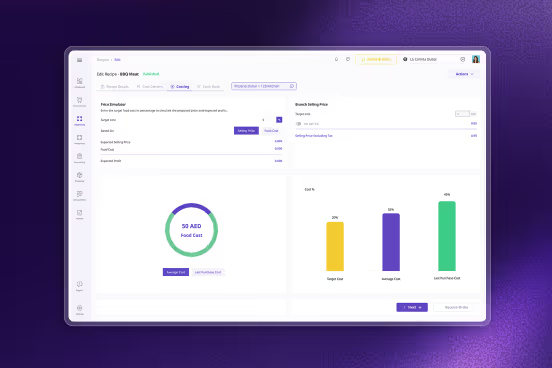
- Coûts des recettes reliés au POS. Les coûts des recettes et des recettes de préparation sont reliés aux articles du menu POS, de sorte qu'une vente consomme les bons ingrédients et qu'un plat trop coûteux apparaît avant la fin du mois.
- Pertes intégrées dans le coût. Les pertes sont consignées en quelques secondes et déduites du stock, de sorte que le chiffre de coût matière inclut les pertes au lieu de les masquer.
- Rapports sans modèle manuel. Des feuilles de calcul en un clic couvrent l'approvisionnement, les ventes, les COGS et le coût des recettes pour l'ensemble du groupe, pour que la finance cesse de reconstruire le modèle à la main.
- Transferts de cuisine centrale qui portent leur coût. Une cuisine centrale peut commander pour le compte des enseignes et les facturer, de sorte que les transferts entre sites portent leur coût au lieu de disparaître.
- Données qui affluent. Supy se connecte à plus de 75 systèmes POS et comptables, de sorte que les données de vente et de coût arrivent sans ressaisie et que la prévision de la demande porte sur 14 jours.
Le tableau ci-dessous montre ce qui change quand les quatre domaines de contrôle quittent les tableurs par site pour rejoindre un seul système partagé par tous les sites.
| Domaine de contrôle | Par site, en tableurs | Un système pour tous les sites |
|---|---|---|
| Prises d'inventaire | Chaque site compte à sa façon et à son rythme | Mêmes articles, même méthode, même rythme partout |
| Prix fournisseurs | Tarifié au ressenti, facture par facture | Prix réel par ingrédient et par site, visible par le siège |
| Coût des recettes et des boissons | Recalculé à la main, obsolète entre les mises à jour | Coût réel par plat et par boisson, relié au POS |
| Marge et COGS | Une moyenne de chiffres collectés différemment | Coût matière et écart par site sur une même base |
Vous ne déplacez pas les quatre d'un coup. Standardisez dans l'ordre qui rend l'étape suivante possible :
- La liste d'articles en premier. Convenez d'une liste d'ingrédients et d'unités que chaque site utilise, car les inventaires, les prix et les coûts des recettes reposent tous dessus. Si deux sites appellent le même produit par deux noms différents, rien au-dessus ne s'aligne.
- Le rythme de comptage ensuite. Fixez un jour et une méthode de comptage pour chaque site, afin que le stock disponible et la consommation aient la même signification à l'échelle du groupe.
- La structure des centres de coûts. Donnez à chaque site et à chaque nouveau point de vente la même structure de centres de coûts, pour que les rapports se comparent sur les mêmes bases dès le premier jour.
- Un rythme de reporting en dernier. Lisez le ratio coût matière et l'écart par site selon le même calendrier, pour qu'un site qui dérive apparaisse en quelques jours, pas en fin de mois.
Voici le test rapide : pouvez-vous, aujourd'hui, aligner le ratio coût matière de cette semaine pour chaque site sur une même base et vous fier à la comparaison ? Si vous ne le pouvez pas, l'écart ne tient pas à l'effort de chaque site, mais au fait que les sites n'ont jamais été contraints de mesurer de la même façon. Commencez par la liste d'articles, puis les inventaires, et le reste du tableau commence à s'aligner. Pour le voir sur vos propres chiffres, vous pouvez explorer le logiciel d'analyses restaurant de Supy ou lire comment les groupes maîtrisent leur coût matière sur plusieurs sites.