
إدارة F&B عبر المواقع: التحكم في التكاليف والمخزون ومشتريات المورّدين
ما تشمله إدارة F&B حين تشغّل مواقع متعددة
تُبقي إدارة F&B تكلفة الغذاء والمخزون وإنفاق الموردين تحت السيطرة عبر جميع مواقع المجموعة. يستطيع موقع واحد إدارة ذلك كله في جدول بيانات، أما مجموعة من 12 موقعاً فلا تستطيع، لأن كل موقع يُجري جرد مخزونه ويتفاوض مع موردّيه ويُبلّغ عن هامشه بطريقته الخاصة، فلا تتطابق الأرقام أبداً. مهمة المجموعة هي جعل المواقع قابلة للمقارنة، لا مجرد إدارة كل موقع على حدة بشكل جيد. يشرح هذا المقال ما يجب أن تضبطه هذه الممارسة، وأين تعلق، وبماذا تبدأ التوحيد.
بالنسبة لأي مجموعة، تتمحور إدارة F&B حول أربعة عناصر يجب التحكم بها في آنٍ واحد:
- المخزون والجرد. يعدّ كل موقع نفس المواد بالطريقة ذاتها وعلى نفس التيرة، حتى يعني المخزون المتاح والاستهلاك شيئاً واحداً من موقع لآخر.
- الشراء وأسعار الموردين. تشتري المواقع من موردين مشتركين ومحليين، ويجب أن يرى شخص ما السعر الذي يدفعه كل موقع فعلاً لكل مكوّن، لا ما يظهر في الكتالوج.
- تكلفة الوصفات والمشروبات. يُكلَّف كل طبق وكل مشروب بناءً على أسعار المكونات الراهنة، حتى تظهر أي وجبة خاسرة قبل نهاية الشهر.
- الهامش وتكلفة البضاعة المباعة (COGS). تحتاج المجموعة إلى نسبة تكلفة الغذاء والتباين لكل موقع ولكل فئة قائمة ولكل نقطة بيع، وذلك على أساس أرقام تُجمع بالطريقة ذاتها في كل مكان.
أدِر هذه العناصر الأربعة جيداً في موقع واحد وسيكون لديك مطعم متقن. أدِرها بالطريقة ذاتها في كل موقع وسيكون لديك مجموعة يمكنك فعلاً قيادتها، لأنك تستطيع مقارنة موقع بآخر والتصرف بناءً على الفارق.
يتناول باقي هذا المقال أين تتدهور هذه العناصر الأربعة من موقع لآخر، وكيف تُعيدها المجموعة إلى صورة موحدة.
لماذا يجرد كل موقع مخزونه ويُسعّر موردّيه بطريقته الخاصة
يعمل كل موقع بطريقته الخاصة لأن أحداً لم يُلزمه بطريقة موحدة. يُجري موقع الجرد مساء الأحد وآخر في منتصف الأسبوع. يقارن مدير أسعار المورّد بالشهر الماضي وآخر برقم في ذهنه.
في كثير من المجموعات، لا تُدار المشتريات مركزياً أصلاً. كانت لدى إحدى مجموعات المطاعم غير الرسمية قرارات شراء الموردين موكَلةً إلى الشركة الشقيقة المنفصلة، فلم يكن بمقدور المقر الرئيسي رؤية السعر الذي يدفعه أي موقع.
- تكاليف متباينة. النتيجة: يحمل المكوّن ذاته تكلفة مختلفة في كل موقع، ويكون الرقم على مستوى المجموعة متوسطاً لبيانات لم تُقَس بالطريقة ذاتها قط. كان مدير مالي لدى مجموعة مطاعم متوسطة يدير إجمالي COGS والتوقعات بالكامل في نموذج جدول بيانات يدوي، يصونه محلل واحد مثقل بالعمل، مما جعل كل مؤشر مجمّع هشاً وبطيء الإنتاج.
- طلبات بالحدس. الطلبات لديها المشكلة ذاتها. يقرر كل موقع بالحدس كم يُخزّن ومتى يُعيد الطلب، فيواجه موقع نقصاً بينما يستنفد آخر مخزوناً سينتهي به إلى الهدر. إن تحديد المستوى الاسمي لكل صنف في كل موقع — أي الكمية اللازمة للاحتفاظ بها لإعادة التزود حتى حدٍّ معروف — يجعل الطلبات منهجية لا تخمينية.
إن كنت تفضّل عدم حساب مستوى الطلب يدوياً، فإن حاسبة المستوى الاسمي المجانية تحسبه لكل صنف في قائمتك انطلاقاً من استهلاكك وأيام التسليم ومهل الموردين.
حين يفتح منفذ بيع جديد، يتكرر هذا التشتت ما لم تمنحه المجموعة معياراً ينسخه. هذا بالضبط ما يطلبه المشغّلون: أعطِ المنفذ الجديد بنية مراكز التكلفة ذاتها وقائمة الأصناف الرئيسية وطرق الجرد الموجودة في موقع قائم، حتى يُرسل بياناته بالتنسيق ذاته منذ اليوم الأول.
أين يتسرب الهامش بين نقطة البيع والتكلفة الفعلية
تتباعد الهامش المُبلَّغ عنه والهامش الفعلي في مواضع يمكن التنبؤ بها، وبالنسبة لمجموعة يتضاعف كل فارق بعدد المواقع.
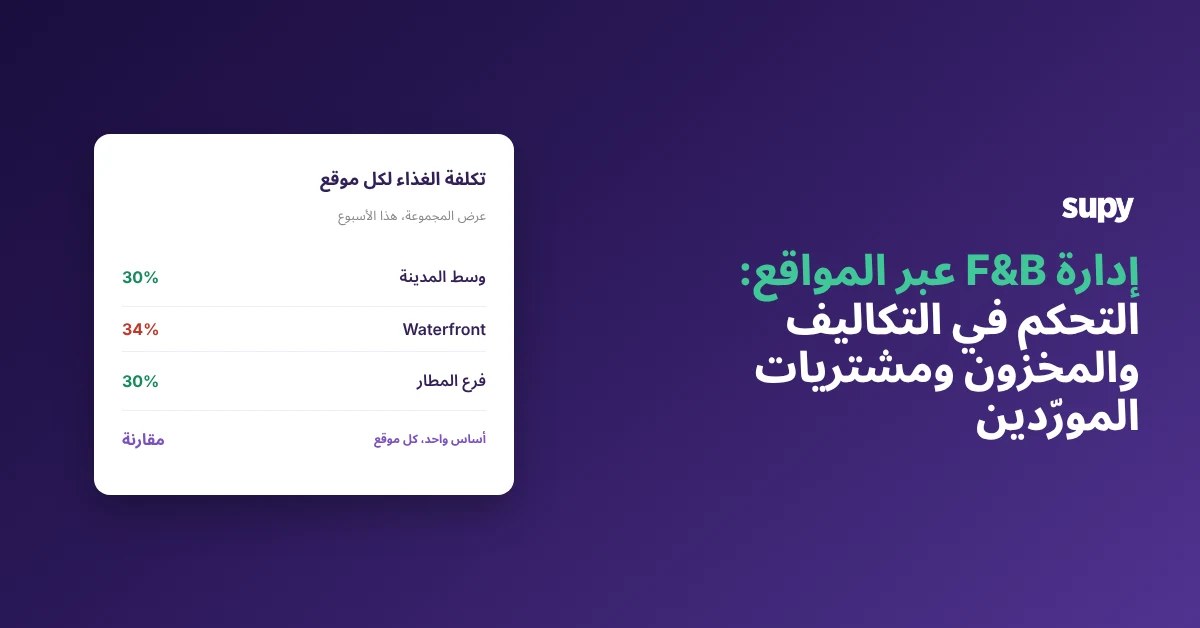
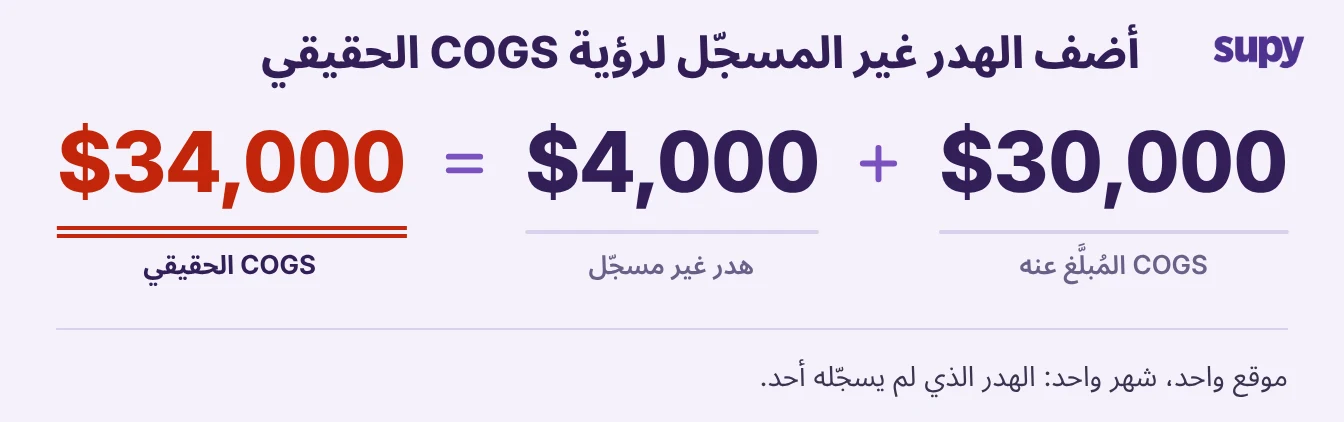
- الهدر الذي لا يُسجَّل قط. حين لا يسجّل موقع هدره، يُحتسب بصفر، فيُظهر التقرير تكلفة غذاء أقل من الواقع. قد يُظهر موقع نسبة تكلفة غذاء 30% في حين أن الرقم الفعلي 34% بعد احتساب الهدر غير المسجّل، ولا يتساءل أحد لأن التقرير يبدو نظيفاً.
- طلبات التوصيل التي تسجّلها نقطة البيع (POS) بالسعر الكامل. يظهر طلب توصيل مخفَّض في نقطة البيع بالسعر الكامل للقائمة، لكن المشغّل يحتفظ بنحو 80% فقط بعد أن تأخذ المنصة ما يقارب 20% عمولةً. يبدو الاستهلاك والمبيعات كلاهما صحيحَين، غير أن هامش هذه الطلبات أقل مما يُظهره التقرير، وكلما زاد نشاط قناة التوصيل اتسع الفارق.
- تباين النظري/الفعلي الذي لا يتابعه أحد. فارق 3% بين ما كان ينبغي لموقع استخدامه وما استخدمه فعلاً أمر شائع المشاهدة ومكلف التجاهل. منفرداً يكون سطراً في تقرير؛ على مستوى مجموعة يكون الفارق بين المواقع التي تعدّ وتُسعّر بدقة وتلك التي لا تفعل. ولا يكتسب معنىً إلا إذا قاسه كل موقع بالطريقة ذاتها.
لا شيء من هذا استثنائي. هذه هي الأسباب اليومية لعدم مطابقة هامش المجموعة على الورق لهامشها في الحساب البنكي، وكلها تعود إلى مواقع تقيس تكاليفها بطريقتها الخاصة.
صورة موحدة للتكاليف والهامش عبر جميع المواقع
الحل ليس مزيداً من جداول البيانات، بل مكان واحد يسجّل فيه كل موقع تكاليفه بالطريقة ذاتها وتقرأها المجموعة معاً. هذا ما يسد الفجوة بين العناصر الأربعة للتحكم المذكورة أعلاه ورقم يمكن الوثوق به.
توفر Supy للمجموعة مكاناً يسجّل فيه كل موقع تكاليفه بالطريقة ذاتها:
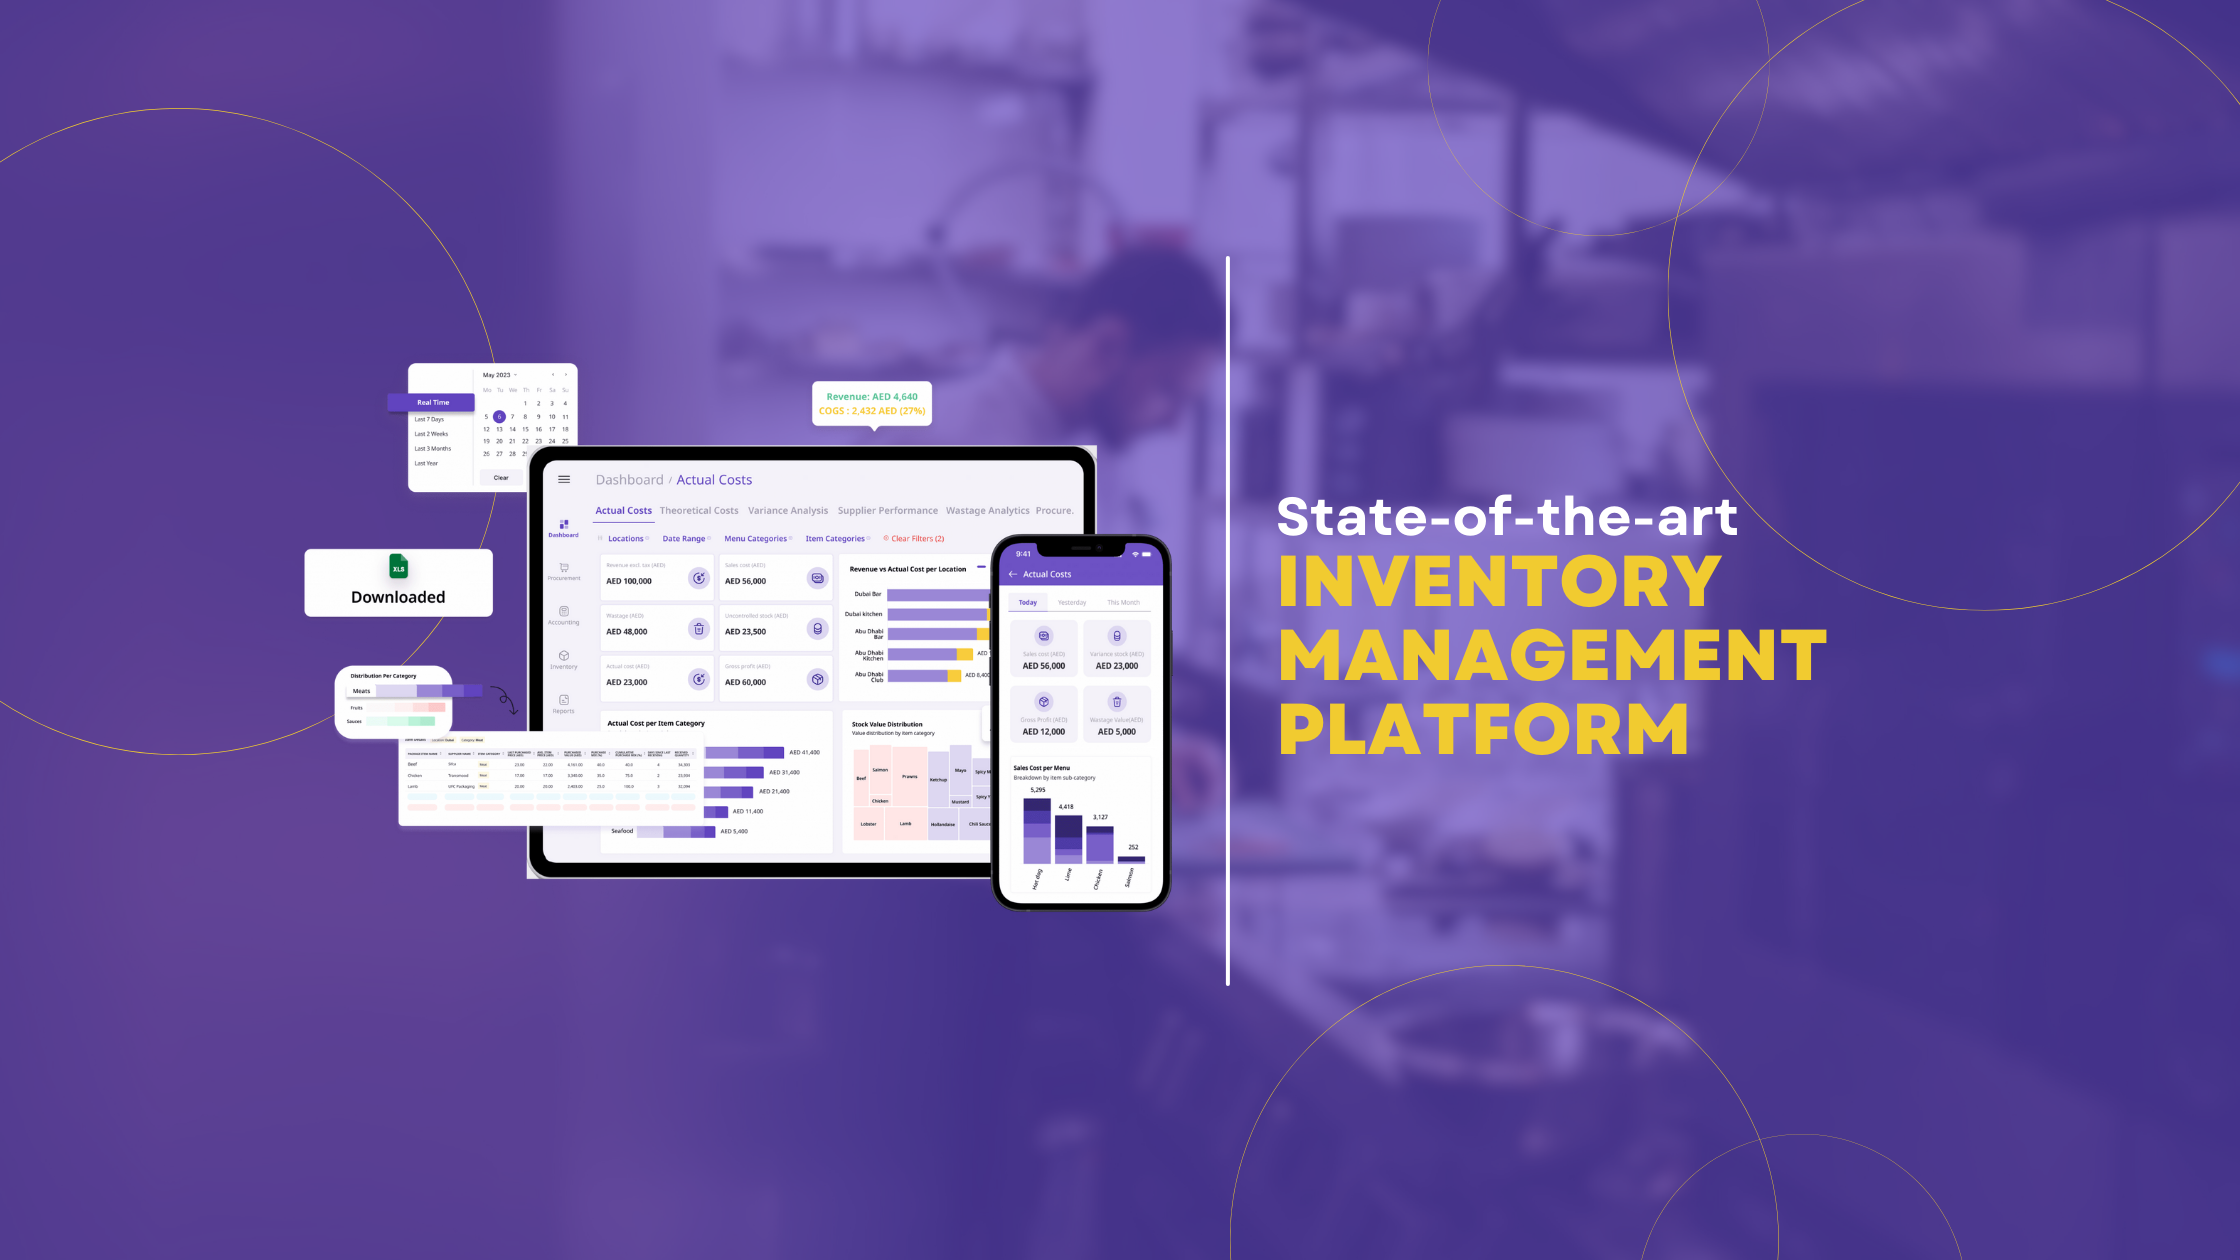
- تكلفة الغذاء والتباين في الوقت الفعلي. تُعرض نسبة تكلفة الغذاء وCOGS على مستوى المجموعة والموقع وفئة القائمة، مع التباين النظري/الفعلي والهدر لكل موقع ولكل صنف. يقارن المدير المواقع على هذه الأرقام ويستهدف الأدنى أداءً.
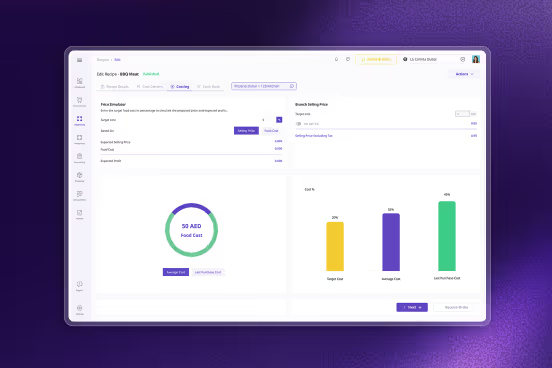
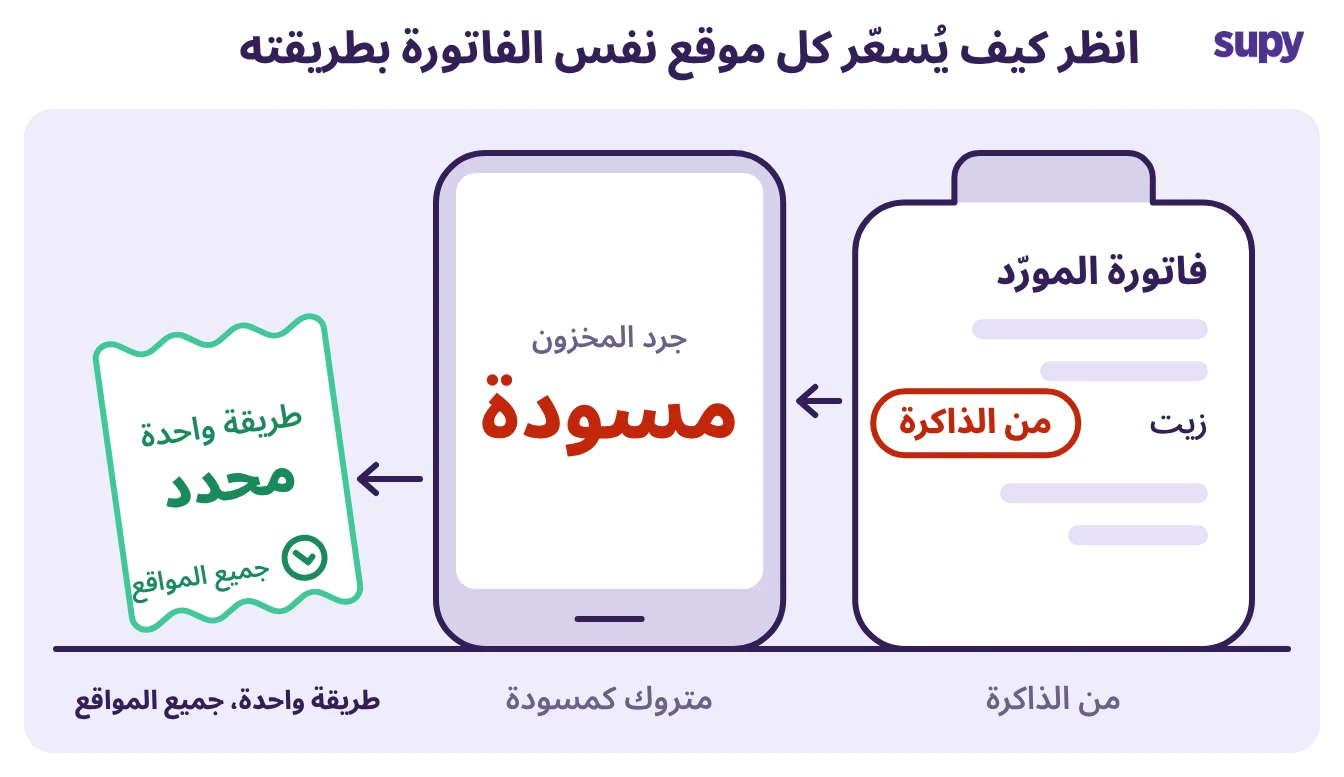
- تكاليف الوصفات المربوطة بنقطة البيع. ترتبط تكاليف الوصفات ووصفات التحضير بأصناف قائمة نقطة البيع، بحيث يستهلك كل مبيع المكونات الصحيحة ويظهر أي طبق مرتفع التكلفة قبل نهاية الشهر.
- الهدر مدمج في التكلفة. يُسجَّل الهدر في ثوانٍ ويُخصم من المخزون، فيشمل رقم تكلفة الغذاء الهدرَ بدلاً من إخفائه.
- تقارير دون نموذج يدوي. تشمل تقارير جداول البيانات بنقرة واحدة الشراء والمبيعات وCOGS وتكلفة الوصفات لجميع المجموعة، حتى تتوقف المالية عن إعادة بناء النموذج يدوياً.
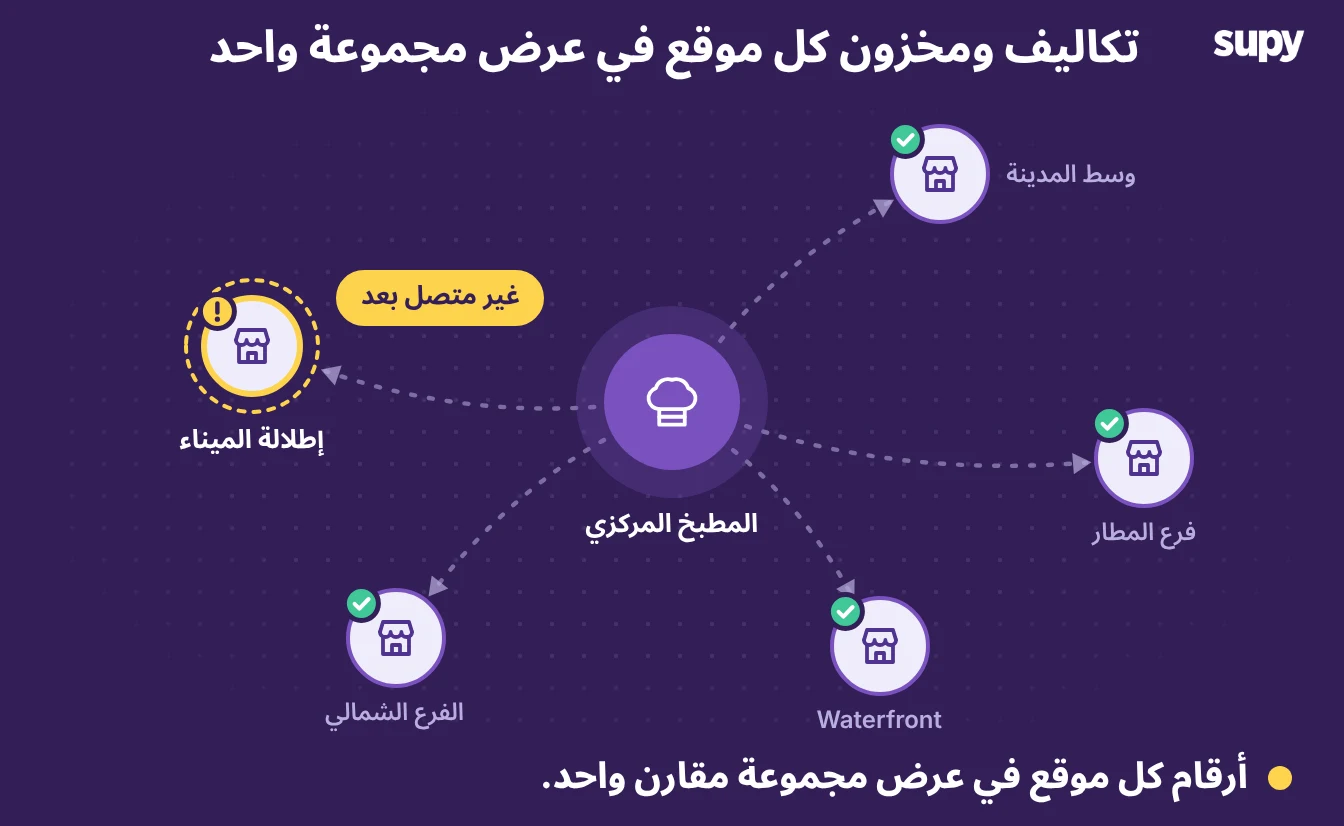
- تحويلات المطبخ المركزي التي تحمل تكلفتها. يمكن للمطبخ المركزي أن يطلب نيابةً عن المنافذ ويُفوّتها، فتحمل التحويلات بين المواقع تكلفتها بدلاً من الاختفاء.
- بيانات تتدفق تلقائياً. تتصل Supy بأكثر من 75 نظام نقطة بيع ومحاسبة، فتصل بيانات المبيعات والتكلفة دون إعادة إدخال وتغطي توقعات الطلب 14 يوماً.
يُبيّن الجدول أدناه ما الذي يتغير حين تنتقل العناصر الأربعة للتحكم من جداول البيانات لكل موقع إلى نظام واحد مشترك بين جميع المواقع.
| مجال التحكم | لكل موقع، في جداول بيانات | نظام واحد لجميع المواقع |
|---|---|---|
| جرد المخزون | كل موقع يعدّ بطريقته وتيرته | نفس الأصناف والطريقة والتيرة في كل مكان |
| أسعار الموردين | تسعير بالحدس، فاتورة بفاتورة | السعر الفعلي لكل مكوّن ولكل موقع، مرئي للمقر الرئيسي |
| تكلفة الوصفات والمشروبات | تُعاد يدوياً، قديمة بين التحديثات | تكلفة فعلية لكل طبق ومشروب، مربوطة بنقطة البيع |
| الهامش وCOGS | متوسط أرقام مجموعة بطرق مختلفة | تكلفة الغذاء والتباين لكل موقع على أساس موحد |
لا تنقل العناصر الأربعة دفعةً واحدة. قِس التوحيد بالترتيب الذي يجعل الخطوة التالية ممكنة:
- قائمة الأصناف الرئيسية أولاً. اتفق على قائمة مكونات ووحدات يستخدمها كل موقع، لأن الجرد والأسعار وتكاليف الوصفات تقوم عليها جميعاً. إذا سمّى موقعان المنتجات نفسها بأسماء مختلفة فلن يتوافق شيء فوقها.
- تيرة العدّ تالياً. حدّد يوماً وطريقة عدّ لكل موقع حتى يعني المخزون المتاح والاستهلاك الشيء ذاته على مستوى المجموعة.
- هيكل مراكز التكلفة. أعطِ كل موقع وكل منفذ بيع جديد بنية مراكز التكلفة ذاتها حتى تتوافق التقارير على الأسس ذاتها منذ اليوم الأول.
- تيرة التقارير أخيراً. اقرأ نسبة تكلفة الغذاء والتباين لكل موقع على نفس الجدول الزمني حتى يظهر الموقع المنحرف في أيام لا في نهاية الشهر.
إليك الاختبار السريع: هل تستطيع اليوم مقارنة نسبة تكلفة الغذاء لهذا الأسبوع لكل موقع على أساس واحد والوثوق بالمقارنة؟ إن لم تستطع، فالفجوة ليست في جهد كل موقع، بل في أن المواقع لم تُلزَم بالقياس بالطريقة ذاتها قط. ابدأ بقائمة الأصناف الرئيسية ثم الجرد وسيبدأ باقي الجدول بالتوافق. لرؤية ذلك على أرقامك الخاصة، يمكنك استكشاف برنامج تحليلات المطاعم من Supy أو قراءة كيف تُتقن المجموعات إدارة تكلفة الغذاء عبر مواقع متعددة.