
Food cost

Marge bénéficiaire restaurant : quand la moyenne cache un site déficitaire
Ce que représente vraiment la marge bénéficiaire d'un restaurant type

Un restaurant type ne conserve que quelques centimes de bénéfice net par euro de ventes, de sorte qu'un seul point de coût matière décide du mois. Un groupe multi-sites de restauration rapide a dépensé environ un tiers de ses ventes en alimentation et n'a conservé qu'environ 1 % de bénéfice net. À cette marge, une erreur de 1 point dans le coût matière déclaré est la frontière entre profit et perte. Cet article explique pourquoi la marge est aussi mince, comment un total de groupe masque un site déficitaire et comment trouver les plats qui perdent de l'argent.

  • Prime cost. Le bénéfice net est ce qui reste après l'alimentation, la main-d'œuvre, le loyer, les charges et tout le reste. L'alimentation et la main-d'œuvre ensemble constituent le prime cost, le binôme qu'un opérateur surveille en premier. L'alimentation est le plus important des deux coûts variables.
  • Coût matière sous-évalué. Supposons que le coût de la recette à l'écran soit inférieur d'un ou deux points à ce que la cuisine paie réellement. Chaque point sous-évalué vient directement amputer la marge nette. Les ventes peuvent paraître saines tandis que le restaurant ne conserve rien en fin de mois.
  • Aligner le coût réel. C'est pourquoi le coût matière déclaré doit correspondre au coût matière réel. Une marge de quelques centimes ne peut pas absorber un coût de recette que personne n'a mis à jour. Les prix ont évolué, personne n'a revérifié la recette, et la cuisine a continué à valoriser le plat à l'ancien prix.
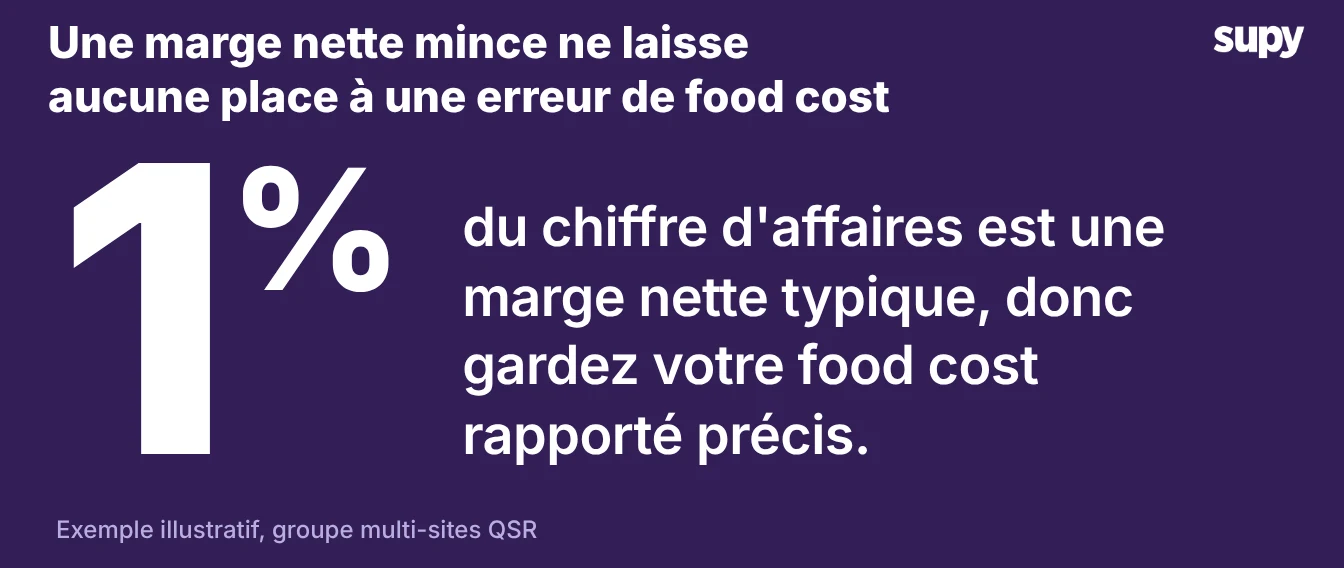
Un grand chiffre montrant une marge nette type de 1 % des ventes, avec une note sur l'importance de maintenir un coût matière exact

Pourquoi une moyenne cache un site qui perd de l'argent

Une marge consolidée sur plusieurs sites est une moyenne, et une moyenne dissimule son membre le plus faible. Un groupe qui lit un seul chiffre pour l'ensemble de son parc ne peut pas voir quel site tire les autres vers le bas.

Les sites performants portent les autres dans la moyenne. Plus le parc est large, plus un site faible se cache facilement dans le chiffre unique.

  • Un cas réel. Un groupe de restauration à service complet affichait une marge stable de 63 % sur tous ses sites. Une revue trimestrielle a révélé que deux d'entre eux tournaient à 56 % et 57 %, en dessous de la moyenne consolidée pendant 3 mois. Ces sites payaient plus que ce que les coûts de recette centraux supposaient. Le chiffre du groupe n'a jamais bougé, ce qui fait que rien n'a signalé le problème jusqu'à ce que quelqu'un regarde site par site.
  • La solution. Lire la marge par site, pas par groupe. Aligner les sites côte à côte par rapport au chiffre consolidé. Les sites faibles ressortent d'un coup d'œil, des semaines avant qu'une revue trimestrielle ne le révèle.
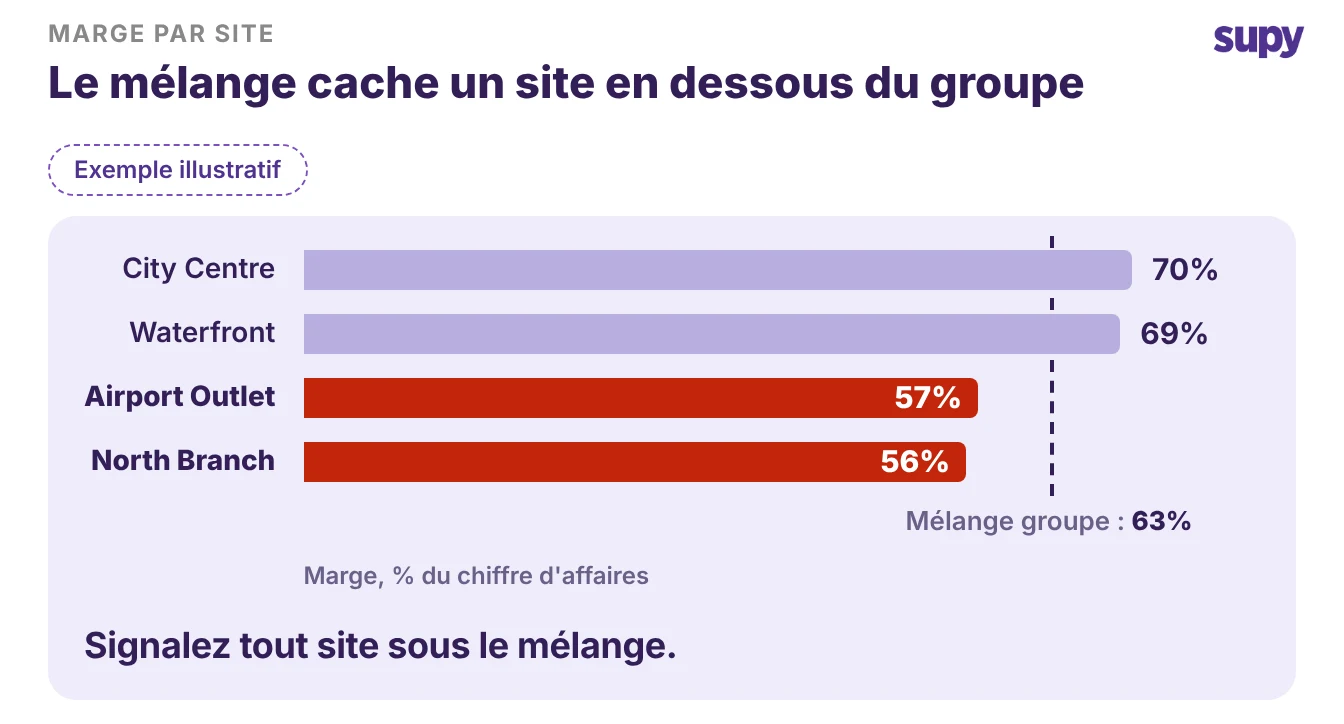
Un graphique en barres de quatre marges de sites par rapport à une moyenne de groupe de 63 %, deux sites faibles mis en évidence sous la moyenne

Les plats qui perdent discrètement de l'argent

La même agrégation se produit un niveau plus bas, sur la carte. Un coût matière moyen satisfaisant peut reposer sur des plats individuels qui perdent de l'argent à chaque assiette.

  • Les données The Spread. The Spread révèle que 1 plat sur 7 affiche un coût matière de 40 % ou plus. Sur ces 118 913 plats, 1 sur 40 perd de l'argent à chaque service. Notre guide sur les articles de menu vendus à marge négative ou nulle montre comment les trouver et les corriger.
  • Comment un plat bascule. Un plat devient déficitaire de la même façon qu'un site. Le prix d'un ingrédient monte, le prix de vente reste stable, et le coût de la recette n'est jamais recalculé. La carte semble animée tandis que les pires plats absorbent la marge que les bons génèrent. Sur une longue carte, quelques plats négatifs passent inaperçus parmi des dizaines qui rentabilisent.
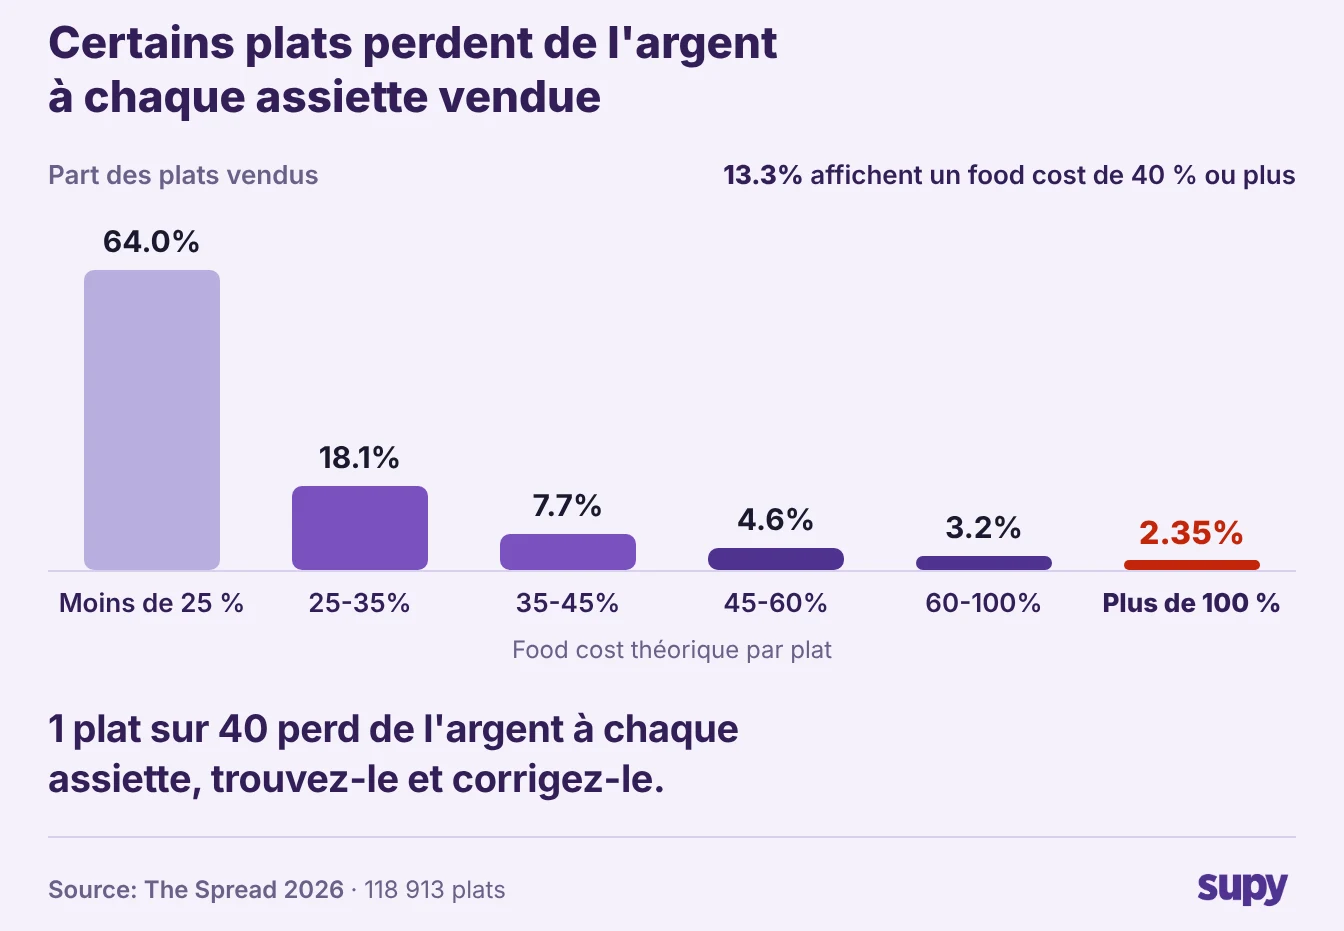
Un graphique des plats par coût matière montrant que 1 sur 40 perd de l'argent à chaque assiette

Lire la marge par site et par plat chaque mois

Lire la marge par site et par plat chaque mois, pas chaque trimestre. Une revue trimestrielle identifie le problème trois cycles de vente trop tard, après que la perte a déjà duré des semaines. Une lecture mensuelle détecte un site ou un plat en dérive pendant qu'il est encore possible d'agir.

Ce qu'il faut lireÀ quelle fréquenceCe que cela détecte
Marge par siteChaque moisUn site en dessous de la moyenne du groupe
Coût matière par platChaque moisUn plat devenu déficitaire
  • Un opérateur réel. Un opérateur visant 30 % de coût matière a découvert que son chiffre réel se situait entre 43 % et 47 %. Il ne pouvait pas expliquer l'écart tant que son stock vivait entre WhatsApp, Excel et la mémoire. Le chiffre existait ; personne ne pouvait le voir à temps. Relevez la marge par site et par plat à une date mensuelle fixe, comparez chacun à sa cible, et traitez en priorité les moins performants.
  • Ce que Supy montre. Supy affiche votre coût matière et votre marge en temps réel, par groupe, site, catégorie et plat. Vous voyez un site ou un plat déficitaire la semaine où cela se produit, pas en fin de trimestre. Les tableaux de bord d'analyses restaurant classent la rentabilité par site, catégorie et plat. Chaque recette porte un coût matière cible qui signale tout dépassement du chiffre réel.

Commencez par une lecture mensuelle. Classez vos sites par marge, puis vos plats par coût matière. Regardez en priorité tout ce qui est en dessous de la moyenne du groupe ou au-dessus d'un coût matière de 40 %.

Une marge type ne laisse aucune place pour absorber une perte que vous ne voyez pas, alors rendez cette perte visible pendant qu'il est encore temps de la corriger.

Réserver une démo avec Supy – visualisez la vraie marge de chaque site

Ready to optimize your restaurant operations?

Blog

Our operational insights

Food Yield Calculator: The Formula and a Worked Kitchen Example
Food cost
Inventory

Calculateur de rendement alimentaire : la formule et un exemple de cuisine détaillé

Analytics
F&B
Food cost

Supy x Revel : Le Partenariat Qui Aide les Entreprises Multi-Sites à Réduire Leurs Coûts

Your questions 
answered

Everything you need to know about Supy — from setup to integrations, pricing, and daily use. If it’s not covered here, just ask.

Quelle est la marge bénéficiaire typique d'un restaurant ?
+
La plupart des restaurants ont une marge bénéficiaire nette étroite, souvent seulement quelques centimes sur chaque euro de chiffre d'affaires. La marge brute paraît plus favorable car elle ne tient compte que du coût des aliments et des boissons, mais la marge nette est ce que l'entreprise conserve après la main-d'œuvre, le loyer, les charges et tout le reste. Dans un groupe multi-sites de restauration rapide pris en exemple ici, les aliments représentaient environ 34 % du chiffre d'affaires et le bénéfice net s'établissait à environ 1 %. À une marge aussi étroite, un seul point de coût matière peut décider si le mois affiche un bénéfice ou une perte ; le chiffre qui compte est donc le net, pas le brut.
Quelle est une bonne marge bénéficiaire nette pour un restaurant ?
+
Une bonne marge bénéficiaire nette dépend du format, mais la plupart des restaurants travaillent avec un pourcentage à un chiffre, bas ou élevé, après déduction de tous les coûts. Le chiffre importe moins que la tendance. Une marge stable d'un mois à l'autre, sans qu'aucun site ni aucun plat ne la tire vers le bas, vaut mieux qu'un chiffre plus élevé que vous ne sauriez expliquer. Lisez la marge nette par site et par plat, et non sur une seule moyenne de groupe, car un chiffre consolidé sain peut masquer un site déficitaire. Jugez l'activité sur l'évolution de la marge et l'écart entre vos sites, et non sur le seul pourcentage affiché.
Pourquoi les marges bénéficiaires des restaurants sont-elles si faibles ?
+
Le coût matière est le principal poste de charges variables dans un restaurant, et il fluctue en permanence au gré des prix des fournisseurs. La main-d'œuvre, le loyer et les charges consomment la majeure partie du reste, de sorte que le bénéfice net ne représente qu'une infime part de chaque vente. La marge étant si mince, une erreur d'un point dans le coût matière déclaré peut suffire à l'effacer. Lorsque le coût de la recette affiché à l'écran est inférieur à ce que la cuisine paie réellement, vous conservez moins que ce que vous pensez sur chaque assiette. La marge est naturellement étroite, ce qui explique pourquoi les coûts qui la sous-tendent doivent être mesurés avec précision et régularité.
Quel ratio coût matière un restaurant devrait-il viser ?
+
La plupart des restaurants ne visent pas un chiffre universel : ils fixent un objectif de coût matière par recette et mesurent le chiffre réel en regard de cet objectif, car le bon pourcentage dépend de la carte et du format. Le chiffre à surveiller est l'écart entre théorique et réel : ce que vos recettes indiquent comme coût d'un plat versus ce que la cuisine dépense réellement. C'est dans cet écart que vous perdez de la marge. Un opérateur qui visait 30 % de coût matière a constaté que son chiffre réel oscillait entre 43 % et 47 %, un écart qu'il ne pouvait pas expliquer tant que ses stocks étaient dispersés entre WhatsApp, Excel et la mémoire. Mesurer le chiffre réel par site et par plat est la première étape pour le maîtriser.
Comment la marge moyenne d'un groupe peut-elle masquer un site déficitaire ?
+
La marge consolidée sur l'ensemble des sites est une moyenne, et une moyenne dissimule son membre le plus faible. Lorsqu'un groupe n'a qu'un seul chiffre pour l'ensemble de son parc, les sites performants portent les moins bons, si bien qu'un site déficitaire ne ressort jamais. Un groupe de restauration décontractée affichait une marge stable de 63 % sur l'ensemble de ses sites, alors qu'un bilan trimestriel a révélé que deux d'entre eux étaient à 56 % et 57 %, en dessous de la moyenne consolidée pendant trois mois. Personne n'a détecté le problème avant que quelqu'un lise les chiffres site par site. Consultez la marge par site en la comparant à la moyenne du groupe, et les sites les moins performants se dégagent immédiatement.
À quelle fréquence un restaurant doit-il vérifier sa marge bénéficiaire ?
+
Consultez la marge par site et par plat chaque mois, et non chaque trimestre. Un bilan trimestriel détecte un problème trois cycles de vente trop tard, alors que la perte a déjà duré des semaines. Un suivi mensuel permet de repérer un site ou un plat dérivant pendant qu'il est encore temps d'agir. Extrayez les chiffres à une date fixe chaque mois, comparez chaque site et chaque plat à son objectif, et commencez par les moins performants. L'objectif est de rendre une perte visible pendant qu'il est encore possible d'y remédier, plutôt que de la découvrir dans les comptes longtemps après que l'argent a disparu.
Comment identifier les plats de la carte qui perdent de l'argent ?
+
Valorisez chaque plat aux prix actuels des ingrédients et comparez ce coût à son prix de vente. Un plat devient déficitaire quand le prix d'un ingrédient augmente, que le prix de vente reste inchangé et que personne ne revérifie la recette. L'ampleur du phénomène est facile à sous-estimer : sur 118 913 plats analysés dans The Spread, 1 sur 7 affiche un coût matière de 40 % ou plus, et 1 sur 40 perd de l'argent à chaque assiette. Classez vos plats par coût matière, commencez par tout ce qui dépasse 40 %, puis corrigez le prix, la portion ou la recette. Même la carte la plus chargée peut contenir quelques plats déficitaires.

Êtes-vous prêt à transformer vos opérations ?

Comme plus de 5 000 restaurateurs utilisez Supy pour réduire vos coûts, rationaliser les opérations et prendre des décisions plus intelligentes.