
Food cost
Procurement

COGS restaurant : 6 raisons d'un coût matière erroné sur le P&L
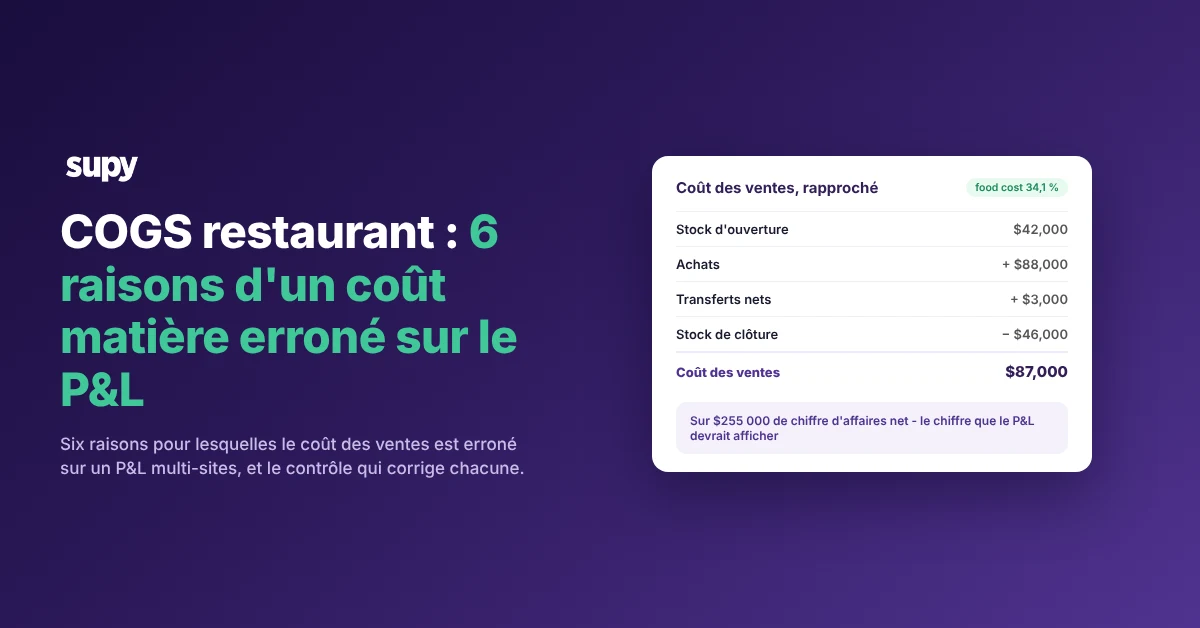
Pourquoi le coût des ventes est le chiffre le moins fiable de votre compte de résultat

Votre compte de résultat (P&L) peut afficher un coût matière totalement erroné, même lorsque l'outil de reporting fonctionne parfaitement. Le poste coût des ventes est l'aboutissement d'une longue chaîne — flux de ventes, factures fournisseurs, transferts inter-sites et inventaires — et une rupture n'importe où dans cette chaîne fausse silencieusement le chiffre qui atterrit sur le rapport. La bonne nouvelle, c'est que ces distorsions forment une liste courte, spécifique et remédiable, plutôt qu'un mystère.

Pour un groupe de restauration multi-sites qui opère sur de faibles marges, l'ampleur de cette distorsion n'est pas anodine. Un seul point d'erreur sur le coût matière représente plus que la plupart des restaurateurs ne le pensent — c'est précisément pourquoi un chiffre qui « semble à peu près juste » ne peut pas servir de base à une décision.
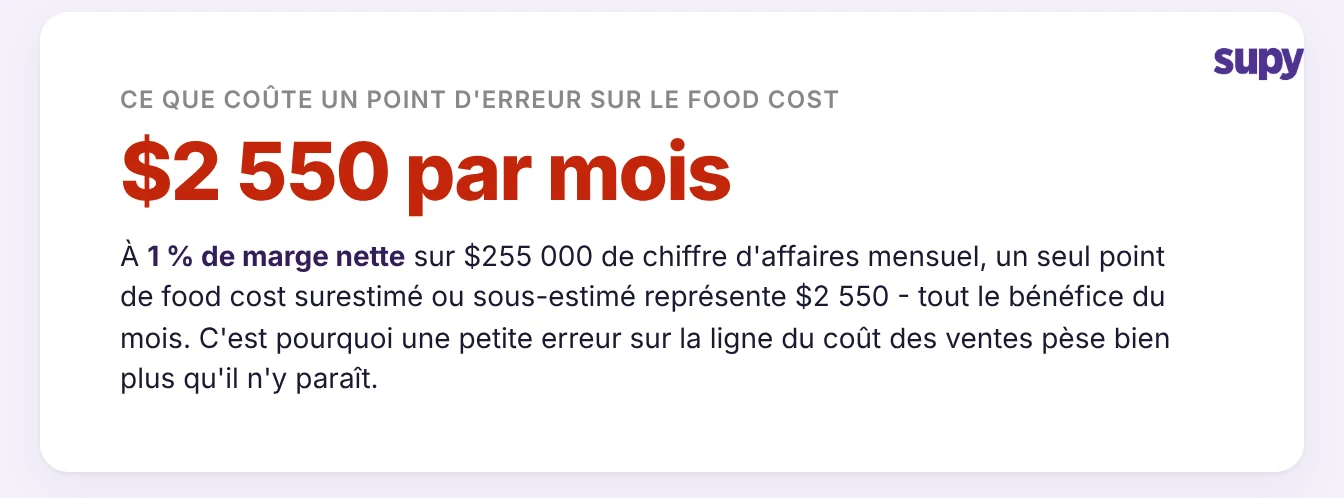
À 1 % de marge nette sur 255 000 $ de chiffre d'affaires mensuel, un point d'erreur sur le coût matière représente 2 550 $ par mois

Les six raisons pour lesquelles votre coût matière déclaré est erroné

Le coût des marchandises vendues (COGS) correspond au stock initial, majoré des achats et transferts, minoré du stock final — le chiffre qui devient votre ratio coût matière une fois divisé par les ventes. Six types de dysfonctionnements expliquent la quasi-totalité de l'écart entre ce chiffre déclaré et la réalité, et chacun appelle un correctif concret plutôt qu'une vague instruction à « compter plus soigneusement ». Il ne s'agit pas ici de la méthode de calcul elle-même ; si c'est votre formule qui pose problème, les erreurs de calcul COGS courantes en restauration constituent un correctif distinct. Les six points ci-dessous sont la façon dont un chiffre correctement construit peut quand même être erroné.
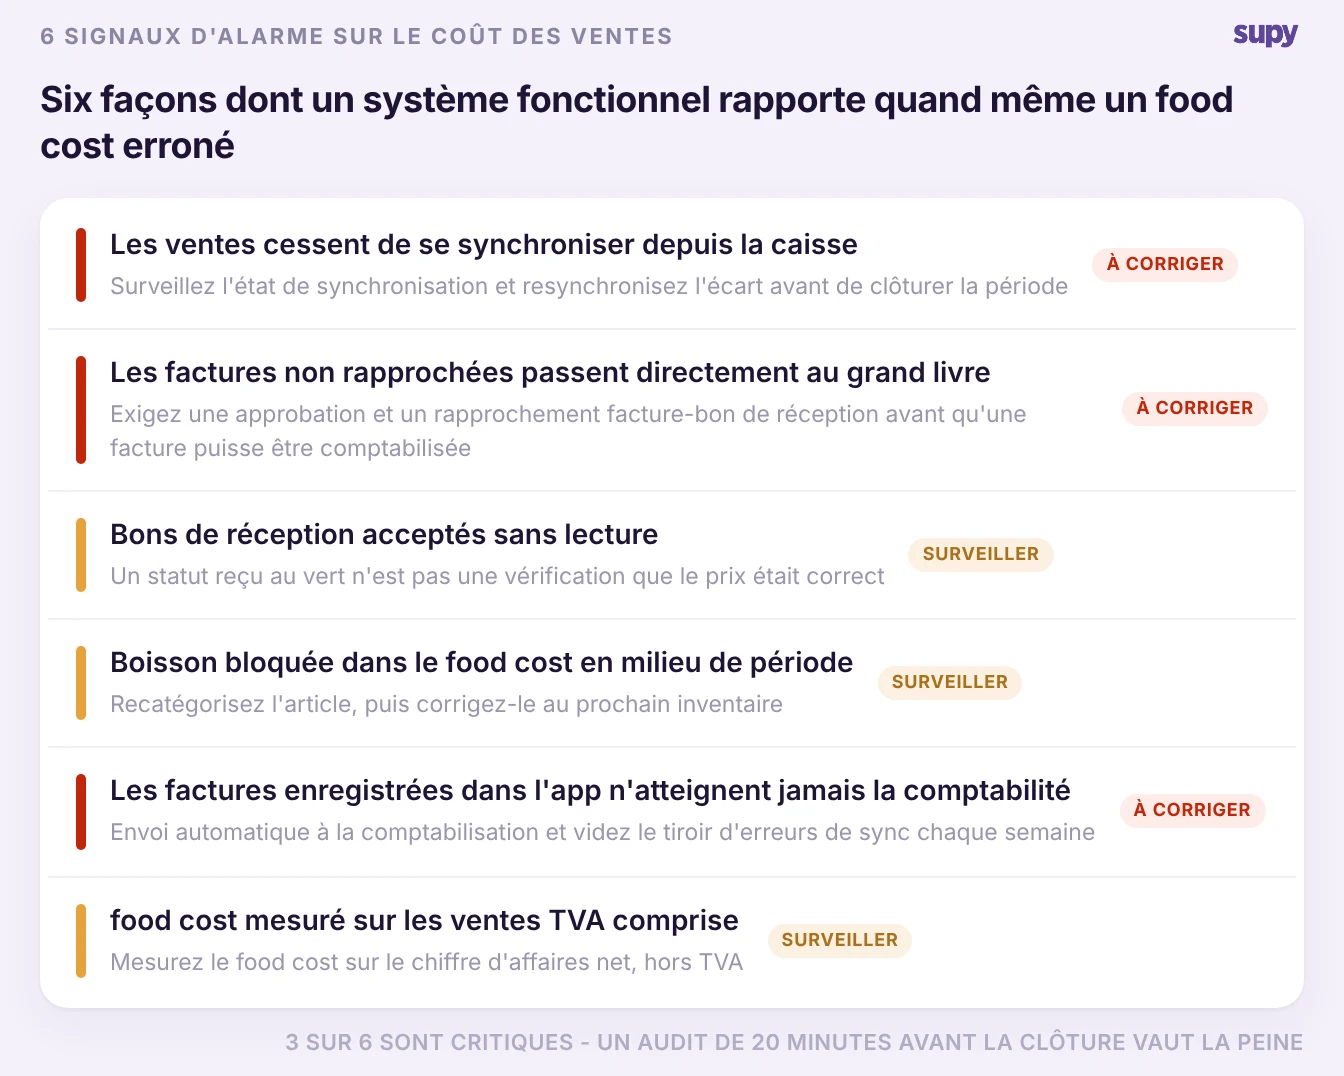
Six signaux d'alerte sur le coût des ventes : trois à corriger d'urgence et trois à surveiller, chacun avec son correctif
  1. Les ventes cessent de se synchroniser depuis le système de caisse. Lorsque le flux du point de vente (POS) tombe, les ventes manquantes ou partielles se répercutent en aval sur la déduction, les inventaires et le ratio coût matière, si bien que le P&L est faux même si rien n'a dysfonctionné dans l'outil de reporting. Le correctif consiste à rendre l'état de la synchronisation visible et à resynchroniser toute lacune avant de clôturer la période, plutôt que de découvrir le problème une fois le rapport sorti.
  2. Des factures non rapprochées sont passées directement en comptabilité. Si un rôle peut enregistrer une facture fournisseur sans validation ni rapprochement avec la réception, des charges non vérifiées atteignent la comptabilité et gonflent le coût des ventes. Le correctif est un contrôle des autorisations et des processus : restreindre qui peut comptabiliser et exiger que la facture soit rapprochée de son bon de réception au préalable. Supy valide également que la facture comporte une date d'échéance avant de pouvoir la pousser en comptabilité, ce qui bloque les enregistrements les plus courants laissés à moitié complétés.
  3. Les bons de réception sont validés sans être vérifiés. Le personnel de cuisine lit souvent un statut « réceptionné » en vert comme une confirmation que tout est correct, et valide le bon de réception sans vérifier les valeurs facturées derrière. Le correctif consiste à traiter la réception comme deux actes distincts — confirmer que les marchandises sont arrivées n'est pas la même chose que confirmer que le prix était juste — et à contrôler la valeur, pas seulement cocher le statut.
  4. Les boissons apparaissent dans le coût matière en cours de période. Un article qui porte déjà un solde de stock ne peut souvent pas être recatégorisé avant le prochain inventaire, de sorte que des lignes boissons peuvent s'afficher dans le coût matière et fausser les deux catégories. Le correctif consiste à recatégoriser l'article puis à corriger la répartition lors du prochain inventaire, pour que l'erreur de catégorie ne se reporte pas de mois en mois.
  5. Des factures sont enregistrées dans l'application mais n'atteignent jamais la comptabilité. Une facture fournisseur qui ne vit que dans l'application de gestion des stocks ne devient jamais un coût dans le grand livre, si bien que le P&L et le système de stocks racontent deux histoires différentes. Supy pousse la facture vers le logiciel comptable connecté automatiquement lorsqu'un bon de réception, un retour fournisseur ou une commande de cuisine centrale est enregistré — pour Xero, QuickBooks, NetSuite, MYOB, Odoo et Zoho — et si une synchronisation par lots échoue en cours de route, elle annule les imputations concernées pour que les enregistrements restent cohérents. Un état de synchronisation visible et un tiroir d'erreurs réessayables permettent de traiter les dossiers restants avant la clôture, ce qui est au cœur d'une intégration stocks-comptabilité propre.
  6. Le coût matière est mesuré sur des ventes TTC. Diviser le coût par un chiffre de ventes qui inclut encore la TVA (taxe sur la valeur ajoutée) donne un ratio coût matière qui affiche plusieurs points de mieux que la réalité. Supy calcule le coût matière sur le prix de vente hors TVA, de sorte que le pourcentage affiché reflète la vraie marge nette plutôt qu'une marge gonflée par la taxe.

Comment prouver le chiffre : la réconciliation du coût des ventes

Une seule réconciliation règle tous les débats sur le coût matière. Prenez le stock initial, ajoutez les achats et les transferts nets, soustrayez le stock final — le résultat est votre vrai coût des ventes pour la période, le chiffre que le P&L devrait indiquer. Lorsque le chiffre déclaré et cette reconstitution divergent, l'une des six alertes ci-dessus en est la cause, et l'écart vous indique quelle ligne vérifier en premier.
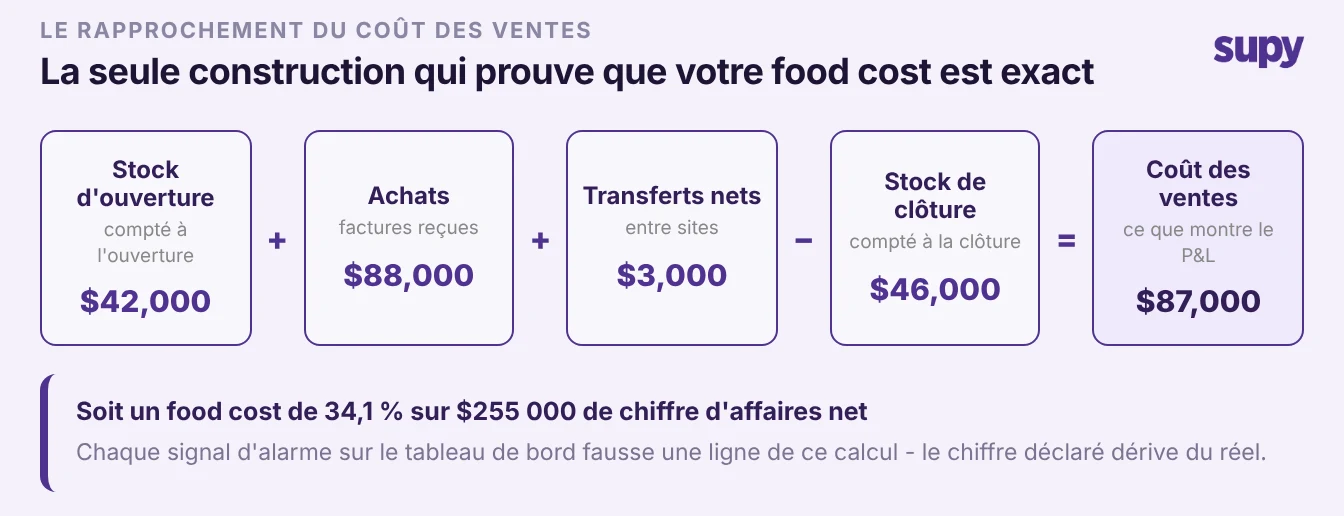
Stock initial + achats + transferts nets − stock final = coût des ventes

Lancez la vérification sur votre dernière clôture. Si les ventes ont cessé de se synchroniser ou si les factures n'ont jamais atteint la comptabilité, commencez par là — ce sont les alertes qui font le plus bouger le chiffre. Si le pourcentage déclaré vous flatte, vérifiez d'abord s'il est mesuré sur des ventes TTC avant de vous réjouir. Obtenir un coût matière sur lequel on peut agir relève moins d'un décompte plus rigoureux que de la correction de ces lacunes spécifiques, appuyée par une couche de reporting qui ventile le coût des ventes par site. Pour une estimation rapide de là où votre chiffre devrait se situer, la calculatrice de coût matière est un bon point de départ.

Réservez une démo avec Supy — clôturez sur un coût matière fiable

Ready to optimize your restaurant operations?

Blog

Our operational insights

No items found.

Your questions 
answered

Everything you need to know about Supy — from setup to integrations, pricing, and daily use. If it’s not covered here, just ask.

Pourquoi mon compte de résultat affiche-t-il un coût matière différent de celui de mon système de gestion des stocks ?
+

Parce que les deux sont alimentés par des chaînes différentes. Votre système de gestion des stocks construit le coût des ventes à partir des comptages, des réceptions et des transferts, tandis que votre compte de résultat reflète les factures effectivement enregistrées dans le grand livre. Si une facture fournisseur a été enregistrée dans l'application mais n'a jamais été synchronisée avec la comptabilité, ou si une facture non rapprochée a été comptabilisée sans vérification, les deux chiffres divergent. Un flux de ventes défaillant depuis la caisse fausse uniquement le côté stocks. La solution consiste à rapprocher les deux sur la même base — stock d'ouverture plus achats et transferts, moins stock de clôture — et à tracer la ligne précise où ils divergent.

Quelle est la façon la plus rapide de vérifier si mon coût matière déclaré est erroné ?
+

Effectuez le rapprochement du coût des ventes pour la période : stock d'ouverture, plus les achats et les transferts nets, moins le stock de clôture. Divisez le résultat par les ventes nettes hors taxe pour obtenir le taux de coût matière, et comparez-le avec le chiffre qu'affiche votre rapport. S'ils divergent de plus qu'une simple différence d'arrondi, l'écart lui-même vous indique la cause — un important écart sur les achats suggère des factures non enregistrées ou dupliquées, tandis qu'un écart sur les ventes suggère une synchronisation défaillante avec la caisse. Cela prend environ vingt minutes et est bien plus fiable que de faire confiance à un seul chiffre du tableau de bord tel quel.

Comment la TVA fait-elle paraître le taux de coût matière meilleur qu'il ne l'est réellement ?
+

Le taux de coût matière est le coût divisé par les ventes, donc le chiffre d'affaires que vous choisissez modifie le résultat. Si vous divisez le coût par un total de ventes qui inclut encore la taxe sur la valeur ajoutée (TVA), le dénominateur est gonflé et le pourcentage affiche plusieurs points de moins que la réalité — un chiffre qui embellit le compte de résultat sans amélioration réelle. Mesurer le coût par rapport aux ventes nettes hors TVA donne le chiffre exact. Supy calcule le taux de coût matière par rapport au prix de vente hors TVA pour cette raison, de sorte que la marge dans le rapport reflète ce que l'entreprise conserve réellement plutôt qu'un montant brut gonflé par la taxe.

Pourquoi les factures fournisseurs n'atteignent-elles parfois jamais mon système comptable ?
+

Une facture peut exister entièrement dans l'application de gestion des stocks — réceptionnée, approuvée, même imputée au stock — sans jamais être enregistrée dans le grand livre. Quand cela se produit, le coût existe dans un système et est invisible dans l'autre, de sorte que le compte de résultat sous-estime le coût des ventes. Cela vient généralement d'une synchronisation qui a échoué silencieusement ou d'une étape d'enregistrement que personne n'a finalisée. La solution consiste à transmettre automatiquement les factures à la comptabilité lorsqu'un bon de réception ou une commande est enregistré, à rendre visible l'état de la synchronisation et à traiter les échecs d'une file de relance avant de clôturer la période.

Qu'est-ce que le rapprochement du coût des ventes et comment le réaliser ?
+

C'est le calcul qui prouve votre coût matière. Partez du stock d'ouverture, ajoutez les achats et les transferts inter-sites nets, puis soustrayez le stock de clôture ; le résultat est votre coût des ventes pour la période. Divisez-le par le chiffre d'affaires net pour obtenir le taux de coût matière. Effectuez le calcul par site et pour le groupe, en utilisant la même plage de dates que votre compte de résultat. Lorsque le rapprochement et le chiffre déclaré divergent, l'une des données est erronée — des factures non enregistrées, un inventaire manqué ou un transfert non suivi — et l'ampleur de l'écart vous indique quelle ligne examiner en premier. C'est le contrôle mensuel le plus utile à effectuer.

Combien coûte réellement à un groupe de restauration une erreur d'un point sur le coût matière ?
+

Plus que la plupart des exploitants ne l'anticipent, car il évolue avec le chiffre d'affaires et frappe le plus durement les marges faibles. Sur un chiffre d'affaires mensuel de $255 000, un point de pourcentage de coût matière représente $2 550. Pour un groupe opérant près d'une marge nette d'un pour cent, ce seul point correspond à peu près à l'intégralité du bénéfice du mois — la différence entre un mois rentable et un mois à l'équilibre. C'est pourquoi une erreur qui ressemble à un problème d'arrondi sur le rapport vaut la peine d'être traquée. La précision sur la ligne du coût des ventes n'est pas une rigueur comptable ; c'est la marge elle-même.

Les erreurs de reporting du coût matière peuvent-elles être corrigées sans tout recompter ?
+

En général, oui. La plupart des erreurs de reporting ne sont pas des erreurs de comptage, mais des lacunes de processus et de système. Un problème de synchronisation avec la caisse, une facture non rapprochée, un article bloqué dans la mauvaise catégorie ou une facture jamais enregistrée en comptabilité faussent chacun le chiffre sans qu'il y ait eu de mauvais comptage. Les corriger signifie : rétablir la synchronisation, exiger le rapprochement des factures avant l'enregistrement, recatégoriser l'article errant et vider la file d'attente de synchronisation comptable, et non refaire un inventaire complet. Recompter n'aide que lorsque le comptage physique lui-même est réellement faux, ce qui est le cas le plus rare une fois les lacunes système comblées.

Êtes-vous prêt à transformer vos opérations ?

Comme plus de 3 500 restaurateurs utilisez Supy pour réduire vos coûts, rationaliser les opérations et prendre des décisions plus intelligentes.