
Wareneinsatz
Beschaffung

Wareneinsatz in der Gastronomie-GuV: 6 Gründe für falsche Zahlen – und die Lösungen
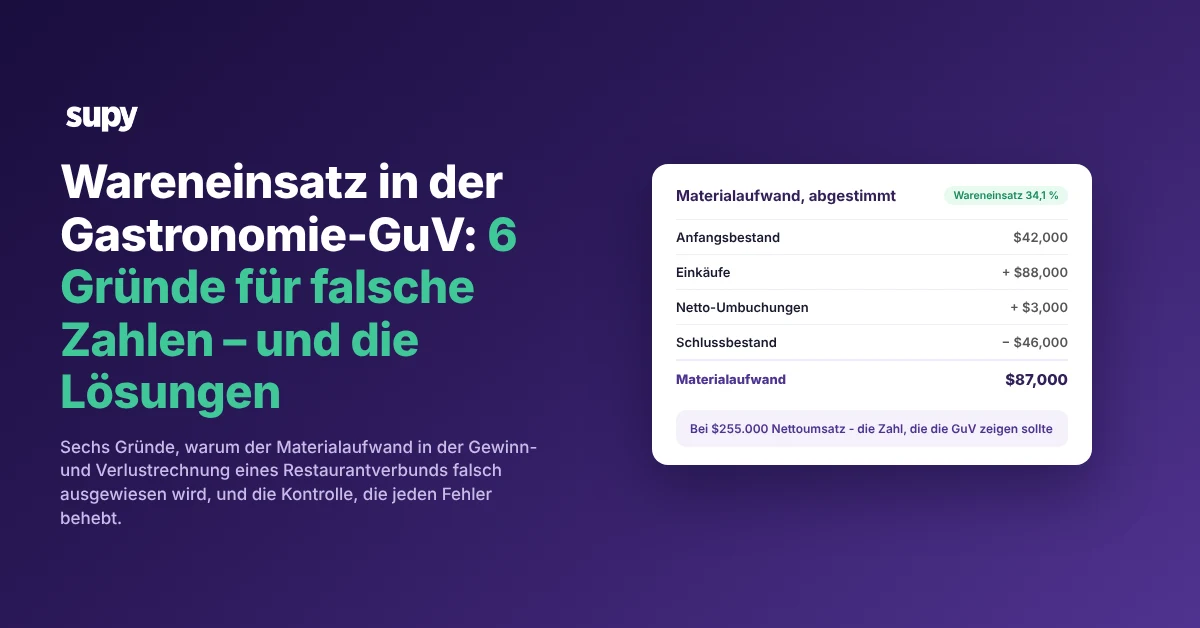
Warum die Umsatzkosten die am wenigsten vertrauenswürdige Zahl in der Gastronomie-GuV sind

Ihre Gewinn- und Verlustrechnung (GuV) kann einen Wareneinsatz ausweisen, der schlicht falsch ist – selbst wenn das Reporting-Tool selbst einwandfrei funktioniert. Die Umsatzkostenzeile ist das Ergebnis einer langen Kette – Umsatzdaten-Feeds, Lieferantenrechnungen, standortübergreifende Transfers und Inventuren – und ein Bruch irgendwo in dieser Kette verfälscht still die Zahl, die am Ende im Bericht erscheint. Die beruhigende Nachricht: Die Verzerrungen sind eine kurze, spezifische und behebbare Liste – kein Rätsel.

Für eine Restaurantgruppe mit mehreren Standorten, die auf dünnen Margen arbeitet, ist das Ausmaß dieser Verzerrung keine rein akademische Frage. Ein einziger Prozentpunkt Fehler beim Wareneinsatz ist mehr wert, als die meisten Betreiber erwarten – genau deshalb kann man einer Zahl, die „ungefähr stimmt", nicht für unternehmerische Entscheidungen vertrauen.
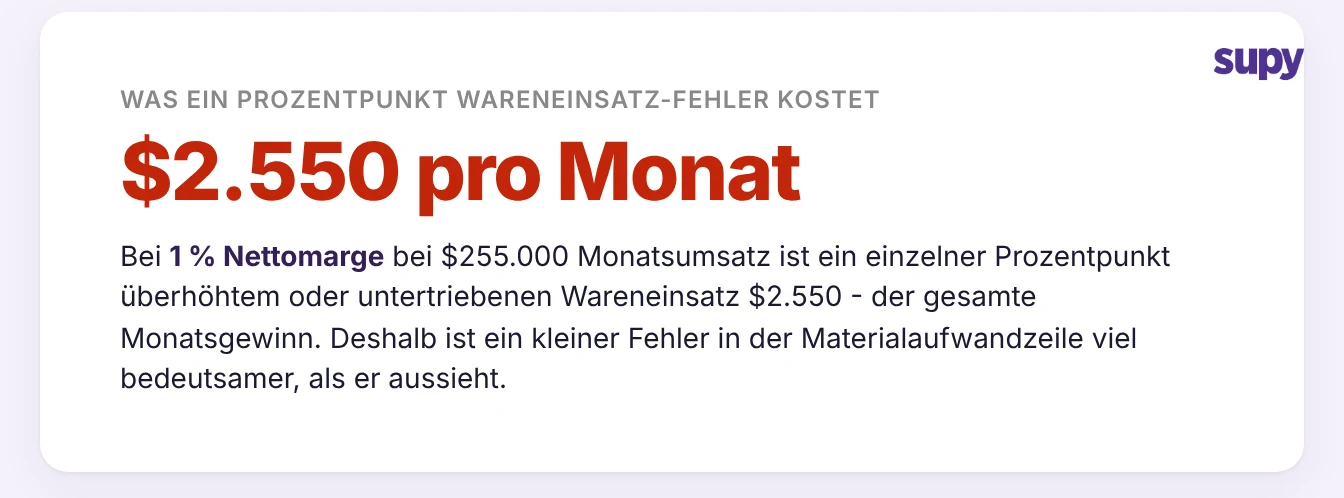
At 1% net margin on $255,000 monthly revenue, one point of food-cost error is $2,550 a month

Die sechs Gründe, warum Ihr ausgewiesener Wareneinsatz falsch ist

Der Wareneinsatz (COGS) ergibt sich aus Anfangsbestand plus Einkäufe und Transfers, abzüglich Endbestand – dieser Wert wird durch den Umsatz dividiert, um den Lebensmittelkostenanteil zu ermitteln. Sechs Fehlerquellen erklären nahezu alle Abweichungen zwischen dieser ausgewiesenen Zahl und der Realität, und jede hat eine konkrete Lösung – keine vage Anweisung, einfach häufiger zu zählen. Hier geht es nicht um die Arithmetik selbst; wenn Ihre Berechnungsmethode das Problem ist, sind die häufigen Fehler bei der Wareneinsatz-Kalkulation im Restaurant ein eigenes Thema. Die folgenden sechs Gründe sind dafür verantwortlich, warum eine korrekt aufgebaute Zahl trotzdem falsch ausgelesen wird.
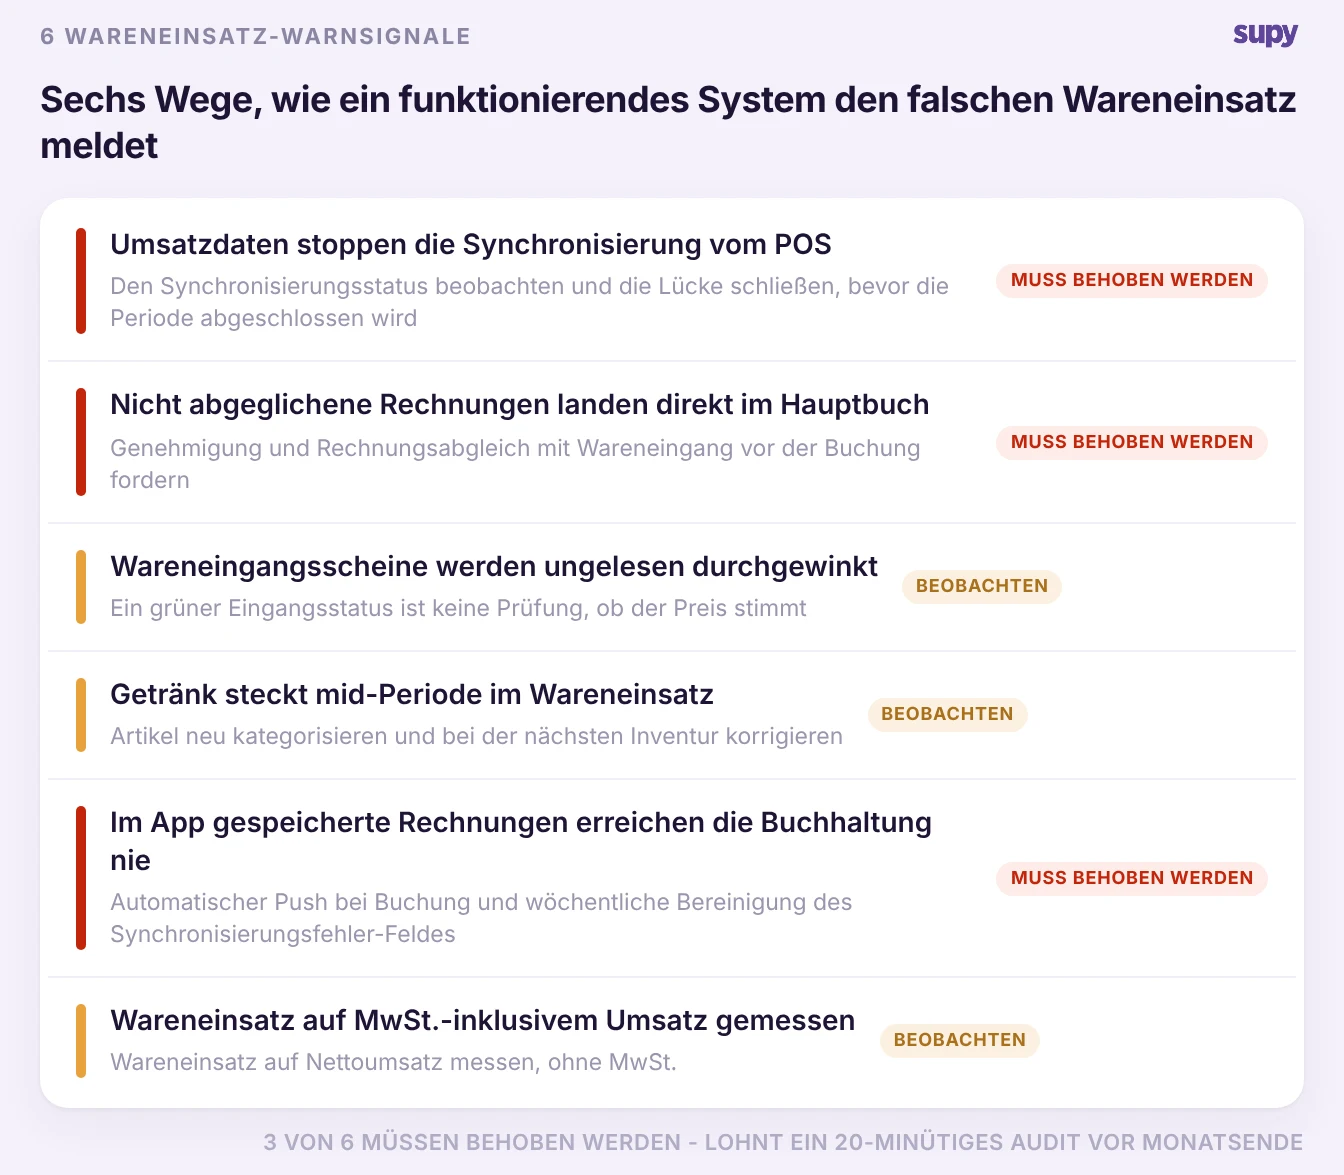
Six cost-of-sales red flags, three must-fix and three to watch, each with its fix
  1. Der Umsatz-Sync aus dem Point-of-Sale-System bricht ab. Wenn der POS-Feed abbricht, fließen fehlende oder unvollständige Umsatzdaten in die Verbrauchsberechnungen, Inventuren und den Lebensmittelkostenanteil ein – die GuV ist damit falsch, obwohl im Reporting-Tool selbst kein Fehler aufgetreten ist. Die Lösung besteht darin, den Sync-Status sichtbar zu machen und etwaige Lücken zu schließen, bevor die Periode abgeschlossen wird – nicht erst, wenn der Bericht bereits vorliegt.
  2. Nicht abgeglichene Rechnungen werden direkt ins Hauptbuch gebucht. Wenn eine Rolle eine Lieferantenrechnung ohne Genehmigung und ohne Abgleich mit dem tatsächlich Empfangenen buchen kann, gelangen ungeprüfte Belastungen in die Bücher und erhöhen den Wareneinsatz künstlich. Die Lösung ist eine Berechtigungs- und Prozesskontrolle: Schränken Sie ein, wer buchen darf, und verlangen Sie, dass die Rechnung zuvor mit dem entsprechenden Wareneingang abgeglichen wird. Supy stellt außerdem sicher, dass eine Rechnung ein Fälligkeitsdatum haben muss, bevor sie in die Buchhaltung übertragen werden kann – so werden unvollständige Datensätze blockiert.
  3. Wareneingangsdokumente werden ungeprüft durchgewunken. Küchenpersonal liest einen grünen Status „Erhalten" oft als Bestätigung, dass alles korrekt ist, und genehmigt den Lieferschein, ohne die dahinterstehenden Rechnungsbeträge zu prüfen. Die Lösung besteht darin, den Wareneingang als zwei getrennte Schritte zu behandeln – die Bestätigung, dass Waren angekommen sind, ist nicht dasselbe wie die Bestätigung, dass der Preis korrekt war – und den Wert zu prüfen, anstatt nur den Status abzuhaken.
  4. Getränke werden innerhalb der Periode dem Lebensmittel-Wareneinsatz zugeordnet. Ein Artikel, der bereits einen Lagerbestand aufweist, kann oft bis zur nächsten Inventur nicht neu kategorisiert werden. Dadurch können Getränkepositionen im Lebensmittel-Wareneinsatz erscheinen und beide Kategorienzahlen verfälschen. Die Lösung besteht darin, den Artikel neu zu kategorisieren und die Aufteilung bei der nächsten Inventur zu korrigieren, damit die Fehlzuordnung nicht von Monat zu Monat weitergeführt wird.
  5. Rechnungen sind in der App gespeichert, erreichen aber nie die Buchhaltung. Eine Lieferantenrechnung, die nur in der Inventarisierungssoftware gespeichert ist, wird im Hauptbuch niemals zu Kosten – die GuV und das Inventarsystem erzählen damit zwei verschiedene Geschichten. Supy überträgt die Rechnung automatisch in das verbundene Buchhaltungssystem, sobald ein Wareneingang, eine Lieferantenrückgabe oder eine Bestellung aus der Zentralküche gebucht wird – über Xero, QuickBooks, NetSuite, MYOB, Odoo und Zoho – und wenn ein Batch-Sync fehlschlägt, werden die betroffenen Buchungen zurückgesetzt, damit die Datensätze konsistent bleiben. Ein sichtbarer Sync-Status und eine Schublade mit wiederholbaren Fehlern ermöglichen es Ihnen, offene Posten vor dem Periodenabschluss zu bereinigen – das ist der Kern einer sauberen Integration von Bestandsverwaltung und Buchhaltung.
  6. Der Lebensmittelkostenanteil wird auf Basis des umsatzsteuerinklusiven Umsatzes gemessen. Wenn Sie die Kosten durch einen Umsatzbetrag dividieren, der noch die Mehrwertsteuer enthält, liest sich der Lebensmittelkostenanteil um mehrere Prozentpunkte besser als die Realität. Supy berechnet den Wareneinsatz auf Basis des Verkaufspreises ohne Mehrwertsteuer, sodass der im Bericht ausgewiesene Prozentsatz die tatsächliche Nettomarge widerspiegelt – und nicht einen steuerverzerrten Wert.

So bestätigen Sie die Zahl: Die Wareneinsatz-Abstimmung

Eine einzige Abstimmung löst jeden Streit über die Wareneinsatzzahl. Nehmen Sie den Anfangsbestand, addieren Sie Einkäufe und Netto-Transfers, ziehen Sie den Endbestand ab – das Ergebnis ist Ihr tatsächlicher Wareneinsatz für die Periode und die Zahl, die die GuV ausweisen sollte. Wenn die ausgewiesene Zahl und diese Berechnung nicht übereinstimmen, ist einer der sechs oben genannten Punkte die Ursache – und die Differenz zeigt Ihnen, welche Zeile Sie zuerst prüfen sollten.
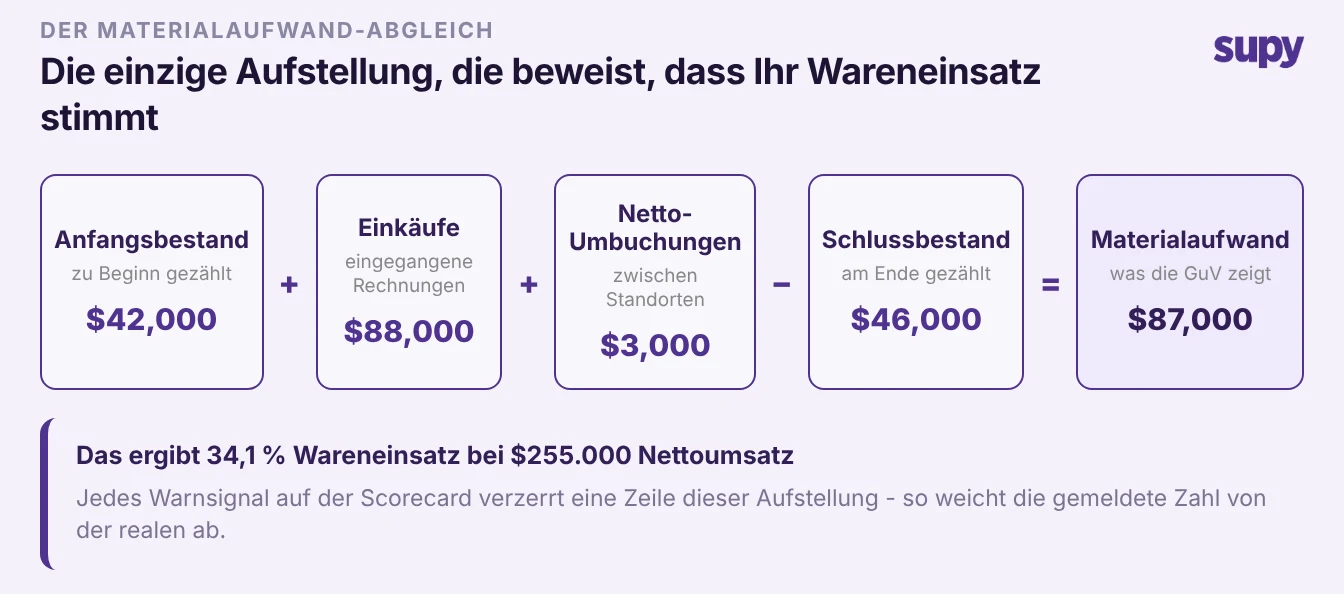
Opening stock plus purchases plus net transfers minus closing stock equals cost of sales

Führen Sie diese Überprüfung für Ihren letzten Periodenabschluss durch. Wenn der Umsatz-Sync abgebrochen ist oder Rechnungen nie die Buchhaltung erreicht haben, beginnen Sie dort – das sind die Faktoren, die die Zahl am stärksten beeinflussen. Wenn der ausgewiesene Prozentwert zu gut aussieht, um wahr zu sein, prüfen Sie, ob er auf Basis des umsatzsteuerinklusiven Umsatzes gemessen wurde, bevor Sie sich freuen. Zu einem verlässlichen Wareneinsatz zu gelangen, erfordert weniger hartnäckigeres Zählen als vielmehr das Schließen dieser spezifischen Lücken – unterstützt durch eine Reporting-Schicht, die den Wareneinsatz nach Standort aufschlüsselt. Wenn Sie einen schnellen Anhaltspunkt suchen, wo Ihre Zahl liegen sollte, ist der Lebensmittelkostenrechner ein guter Ausgangspunkt.

Book a Demo with Supy - close on a food cost you trust

Ready to optimize your restaurant operations?

Blog

Our operational insights

How to calculate food cost percentage - professional kitchen during service
Wareneinsatz

Wareneinsatzprozentsatz berechnen: Formel, Beispiele und Benchmarks

Your questions 
answered

Everything you need to know about Supy — from setup to integrations, pricing, and daily use. If it’s not covered here, just ask.

Warum zeigt meine GuV andere Lebensmittelkosten als mein Lagerverwaltungssystem?
+

Weil die beiden von unterschiedlichen Quellen gespeist werden. Ihr Lagerverwaltungssystem berechnet den Wareneinsatz aus Zählständen, Wareneingängen und Überträgen, während Ihre Gewinn- und Verlustrechnung das widerspiegelt, was tatsächlich an Rechnungen im Hauptbuch gebucht wurde. Wenn eine Lieferantenrechnung in der App gespeichert, aber nie mit der Buchhaltung synchronisiert wurde oder eine nicht abgeglichene Rechnung ohne Prüfung gebucht wurde, weichen die beiden Zahlen voneinander ab. Ein defekter Kassendaten-Feed verzerrt nur die Lagerseite. Die Lösung besteht darin, beide auf denselben Aufbau abzustimmen – Anfangsbestand plus Einkäufe und Überträge, minus Schlussbestand – und die konkrete Position zu identifizieren, an der sie voneinander abweichen.

Was ist der schnellste Weg zu prüfen, ob meine gemeldete Lebensmittelkostenquote falsch ist?
+

Führen Sie die Wareneinsatzabstimmung für den Zeitraum durch: Anfangsbestand plus Einkäufe und netto Überträge minus Schlussbestand. Dividieren Sie das Ergebnis durch den Nettoumsatz ohne Steuer, um die Lebensmittelkostenquote zu erhalten, und vergleichen Sie sie mit dem Wert, den Ihr Bericht ausweist. Wenn sie um mehr als einen Rundungsunterschied voneinander abweichen, zeigt Ihnen die Lücke selbst auf die Ursache hin – eine große Diskrepanz bei Einkäufen deutet auf nicht verbuchte oder duplizierte Rechnungen hin, während eine Diskrepanz beim Umsatz auf eine fehlerhafte Kassenabgleich-Synchronisierung hindeutet. Das dauert etwa zwanzig Minuten und ist deutlich zuverlässiger, als einer einzelnen Dashboard-Zahl blind zu vertrauen.

Wie lässt die Mehrwertsteuer die Lebensmittelkostenquote besser aussehen, als sie wirklich ist?
+

Die Lebensmittelkostenquote ist Kosten geteilt durch Umsatz, daher verändert die gewählte Umsatzzahl das Ergebnis. Wenn Sie Kosten durch einen Umsatz teilen, der noch die Mehrwertsteuer (MwSt.) enthält, wird der Nenner aufgebläht und die Quote liest sich mehrere Punkte niedriger als die Realität – eine Zahl, die die Gewinn- und Verlustrechnung schönt, ohne dass sich tatsächlich etwas verbessert hat. Kosten gegen den Nettoumsatz ohne MwSt. zu messen liefert den wahren Wert. Supy berechnet die Lebensmittelkostenquote aus diesem Grund gegen den Verkaufspreis ohne MwSt., damit die Marge in der Auswertung das widerspiegelt, was das Unternehmen tatsächlich behält, anstatt eines durch Steuer aufgeblähten Bruttowerts.

Warum erreichen Lieferantenrechnungen manchmal nie mein Buchhaltungssystem?
+

Eine Rechnung kann vollständig innerhalb der Lagerverwaltungssoftware existieren – empfangen, genehmigt, sogar gegen den Bestand verbucht – ohne jemals im Hauptbuch gebucht zu werden. Wenn das passiert, entstehen die Kosten in einem System und sind im anderen unsichtbar, sodass die Gewinn- und Verlustrechnung den Wareneinsatz unterschätzt. Es läuft in der Regel auf eine stillschweigend fehlgeschlagene Synchronisierung oder einen Buchungsschritt hinaus, den niemand abgeschlossen hat. Die Lösung besteht darin, Rechnungen automatisch an die Buchhaltung zu übertragen, sobald ein Wareneingang oder eine Bestellung gebucht wird, den Synchronisierungsstatus sichtbar zu halten und alle Fehler aus einer Wiederholungswarteschlange zu bereinigen, bevor Sie die Periode abschließen.

Was ist die Wareneinsatzabstimmung und wie führe ich sie durch?
+

Es ist die Aufstellung, die Ihren Wareneinsatz belegt. Beginnen Sie mit dem Anfangsbestand, fügen Sie Einkäufe und netto Standortüberträge hinzu, ziehen Sie dann den Schlussbestand ab; das Ergebnis ist Ihr Wareneinsatz für den Zeitraum. Dividieren Sie ihn durch den Nettoumsatz, um die Lebensmittelkostenquote zu erhalten. Führen Sie die Rechnung standortweise und für die Gruppe durch, mit demselben Datumsbereich wie Ihre Gewinn- und Verlustrechnung. Wenn die Abstimmung und die gemeldete Zahl voneinander abweichen, ist ein Eingabewert falsch – nicht verbuchte Rechnungen, ein vergessener Zählstand oder ein nicht erfasster Übertrag – und die Größe der Differenz zeigt Ihnen, welche Position zuerst untersucht werden sollte. Es ist die nützlichste monatliche Einzelkontrolle.

Was kostet ein Prozentpunkt Fehler bei den Lebensmittelkosten eine Restaurantgruppe tatsächlich?
+

Mehr als die meisten Betreiber erwarten, denn er skaliert mit dem Umsatz und trifft am härtesten bei dünnen Margen. Bei einem monatlichen Umsatz von $255.000 entspricht ein Prozentpunkt Lebensmittelkosten $2.550. Für eine Gruppe, die nahe einer Nettomarge von einem Prozent arbeitet, ist dieser eine Punkt in etwa der gesamte Monatsgewinn – die Differenz zwischen einem profitablen Monat und einem Nullergebnis. Deshalb lohnt es sich, einen Fehler zu verfolgen, der auf dem Bericht wie ein Rundungsproblem aussieht. Präzision auf der Wareneinsatzzeile ist keine buchhalterische Ordentlichkeit; sie ist die Marge selbst.

Können Fehler in der Berichterstattung über Lebensmittelkosten behoben werden, ohne alles nachzuzählen?
+

In der Regel schon. Die meisten Reporting-Fehler sind keine Zählfehler – sie entstehen durch Prozess- und Systemlücken. Ein unterbrochener Kassenabgleich, eine nicht zugeordnete Rechnung, ein Artikel in der falschen Kategorie oder eine Rechnung, die nie in der Buchhaltung verbucht wurde, verzerren jeweils die Zahl, ohne dass irgendetwas falsch gezählt wurde. Die Behebung bedeutet: den Abgleich wiederherstellen, die Rechnungszuordnung vor der Buchung vorschreiben, den fehlplatzierten Artikel neu kategorisieren und die Buchungswarteschlange bereinigen – nicht eine vollständige Inventur zu wiederholen. Nachzählen hilft nur dann, wenn der physische Bestand tatsächlich falsch ist, was der seltenere Fall ist, sobald die systembedingten Lücken geschlossen sind.

Bereit, Ihre Abläufe zu transformieren?

Schließen Sie sich mehr als 3.500 Restaurantbetreibern an, die mit Supy Kosten senken, Abläufe optimieren und klügere Entscheidungen treffen.