
تكلفة الغذاء
المشتريات

تكلفة الغذاء في قائمة الأرباح والخسائر: 6 أسباب للخطأ وكيفية إصلاحها
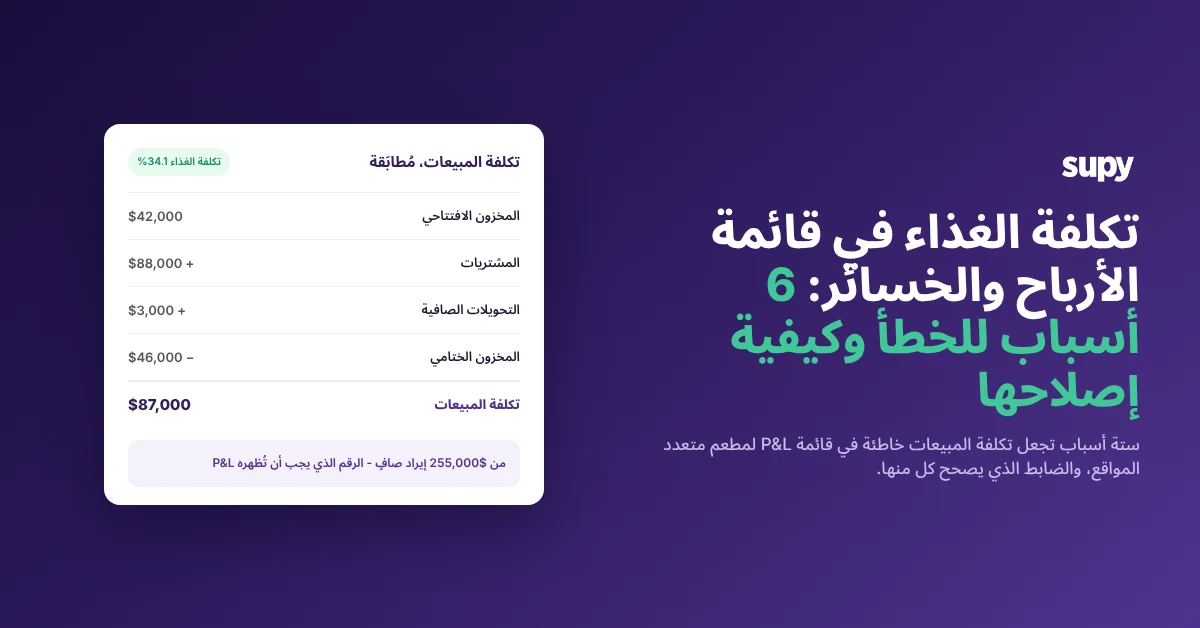
لماذا يُعدّ بند تكلفة المبيعات أقل الأرقام موثوقيةً في قائمة الأرباح والخسائر؟

قد تُبلّغ قائمة الأرباح والخسائر (P&L) عن تكلفة الغذاء بشكل خاطئ تمامًا، حتى حين يعمل أداة التقارير نفسها بشكل سليم. بند تكلفة المبيعات هو نهاية سلسلة طويلة — تدفقات المبيعات، وفواتير المورّد، والتحويلات بين المواقع، وجرد المخزون — وأي خلل في أي حلقة من هذه السلسلة يشوّه الرقم الذي يظهر في التقرير بصمت. الجانب المريح أن هذه التشوهات تشكّل قائمة قصيرة ومحددة وقابلة للمعالجة، لا لغزًا مجهولًا.

بالنسبة لمجموعة مطاعم متعددة المواقع تعمل بهوامش ضيقة، فإن حجم هذا التشوه ليس نظريًا. نقطة خطأ واحدة في تكلفة الغذاء تساوي أكثر مما يتوقعه معظم المشغلين، وهذا بالضبط سبب عدم إمكانية الاعتماد على رقم يبدو "صحيحًا تقريبًا" لاتخاذ قرار.
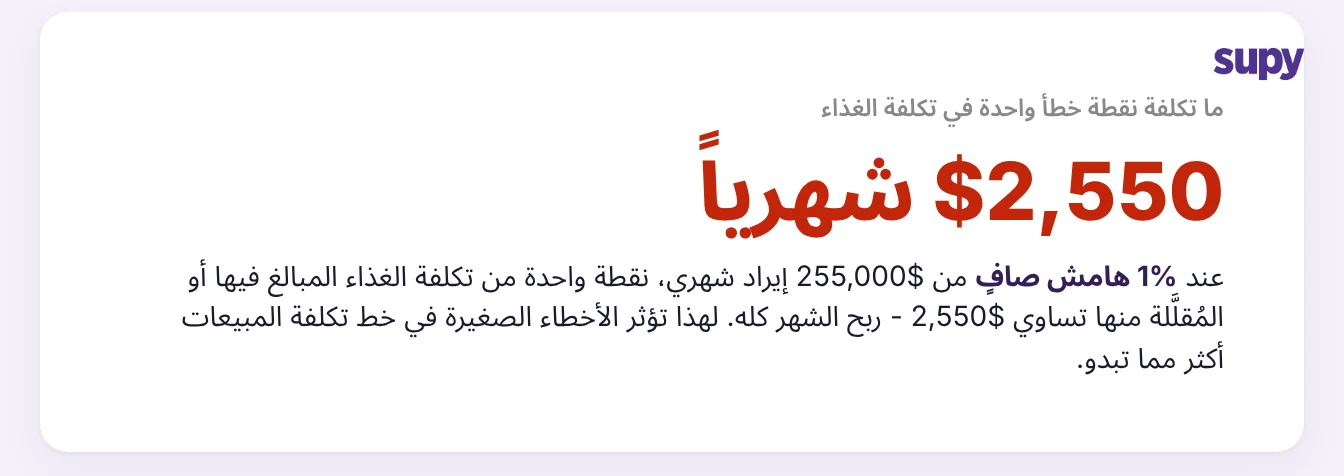
عند هامش ربح صافٍ 1% على إيرادات شهرية بقيمة 255,000 دولار، يمثّل خطأ نقطة واحدة في تكلفة الغذاء 2,550 دولارًا شهريًا

الأسباب الستة التي تجعل تكلفة الغذاء المُبلَّغ عنها خاطئة

تكلفة البضائع المباعة (COGS) تساوي المخزون الافتتاحي مضافًا إليه المشتريات والتحويلات، مطروحًا منه المخزون الختامي — الرقم الذي يصبح نسبة تكلفة الغذاء بمجرد قسمته على المبيعات. ستة أنماط فشل تفسّر ما يقرب من كل التباين بين هذا الرقم المُبلَّغ عنه والواقع، ولكل منها إصلاح ملموس بدلًا من توجيه مبهم بـ"الحرص على الإحصاء". لا يتعلق الأمر بالحساب ذاته؛ إن كانت طريقة حسابك هي المشكلة، فإن أخطاء حساب COGS الشائعة في المطاعم إصلاح منفصل. الأسباب الستة أدناه هي كيف يخرج رقم مُنشأ بشكل صحيح خاطئًا.
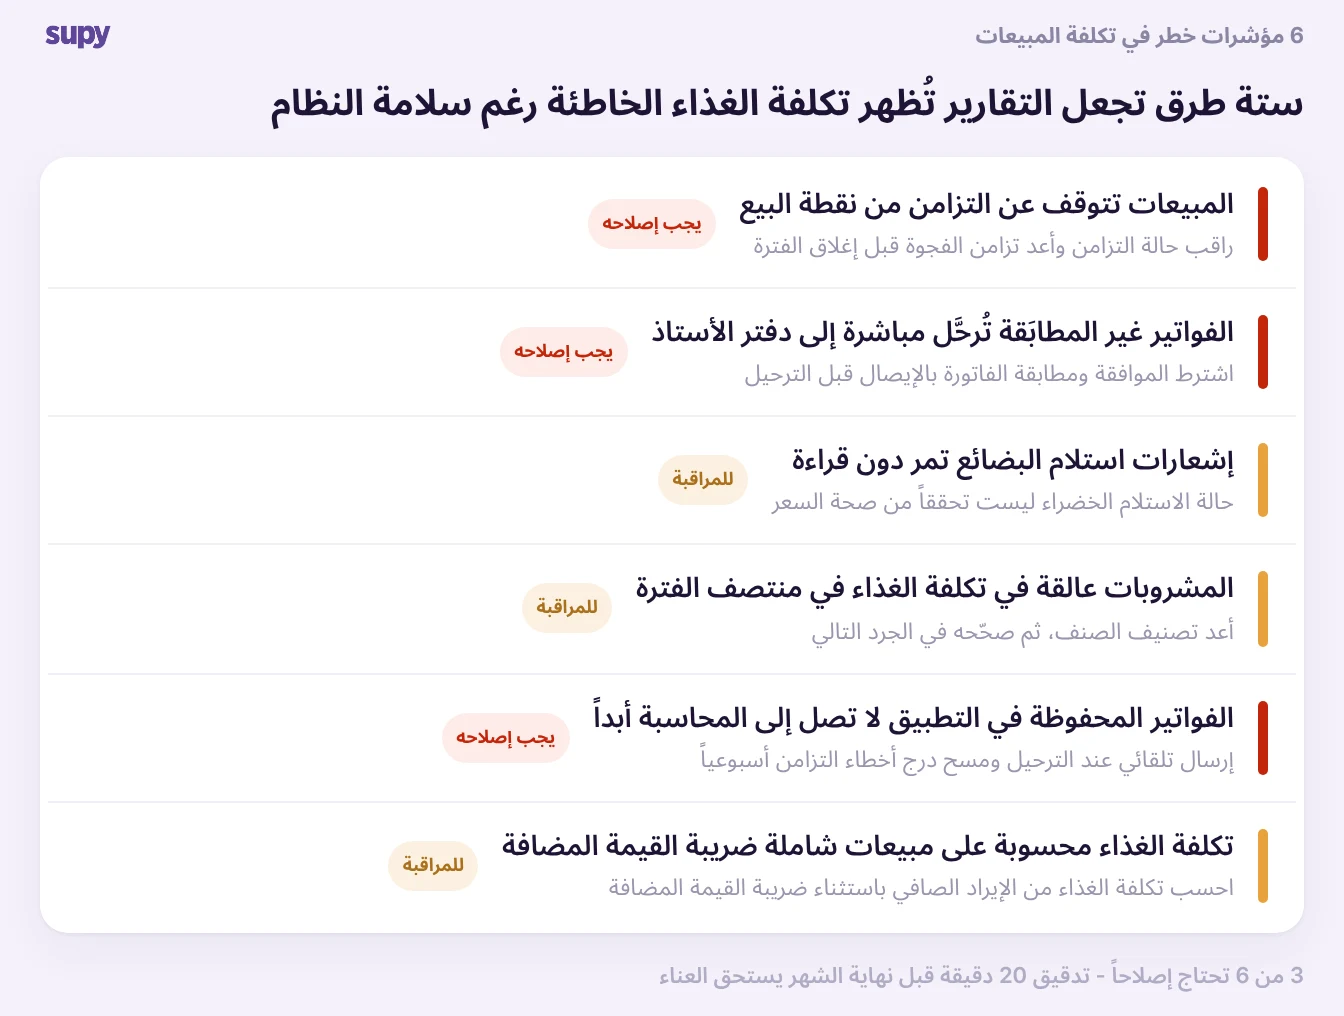
ستة تحذيرات على تكلفة المبيعات: ثلاثة يجب إصلاحها وثلاثة للمراقبة، مع الإصلاح لكل منها
  1. توقف تزامن المبيعات من نظام نقاط البيع. حين ينقطع تدفق نقاط البيع (POS)، تنعكس المبيعات المفقودة أو الجزئية على خصم المخزون وجرد المخزون ونسبة تكلفة الغذاء، فتصبح قائمة الأرباح والخسائر خاطئة حتى لو لم يفشل شيء في أداة التقارير. الإصلاح هو إظهار حالة التزامن بوضوح وإعادة مزامنة أي فجوة قبل إغلاق الفترة، بدلًا من اكتشاف المشكلة بعد صدور التقرير.
  2. ترحيل فواتير غير مطابَقة مباشرةً في الحسابات. إن أمكن تسجيل فاتورة مورّد دون الموافقة عليها ودون مطابقتها مع ما استُلم، فإن رسومًا غير مراجَعة تصل إلى الدفاتر وتضخم تكلفة المبيعات. الإصلاح هو ضبط الصلاحيات والإجراءات: تقييد من يملك صلاحية الترحيل، واشتراط مطابقة الفاتورة بإيصال استلامها أولًا. تتحقق Supy أيضًا من وجود تاريخ استحقاق للفاتورة قبل إمكانية ترحيلها في الحسابات، مما يمنع أكثر السجلات الناقصة شيوعًا.
  3. الموافقة على بوالص الاستلام دون مراجعتها. كثيرًا ما يقرأ موظفو المطبخ حالة "تم الاستلام" الخضراء على أنها تأكيد لصحة كل شيء، ويوافقون على مستند الاستلام دون التحقق من القيم المفوترة خلفه. الإصلاح هو معاملة الاستلام كفعلين منفصلين — تأكيد وصول البضاعة ليس نفس تأكيد صحة السعر — ومراجعة القيمة لا مجرد تحديد الحالة.
  4. ظهور المشروبات ضمن تكلفة الغذاء في منتصف الفترة. صنف يحمل رصيد مخزون في الغالب لا يمكن إعادة تصنيفه قبل الجرد التالي، فقد تظهر بنود المشروبات ضمن تكلفة الغذاء وتشوّه كلا الفئتين. الإصلاح هو إعادة تصنيف الصنف ثم تصحيح التوزيع عند جرد المخزون التالي، حتى لا يتراكم خطأ التصنيف من شهر لآخر.
  5. حفظ الفواتير في التطبيق دون وصولها إلى الحسابات. فاتورة المورّد التي تعيش فقط في تطبيق إدارة المخزون لا تصبح تكلفة في دفتر الأستاذ العام، فيروي كل من قائمة الأرباح والخسائر ونظام المخزون قصتين مختلفتين. ترسل Supy الفاتورة تلقائيًا إلى برنامج المحاسبة المرتبط عند ترحيل إيصال استلام أو طلب مرتجع أو طلب من المطبخ المركزي — عبر Xero وQuickBooks وNetSuite وMYOB وOdoo وZoho — وإن فشل مزامنة دُفعة في منتصف الطريق، تتراجع عن القيود المتأثرة لتبقى السجلات متسقة. حالة مزامنة مرئية وخانة أخطاء قابلة للإعادة هما ما يتيح معالجة المتأخرات قبل الإغلاق، وهذا جوهر تكامل المخزون مع الحسابات النظيف.
  6. قياس تكلفة الغذاء على مبيعات شاملة للضريبة. قسمة التكلفة على رقم مبيعات يتضمن ضريبة القيمة المضافة (VAT) يعطي نسبة تكلفة الغذاء أفضل بعدة نقاط من الحقيقة. تحسب Supy نسبة تكلفة الغذاء على سعر البيع باستثناء ضريبة القيمة المضافة، فيعكس الرقم في التقرير الهامش الصافي الحقيقي لا هامشًا مضخَّمًا بالضريبة.

كيف تُثبت الرقم: مطابقة تكلفة المبيعات

مطابقة واحدة تحسم كل جدال حول تكلفة الغذاء. خذ المخزون الافتتاحي، أضف المشتريات والتحويلات الصافية، اطرح المخزون الختامي — والنتيجة هي تكلفة مبيعاتك الحقيقية للفترة، الرقم الذي يجب أن تُظهره قائمة الأرباح والخسائر. حين يختلف الرقم المُبلَّغ عنه وهذا الإعداد، فإن إحدى الأسباب الستة أعلاه هي السبب، والفجوة تُشير إلى السطر الذي يجب فحصه أولًا.
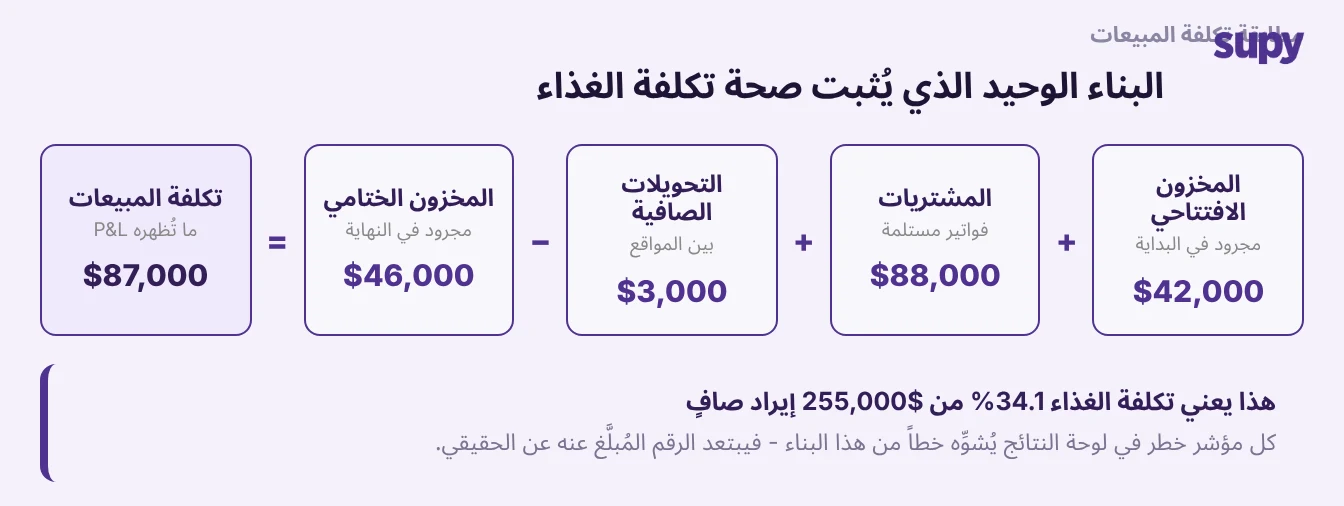
المخزون الافتتاحي + المشتريات + التحويلات الصافية − المخزون الختامي = تكلفة المبيعات

طبّق هذا الفحص على آخر إغلاق لديك. إن توقف تزامن المبيعات أو لم تصل الفواتير إلى الحسابات، فابدأ بها — هذه هي التحذيرات التي تحرّك الرقم أكثر من غيرها. إن أسعدك الرقم المُبلَّغ عنه، تحقق أولًا مما إذا كان يُقاس على مبيعات شاملة لضريبة القيمة المضافة قبل الاحتفال. الوصول إلى تكلفة غذاء يمكن التصرف بناءً عليها يتعلق بسد هذه الثغرات المحددة أكثر من الإحصاء الأكثر دقة، مدعومًا من بين المنتجات بـطبقة تقارير تُقسّم تكلفة المبيعات حسب الموقع. إذا أردت تقديرًا سريعًا لأين يجب أن يقع رقمك، فإن حاسبة تكلفة الغذاء نقطة انطلاق سريعة؛ ولمزيد من المقالات تصفّح مدونة Supy.

احجز عرضاً توضيحياً مع Supy — أغلق على تكلفة الغذاء الموثوقة

Ready to optimize your restaurant operations?

مدونة

رؤيتنا التشغيلية

Your questions 
answered

Everything you need to know about Supy — from setup to integrations, pricing, and daily use. If it’s not covered here, just ask.

لماذا يُظهر بيان أرباحي وخسائري تكلفة الغذاء مختلفةً عن نظام إدارة مخزوني؟
+

لأن كلاً منهما يُغذَّى من سلاسل مختلفة. يبني نظام إدارة المخزون تكلفة المبيعات من الجرود والإيصالات والتحويلات، في حين يعكس بيان الأرباح والخسائر ما سُجِّل فعلاً من الفواتير في دفتر الأستاذ. إذا حُفظت فاتورة المورّد في التطبيق لكنها لم تُزامَن قط مع المحاسبة، أو سُجِّلت فاتورة غير مطابقة دون مراجعة، اختلف الرقمان. يُشوِّه خلل تغذية مبيعات نقطة البيع الجانبَ المخزني وحده. الحل هو مطابقة كليهما على نفس الأساس — المخزون الافتتاحي زائد المشتريات والتحويلات ناقص المخزون الختامي — ثم تتبع الخانة المحددة التي يختلفان عندها.

ما أسرع طريقة للتحقق مما إذا كانت تكلفة الغذاء المُبلَّغ عنها خاطئة؟
+

نفِّذ تسوية تكلفة المبيعات للفترة: المخزون الافتتاحي، زائد المشتريات والتحويلات الصافية، ناقص المخزون الختامي. اقسم النتيجة على صافي المبيعات باستثناء الضريبة للحصول على نسبة تكلفة الغذاء، وقارنها بالرقم الوارد في التقارير. إن اختلفا بأكثر من فارق تقريب، فالفجوة ذاتها تُشير إلى السبب — تباين كبير في المشتريات يُوحي بالفواتير غير المسجَّلة أو المكررة، في حين يُشير تباين المبيعات إلى خلل في مزامنة نقطة البيع. يستغرق ذلك نحو عشرين دقيقة وهو أكثر موثوقية بكثير من الاعتماد على رقم من لوحة معلومات واحدة بقيمته الظاهرة.

كيف تُظهر ضريبة القيمة المضافة نسبة تكلفة الغذاء أفضل مما هي عليه فعلاً؟
+

نسبة تكلفة الغذاء هي التكلفة مقسومةً على المبيعات، لذا فإن رقم المبيعات الذي تختاره يُغيِّر النتيجة. إذا قسَّمت التكلفة على مجموع مبيعات يتضمن بعد ضريبة القيمة المضافة، يتضخم المقام وتظهر النسبة أقل بعدة نقاط عن الواقع — رقم يُجمِّل التقارير المالية دون أي تحسن فعلي. قياس التكلفة مقابل صافي المبيعات باستثناء ضريبة القيمة المضافة يُعطي الرقم الحقيقي. ولهذا تحسب Supy نسبة تكلفة الغذاء مقابل سعر البيع باستثناء ضريبة القيمة المضافة، لتعكس الهامش في التقارير ما تحتفظ به المنشأة فعلاً لا ما يُضخَّم بالضريبة.

لماذا لا تصل الفواتير الواردة من المورّدين أحياناً إلى نظامي المحاسبي قط؟
+

يمكن أن تبقى الفاتورة داخل تطبيق إدارة المخزون كلياً — مستلَمة ومعتمَدة ومحتسَبة من المخزون — دون أن تُسجَّل قط في دفتر الأستاذ العام. عندها تكون التكلفة موجودة في نظام وغير مرئية في الآخر، فيُقدِّر بيان الأرباح والخسائر تكلفة المبيعات بأقل مما هي عليه. ويُعزى ذلك عادةً إلى مزامنة فشلت بصمت أو خطوة تسجيل لم يُكملها أحد. الحل هو إرسال الفواتير إلى المحاسبة تلقائياً عند تسجيل إيصال استلام أو طلب، والإبقاء على حالة المزامنة مرئية، وإزالة أي إخفاقات من قائمة إعادة المحاولة قبل إغلاق الفترة.

ما المقصود بتسوية تكلفة المبيعات وكيف أُجريها؟
+

هو التوليف الذي يُثبت تكلفة الغذاء لديك. ابدأ بالمخزون الافتتاحي، أضف المشتريات وصافي التحويلات بين المواقع، ثم اطرح المخزون الختامي؛ والنتيجة هي تكلفة المبيعات للفترة. قسِّمها على صافي المبيعات للحصول على نسبة تكلفة الغذاء. نفِّذ العملية لكل موقع وللمجموعة، مستخدماً نفس النطاق الزمني لبيان الأرباح والخسائر. حين تختلف المطابقة عن الرقم الوارد في التقارير، يكون أحد مدخلاتك خاطئاً — الفواتير غير المسجَّلة، أو عدّة مفقودة، أو تحويل غير متتبَّع — وحجم الفجوة يُخبرك بالخانة التي تبدأ منها التحقيق. إنها الفحص الشهري الأكثر فائدة على الإطلاق.

كم تُكلِّف نقطة خطأ واحدة في تكلفة الغذاء مجموعة مطاعم فعلياً؟
+

أكثر مما يتوقعه معظم المشغّلين، إذ يتناسب مع الإيرادات ويضرب بأشد وطأة حين تكون الهوامش ضيقة. على إيرادات شهرية تبلغ $255,000، يمثل نقطة مئوية واحدة من تكلفة الغذاء ما يعادل $2,550. لمجموعة تعمل بهامش صافٍ قريب من واحد بالمئة، تلك النقطة الواحدة تساوي تقريباً إجمالي أرباح الشهر — الفارق بين شهر مربح وشهر على الحافة. لذا يستحق الخطأ الذي يبدو في التقارير كمسألة تقريب أن يُتقصَّى. الدقة في خانة تكلفة المبيعات ليست أناقة محاسبية؛ إنها الهامش ذاته.

هل يمكن تصحيح أخطاء التقارير المتعلقة بتكلفة الغذاء دون إعادة جرد كل شيء؟
+

في الغالب، نعم. معظم أخطاء التقارير ليست أخطاء عدّ، بل ثغرات في العمليات والأنظمة. مزامنة مكسورة مع نقطة البيع، أو الفاتورة غير المطابقة، أو صنف عالق في فئة خاطئة، أو فاتورة لم تُسجَّل قط في المحاسبة — كل عامل من هذه العوامل يُشوِّه الرقم دون أي خطأ في الحساب. إصلاحها يعني: استعادة المزامنة، واشتراط مطابقة الفواتير قبل تسجيلها، وإعادة تصنيف الصنف المنحرف، وإفراغ قائمة انتظار المزامنة المحاسبية، لا إعادة الجرد الكامل. تُفيد إعادة الحساب فقط حين يكون العدّ المادي ذاته خاطئاً فعلاً، وهو الحالة الأندر بعد إغلاق الثغرات على مستوى النظام.

هل أنت مستعد لتطوير عملياتك؟

انضم إلى أكثر من 3500 مُشغلي مطاعم يخفضون التكاليف، ويبسطون العمليات، ويتخذون قرارات أكثر ذكاءً مع Supy