Food cost

Reporting du bénéfice brut multi-sites pour restaurants : voir chaque point de vente, pas le groupe
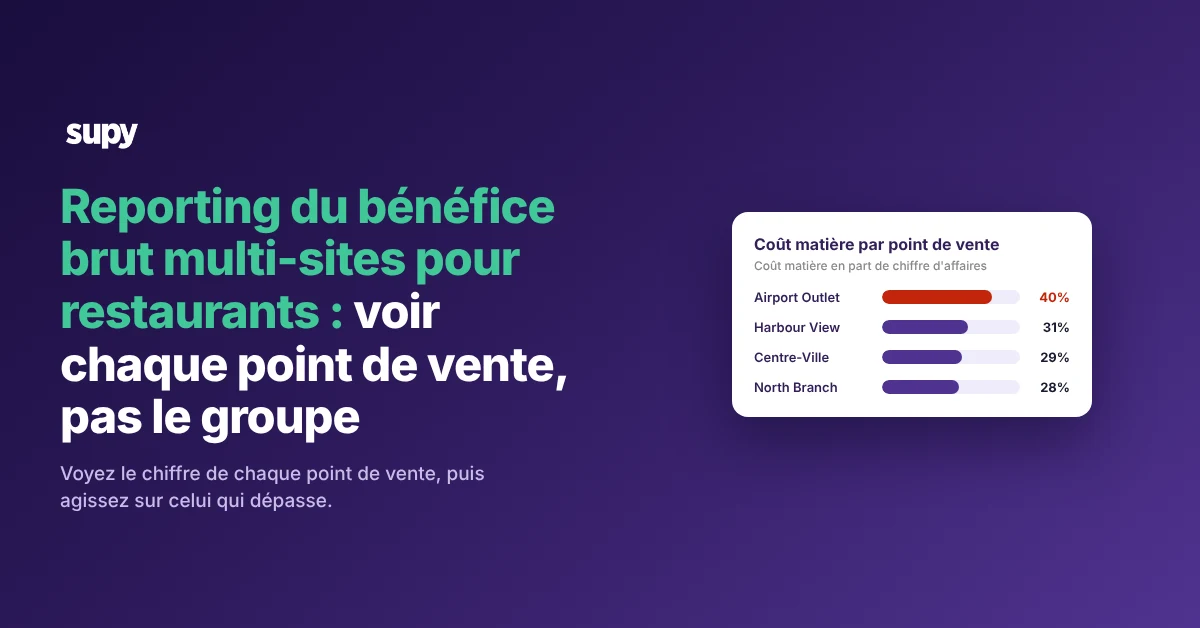
Cost Per Location report showing food cost by site for a multi-site restaurant group

Commencer par le chiffre du groupe, puis cesser de lui faire confiance

Le reporting du bénéfice brut multi-sites vous permet de voir le chiffre de chaque point de vente d'un coup et d'agir sur le site qui en a besoin. Il commence par un chiffre de groupe unique, puis le démonte délibérément, car un ratio coût matière mixte peut être dans les clous alors qu'un restaurant dépasse largement. La moyenne de groupe vous dit que le groupe va bien. La vue par point de vente vous dit où travailler.

Le rapport Cost Overview de Supy vous donne cette première lecture : un récapitulatif du coût des marchandises vendues au niveau groupe, sur une seule feuille, pour tous les points de vente sélectionnés. C'est le bilan de santé rapide avant d'aller plus loin. Le piège est de s'y arrêter. Supposons que votre objectif de groupe soit de 30 % et que le chiffre mixte atterrisse à 31 %. Ça ressemble à une erreur d'arrondi, pas à un problème. En dessous, un point de vente peut tourner à 40 % pendant que les autres sont près de la cible, et la moyenne l'enterre. Si vos rapports affichent le mauvais coût des marchandises vendues pour une autre raison, c'est un correctif distinct couvert dans pourquoi votre compte de résultat de restaurant affiche le mauvais coût des marchandises vendues.
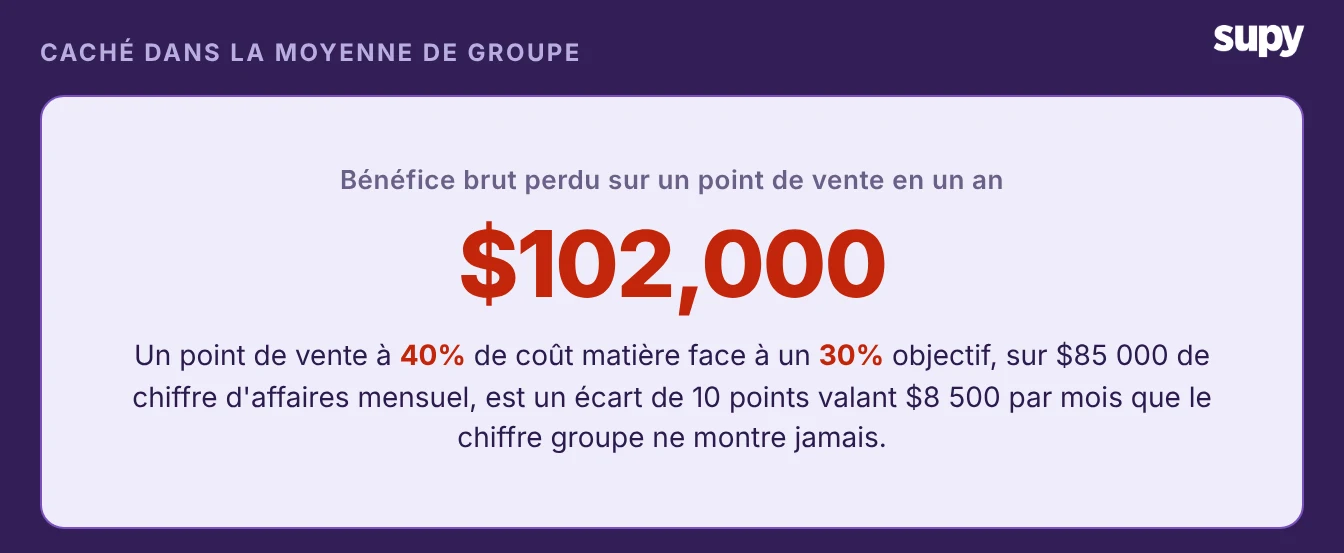
Bénéfice brut annuel caché dans une moyenne de coût matière groupe saine

Lire le coût matière en part de chiffre d'affaires, point de vente par point de vente

Le chiffre de groupe devient utile dès que vous le divisez par point de vente. Le rapport Cost Per Location de Supy le fait sur cinq onglets. Ils couvrent une vue d'ensemble du coût des marchandises vendues au niveau groupe, une ventilation par article, les quantités consommées, un résumé par catégorie et le détail par point de vente. Pour chaque site, il calcule le coût matière réel en pourcentage du chiffre d'affaires total, afin que vous puissiez comparer chaque point de vente sur la même ligne.

Le site caché se révèle alors. Dans le groupe exemple, City Centre est à 29 %, North Branch à 28 % et Harbour View à 31 %, tous proches de la cible de 30 %. L'Airport Outlet affiche 40 %. C'est le site sur lequel travailler, et vous l'avez trouvé dans une vue triée plutôt qu'à l'instinct. Vous pouvez vérifier le chiffre d'un seul site par rapport à ses recettes avec un calculateur de coût matière avant d'aller plus loin.
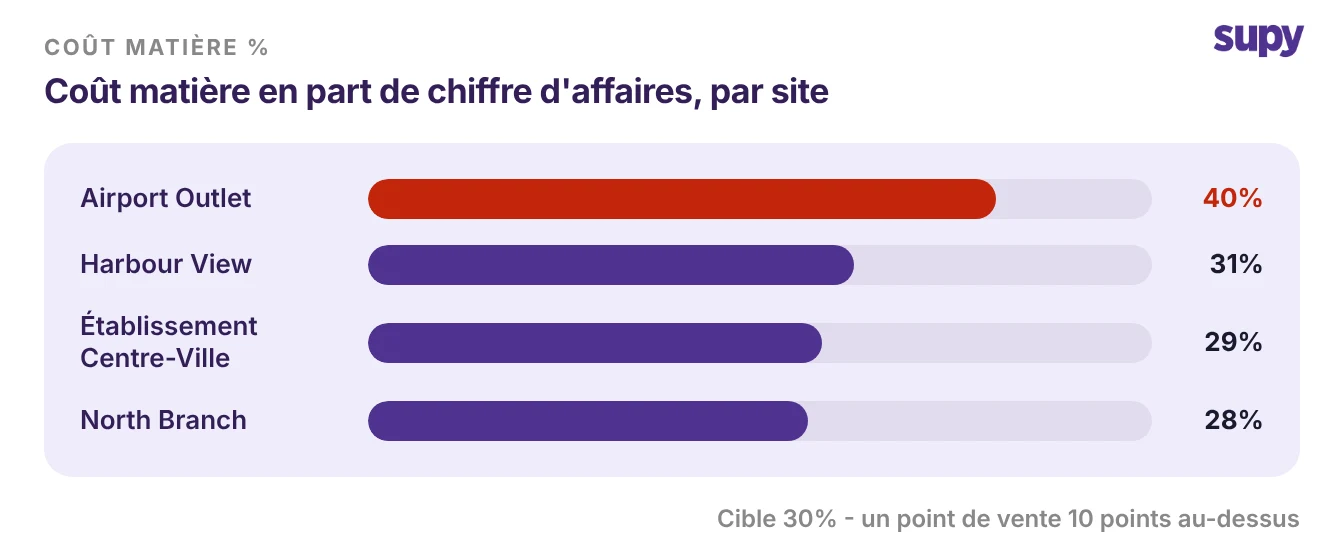
Coût matière en pourcentage du chiffre d'affaires par établissement avec un point de vente au-dessus de la cible

Aller du site aux plats et aux canaux

Trouver le site est le début, pas la réponse. Le rapport Sales and Menu Engineering de Supy analyse la rentabilité au niveau des recettes sur tous les points de vente. Il montre quels plats portent de la marge et lesquels n'en portent pas, ventilés par type de vente comme la restauration sur place versus la livraison. Vous prenez donc l'Airport Outlet signalé et ouvrez son menu, un plat à la fois.

La ventilation par canal est là où beaucoup de bénéfice brut fuit. La livraison porte une commission, donc le même plat rapporte moins via une application que sur place. Quand un site est orienté livraison, sa marge mixte baisse même si la cuisine ne fait rien de mal. Lire la marge par plat et par canal vous indique si le correctif est une recette, un prix ou le mix de canaux.

PlatMarge brute sur placeMarge brute en livraison
Signature Burger68 %54 %
Grilled Chicken Bowl71 %61 %
Loaded Fries74 %58 %

Rapporter sur les dates de prise d'inventaire, pas sur le calendrier

Un chiffre par point de vente ne vaut la peine d'être traité que s'il est juste. Les rapports de coûts de Supy utilisent les dates de prise d'inventaire comme limite de reporting, et non les dates du calendrier, afin que les chiffres reflètent ce qui a réellement été compté et utilisé entre les inventaires. C'est ce qui rend un bénéfice brut déclaré digne de confiance plutôt qu'une estimation calendaire.

Cela importe car deux chiffres évoluent à des vitesses différentes. Le coût théorique des marchandises vendues est disponible quotidiennement, à partir des recettes et des ventes, et c'est votre signal d'alerte précoce. Le coût réel des marchandises vendues nécessite une prise d'inventaire physique pour le confirmer. Si vous comptez mensuellement, votre chiffre réel peut avoir jusqu'à 30 jours d'ancienneté entre les inventaires. Vous surveillez donc le chiffre théorique au jour le jour et ancrez la vérité à chaque inventaire. Lire un site par rapport à son dernier inventaire en date maintient l'honnêteté de la comparaison.
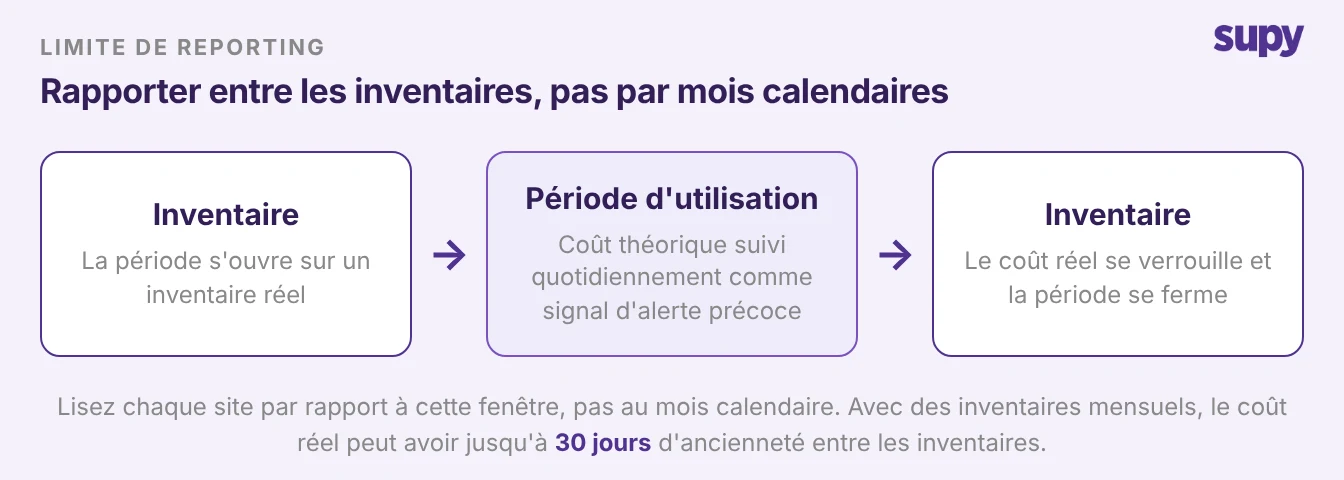
Fenêtre de reporting entre deux prises d'inventaire avec le coût théorique calculé quotidiennement

Commencez cette semaine par le groupe. Tirez le Cost Overview, puis ouvrez Cost Per Location et triez par coût matière en pourcentage du chiffre d'affaires. Si un site est à plus de quelques points au-dessus de votre cible, c'est là que le bénéfice brut fuit. Dans l'exemple, l'Airport Outlet à 40 % face à une cible de 30 % représente un écart de 10 points valant environ $8 500 par mois, soit $102 000 sur un an sur $85 000 de chiffre d'affaires mensuel.

Puis réduisez à ce seul site. Ouvrez le rapport Sales and Menu Engineering pour ce site, comparez la marge sur place et en livraison sur ses meilleures ventes, et confirmez que les chiffres sont ancrés à son dernier inventaire. Un site, un rapport, un chiffre à améliorer vaut mieux que de fixer une moyenne de groupe saine qui ne vous dit jamais où chercher. Pour ce à quoi ressemble un résultat sain dans un groupe, voir marge bénéficiaire moyenne d'un restaurant, et pour effectuer toute la lecture en un seul endroit, voir les analyses restaurant de Supy.

Réserver une démo avec Supy pour le reporting du bénéfice brut de restaurant

Ready to optimize your restaurant operations?

Blog

Our operational insights

Food cost

Le taux de rendement alimentaire en restauration : où les coûts de recette dérivent dans les établissements multi-sites

Track kitchen waste in variable prep - one input broken into portions, trim and waste
Food cost
Inventory

Suivre les pertes en cuisine lors d'une préparation à rendement variable : stop aux pièces non tracées

Your questions 
answered

Everything you need to know about Supy — from setup to integrations, pricing, and daily use. If it’s not covered here, just ask.

Qu'est-ce que le reporting de marge brute multi-sites ?
+

Le reporting de marge brute multi-sites est la pratique qui consiste à lire la marge brute de chaque restaurant d'un groupe séparément, plutôt que sous forme d'un chiffre unique agrégé. Vous commencez par un récapitulatif du coût matière au niveau du groupe pour le bilan rapide, puis vous le décomposez par site pour voir le coût matière en pourcentage du chiffre d'affaires pour chaque site. L'objectif est de trouver le seul établissement qui dépasse la cible et qu'une moyenne de groupe masque. Cela transforme un chiffre rassurant unique en une vue exploitable par site qui vous indique exactement où agir en premier.

Pourquoi un pourcentage de coût matière sain au niveau du groupe peut-il encore masquer un problème ?
+

Parce qu'une moyenne pondérée lisse les sites qui fonctionnent bien par rapport à celui qui ne fonctionne pas. Si la plupart des sites se situent près d'une cible de 30% et qu'un site atteint 40%, le chiffre du groupe peut tout de même s'établir autour de 31%, ce qui ressemble à une erreur d'arrondi. Les sites performants subventionnent silencieusement le site faible dans le reporting. Ce n'est qu'en lisant le coût matière par site que l'anomalie apparaît. Un chiffre de groupe confirme que le groupe va globalement bien ; il ne vous dit jamais quel restaurant tire la moyenne vers le bas ni de combien.

Comment trouver quel site dépasse sur le coût matière ?
+

Ouvrez un rapport qui calcule le coût matière réel en pourcentage du chiffre d'affaires total pour chaque site, puis triez les sites selon cette valeur. Le rapport Coût par site de Supy le fait en cinq onglets, depuis une vue d'ensemble du groupe jusqu'au détail par site, de sorte que chaque site est mesuré selon la même ligne. Le site qui se situe bien au-dessus de votre cible est celui sur lequel il faut agir. Dans l'exemple, trois sites se situent aux alentours de 30% et l'Airport Outlet affiche 40%, ce qui le fait ressortir dans une vue triée plutôt que par approximation.

Comment la livraison modifie-t-elle la marge brute plat par plat ?
+

La livraison implique une commission de canal, de sorte que le même plat génère une marge inférieure via une application qu'en salle. Un plat affichant une marge brute de 68 % en salle peut tomber à 54 % en livraison une fois la commission appliquée. Lorsqu'un site est fortement orienté vers la livraison, sa marge combinée chute même si la cuisine et la recette sont inchangées. Analyser la marge par plat et par type de vente permet de distinguer un problème de recette ou de tarification d'un problème de mix de canaux, qui se règlent de façons radicalement différentes.

Pourquoi baser les rapports sur les dates d'inventaire plutôt que sur les mois calendaires ?
+

Parce qu'une période de reporting qui se termine lors d'un inventaire reflète ce qui a réellement été compté et utilisé, tandis qu'un mois calendaire se termine sur une estimation. C'est précisément pour cette raison que les rapports de coûts de Supy utilisent les dates d'inventaire comme frontière de reporting. Ancrer la marge brute à des prises d'inventaire réelles est ce qui rend le chiffre fiable plutôt qu'une projection. Si vous clôturez une période le dernier jour du mois mais ne comptez le stock qu'une semaine plus tard, les deux ne s'alignent jamais, et l'écart que vous constatez est en partie un artefact temporel plutôt qu'un mouvement de coût réel.

Quelle est la différence entre le coût matière théorique et le coût matière réel ?
+

Le coût matière théorique est ce que vos recettes et vos ventes indiquent que vous auriez dû utiliser, et il est disponible quotidiennement comme signal d'alerte précoce. Le coût matière réel est ce qu'une prise d'inventaire physique prouve que vous avez réellement utilisé, et il nécessite cette prise pour être confirmé. Si vous inventoriez mensuellement, le chiffre réel peut avoir jusqu'à 30 jours de retard entre deux prises, de sorte que les deux chiffres évoluent à des vitesses différentes. L'approche pratique consiste à surveiller le chiffre théorique au quotidien pour détecter les dérives, puis à ancrer la vérité à chaque prise d'inventaire.

Quels rapports Supy affichent la marge brute pour chaque site ?
+

Trois rapports fonctionnent ensemble. La Vue d'ensemble des coûts fournit sur une seule feuille un récapitulatif du coût matière au niveau du groupe pour un bilan rapide entre sites. Le rapport Coût par site le décompose en cinq onglets et affiche le coût matière réel en pourcentage du chiffre d'affaires pour chaque site. Le rapport Ventes et ingénierie des menus creuse ensuite la rentabilité au niveau de la recette par site et par type de vente, comme le dîner sur place ou la livraison. Ensemble, ils vous emmènent d'un seul chiffre de groupe, au site qui dépasse, jusqu'aux plats et canaux spécifiques qui l'expliquent.

Êtes-vous prêt à transformer vos opérations ?

Comme plus de 3 500 restaurateurs utilisez Supy pour réduire vos coûts, rationaliser les opérations et prendre des décisions plus intelligentes.