Suivre les pertes en cuisine lors d'une préparation à rendement variable : stop aux pièces non tracées
Ce qui compte comme rendement de préparation variable
Le rendement de préparation variable désigne ce qui se produit lorsqu'une seule matière première donne plusieurs résultats et que les quantités réelles varient d'un lot à l'autre. Un animal entier, une pièce primaire ou une sauce de base se divise en portions, parures et sous-produits. Deux cycles de préparation ne donnent jamais les mêmes poids, si bien que le rendement fixe unique de la fiche recette s'écarte chaque jour de la réalité.
Cet écart est le problème. Votre recette indique qu'une pièce de collier donne un nombre fixe de portions. La cuisine sait que ce n'est jamais le cas. Un jour le boucher pare de plus près, le lendemain la pièce est grasse et la moitié part dans le seau à os. Quand seul le rendement théorique est enregistré, ces écarts quotidiens n'apparaissent nulle part où vous pourriez les voir.
Les pertes ne disparaissent donc pas. Elles réapparaissent plus tard comme un écart de stocks que personne ne peut expliquer, dans un inventaire mensuel décalé de quelques kilos sans raison associée. La solution commence par traiter la répartition elle-même comme quelque chose que l'on enregistre, et non comme quelque chose que l'on suppose.
Modéliser une entrée comme plusieurs résultats pondérés
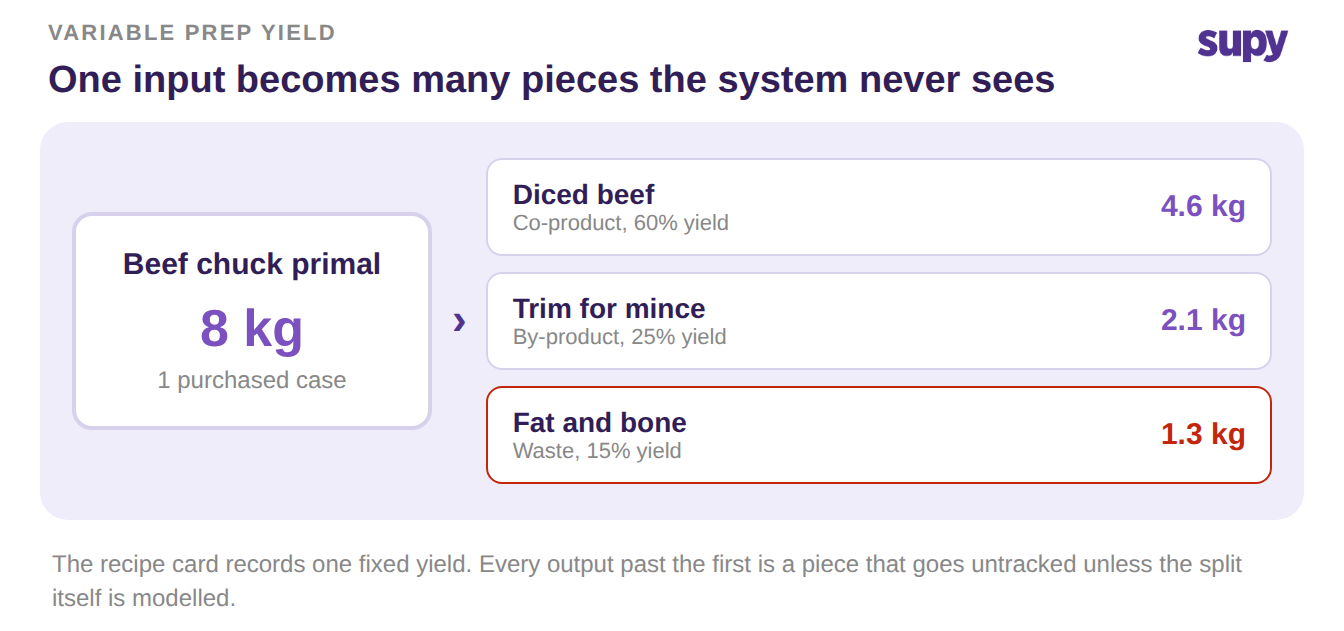
La première étape consiste à cesser de décrire la préparation comme un article entrant et un article sortant. Une recette de décomposition enregistre une seule matière première transformée simultanément en plusieurs résultats pondérés. Il s'agit des co-produits que vous vendez, des sous-produits que vous réutilisez et des pertes que vous jetez. Chaque résultat porte sa propre part du coût de la matière première, allouée selon son poids de rendement, de sorte qu'une portion et ses parures sont valorisées à partir de la même pièce primaire.
C'est l'inverse d'une recette normale. Au lieu de nombreux ingrédients combinés en un seul plat, une entrée se divise en de nombreuses pièces. Les recettes et recettes de préparation de Supy prennent en charge ce modèle de décomposition directement, et le coût suit le rendement automatiquement plutôt que d'être réparti manuellement. Si vous suivez déjà la production par lots, la même idée l'étend, comme expliqué dans notre guide sur le suivi du rendement des recettes de préparation et de la production par lots.
Modélisez chaque résultat que la matière première produit réellement, y compris les os et la graisse. Un résultat que vous omettez du modèle est une pièce que le système ne comptabilisera jamais. Nommez explicitement la ligne de pertes, car une ligne de pertes que vous pouvez nommer est une ligne de pertes que vous pouvez mesurer.
Enregistrer le rendement réel par rapport au rendement théorique de la recette
Modéliser la répartition représente la moitié du travail. L'autre moitié consiste à enregistrer ce que le cycle de production a réellement produit, et non ce que la fiche prédisait. Lorsqu'un cycle de production capture les poids de rendement réels, vous pouvez remplacer le rendement attendu pour chaque résultat et laisser le système conserver les deux chiffres côte à côte.
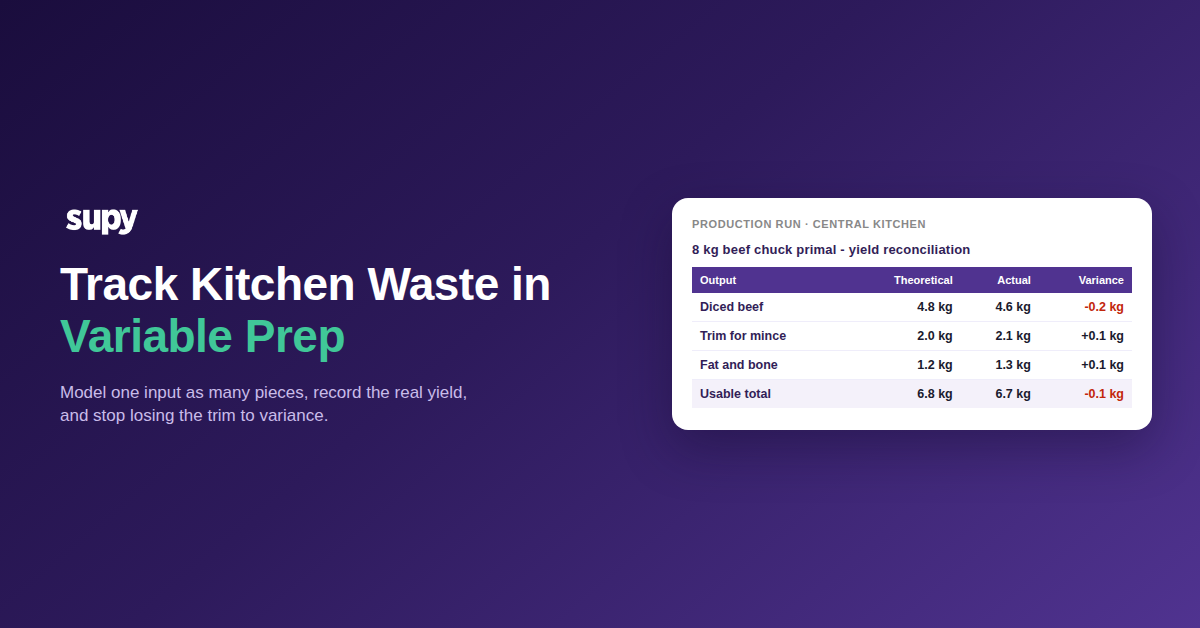
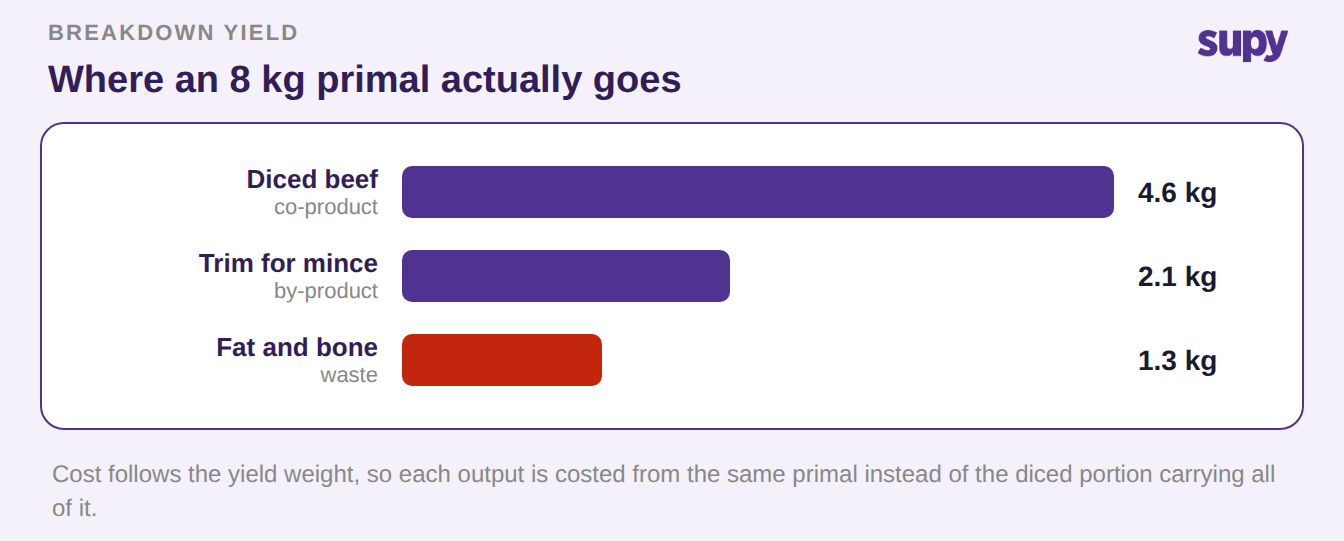
Cela vous donne un rapprochement propre pour chaque lot. Le tableau ci-dessous montre une pièce primaire de collier de bœuf de 8 kg divisée en trois résultats, avec le rendement théorique de la recette à côté des poids réellement enregistrés par la cuisine.
| Résultat | Rendement théorique | Rendement réel | Écart |
|---|---|---|---|
| Bœuf en dés (co-produit) | 4,8 kg | 4,6 kg | -0,2 kg |
| Parures pour haché (sous-produit) | 2,0 kg | 2,1 kg | +0,1 kg |
| Graisse et os (pertes) | 1,2 kg | 1,3 kg | +0,1 kg |
| Total utilisable | 6,8 kg | 6,7 kg | -0,1 kg |
La colonne d'écart est le chiffre que vous ne pouviez jamais voir auparavant. Ici, le rendement utilisable était 0,1 kg en dessous de la fiche, et la perte supplémentaire est allée à la graisse et aux os. Enregistré ainsi, cet écart est rattaché à un lot spécifique, un résultat spécifique et une journée spécifique, au lieu d'apparaître comme un manque inexpliqué des semaines plus tard. Pour la tendance plus large que cela alimente, découvrez comment les pourcentages de pertes de préparation obsolètes faussent l'écart au fil du temps.
Là où l'unité d'achat et la pièce cuisine divergent
Une deuxième raison pour laquelle les pièces ne sont pas tracées est que vous achetez dans une unité et cuisinez dans une autre. L'unité d'achat est une caisse ou une carcasse. La pièce cuisine est une portion de 180 g. Si rien ne convertit entre les deux, le système compte la caisse qui quitte le stock mais ne compte jamais les portions qui en sortent.
La solution consiste à enregistrer la conversion dans le cadre de la préparation, de sorte qu'une unité achetée se décompose en les pièces qu'elle produit réellement.
| Mesure | Valeur |
|---|---|
| Unité d'achat | 1 caisse (une pièce primaire de 8 kg) |
| Pièce cuisine | Portion de 180 g |
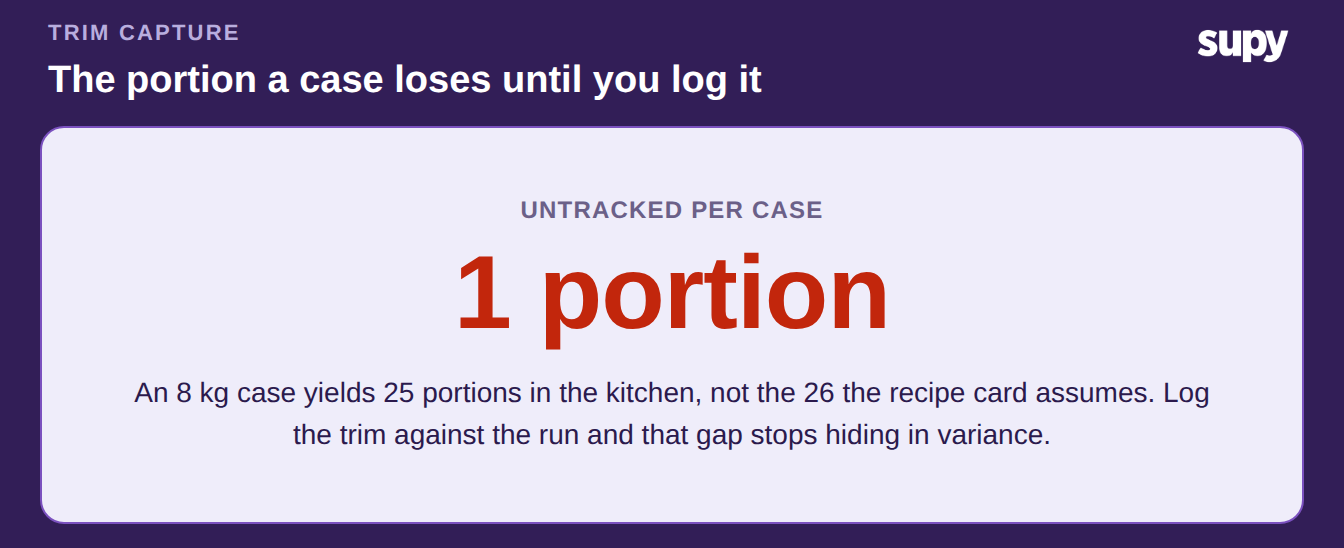
| Portions théoriques par caisse | 26 |
| Portions réelles par caisse | 25 |
| Écart non tracé | 1 portion par caisse |
L'écart d'une portion entre 26 attendues et 25 réelles est la pièce non tracée, multiplié par chaque caisse que vous ouvrez. En rendant un article de préparation semi-fini stockable, il devient une ligne comptabilisée dans vos stocks, de sorte que la production par lots apparaît en stock de la même manière qu'une matière première achetée. Le stock en cours de préparation cesse d'afficher une valeur nulle, et les pièces entre brut et fini sont enfin visibles.
Consigner les parures pour que les pertes ne se cachent plus dans l'écart
Même avec le modèle et le rapprochement en place, les parures ne comptent que si quelqu'un les enregistre. La dernière étape est une cadence légère d'enregistrement des pertes à chaque poste. Consignez les pertes par article, quantité, raison et type dès qu'elles se produisent, limitées à un point de vente sur une journée. Une ligne prend quelques secondes sur un téléphone ou un ordinateur, et les pertes au niveau de la recette se décomposent jusqu'aux ingrédients sous-jacents.
Gardez la cadence suffisamment légère pour que le personnel de préparation la maintienne réellement. Une ligne par résultat qui part à la poubelle suffit. L'objectif n'est pas un audit lourd, mais que les parures atterrissent quelque part de dénombrable plutôt que de disparaître dans la prochaine prise d'inventaire.
Fixez un seuil qui signale un cycle lorsque les pertes dépassent une part de l'entrée, et traitez-le comme une invitation à vérifier, pas comme une cible. Lorsque les parures sont consignées contre le cycle de production, les pertes du lot et son écart racontent enfin la même histoire.
Mettez-le en pratique cette semaine
Faites une vérification demain. Choisissez la matière première qui se divise en le plus de pièces : une pièce primaire, un poisson entier ou une sauce de base. Pesez chaque résultat d'un vrai cycle de préparation, des portions aux parures jusqu'à la poubelle.
Comparez ces poids au rendement que votre fiche recette suppose. Si le total utilisable est insuffisant et que vous ne pouvez pas dire où le poids manquant est allé, cet écart est votre perte non tracée. Cela se produit à chaque lot de cet article. Modélisez la répartition, enregistrez le rendement réel et consignez les parures, dans cet ordre. Le premier que vous corrigez rentabilisera l'habitude.