تتبُّع الهدر في المطبخ عند تقطيع المواد بعائد متغير: وقف ضياع القطع غير المُتتبَّعة
ما الذي يُحتسب ضمن عائد التحضير المتغير
عائد التحضير المتغير هو ما يحدث حين تُنتج مادة خام واحدة عدة مخرجات وتتفاوت الكميات الفعلية من دفعة إلى أخرى. قطعة اللحم الكاملة أو القطعة الأولية أو صلصة الأساس تنقسم إلى حصص ومقاصة ومنتجات ثانوية. ولا تُسفر أي دفعتَي تحضير عن الأوزان ذاتها، مما يجعل العائد الثابت الواحد في بطاقة الوصفة يبتعد عن الحقيقة يوماً بعد يوم.
هذا الانحراف هو المشكلة. تقول وصفتك إن قطعة الكتف تُعطي عدداً محدداً من الحصص. والمطبخ يعرف أن ذلك لا يحدث قط. في يوم يُشذِّب الجزار بشكل أدق، وفي اليوم التالي تأتي القطعة دهنية وينتهي نصفها في دلو العظام. وحين لا يُسجَّل سوى العائد النظري، تختفي هذه الفجوات اليومية دون أن يراها أحد.
لذا فالهدر لا يختفي. بل يعود لاحقاً على شكل تباين في المخزون لا يستطيع أحد تفسيره، مختبئاً في جرد شهري ينقص بضعة كيلوغرامات دون سبب مرفق. يبدأ الحل بمعاملة عملية التقسيم ذاتها بوصفها شيئاً يُسجَّل لا شيئاً يُفترض.
نمذجة مادة واحدة كمخرجات متعددة موزونة
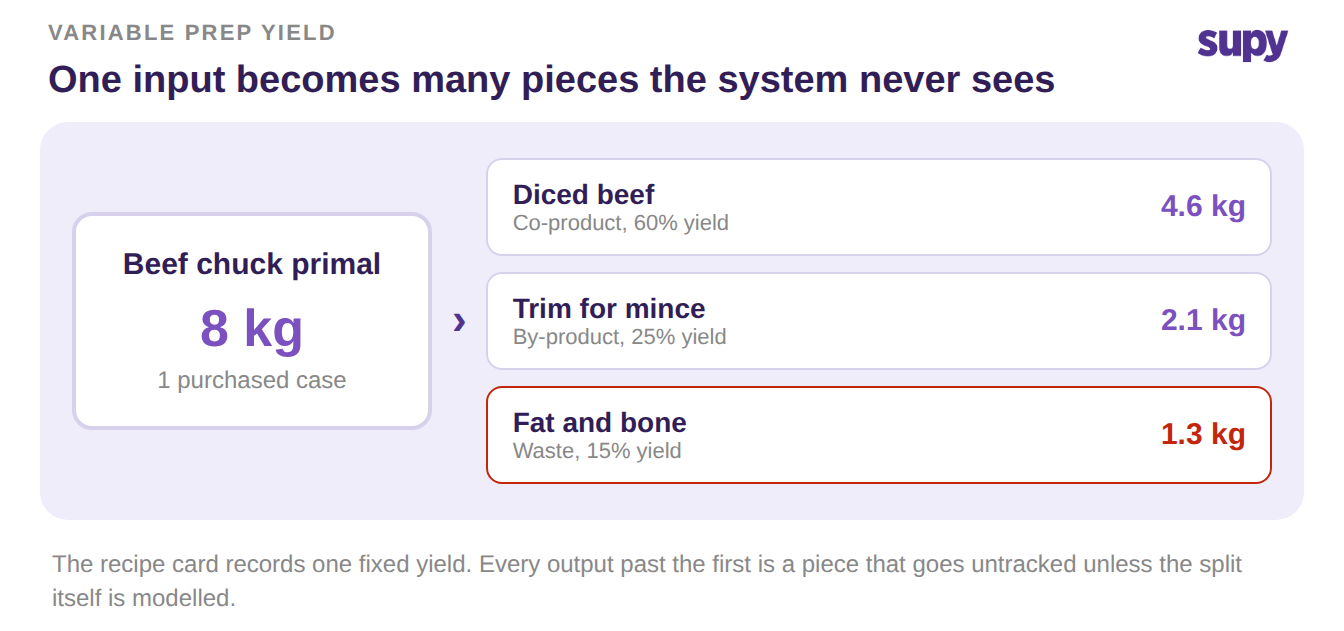
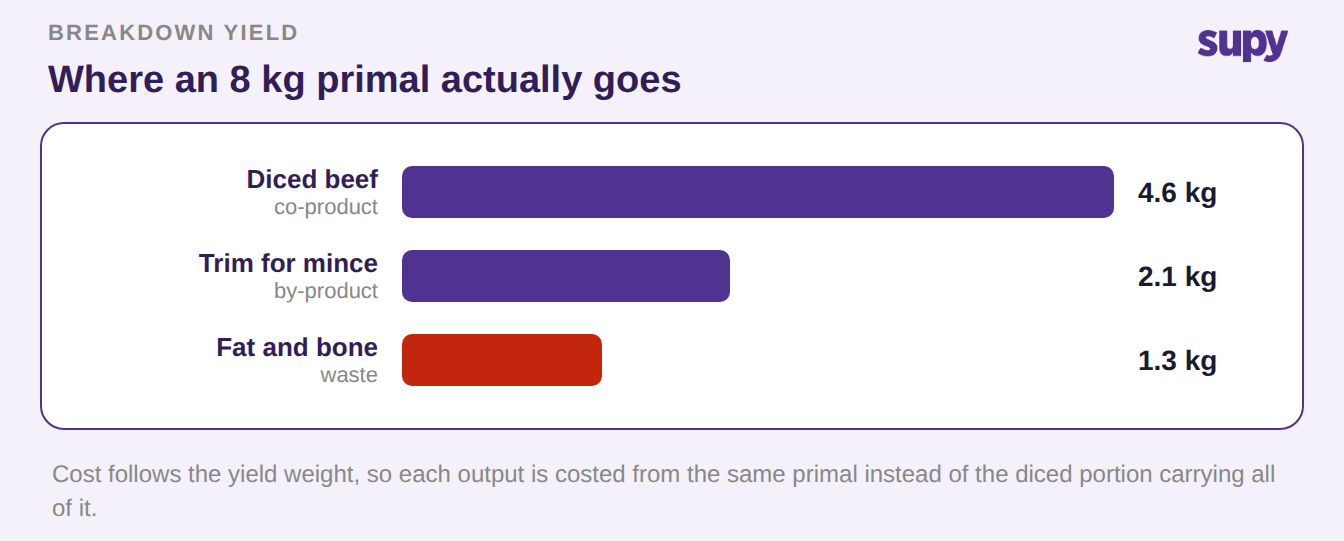
الخطوة الأولى هي التوقف عن وصف التحضير بمدخل واحد ومخرج واحد. تُسجِّل وصفة التفكيك مادة خام واحدة تُعالَج دفعةً واحدة إلى عدة مخرجات موزونة. وتشمل هذه المنتجات المشتركة التي تبيعها، والمنتجات الثانوية التي تُعيد استخدامها، والهدر الذي تتخلص منه. يحمل كل مخرج حصته الخاصة من تكلفة المادة الخام المُوزَّعة على أساس وزن عائده، فتُكلَّف الحصة والمقاصة معاً من القطعة الأولية ذاتها.
وهذا عكس الوصفة العادية. فبدلاً من دمج مكونات عديدة في طبق واحد، تنقسم مادة واحدة إلى قطع كثيرة. تدعم وصفات التحضير في Supy هذا النموذج التفكيكي مباشرةً، وتتبع التكلفة العائد تلقائياً بدلاً من التقسيم اليدوي. إن كنت تتبع إنتاج الدُّفعات بالفعل، فإن الفكرة ذاتها تمتد لتشمله، كما هو موضح في دليلنا حول تتبع عائد وصفة التحضير وإنتاج الدُّفعات.
نمِّذج كل مخرج تُنتجه المادة الخام فعلاً، بما في ذلك العظام والشحم. والمخرج الذي تُغفله في النموذج قطعةٌ لن يحسبها النظام أبداً. سمِّ صف الهدر صراحةً، لأن هدراً يمكنك تسميته هدرٌ يمكنك قياسه.
تسجيل العائد الفعلي في مقابل العائد النظري للوصفة
نمذجة التقسيم نصف المهمة. والنصف الآخر هو تسجيل ما أنتجه دورة الإنتاج فعلاً لا ما توقعته البطاقة. حين تُوثِّق دورة الإنتاج أوزان المخرجات الحقيقية، يمكنك تجاوز العائد المتوقع لأي مخرج وإبقاء الرقمين جنباً إلى جنب في النظام.
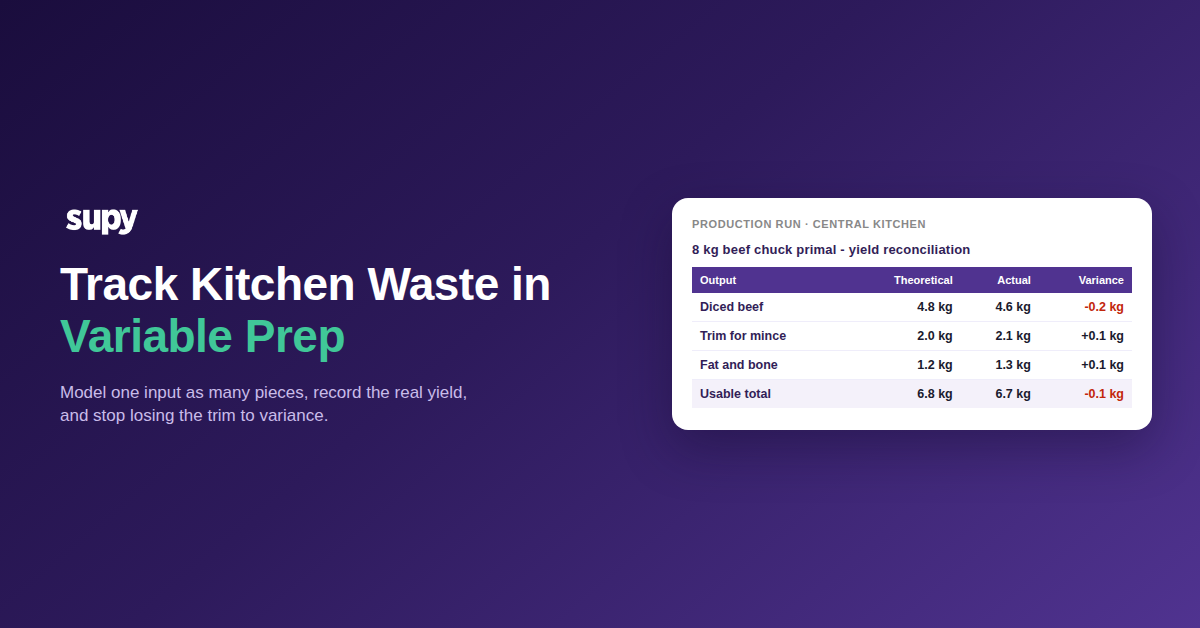
يمنحك ذلك تسوية واضحة لكل دُفعة. يُظهر الجدول أدناه قطعة كتف بقري أولية بوزن 8 كجم مقسَّمة إلى ثلاثة مخرجات، مع العائد النظري للوصفة جنباً إلى جنب مع الأوزان التي سجلها المطبخ فعلاً.
| المخرج | العائد النظري | العائد الفعلي | التباين |
|---|---|---|---|
| لحم بقري مكعبات (منتج مشترك) | 4.8 كجم | 4.6 كجم | -0.2 كجم |
| مقاصة اللحم المفروم (منتج ثانوي) | 2.0 كجم | 2.1 كجم | +0.1 كجم |
| الشحم والعظام (الهدر) | 1.2 كجم | 1.3 كجم | +0.1 كجم |
| الإجمالي القابل للاستخدام | 6.8 كجم | 6.7 كجم | -0.1 كجم |
عمود التباين هو الرقم الذي لم تتمكن من رؤيته من قبل. هنا جاء العائد القابل للاستخدام أقل بـ0.1 كجم عن البطاقة، وذهب الفقد الإضافي إلى الشحم والعظام. مُسجَّلاً بهذه الطريقة، يرتبط هذا الفارق بدُفعة محددة ومخرج محدد ويوم محدد، بدلاً من الظهور لاحقاً بعد أسابيع كعجز مُبهم. للتعرف على النمط الأشمل الذي يغذيه ذلك، اطلع على كيفية تشويه نسب هدر التحضير القديمة للتباين بمرور الوقت.
أين تتباعد وحدة الشراء وقطعة المطبخ
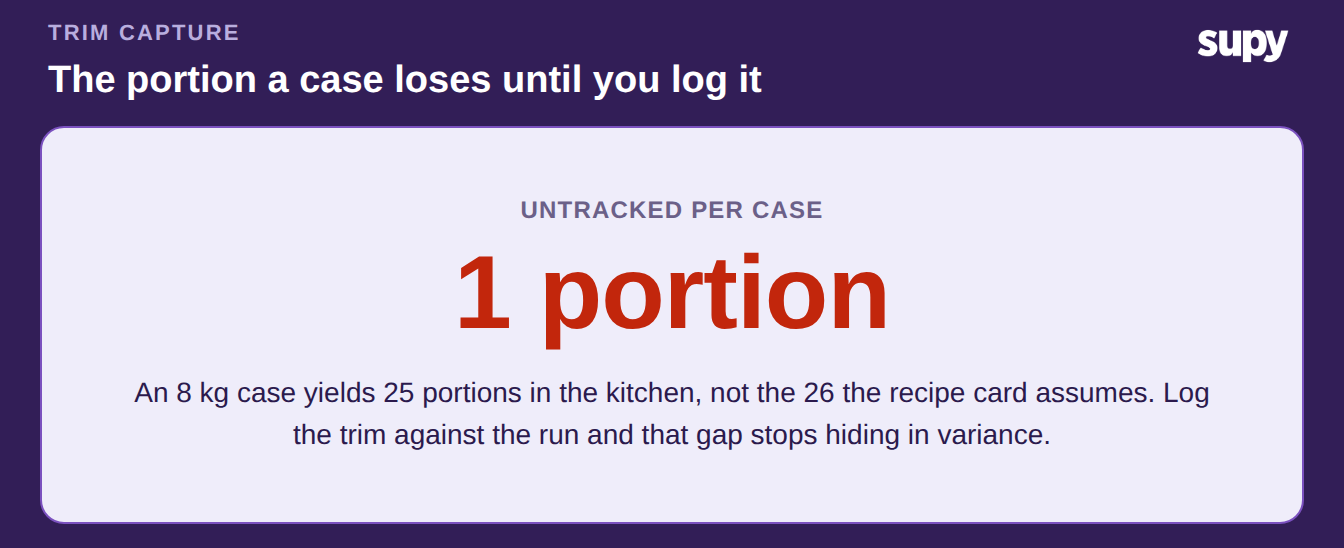
سبب ثانٍ لعدم تتبع القطع هو أنك تشتري بوحدة واحدة وتطهو بأخرى. وحدة الشراء صندوق أو ذبيحة، بينما قطعة المطبخ حصة بوزن 180 جم. إن لم يُحوِّل شيء بينهما، يعدّ النظام الصندوق مغادراً للمخزن لكنه لا يعدّ قط الحصص الخارجة منه.
الحل هو تسجيل عملية التحويل كجزء من التحضير، ليتحلل مشتريات وحدة واحدة إلى القطع التي تُنتجها فعلاً.
| المقياس | القيمة |
|---|---|
| وحدة الشراء | 1 صندوق (قطعة أولية بوزن 8 كجم) |
| قطعة المطبخ | حصة بوزن 180 جم |
| الحصص النظرية لكل صندوق | 26 |
| الحصص الفعلية لكل صندوق | 25 |
| الفجوة غير المُتتبَّعة | 1 حصة لكل صندوق |
فجوة حصة واحدة بين 26 متوقعة و25 فعلية هي القطعة غير المُتتبَّعة مضروبةً في كل صندوق تفتحه. اجعل مادة التحضير نصف المُصنَّعة قابلة للتخزين وستصبح سطراً محسوباً في مخزونك، فيظهر الإنتاج بالدُّفعات في المخزون بالطريقة ذاتها التي تظهر بها المواد الخام المشتراة. يتوقف المخزون الوسيط عن القراءة بقيمة صفر، وتصبح القطع بين الخام والجاهز مرئية أخيراً.
تسجيل المقاصة لوقف اختباء الهدر في التباين
حتى مع وجود النموذج والتسوية، لا تُحتسب المقاصة إلا إن سجَّلها أحد. الخطوة الأخيرة هي إيقاع تسجيل خفيف للهدر في كل محطة. سجِّل الهدر حسب الصنف والكمية والسبب والنوع فور وقوعه في نوبة العمل، مقيداً بموقع واحد في يوم واحد. يستغرق السطر الواحد ثوانٍ على الهاتف أو سطح المكتب، ويتفكك تسجيل الهدر على مستوى الوصفة إلى المكونات الأساسية المكوِّنة له.
حافظ على وتيرة خفيفة بما يكفي ليلتزم بها طاقم التحضير فعلاً. سطر واحد لكل مخرج يذهب إلى القمامة يكفي. الهدف ليس تدقيقاً مُرهِقاً، بل أن تصل المقاصة إلى مكان يمكن احتسابه بدلاً من الاختفاء في جرد المخزون القادم.
ضع سقفاً يُنبِّه عند تجاوز الهدر نسبة من المادة المُدخَلة، وتعامل معه كدعوة للفحص لا كهدف مُحدَّد. حين تُسجَّل المقاصة مقابل دورة الإنتاج، يروي هدر الدُّفعة وتباينها القصة ذاتها أخيراً.
ابدأ التطبيق هذا الأسبوع
أجرِ فحصاً غداً. اختر المادة الخام التي تنقسم إلى أكبر عدد من القطع: قطعة أولية، أو سمكة كاملة، أو صلصة أساس. زن كل مخرج في دورة تحضير حقيقية واحدة، من الحصص إلى المقاصة إلى القمامة.
قارن هذه الأوزان بالعائد الذي تفترضه بطاقة وصفتك. إن كان الإجمالي القابل للاستخدام ناقصاً ولا تستطيع تحديد أين ذهب الوزن المفقود، فتلك الفجوة هي هدرك غير المُتتبَّع، وهي تتكرر في كل دُفعة من هذا الصنف. نمِّذج التقسيم، وسجِّل العائد الفعلي، وأثبِت المقاصة، بهذا الترتيب. أول واحدة تُعالجها ستُؤتي ثمارها وتُرسِّخ العادة.