Rapports d'inventaire en restauration : comment les faire correspondre à la comptabilité
Les deux chiffres de coût matière (food cost) qui devraient concorder
Votre rapport d'inventaire et votre comptabilité coïncident rarement d'eux-mêmes, car chacun mesure le coût des marchandises vendues à sa façon. Le système de stocks se base sur les recettes et les mouvements de stock pour calculer ce que vous avez consommé ; votre comptable travaille à partir des factures enregistrées et réglées. Cet article présente la courte liste des écarts qui séparent les deux chiffres et explique comment les rapprocher sur l'ensemble de vos établissements.
- Un écart fréquent. Un écart de plusieurs points entre les deux chiffres est courant lorsqu'un groupe gère plusieurs établissements. Imaginez que deux de vos restaurants déclarent tous deux leurs coûts de vente et que l'un soit 5 points de pourcentage au-dessus de l'autre sans raison apparente. Cet écart n'est pas du bruit. Il s'agit d'une erreur de réception, d'un choix de codage ou d'un rapport sur lequel personne ne s'est accordé, et chacun laisse une trace que vous pouvez suivre.
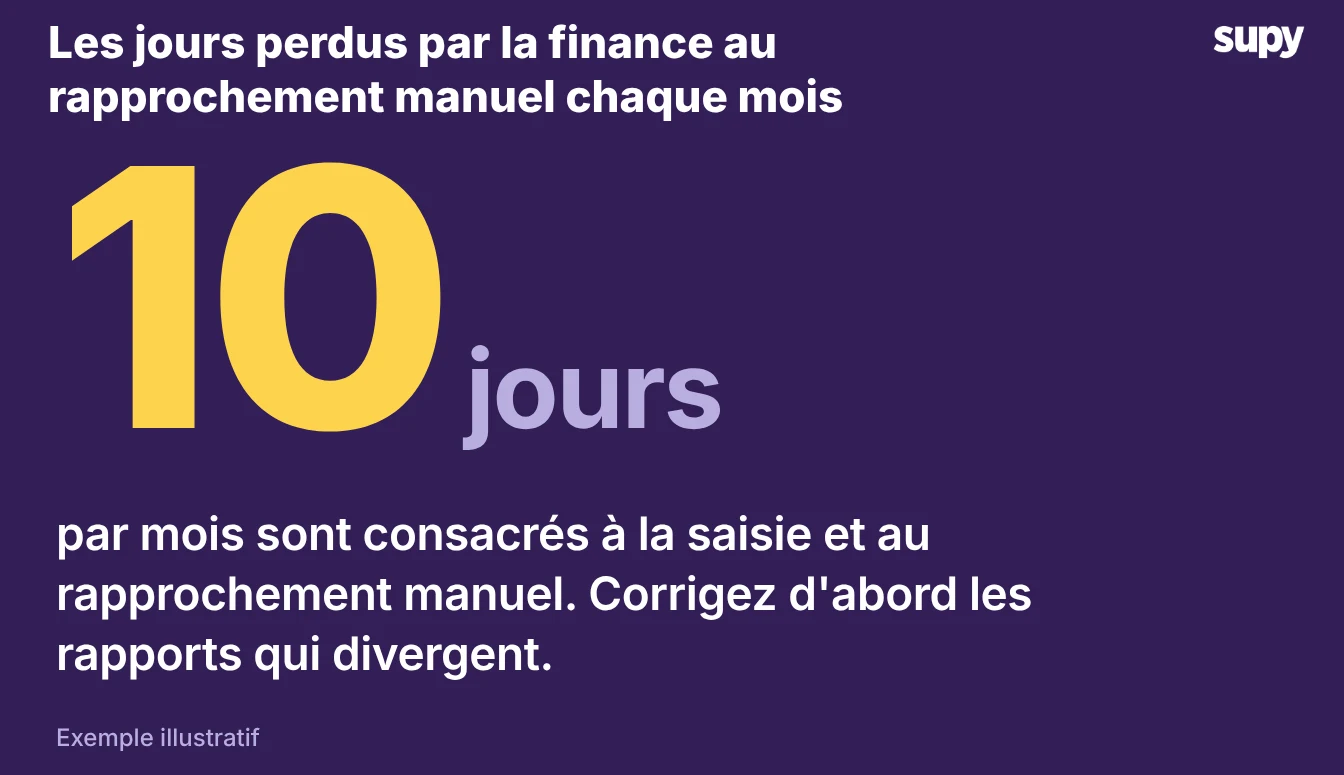
- Le coût réel. Le coût de l'inaction est bien réel. Une équipe financière multi-établissements que nous avons rencontrée consacre environ 10 jours par mois à coder des factures dans des comptes nominaux et à rapprocher manuellement les données fournisseurs. Cela repousse la clôture des comptes de gestion de plus d'une semaine chaque période. L'objectif d'un rapprochement rigoureux est de récupérer ces jours, pas d'ajouter un nouveau rapport à la pile.
Pourquoi votre rapport d'inventaire et les livres comptables divergent
Quatre causes expliquent la majeure partie de l'écart entre ce que le rapport d'inventaire indique comme consommé et ce que les comptes montrent comme payé. Identifiez celle qui vous concerne, puis rendez-vous à la section qui la résout.
| Cause | Effet sur le chiffre | Où chercher |
|---|---|---|
| Même article, code différent | Le même ingrédient est imputé au coût matière sur une facture et aux boissons sur une autre, si bien que les totaux par catégorie ne concordent jamais | Vos factures fournisseurs, ligne par ligne, pour un article sur un mois |
| Erreurs de réception et de transfert | Des stocks transférés entre établissements ou reçus en livraison partielle sont comptabilisés à un endroit et omis à un autre | Le rapport d'écarts, filtré sur les transferts et les marchandises reçues |
| Le mauvais rapport | La comptabilité reconstitue le coût matière manuellement à partir d'un rapport d'activité plutôt que du rapport conçu pour afficher les coûts | Quel rapport votre comptable ouvre réellement en fin de mois |
| Données erronées | Un stock final négatif ou impossible fausse discrètement la ligne de coût de ventes avant que quiconque la lise | Le total du stock final, vérifié pour détecter des valeurs impossibles |
Les deux premières sont des problèmes de données à corriger à la source. Les deux dernières sont des problèmes de processus à résoudre en choisissant le bon rapport et en le vérifiant avant qu'il n'atteigne la comptabilité.
Choisir le rapport qui relie les stocks à la comptabilité
La plupart des difficultés de rapprochement commencent avec le mauvais rapport. Une équipe reconstitue le coût de ventes à partir d'une liste d'activité par article parce que c'est le rapport qu'elle connaît, puis ne comprend pas pourquoi le total ne concorde pas avec les livres. Le rapport conçu pour afficher le coût par point de vente répond directement à cette question, ventilé comme la comptabilité l'attend.
| Rapport | Ce qu'il affiche | Quand l'utiliser |
|---|---|---|
| Coût par point de vente | Coût matière ventilé sur vos établissements sélectionnés, avec une vue d'ensemble et un détail par article | Rapprocher le coût de ventes de chaque établissement avec son propre grand livre |
| Coût des marchandises vendues par point de vente | Coût des marchandises vendues par établissement et catégorie, filtrable par plage de dates | Relier les totaux par catégorie aux codes nominaux de votre comptabilité |
| Activité par article | Quantités déplacées par article, sans vue des coûts | Suivre un article isolé, jamais pour construire le coût matière |
Supy exporte les rapports Coût par point de vente et Coût des marchandises vendues par point de vente filtrés par plage de dates et toute combinaison d'établissements, de sorte que la comptabilité lit le même chiffre que le système de stocks. Une fois les chiffres concordants, l'intégration comptable transfère le coût des marchandises vendues directement dans QuickBooks, Xero, Zoho Books ou Wafeq, sans aucune ressaisie.
Notre guide sur le reporting du coût des marchandises vendues pour les groupes de restauration explique pourquoi ces chiffres divergent au sein d'un groupe, et les outils de reporting se trouvent dans la plateforme d'analyses Supy.
Détecter l'écart tôt, pas en fin de mois
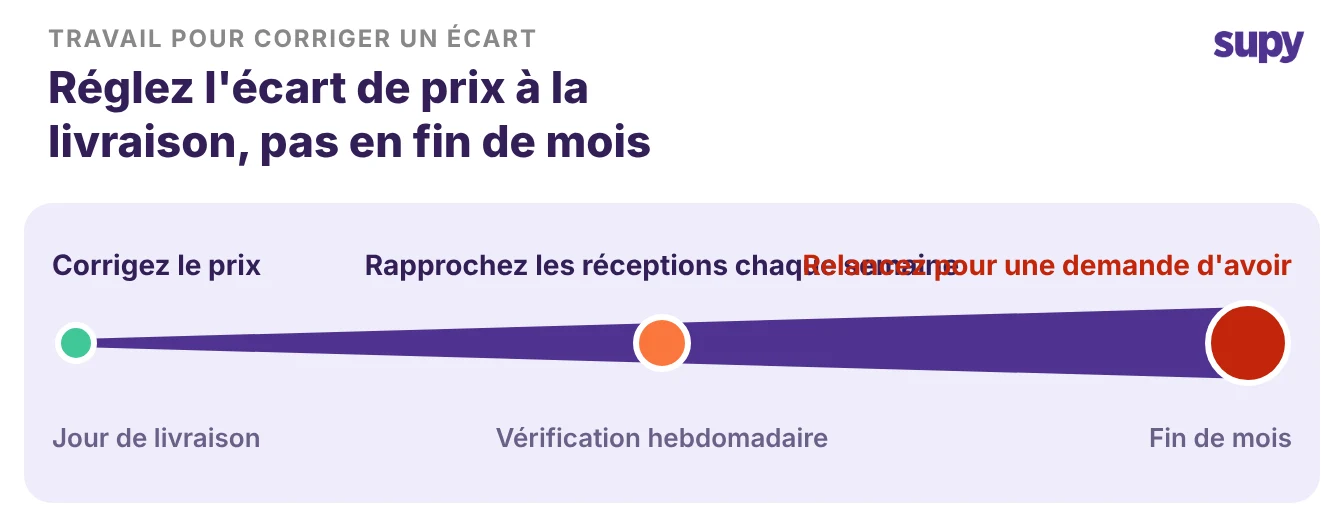
Le moment où vous détectez un écart détermine le coût de sa correction. Un prix erroné repéré le jour de la livraison se règle par un simple refus à la porte.
Le même prix erroné laissé jusqu'à la fin du mois devient une demande d'avoir à réclamer, et l'écart a déjà alimenté la comptabilité. Plus vous attendez, plus la correction coûte.
Remontez donc le contrôle en amont. Vérifiez le prix par rapport au prix convenu à la réception de la livraison, et non lors de l'enregistrement de la facture.
Rapprochez réceptions et transferts chaque semaine, pas une fois par trimestre. Verrouillez vos factures dès la clôture de la période, pour qu'aucune facture tardive ne modifie un chiffre après votre lecture.
Lancez ensuite le rapport de coûts sur les mêmes dates et ne suivez que les rares écarts restants, au lieu de reconstituer tout le mois de zéro.
Identifiez votre situation.
Si vos totaux par catégorie ne concordent jamais, commencez par le codage des articles : vérifiez un article sur un mois de factures. Si un établissement présente un coût anormalement élevé sans raison apparente, commencez par les réceptions et les transferts. Si la comptabilité reconstitue le coût matière manuellement, basculez-la sur le rapport Coût par point de vente dès cette période.
Corrigez une cause, prouvez que les deux chiffres concordent pour un établissement, puis déployez la procédure à l'ensemble du groupe pour que chaque restaurant clôture le mois sur le même chiffre.