
Food cost
Inventory

Coûts cachés qui érodent les marges des restaurants multi-sites : 7 à corriger
Hidden costs eroding multi-site restaurant margins - a margin leak check

Pourquoi les marges des groupes fuient là où personne ne regarde

Votre compte de résultat de groupe est satisfaisant chaque mois, puis un trimestre se clôt plus légèrement que les chiffres le promettaient, et aucune facture isolée n'explique l'écart. Cet écart est presque toujours imputable à des coûts de marge cachés : des coûts réels que vous supportez sans les voir clairement. Les données sous-jacentes sont saisies de manière incohérente, non enregistrées ou lissées au niveau du groupe. Pris isolément sur un seul site, chacun paraît dérisoire. Répétés sur chaque établissement, ils deviennent l'espace entre votre marge théorique et la marge que vous encaissez réellement.

Une marge de groupe mixte est un indicateur utile mais une mauvaise alarme. Elle peut se situer confortablement dans la fourchette pendant qu'un site tourne à plein régime et qu'un autre le subventionne discrètement. Un reporting COGS de groupe clair transforme cette moyenne en vérité par site, permettant enfin à une fuite d'apparaître.
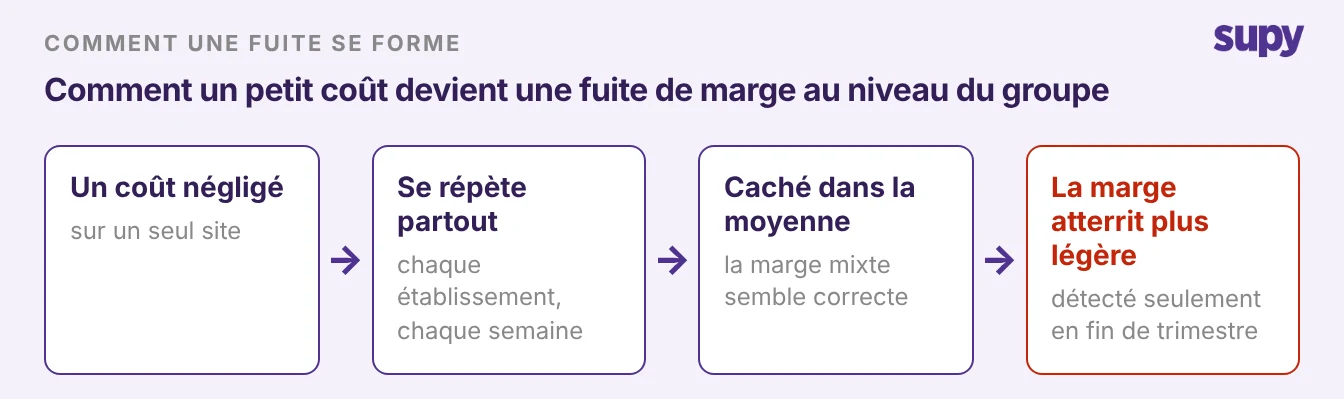
Comment un petit coût négligé par site se cumule en une fuite de marge au niveau du groupe d'ici la fin du trimestre

Voici les sept coûts cachés qui érodent discrètement les marges des restaurants multi-sites, et la solution pour chacun.

  1. Cashback et remises fournisseurs que vous n'enregistrez jamais. Les tarifications rétroactives et les accords de cashback, courants chez les fournisseurs de boissons, représentent de l'argent réel qui vous revient. S'ils résident dans un e-mail ou dans la mémoire de quelqu'un, vous ne connaîtrez jamais votre coût net réel. Enregistrez chacun sous forme de demande d'avoir dans la section Comptabilité, créée de façon autonome ou directement depuis un bon de réception. Elle passe par une étape de validation et de comptabilisation, s'impute sur le bon fournisseur et se comptabilise dans votre système comptable avec une piste d'audit. L'avantage négocié atteint enfin votre marge.
  2. Erreurs de saisie : prix au carton contre prix à l'unité. Saisir un prix au carton à la place d'une unité peut multiplier le coût d'un article par dix, faussant silencieusement chaque marge sur les plats qu'il touche. Définissez chaque ingrédient une fois en tant qu'article de base avec ses formats de conditionnement liés, de sorte que la conversion carton-vers-unité soit paramétrée une seule fois et réutilisée partout. Les seuils d'écart de réception signalent alors un prix unitaire anormal avant qu'il n'atteigne jamais votre calcul des coûts.
  3. Hausses de prix fournisseurs qui n'atteignent jamais la recette. Un fournisseur augmente un prix, la facture est payée, et la recette continue de calculer au taux ancien, si bien que votre coût matière dérive sans cause identifiable. Interceptez le nouveau prix à la réception. La vue des articles reçus s'ouvre sur un filtre d'écart de prix, vous confirmez ou mettez à jour le prix attendu à cet endroit, et le coût corrigé alimente vos rapports de coûts au lieu d'apparaître en fin de mois.
  4. Un calcul des boissons auquel personne ne fait confiance. Des erreurs combinées de service et de recette faussent le coût matière théorique des boissons et la marge brute. Dès que le chiffre semble erroné, les opérateurs cessent d'agir sur cette base, ce qui constitue la perte la plus coûteuse. Calculez les boissons avec la même rigueur que les plats. Associez les recettes aux articles de caisse et à leurs modificateurs pour que chaque service déduise le bon stock, puis comparez le théorique au réel sur votre tableau de bord.
  5. Des coûts qui dérivent de site en site. Un établissement tourne plus chaud que les autres pendant des semaines, et une moyenne de groupe le masque jusqu'à la fin du trimestre. Une vue unique de la rentabilité par site, accompagnée des niveaux PAR sur l'ensemble du groupe, fait remonter l'anomalie pendant qu'il est encore temps d'agir.
  6. Des pertes enregistrées de façon inégale. Quand chaque site enregistre les pertes différemment, ou pas du tout, la perte réapparaît sous forme d'écart inexpliqué que personne ne peut combler. Enregistrez les pertes par article et par motif en quelques secondes sur mobile, pour qu'elles se déduisent automatiquement du stock et s'agrègent en impact coût par site. Cela transforme un mystère en chiffre gérable.
  7. Des conditions fournisseurs gérées dans les têtes des collaborateurs. Gérer les fournisseurs sur des tableurs et des fils de discussion, et les délais de paiement, commandes minimum, frais et cashbacks que vous avez négociés ne se trouvent nulle part où le système peut les appliquer. Centralisez les conditions de chaque fournisseur en un seul endroit, afin que les accords négociés soient appliqués à chaque commande plutôt que mémorisés seulement dans les bonnes semaines.

Transformez ceci en un audit rapide de marge

Vous n'avez pas besoin de tout corriger en même temps. Parcourez la liste comme un court audit. Cochez ceux qui sont actifs dans votre exploitation en ce moment, et commencez là où l'argent et l'effort s'alignent.
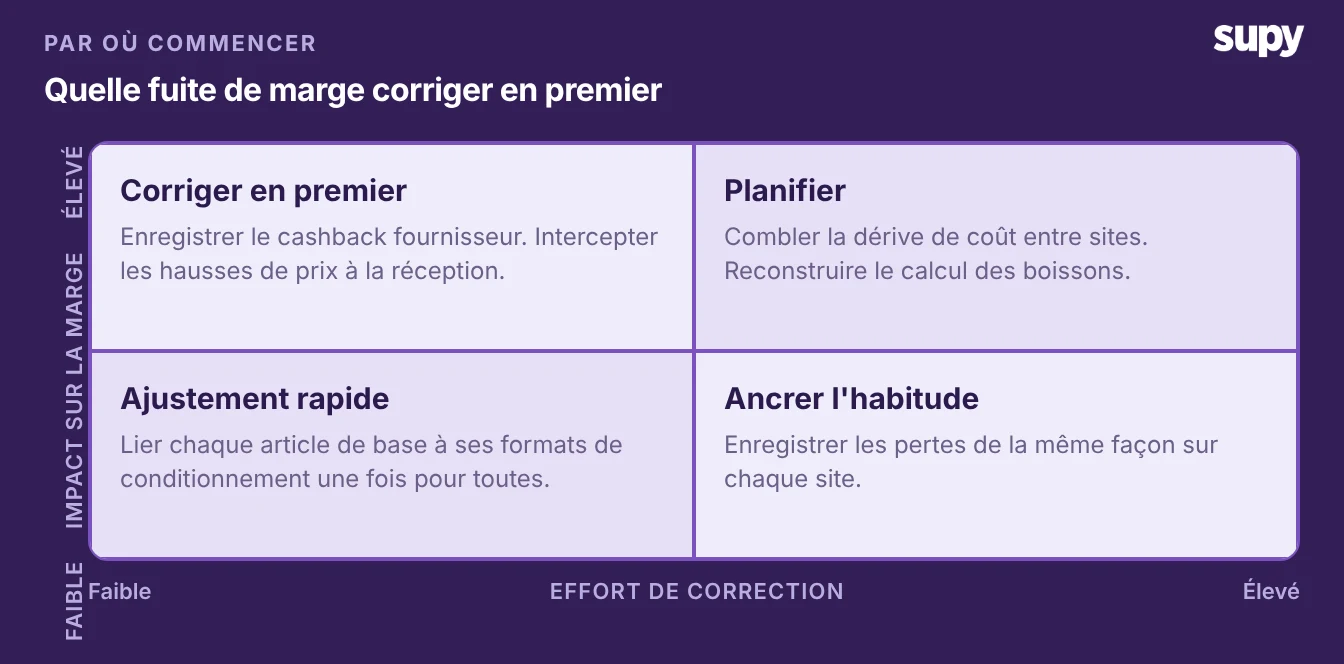
Un quadrant classant les sept fuites de marge par impact par rapport à l'effort de correction, pour décider quoi traiter en premier

Procédez dans cet ordre :

  • Quelles fuites êtes-vous certain d'avoir, et lesquelles soupçonnez-vous seulement ? Confirmez d'abord les supposées, car vous ne pouvez pas corriger ce que vous ne voyez pas.
  • Parmi les confirmées, laquelle est à la fois à fort impact et rapide à combler ? C'est votre premier geste. Enregistrer le cashback et intercepter les changements de prix à la réception sont généralement les gains les plus rapides.
  • Lesquelles nécessitent une habitude de données durable plutôt qu'une correction ponctuelle, comme un enregistrement cohérent des pertes sur tous les sites ? Désignez un responsable par établissement pour que la correction tienne.

Pour la plupart des groupes de restauration, la fuite prioritaire est celle qui se cache dans la moyenne mixte : un site qui tourne chaud et que le chiffre de groupe lisse. Tirez la rentabilité par site cette semaine et trouvez votre anomalie. Vous y trouverez généralement deux ou trois des fuites ci-dessus. C'est là que provient un point de marge récupéré. Un opérateur avec un coût matière d'environ 34 % nous a dit qu'un seul point de pourcentage d'écart était déjà significatif pour le résultat.

Réservez une démo avec Supy - combler les coûts cachés qui érodent les marges des restaurants multi-sites

Ready to optimize your restaurant operations?

Blog

Our operational insights

No items found.

Your questions 
answered

Everything you need to know about Supy — from setup to integrations, pricing, and daily use. If it’s not covered here, just ask.

Quels sont les coûts cachés qui érodent les marges d'un groupe de restaurants multi-sites ?
+

Les coûts de marge cachés sont des coûts réels qu'un groupe supporte sans pouvoir les voir clairement, parce que les données sous-jacentes sont incohérentes, non capturées ou lissées dans des moyennes. Les plus courants sont les remises et ristournes fournisseurs non enregistrées, les erreurs de saisie coût carton/unité, les hausses de prix fournisseurs qui n'atteignent jamais la recette, les erreurs de coût des boissons, la dérive des coûts entre sites, les pertes inégalement saisies et les conditions fournisseurs conservées uniquement dans les têtes. Aucun d'eux n'apparaît comme une ligne distincte dans le compte de résultat, ce qui explique précisément pourquoi ils survivent trimestre après trimestre et élargissent silencieusement l'écart entre la marge théorique et la marge réelle.

Pourquoi les petits coûts comptent-ils davantage pour un groupe de restaurants que pour un site unique ?
+

Dans un seul restaurant, un coût négligé représente presque une erreur d'arrondi. À l'échelle d'un groupe, ce même coût se répète dans chaque établissement, chaque semaine, et une marge mixte le lisse jusqu'à le rendre invisible. Une moyenne de groupe peut se situer confortablement dans les normes pendant qu'un site dépasse les seuils et qu'un autre le compense. C'est le piège : le chiffre global semble sain, personne n'enquête et la fuite s'accumule. Avec un coût matière serré, même un seul point de dérive par site représente de l'argent réel une fois multiplié par l'ensemble des établissements sur un trimestre complet.

Comment enregistrer les remises et ristournes fournisseurs pour qu'elles se reflètent dans vos marges ?
+

Enregistrez chaque remise ou ristourne sous forme d'avoir dans votre section comptabilité, plutôt que de la laisser dans un e-mail ou dans la mémoire de quelqu'un. Vous pouvez créer un avoir de façon indépendante pour un montant de remise convenu, ou directement depuis un bon de réception où un prix ou une quantité était incorrect. Il passe par une étape de validation et de comptabilisation, réduit le solde du fournisseur correspondant et est enregistré dans votre système comptable connecté avec une piste d'audit complète. L'objectif n'est pas de négocier des remises à votre place, mais de s'assurer que celles que vous avez déjà obtenues apparaissent bien dans votre coût net.

Comment une erreur de saisie du coût carton au lieu du coût unitaire peut-elle fausser vos marges de menu ?
+

Si vous saisissez un prix au carton dans un champ qui attend un coût à l'unité, le coût de l'article peut être enregistré à environ dix fois sa valeur réelle. Chaque recette utilisant cet ingrédient semble alors bien plus onéreuse qu'elle ne l'est, ce qui fausse silencieusement vos comparaisons de marge de menu et vos rapports de coût matière. La solution consiste à définir chaque ingrédient une seule fois comme article de base avec ses conditionnements liés, de sorte que la conversion carton-unité soit paramétrée une fois et réutilisée. Les seuils d'écart de réception signalent alors un coût unitaire anormal dès l'entrée, avant qu'il n'atteigne vos calculs de coût.

Comment détecter une augmentation de prix fournisseur avant qu'elle ne fasse dériver mon coût des marchandises vendues ?
+

Interceptez le nouveau prix à la réception, et non en fin de mois. Lorsqu'une livraison arrive à un prix supérieur à celui attendu, cela doit apparaître immédiatement plutôt que d'être payé discrètement et oublié. Une vue des articles reçus filtrée par écart de prix met chaque prix modifié devant vous, afin que vous puissiez confirmer ou mettre à jour le coût prévu sur-le-champ. Le coût corrigé circule ensuite dans vos rapports de coûts et vos coûts de recettes. Sans cette étape, une augmentation du fournisseur continue à être valorisée à l'ancien tarif dans votre système, et votre coût des marchandises vendues (CMV) dérive sans cause identifiable.

Où les marges des restaurants multi-sites fuient-elles sans que personne ne le remarque ?
+

Elles fuient dans les endroits qu'une moyenne de groupe est conçue pour masquer. Un seul site peut fonctionner plus difficilement que les autres pendant des semaines tandis que la marge consolidée reste dans la fourchette, si bien que l'anomalie n'est jamais signalée. Les pertes enregistrées différemment dans chaque établissement réapparaissent sous forme d'écart inexpliqué que personne ne peut clôturer. Les remises et les conditions fournisseur gérées de manière informelle n'atteignent jamais les chiffres du tout. Le fil conducteur est la visibilité : l'argent circule, mais aucun rapport unique ne le montre par site. Une vue de la rentabilité par site, aux côtés des positions par niveau dans l'ensemble du groupe, est ce qui rend la fuite suffisamment visible pour agir.

Quel coût caché érode la marge d'un groupe de restauration en premier ?
+

Commencez par la fuite cachée dans votre moyenne consolidée, car c'est généralement la plus grande et la moins visible. Analysez la rentabilité par site et trouvez l'établissement le plus en difficulté, puis cherchez deux ou trois autres fuites qui s'y trouvent. Ensuite, séquencez par impact par rapport à l'effort : confirmez les fuites que vous ne faites que soupçonner, puis colmatez celles qui sont à la fois à fort impact et rapides, comme l'enregistrement des remises en espèces et le contrôle des changements de prix à la réception. Laissez les corrections qui nécessitent une habitude durable de saisie des données, comme l'enregistrement régulier des pertes, à un responsable de chaque site.

Êtes-vous prêt à transformer vos opérations ?

Comme plus de 5 000 restaurateurs utilisez Supy pour réduire vos coûts, rationaliser les opérations et prendre des décisions plus intelligentes.