Discordances Fournisseur en restauration : Demandes d'avoir, ajustements de Stocks, retours et BDR négatifs
Chaque discordance Fournisseur a un document correct derrière elle, qu'il s'agisse d'une livraison incomplète, d'une surfacturation, d'un retour ou d'un remboursement de caution. Choisissez le mauvais et vous faussez silencieusement vos Prises d'inventaire, votre réconciliation de fin de mois, ou les deux. Ce guide propose un cadre de décision clair pour les équipes financières de restauration et de Cuisine : pour chaque scénario que vous rencontrez vraiment, vous saurez quel document créer, pourquoi c'est le bon et ce que coûte une erreur de choix. Lisez-le une fois et vous n'aurez plus à hésiter entre une Demande d'avoir, une correction de BDR, un retour Fournisseur et un ajustement autonome.
Trois documents, une question : lequel règle réellement votre discordance ?
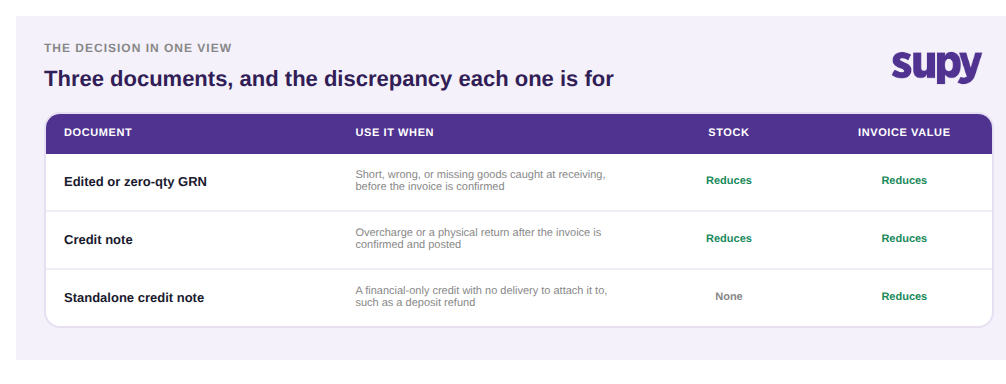
Trois documents peuvent corriger une discordance Fournisseur, chacun ayant un rôle distinct. Un bon de réception (BDR) à quantité nulle ou modifié règle ce que vous constatez à la livraison. Une Demande d'avoir traite une surfacturation ou un retour une fois la Facture confirmée. Une Demande d'avoir autonome enregistre un avoir purement financier sans livraison associée. Vous choisissez selon ce qui s'est passé, et quand.
Les équipes se trompent parce que les trois aboutissent au même résultat — un montant moins élevé dû au Fournisseur —, si bien que chacun semble avoir fonctionné. La différence apparaît plus tard : est-ce que vos Stocks sont justes et est-ce que l'avoir a jamais atteint votre système de Comptabilité ? Choisissez le mauvais document et vous corrigez soit la Facture tout en faussant silencieusement le stock, soit vous réglez les livres sur le papier tandis que vos comptes n'enregistrent jamais l'avoir.
Ce guide parcourt les scénarios les plus fréquents et nomme le document correct pour chacun. Pour le regard complémentaire sur les raisons opérationnelles pour lesquelles ces avoirs passent à travers les mailles, lisez notre analyse de l'endroit où les Demandes d'avoir Fournisseur disparaissent dans les groupes multi-sites.
Quand les marchandises ne sont jamais arrivées : mettez la quantité à zéro – ne créez pas de Demande d'avoir
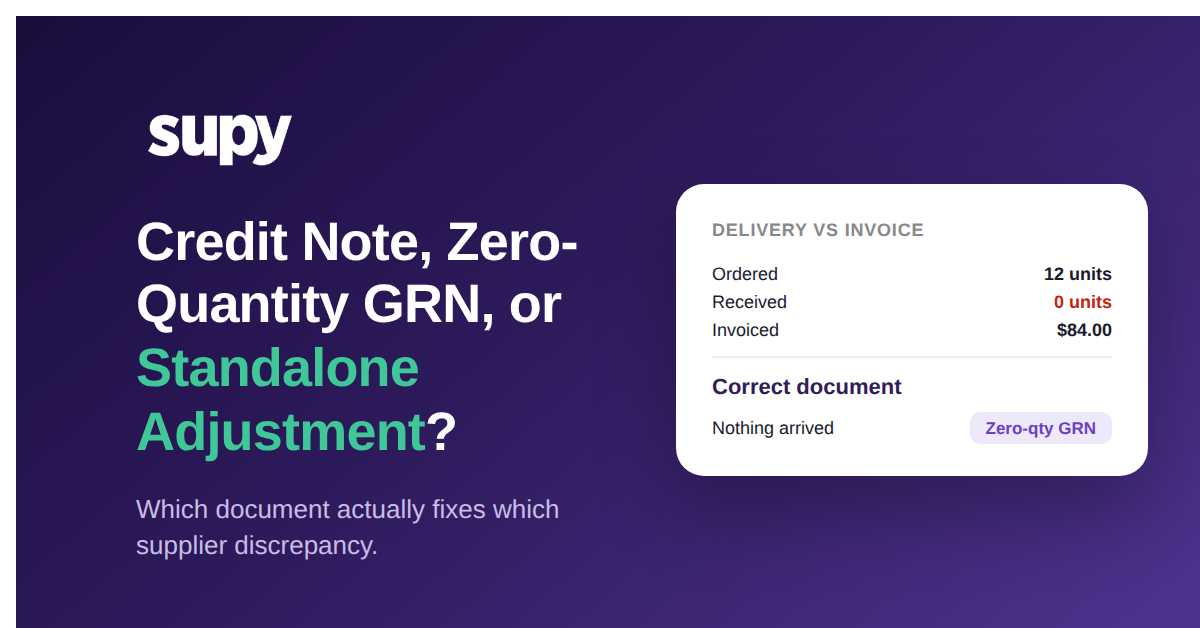
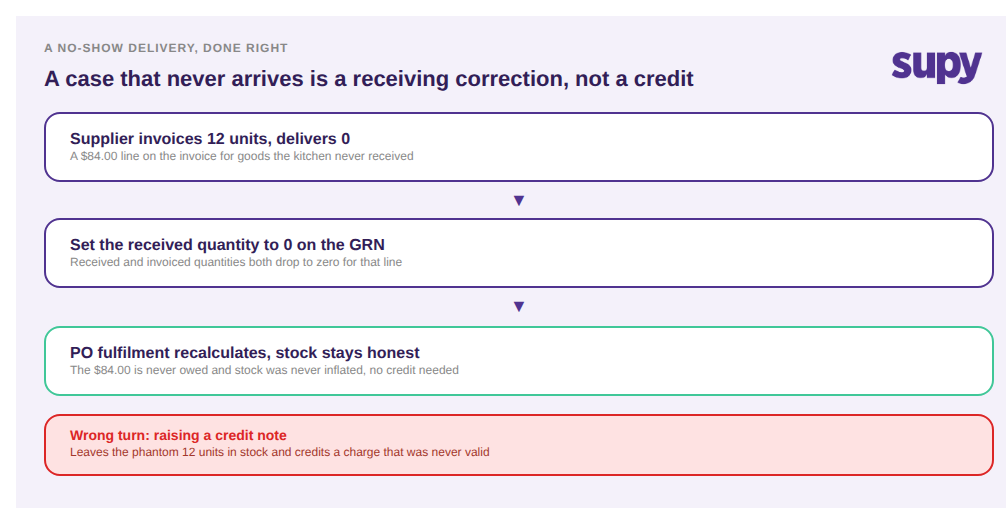
L'erreur la plus fréquente est de créer une Demande d'avoir pour des marchandises qui ne sont jamais arrivées. Un Fournisseur facture un carton de 12 unités à 7,00 $, le carton n'arrive pas et la Cuisine crée une Demande d'avoir pour récupérer les 84,00 $. Ça semble juste — et c'est pourtant le mauvais document.
Une non-livraison est un problème de réception, pas d'avoir. La solution est de mettre la quantité reçue à zéro sur le BDR pour cette ligne, ce qui réduit à la fois la quantité reçue et facturée pour l'article. Le traitement du Bon de commande est alors automatiquement recalculé depuis le BDR, de sorte que les 84,00 $ ne sont jamais enregistrés comme dus et les 12 unités n'entrent jamais dans les Stocks. Créez plutôt une Demande d'avoir et vous obtenez l'inverse : les 12 unités fantômes restent dans les Stocks et gonflent votre stock, et vous avez crédité une charge qui n'était jamais valide au départ.
En cas de surfacturation ou de retour de marchandises : créez une Demande d'avoir, pas un BDR négatif
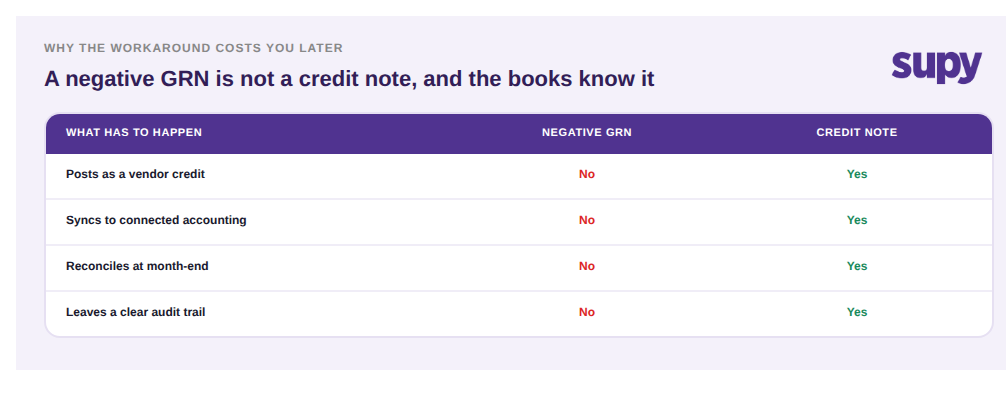
Une fois une Facture confirmée, la situation change. Si un Fournisseur vous a surfacturé de 45,00 $ sur des marchandises que vous avez bien reçues, ou si vous renvoyez du stock réellement livré, le document correct est une Demande d'avoir. C'est là qu'un contournement répandu fait de vrais dégâts : enregistrer l'avoir comme un BDR négatif.
Un BDR négatif ajuste vos Stocks et la valeur de Facture dans le système d'Approvisionnement, mais ce n'est pas une Demande d'avoir, et votre système de Comptabilité le traite comme rien. Il n'est jamais comptabilisé comme avoir Fournisseur, ne se synchronise jamais avec votre Comptabilité connectée et ne laisse aucune piste d'audit propre — les chiffres cessent de concorder en fin de mois. Une Demande d'avoir correcte fait tout cela. Dans Supy, l'enregistrement d'un retour Fournisseur génère automatiquement une Demande d'avoir et l'envoie à votre Comptabilité connectée comme avoir Fournisseur, vous évitant de ressaisir le même ajustement manuellement dans votre grand livre. Les Demandes d'avoir pour surfacturations ou erreurs de facturation passent par le même flux Factures et Demandes d'avoir par IA.
Pour les avoirs purement financiers : utilisez une Demande d'avoir autonome, pas un retour
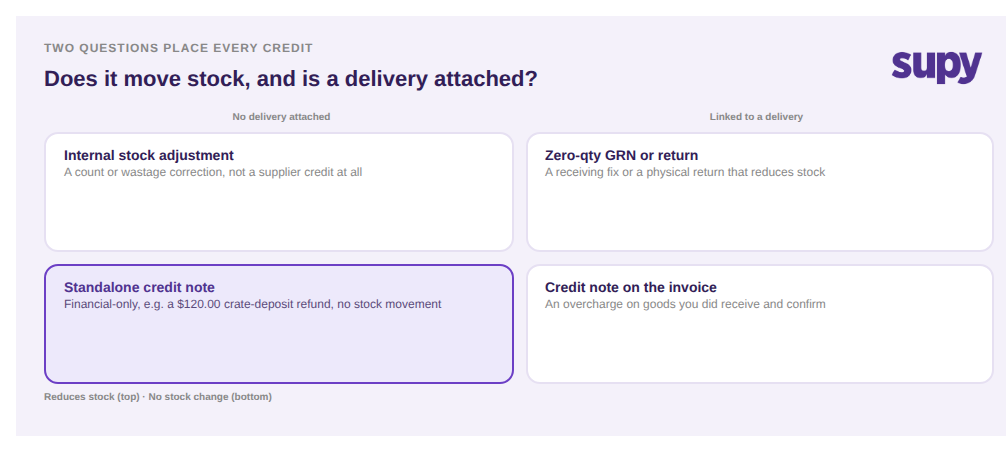
Certains avoirs n'ont rien à voir avec les Stocks. Un remboursement de caution sur emballages consignés de 120,00 $, une correction de facturation, une remise négociée : l'argent bouge mais pas les marchandises. Les traiter comme un retour est l'erreur ici, car un retour réduit des Stocks que vous n'avez jamais réellement renvoyés, faussant vos Prises d'inventaire d'exactement la valeur de l'article soi-disant retourné.
C'est à cela que sert une Demande d'avoir autonome. Elle enregistre un avoir Fournisseur sans livraison associée, comptabilisé sur votre compte et transitant par la Comptabilité sans toucher un seul chiffre de stock. Le test est simple : demandez si des marchandises ont physiquement bougé. Si rien n'a quitté vos étagères, c'est une Demande d'avoir autonome, pas un retour.
Agir au bon moment : pourquoi le timing détermine le document
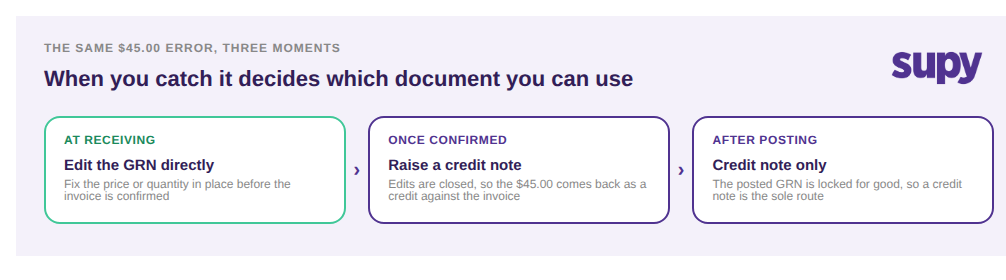
Quel document est disponible dépend souvent du moment où vous constatez le problème. La même erreur de prix de 45,00 $ a trois corrections différentes selon l'étape à laquelle elle est détectée.
Détectée à la réception, avant que le bon de livraison soit confirmé en Facture, vous modifiez le prix ou la quantité directement sur le BDR et continuez. Une fois la Facture confirmée, ces modifications sont fermées et la correction doit revenir sous forme de Demande d'avoir contre la Facture. Et une fois qu'un BDR est comptabilisé au grand livre, il est verrouillé définitivement — by design — pour protéger l'intégrité de vos Stocks et enregistrements de coûts, ne laissant qu'une Demande d'avoir comme seul recours. Plus tôt vous détectez une discordance, plus simple et moins coûteux est le document nécessaire.
La règle en une ligne : faites correspondre le document à ce qui s'est réellement passé, pas au montant que vous voulez récupérer. Posez deux questions dans l'ordre. Premièrement : les marchandises ont-elles physiquement bougé ou ne sont-elles pas arrivées ? Si une livraison était incomplète ou n'est jamais arrivée et que vous le constatez à la réception, corrigez le BDR ; si des marchandises sont revenues ou si vous avez été surfacturé après confirmation de la Facture, créez une Demande d'avoir. Deuxièmement : y a-t-il une livraison associée ? Si ce n'est pas le cas et que l'avoir est purement financier, utilisez une Demande d'avoir autonome.
Effectuez une vérification rapide de votre propre exploitation : consultez les avoirs Fournisseur du mois dernier et comptez combien ont été enregistrés comme BDR négatifs ou traités par e-mail plutôt que dans le système. Chacun est un avoir que votre Comptabilité n'a probablement jamais réconcilié, et si c'était vraiment une non-livraison, une unité fantôme est encore dans vos Stocks. Corriger le document est le moyen le plus rapide de faire concorder votre stock et votre grand livre.
C'est la logique sur laquelle Supy est construit : Demandes d'avoir et retours gérés dans le système plutôt que par e-mail, retours qui comptabilisent leurs propres avoirs Fournisseur dans votre Comptabilité, et non-livraisons corrigées au BDR pour que vos Stocks ne contiennent jamais de marchandises que vous n'avez pas reçues.