

Factures fournisseurs : audit des surfacturations en réseau franchisé

Agissez là où l'écart de facturation survient, pas en fin de mois
Auditer les factures fournisseurs pour détecter les écarts de facturation signifie vérifier que ce qu'un fournisseur a facturé correspond à ce que vous avez commandé et reçu, sur chaque site, avant que le chiffre n'arrive dans vos comptes. Dans un réseau mixte de sites franchisés et corporatifs, l'audit se décompose en deux vérifications : détecter l'écart au moment de la réception, ou le réconcilier depuis le grand livre une fois qu'il a déjà été comptabilisé.
La surfacturation passe entre les mailles du filet parce qu'un réseau mixte ne réconcilie jamais de la même façon. La rigueur à la réception varie d'un site à l'autre, les tarifs franchisés peuvent s'écarter du standard réseau, et les franchisés ne peuvent souvent pas valider leurs propres factures sans passer par le siège. Un prix erroné est donc soit accepté discrètement sur un site, soit bloqué au centre. L'audit se simplifie dès que vous décidez, pour chaque écart, où vous allez l'intercepter.

Quand le prix facturé dépasse le prix convenu
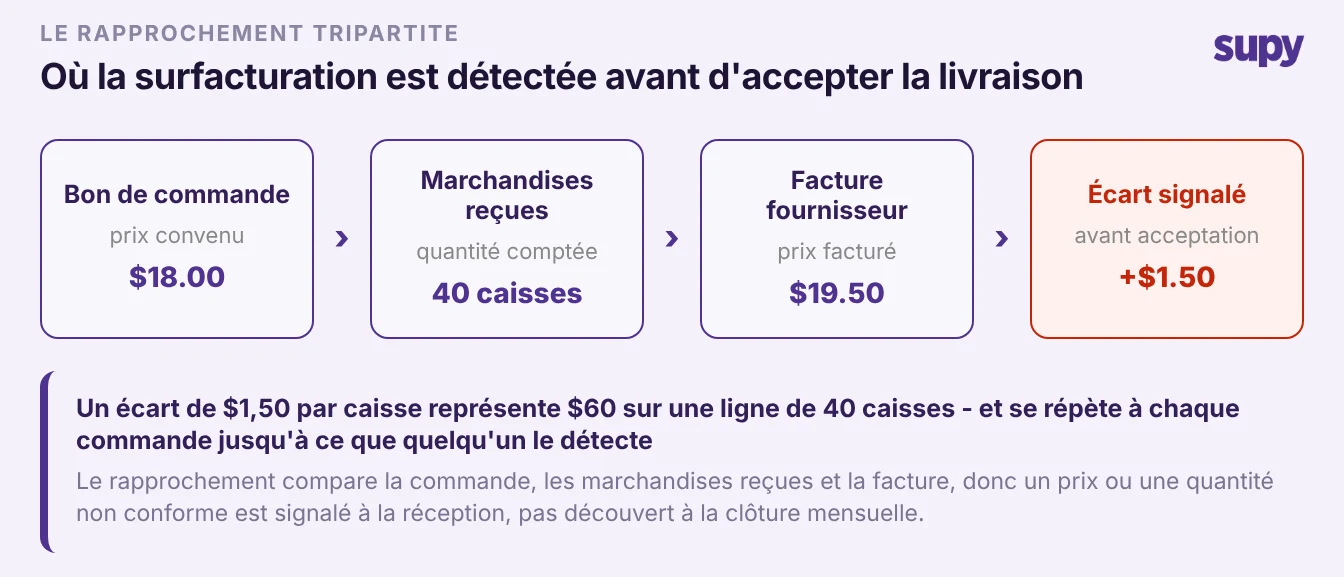
L'écart le moins coûteux à corriger est celui que vous n'acceptez jamais. Le contrôle croisé à trois voies compare le bon de commande, le bon de réception et la facture fournisseur, et signale toute ligne où le prix ou la quantité facturé diffère de ce qui a été commandé, avant l'acceptation de la livraison. C'est le contrôle unique qui bloque la dérive des prix à la porte plutôt que dans les comptes.
Lorsqu'un prix reçu diffère du coût attendu, la personne qui réceptionne peut agir immédiatement : mettre à jour le prix attendu si la variation est réelle et acceptée, ou émettre une demande d'avoir auprès du fournisseur si ce n'est pas le cas. La variation est inscrite dans un historique des prix pour cet article fournisseur, de sorte que la prochaine commande reprend le chiffre corrigé et vous pouvez voir exactement quand un prix a évolué et de combien, sans croiser d'anciennes factures. Une petite surfacturation répétée cesse d'être une surprise mensuelle et devient un signal que quelqu'un traite en quelques secondes.
Quand les sites franchisés et corporatifs ne fonctionnent pas de la même façon
Un réseau franchisé présente un problème structurel qu'un réseau purement corporatif n'a pas : un franchisé peut avoir besoin de gérer ses propres fournisseurs et tarifs, tout en exigeant que le groupe dispose d'une vision des coûts claire et comparable sur tous les sites. Mal géré, les prix franchisés qui s'écartent du standard réseau faussent silencieusement les chiffres de coût des marchandises vendues du groupe, et une autorisation manquante peut empêcher un franchisé de valider sa propre facture. Il existe deux approches claires, et la bonne dépend du niveau d'autonomie dont le franchisé a besoin.
| Critère | Autorisations limitées au franchisé | Compte franchise séparé |
|---|---|---|
| Autonomie du site | Gère ses propres articles et fournisseurs pour ce site | Contrôle total de sa propre comptabilité |
| Visibilité des coûts de groupe | Intégré dans une vue de groupe en temps réel | Consolidé par rapport, pas en temps réel |
| Gestion des recettes | Géré une fois par le franchiseur | Dupliqué et maintenu dans les deux systèmes |
| Isolement des factures | Chaque site voit uniquement ses propres factures | Totalement séparé par conception |
Dans les deux cas, la boîte de réception des factures de chaque restaurant n'est accessible qu'à ses propres documents, de sorte qu'un site ne peut jamais voir les factures fournisseurs d'un autre, et chaque entité comptabilise ses factures d'achat dans sa propre plateforme comptable connectée. Les clients de la cuisine centrale peuvent être regroupés, de sorte qu'un groupe de franchises entier est un filtre unique plutôt qu'une liste manuelle, et les achats de niveau groupe se trouvent dans leur propre section avec un journal d'audit complet, séparé des achats des points de vente. Le résultat est un réseau auditable simultanément des deux façons : chaque site sur ses propres livres, et l'ensemble du groupe en une seule vue.
Quand l'écart n'apparaît que dans le grand livre
Certains écarts passent la réception. Quand c'est le cas, ils se retrouvent dans le grand livre général et gonflent le coût des marchandises vendues, et à ce stade le chiffre ressemble à un coût réel plutôt qu'à une erreur. Les contrôles qui comptent ici se trouvent dans le système, pas dans la discipline du personnel : exiger une validation et un rapprochement facture-réception avant qu'une facture puisse être comptabilisée, afin qu'une facture litigieuse ne puisse pas atteindre les comptes quel que soit le responsable de la réception ce jour-là.
Une fois les factures comptabilisées, la visibilité est ce qui maintient l'audit honnête. Une facture comptabilisée affiche une icône de statut de synchronisation confirmant qu'elle a bien atteint le système comptable ou signalant l'erreur dans le cas contraire, de sorte que rien ne reste à moitié comptabilisé. Chaque facture porte un historique complet depuis la réception par e-mail jusqu'à la reconnaissance et la création du bon de réception, et des rapports d'approvisionnement à la demande découpent les factures, les performances fournisseurs et les variations de prix par plage de dates et toute combinaison de sites. Voilà ce qui permet à la finance de demander « quelle facture comptabilisée sur quel site contenait cette erreur » et d'obtenir une réponse, au lieu de rouvrir un mois.

Situez-vous dans l'une ou l'autre situation. Si l'écart n'a pas encore été comptabilisé, la correction se fait à la réception : activez le rapprochement prix et quantité afin qu'une variance soit signalée avant l'acceptation d'une livraison, et traitez chaque signal sur place avec un prix corrigé ou une demande d'avoir. S'il a déjà été comptabilisé, remontez depuis le grand livre : utilisez la vue de statut de synchronisation et l'historique d'audit par facture pour trouver la facture et le site, puis renforcez le contrôle de validation qui l'a laissé passer afin que le même écart ne se répète pas le mois suivant. Pour un réseau franchisé, définissez d'abord le modèle d'autorisation, car c'est lui qui détermine qui peut intercepter un écart sur chaque site. La mesure à plus haute valeur pour la plupart des groupes est le contrôle au moment de la réception, car c'est la seule qui empêche le coût d'atteindre les livres. Vous pouvez voir comment les outils s'articulent dans la fonctionnalité factures et demandes d'avoir de Supy, la comparer avec la réalité manuelle dans nos guides sur le traitement des factures fournisseurs manuscrites et la gestion des variations de prix fournisseurs, et utiliser le calculateur de ratio coût matière pour voir l'impact d'une petite surfacturation sur votre ratio coût matière.



