
Procurement
Inventory

Erreurs de TVA au niveau de l'article qui empêchent la comptabilisation des factures de restaurant

Supplier invoice on receiving with one item missing its tax rate

Pourquoi un taux de taxe erroné bloque silencieusement vos factures

Lorsqu'une facture fournisseur ne se comptabilise pas dans votre système comptable, la cause n'est généralement pas la facture elle-même. Il s'agit d'un taux de TVA au niveau de l'article qui n'a jamais été défini, ce qui fait que l'article bascule sur un compte par défaut global ne correspondant pas aux marchandises – et le décalage génère une erreur dès que l'équipe cuisine effectue la réception. Corrigez l'article et la facture se traite sans problème.

C'est un problème de configuration, pas de conformité, et il est visible au premier coup d'œil. Les taux de TVA dans un restaurant s'appliquent au niveau de l'article pour une bonne raison : dans une seule livraison, la plupart des aliments peuvent être exonérés de TVA tandis que les plats chauds, les emballages, les consommables non alimentaires et les boissons sont soumis au taux standard. Un groupe qui saisit ses articles à la hâte, ou qui rattache un nouveau site à un ancien référentiel, se retrouve avec des articles sans taux, avec un taux incorrect, ou avec un taux qui ne correspond pas à celui indiqué par le fournisseur sur la facture. Chacun de ces cas empêche la réconciliation et la comptabilisation de la facture. La chaîne ci-dessous montre comment un seul taux manquant se transforme en une facture qui n'atteint jamais le grand livre.
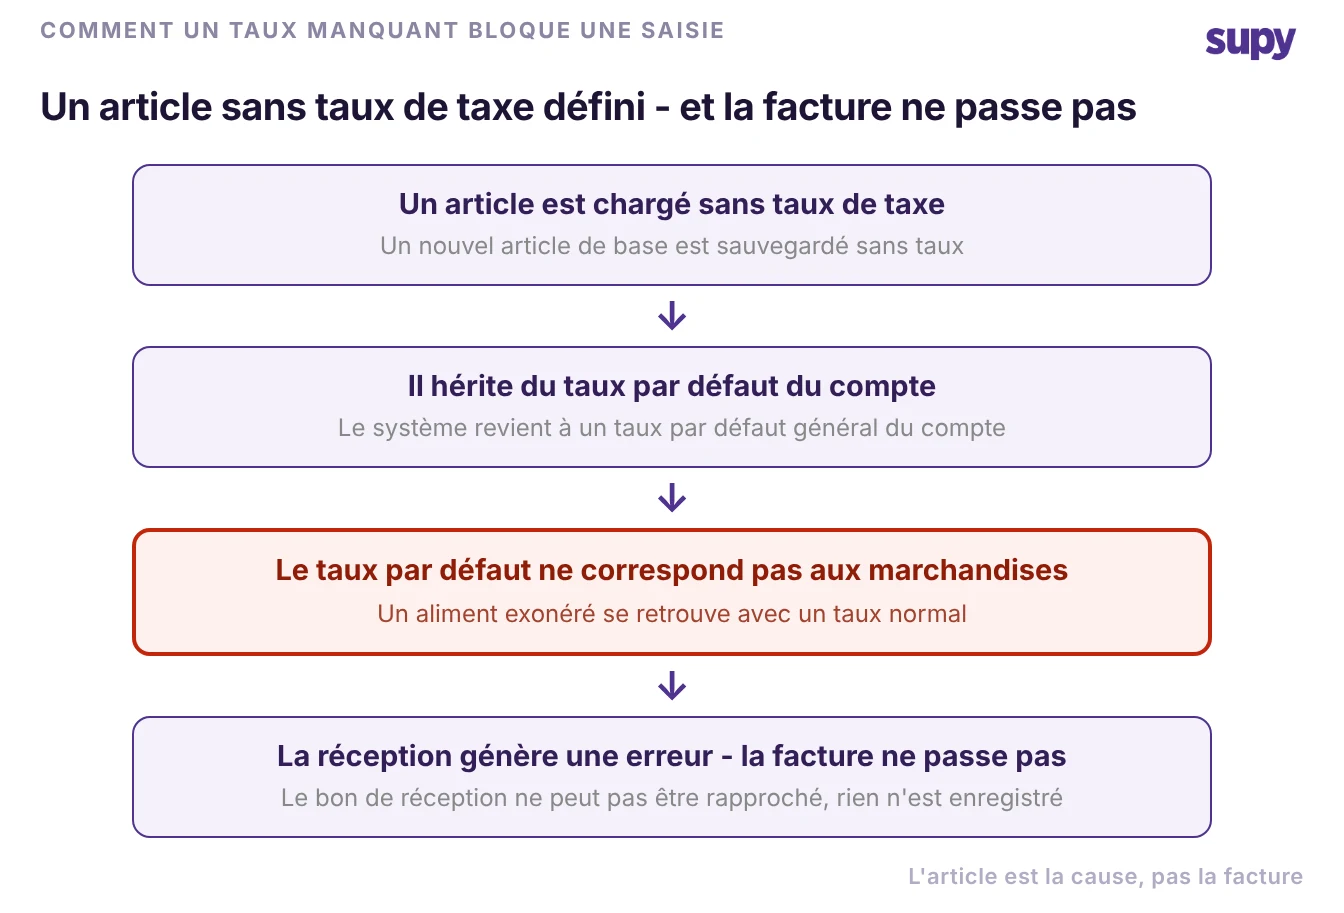
Schéma : un article sans taux de TVA hérite d'un paramètre de compte par défaut ne correspondant pas aux marchandises et bloque la facture

Les six erreurs de TVA au niveau de l'article à corriger

Ce sont les six erreurs fiscales au niveau de l'article et du fournisseur qui bloquent le plus souvent la comptabilisation des factures d'un groupe multi-sites ou faussent ses rapports fiscaux. Chacune dispose d'une correction concrète applicable lors de la configuration, avant le début de la réception. Il ne s'agit ni d'un conseil fiscal ni d'une déclaration de TVA ; il s'agit de configurer les bons taux pour que les factures se comptabilisent et que les rapports soient corrects, tandis que votre comptable reste responsable de la conformité.

Tableau récapitulatif des six erreurs de TVA au niveau de l'article bloquant les factures, chacune associée à sa correction
  1. Un article créé sans taux de TVA. L'article hérite du paramètre de compte par défaut, souvent le taux standard, de sorte qu'un article alimentaire exonéré apparaît avec une taxe qu'il ne devrait pas avoir. La réception génère alors une erreur et la facture ne se comptabilise pas. Correction : définissez le taux de TVA correct pour chaque article lors de sa création et ne vous fiez jamais au paramètre par défaut du compte pour cet article.
  2. Les plats chauds et emballages au taux alimentaire. Lorsque la plupart des aliments sont exonérés mais que les plats chauds, les emballages et les consommables non alimentaires sont soumis au taux standard, les laisser au taux alimentaire sous-estime la taxe et crée un écart avec la facture du fournisseur. Correction : affectez aux emballages, plats chauds et consommables leur propre taux standard plutôt que d'hériter du taux alimentaire environnant.
  3. Taux de TVA par défaut du fournisseur non renseigné. Lorsque la TVA par défaut d'un fournisseur n'est pas définie, les factures scannées ou saisies n'ont aucune référence de comparaison, ce qui rend la résolution des lignes incohérente. Correction : définissez la TVA par défaut pour chaque fournisseur et configurez-la par fournisseur lorsque les fournisseurs diffèrent réellement, afin qu'une facture entrante soit réconciliée avec le taux attendu.
  4. Une facture couvrant deux bons de commande. Un fournisseur qui facture deux commandes sur une seule facture brise la correspondance un pour un que beaucoup d'équipes supposent, et la facture se bloque. Correction : utilisez le workflow de réception sans commande pour ajouter les lignes supplémentaires, ou consolidez les bons de réception en une seule facture afin qu'un document fournisseur unique se comptabilise proprement. Le même principe sous-tend les bons de commande consolidés pour les groupes de restauration.
  5. Taux mixtes sur une seule livraison. Une livraison ou des frais de traitement répartis en composantes avec un traitement fiscal différent ne peuvent pas utiliser un taux global pour l'ensemble du document. Correction : décomposez la facture en ses lignes et définissez la taxe de chaque ligne, afin qu'une composante exonérée et une composante au taux standard se comptabilisent correctement côte à côte, plutôt que d'être moyennées dans un total incorrect.
  6. Une facture enregistrée mais jamais comptabilisée. Un bon de réception enregistré mais non comptabilisé n'atteint jamais le compte de résultat, de sorte qu'un comptable découvre plus tard que la facture manque dans les livres. C'est une étape du workflow, pas un défaut : comptabilisez le bon de réception, ou utilisez l'action de comptabilisation en masse pour en traiter plusieurs à la fois, et les transactions se synchronisent automatiquement avec votre système comptable connecté.

Effectuez un rapide auto-audit sur les six points : ouvrez une livraison récente qui n'a pas pu être comptabilisée et vérifiez, dans l'ordre, si l'article a un taux, si les plats chauds et emballages portent le taux standard, si le taux par défaut du fournisseur est défini et si le bon de réception a bien été comptabilisé. La correction la plus prioritaire est presque toujours la première – un article sans taux défini – car elle bloque totalement la réception plutôt que de simplement mal déclarer. Corrigez cela et la plupart des factures bloquées se débloquent.


Réservez une démo avec Supy – comptabilisez chaque facture fournisseur proprement

Ready to optimize your restaurant operations?

Blog

Our operational insights

No items found.

Your questions 
answered

Everything you need to know about Supy — from setup to integrations, pricing, and daily use. If it’s not covered here, just ask.

Pourquoi les factures fournisseurs échouent-elles à être comptabilisées dans un système d'inventaire de restaurant ?
+

Généralement à cause d'un problème de taux de taxe au niveau de l'article, et non de la facture elle-même. Lorsqu'un article n'a pas de taux de taxe, il revient à une valeur par défaut de compte générale qui peut ne pas correspondre aux marchandises, et l'incohérence génère une erreur de réception de sorte que la facture ne peut pas être rapprochée ou comptabilisée. Les autres causes fréquentes sont les aliments chauds ou les emballages laissés au taux alimentaire, un taux de taxe par défaut fournisseur qui n'a jamais été défini, et un bon de réception enregistré mais jamais comptabilisé. Vérifiez d'abord les taux des articles et l'étape de comptabilisation, et la plupart des factures bloquées se débloqueront.

Quel taux de taxe les aliments chauds et les emballages doivent-ils utiliser ?
+

Le taux standard en vigueur dans votre juridiction fiscale, et non le taux appliqué aux aliments environnants. Dans de nombreux régimes de TVA, la plupart des aliments sont soumis au taux zéro tandis que les aliments chauds, les emballages, les consommables non alimentaires et les boissons sont soumis au taux standard ; les laisser au taux alimentaire sous-estime la taxe et ne correspond pas à la facture fournisseur. Définissez pour chacun de ces types d'articles son propre taux correct au niveau de l'article, plutôt que de le laisser hériter du taux des aliments qui l'entourent. Le pourcentage exact est propre à la région, mais le principe de taxer chaque type d'article individuellement est universel.

Les taux de TVA peuvent-ils être définis différemment par fournisseur ?
+

Oui. Chaque fournisseur peut porter son propre taux de taxe par défaut, ce qui est utile quand les fournisseurs diffèrent réellement dans leur façon de facturer. Le fait de définir le défaut fournisseur signifie qu'une facture entrante – qu'elle soit saisie manuellement ou capturée par scan de facture – a un taux contre lequel se rapprocher, de sorte que les lignes se résolvent de façon cohérente. Configurez le défaut fournisseur une fois lors de la mise en place et maintenez-le aligné avec la façon dont ce fournisseur facture réellement. C'est distinct des taux au niveau de l'article : le taux de l'article décrit les marchandises, et le défaut fournisseur décrit ce qui est attendu sur les documents de ce fournisseur. Les deux doivent être corrects pour qu'une facture soit comptabilisée proprement.

Comment gérer une facture fournisseur qui couvre deux bons de commande ?
+

Ne forcez pas une correspondance en un-pour-un, c'est ce qui fait bloquer le système. Utilisez le Workflow de réception sans bon de commande pour ajouter les lignes supplémentaires au bon de réception, ou consolidez les bons de réception en une seule facture, afin qu'un document fournisseur couvrant deux commandes soit quand même comptabilisé. C'est un schéma normal pour les groupes multi-sites dont les fournisseurs regroupent les livraisons, et c'est le même principe derrière la consolidation des bons de commande entre les sites. Configurez-le comme un Workflow prévu plutôt que de traiter la facture combinée comme une erreur, et le rapprochement se complète sans écritures manuelles.

Qu'est-ce qui fait qu'une facture est enregistrée mais absente du compte de résultat comptable ?
+

Un bon de réception enregistré mais jamais comptabilisé. L'enregistrement consigne la réception, mais une étape de comptabilisation distincte pousse la facture vers votre système de comptabilité connecté ; une facture seulement enregistrée n'atteint jamais le compte de résultat. Les comptables découvrent souvent cela des semaines plus tard quand les chiffres ne concordent pas. C'est une étape de Workflow, pas une erreur : comptabilisez le bon de réception, ou utilisez l'action de comptabilisation groupée pour en traiter plusieurs à la fois, et les transactions se synchronisent automatiquement avec le grand livre. Intégrer l'étape de comptabilisation dans la routine quotidienne prévient la lacune.

Comment les taux de TVA mixtes sur une seule livraison doivent-ils être gérés ?
+

En décomposant le document en ses postes et en définissant la taxe de chaque ligne, jamais en appliquant un taux global unique à l'ensemble de la livraison. Une livraison ou des frais de manutention peuvent contenir des composants avec un traitement fiscal différent, où une partie est exonérée et une autre est soumise au taux standard ; les regrouper en un seul taux produit un total erroné qui ne se rapprochera pas. Définissez la taxe au niveau du poste afin que chaque composant soit comptabilisé correctement aux côtés des autres. Cela maintient la facture exacte et permet de la rapprocher de ce que le fournisseur a réellement facturé, plutôt qu'un chiffre composite qui ne correspond à rien.

Le fait de définir des taux de taxe au niveau de l'article signifie-t-il que le système dépose votre déclaration de TVA ?
+

Non. Configurer correctement les taux de taxe des articles et des fournisseurs garantit que les factures sont comptabilisées et que les rapports sont exacts, mais cela ne dépose pas et ne calcule pas votre déclaration de TVA, et ce n'est pas un conseil fiscal. L'objectif est opérationnel : les bons taux permettent aux factures fournisseur de se rapprocher et d'atteindre proprement votre système de comptabilité, de sorte que les chiffres sur lesquels travaille votre comptable sont déjà corrects. Votre opérateur ou comptable reste responsable de la conformité et de la déclaration réelle. Considérez une configuration correcte des taux comme l'entrée qui rend la déclaration simple, et non comme un substitut au travail de conformité lui-même.

Êtes-vous prêt à transformer vos opérations ?

Comme plus de 3 500 restaurateurs utilisez Supy pour réduire vos coûts, rationaliser les opérations et prendre des décisions plus intelligentes.