Coût matière réel vs théorique : trouver l'ingrédient responsable de l'écart
Ce que l'écart entre coût matière théorique et réel vous révèle
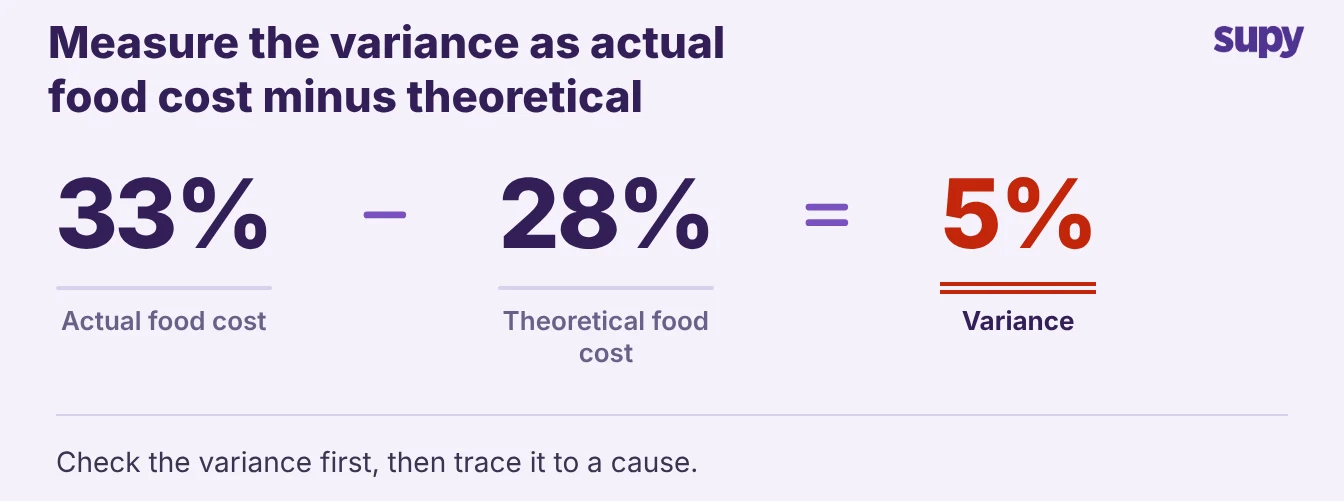
L'écart entre coût matière réel et théorique (food cost variance) correspond à la différence entre ce que vos recettes prévoient comme coût d'un plat et ce que vous avez réellement dépensé pour le préparer. Quelques points de différence sont normaux ; un groupe à 33 % face à un théorique de 28 % a 5 points à expliquer. Lorsque l'écart est plus important, la cause est généralement un changement de prix fournisseur, une substitution d'ingrédient ou un problème de rendement ou de gaspillage. Cet article montre comment remonter un écart actuel jusqu'à l'ingrédient ou à l'événement qui l'a provoqué, et quel point de vente en est responsable.
La plupart des équipes constatent l'écart et s'arrêtent au chiffre global. Un contrôleur des coûts reconstruit la somme réel-versus-théorique dans un tableur à chaque période, confirme que le groupe tourne à 33 % face à un coût théorique de 28 %, et ne peut toujours pas dire ce qui a causé les 5 points. Connaître le chiffre sans en connaître la cause ne vous donne rien sur quoi agir.
- Une question, pas un verdict. Traitez donc l'écart comme une question, pas un verdict. Le chiffre est une moyenne de chaque plat, chaque point de vente et chaque semaine empilés ensemble, et la cause y est cachée. Le travail consiste à décomposer l'écart jusqu'à ce qu'il pointe vers un ingrédient ou un événement que vous pouvez corriger.
- Vue en temps réel. Les tableaux de bord Supy affichent le ratio coût matière en direct et l'écart théorique-versus-réel par groupe, point de vente et catégorie de menu. Vous partez d'une vue détaillée réelle, pas d'un chiffre global dans un tableur. Vous pouvez voir la même répartition dans les Analyses Supy pour la restauration.
Divisez un chiffre global multi-sites avant de l'analyser
L'écart d'un groupe est une moyenne, et une moyenne masque le point de vente qui en est responsable.
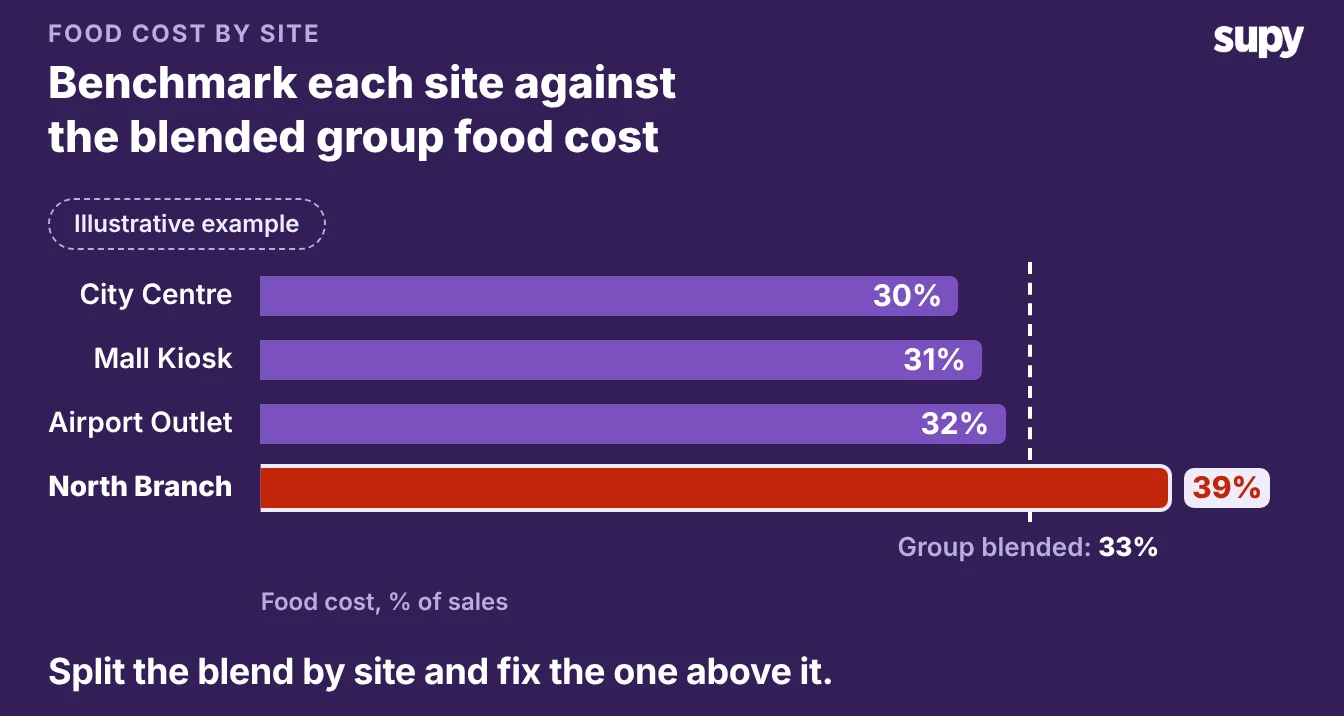
- Diviser par point de vente. Avant de toucher à une seule recette, divisez l'écart par point de vente.
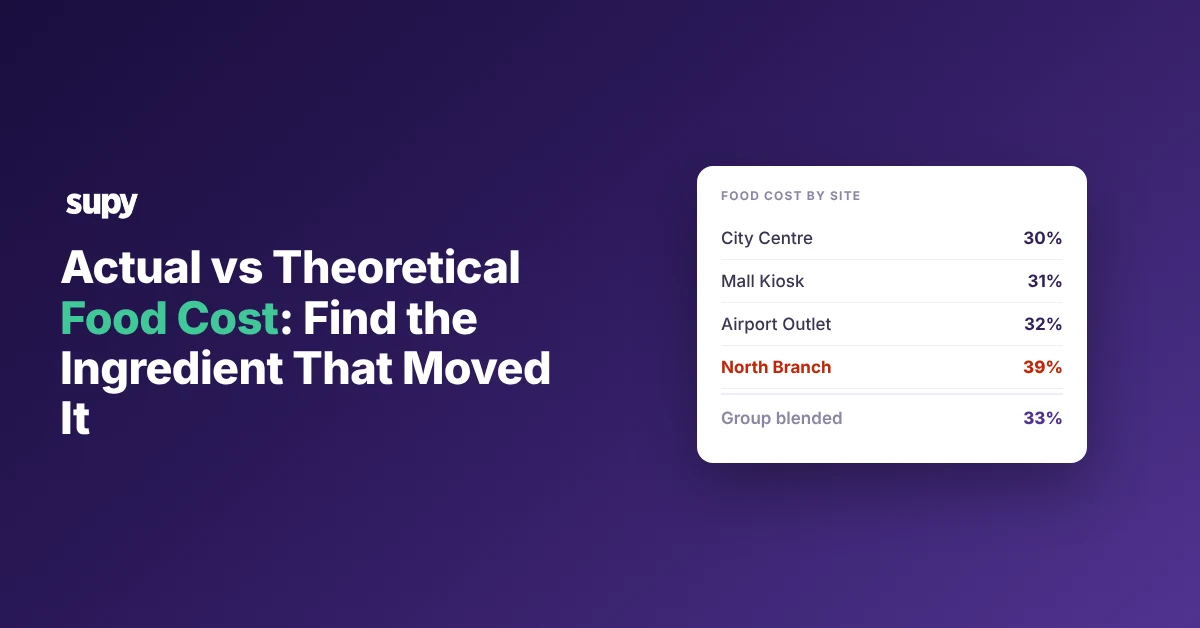
- Trouver le cas atypique. Supposons que le groupe affiche un coût matière de 33 % face à un théorique de 28 %, un écart de 5 points. Décomposez par point de vente et trois établissements se situent entre 30 et 32 % tandis qu'un affiche 39 %. Le chiffre global vous disait de tout corriger ; la décomposition vous dit de corriger l'unique point de vente à 39 %.
C'est la première bifurcation de l'arbre, et elle vous évite de retravailler des recettes qui n'ont jamais été le problème :
- Un point de vente est nettement moins bon que les autres. La cause est locale : les Tarifs fournisseurs de ce point de vente, ses substitutions ou ses inventaires. Travaillez les branches ci-dessous uniquement contre ce point de vente.
- Chaque point de vente dépasse le théorique d'à peu près le même montant. La cause est partagée : une recette commune à tout le groupe, un fournisseur qui livre partout, ou une méthode de calcul des coûts incorrecte partout.
Supy vous permet de visualiser le coût des recettes par point de vente selon deux modes, le Coût moyen dans le temps ou le prix d'achat le plus récent, afin de voir comment les Tarifs fournisseurs propres à chaque établissement influencent son coût matière.
Le point de vente qui semble le pire en prix récent mais normal en coût moyen a subi une hausse de prix récente, ce qui vous pointe directement vers la prochaine branche.
Branche un : un prix fournisseur a bougé sous la recette
Commencez ici, car c'est la cause la plus fréquente et la plus facile à confirmer. Un fournisseur augmente un prix.
- Les coûts se déplacent. Chaque recette utilisant cet ingrédient coûte plus cher dès la livraison suivante, tandis que votre coût théorique affiche encore l'ancien prix jusqu'à ce que quelqu'un le mette à jour. Les plats n'ont pas changé. Leur coût de fabrication, si.
- Chercher les regroupements. Le signe révélateur est que l'écart se concentre sur des plats partageant un ingrédient. Si un carton d'huile de friture est passé de 28 $ à 34 $, une hausse de 21 %, vos articles frits coûtent davantage pendant que tout le reste reste stable. Vous cherchez ce schéma, pas une hausse uniforme sur toute la carte.
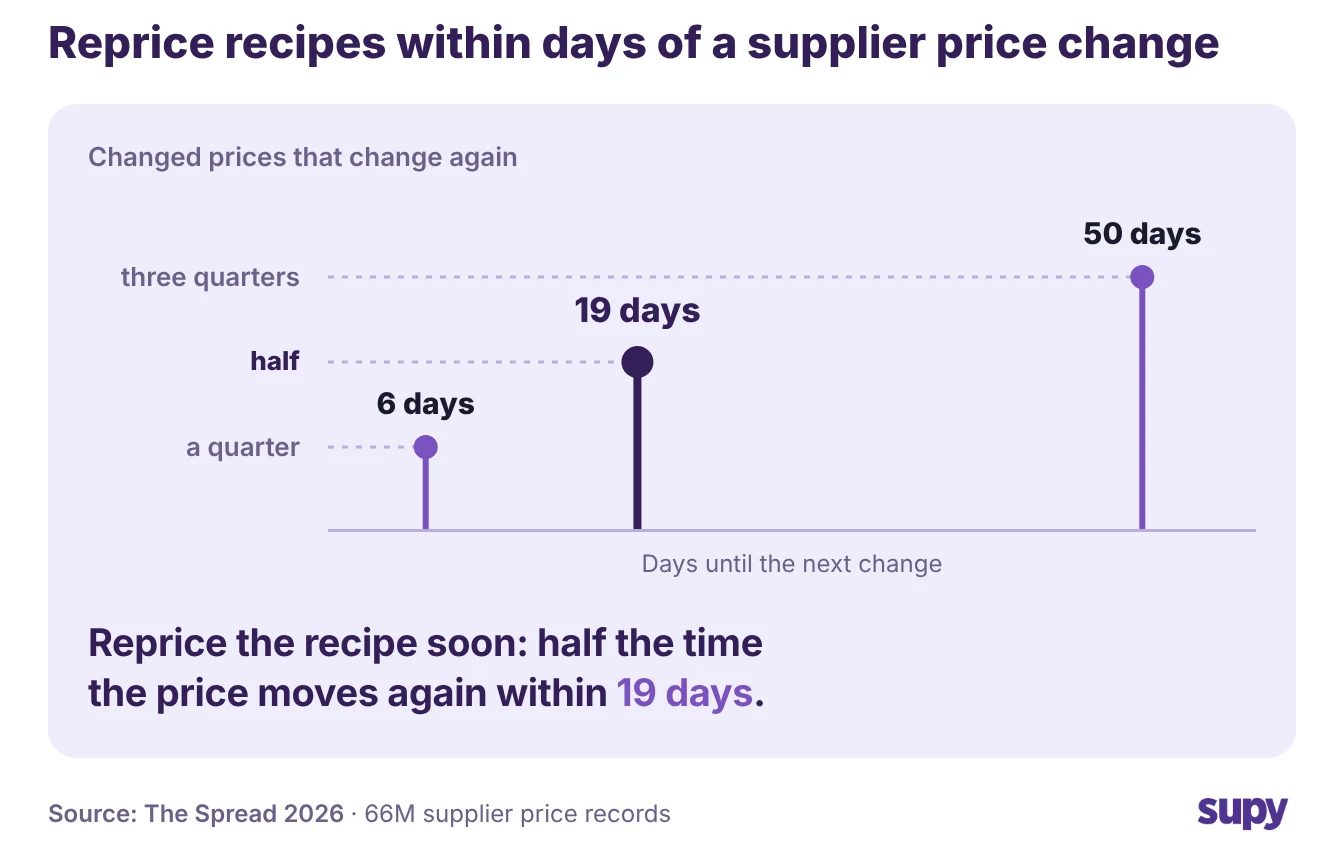
- Les prix changent à nouveau. Un prix qui a bougé reste rarement stable. Dans The Spread, l'analyse de Supy des véritables changements de prix catalogue fournisseurs, un fournisseur modifie le même prix à nouveau dans les 19 jours dans la moitié des cas, de sorte qu'une fiche de coût mise à jour le mois dernier est déjà obsolète.
Ce sont des prix catalogue et non le prix convenu qu'un point de vente paie, mais la leçon vaut dans les deux cas : recalculez rapidement après un changement.
Supy vous l'attribue automatiquement. Chaque recette dispose d'une vue Ajustements de coûts, une chronologie des changements de coût au niveau de l'ingrédient, de sorte que lorsqu'un plat dérive, vous percez pour savoir quel ingrédient a bougé et quand.
- Trouver la facture. Cliquez sur la ligne de l'ingrédient et Supy vous amène au mouvement de stock qui a modifié son coût, c'est-à-dire la livraison ou le changement de prix qui a provoqué l'écart. Cela ferme la boucle d'un pourcentage dérivant jusqu'à la facture exacte derrière lui.
- Recalculer la recette. La solution est de mettre le coût théorique à jour pour qu'il cesse de vous induire en erreur, puis de décider si vous agissez sur le plat. Recalculez la recette par rapport au nouveau coût, et si la marge ne fonctionne plus, révisez le plat, ajustez les Tarifs ou retournez voir le fournisseur.
Maintenir les coûts des recettes en phase avec les changements de prix fournisseurs est la différence entre un écart que vous pouvez expliquer et un écart qui réapparaît chaque mois.
Branche deux : quelqu'un a substitué un ingrédient en plein service
Si l'écart se concentre sur un plat et qu'aucun prix fournisseur n'a bougé, une substitution en est probablement la cause. Les ruptures d'approvisionnement forcent les substitutions.
- Comment les substitutions se produisent. La cuisine manque de graisse végétale et fait frire dans de l'huile, ou échange une coupe de poulet contre une autre. Le plat continue à se vendre au même prix, mais coûte désormais plus cher à préparer. Personne n'a enregistré le changement contre la recette, donc le coût théorique ne l'a jamais vu.
- L'impact sur la marge. Une substitution coûtant 15 % de plus par unité déplace le coût matière de chaque plat qu'elle touche. Le prix menu étant maintenu, ce coût supplémentaire vient directement amputer votre marge. L'écart ressemble à un mystère parce que la recette au dossier n'est pas celle que la cuisine a cuisinée.
Confirmez-le en demandant au chef ce qui a manqué cette période, puis vérifiez-le par rapport à la chronologie des coûts. La solution est d'enregistrer la substitution correctement.
- Remplacer partout. L'outil Remplacer un article de Supy remplace un ingrédient dans chaque recette qui l'utilise, et peut antidater le changement jusqu'à deux mois.
- Pourquoi l'antidatage est important. L'historique des coûts reflète alors quand la substitution s'est réellement produite, pas le jour où vous avez eu l'occasion de l'enregistrer. L'antidatage est important ici : sans lui, vous ne pouvez pas expliquer l'écart pour les semaines où la cuisine cuisinait déjà le substitut.
- Permanent ou ponctuel. Ensuite, prenez la décision que la substitution impose. Si le substitut est permanent, c'est désormais la recette, donc calculez et tarifiez-la en conséquence. Si c'était ponctuel, signalez le plat afin que le prochain inventaire ne lise pas l'écart comme un nouveau problème.

Branche trois : l'écart provient du rendement ou du gaspillage, pas du prix
Si aucun prix n'a bougé et qu'aucun ingrédient n'a été substitué, l'écart se trouve dans la quantité de chaque ingrédient qui atteint réellement l'assiette. C'est la branche que les équipes sautent, car elle n'apparaît pas sur une facture. Le prix par unité est correct ; la quantité supposée par la recette ne l'est pas.
Deux facteurs l'expliquent :
- Le rendement est inférieur à ce que la recette prévoit. Une recette suppose une perte à l'épluchage de 10 % sur un légume, mais la cuisine en perd réellement 18 %. Ces 8 points supplémentaires signifient que chaque portion utilise plus de matière première que ce qu'indique la fiche de coût. La recette calcule sur un rendement de 90 % tandis que la cuisine obtient 82 %, et vous payez la différence à chaque portion.
- Le gaspillage survient avant d'atteindre un plat. Les aliments qui s'abîment, la surproduction et le sur-portionnement augmentent tous l'utilisation réelle au-delà du théorique sans changer un seul prix.
Prenez un plat à 5,00 $ dont les ingrédients devraient coûter 1,00 $ par portion au rendement de la recette :
| Par portion | Au rendement de la recette | Au rendement réel |
|---|---|---|
| Perte à l'épluchage | 10 % | 18 % |
| Coût par portion | 1,00 $ | 1,10 $ |
| Coût matière | 20 % | 22 % |
Le coût par portion monte à 1,10 $ au rendement réel, de sorte que le plat affiche un coût matière de 22 % au lieu de 20 % pendant que le prix menu reste inchangé.
Confirmez la branche par rapport à votre rapport d'écart. Le rapport Coût par point de vente de Supy décompose l'écart en stock d'ouverture, achats, transferts, gaspillage et stock de clôture. Vous pouvez voir si le coût supplémentaire est dû à la consommation ou aux pertes avant d'imputer la recette.
- La consommation est élevée. Si les achats correspondent mais que la consommation est élevée, le rendement de la recette est incorrect.
- La ligne gaspillage a bougé. Si le gaspillage est la ligne qui a bougé, le problème est opérationnel, pas dans la fiche de coût.
La solution dépend de laquelle des deux s'applique. Mesurez le rendement réel et mettez à jour la recette pour que le théorique reflète ce qu'obtient la cuisine, ou resserrez la préparation et le stockage pour que la consommation réelle revienne à ce que la recette suppose déjà. L'un est une correction de calcul des coûts, l'autre une correction opérationnelle, et le rapport vous indique laquelle.
Un écart de coût matière n'est utile que lorsqu'il pointe vers une cause unique sur laquelle vous pouvez agir. Clôturez donc chaque période en faisant passer l'écart à travers l'arbre dans l'ordre, et arrêtez-vous à la première branche qui correspond :
- Divisez d'abord le chiffre global par point de vente. Si un point de vente est nettement moins bon, tout ce qui suit s'applique à lui seul.
- Un prix fournisseur a-t-il bougé ? Trouvez les plats qui partagent l'ingrédient, mettez le coût théorique à jour, puis décidez si vous recalculez ou retravaillez le plat.
- Un ingrédient a-t-il été substitué ? Enregistrez la substitution dans la recette, antidatez-la à quand elle a réellement commencé, et calculez le plat tel qu'il est maintenant cuisiné.
- Est-ce le rendement ou le gaspillage ? Lisez le rapport d'écart : corrigez le rendement de la recette si la consommation est incorrecte, resserrez l'opérationnel si le gaspillage est la ligne qui a bougé.
Un opérateur mono-site avec un coût matière de 35 % sur 30 000 $ de chiffre d'affaires hebdomadaire n'a pas besoin d'une meilleure moyenne. Il doit savoir que l'écart provenait de la friteuse d'un point de vente, d'un ingrédient substitué ou d'un rendement de recette.
Réduisez-le à cette seule ligne cette période et corrigez-le. L'écart que vous portez à la période suivante est alors celui que vous avez choisi de conserver.