Coût Rendu en Restauration : Quand la Facture de Fret Arrive en Retard
Ce que couvre le coût rendu — et où les systèmes de restauration le perdent
Le coût rendu est le coût total pour amener un article jusqu'à votre établissement : le prix fournisseur augmenté du fret, des droits de douane, du dédouanement et de la manutention. Pour un groupe qui s'approvisionne localement, le prix fournisseur représente presque tout. Pour celui qui importe une part significative de ses produits, ces surcoûts sont bien réels, et la plupart des systèmes de stocks n'enregistrent que le prix fournisseur.
L'écart est structurel, pas négligent. Vous réceptionnez des marchandises sur un bon de commande au prix de la facture fournisseur, car c'est le seul chiffre disponible. Le fret et les droits arrivent plus tard, sur des factures séparées du transitaire et de l'agent en douane, et rien ne les relie aux articles auxquels ils appartiennent. Le coût qui atteint les stocks est donc le prix hors fret, et il le reste.
| Composante du coût | Ce qu'elle couvre | Où elle se perd habituellement |
|---|---|---|
| Prix fournisseur | Le prix convenu par unité sur le bon de commande | Enregistré correctement à la réception |
| Fret | Transport maritime ou aérien jusqu'à destination | Facturé séparément par le transitaire, des semaines plus tard |
| Droits de douane | Tarif douanier sur les marchandises | Figurant sur la facture de l'agent en douane, pas du fournisseur |
| Dédouanement et manutention | Frais de courtage, de port et de manutention | Répartis sur plusieurs petites factures |
Selon le mode d'expédition et les droits applicables, le fret et le dédouanement peuvent représenter un dixième ou plus du coût d'un article importé. Les omettre et l'article est mal valorisé dès le jour de son arrivée.
Pourquoi la facture de fret arrive toujours après les marchandises
Le décalage est le piège. Les marchandises passent la douane et arrivent ; vous les réceptionnez en stocks au prix fournisseur car c'est la seule valeur connue ; le stock est émis, vendu et parfois inventorié. C'est seulement ensuite, souvent des semaines plus tard, que les factures de fret et de droits arrivent. À ce stade, le coût hors fret est déjà intégré aux émissions, aux recettes, à un rapport d'écart et, souvent, à une période comptable clôturée.
Pour un groupe fortement importateur, ce n'est pas un cas limite, c'est chaque livraison. Les opérateurs qui s'approvisionnent directement auprès de fournisseurs étrangers décrivent les achats transfrontaliers comme une charge permanente : des centaines de références, des frictions douanières, et des frais de dédouanement qui arrivent en morceaux longtemps après la livraison. Un groupe à fort volume d'importation a reçu des factures de fret si tardives que les stocks avaient déjà été migrés vers un nouveau système avant que le coût réel soit connu.
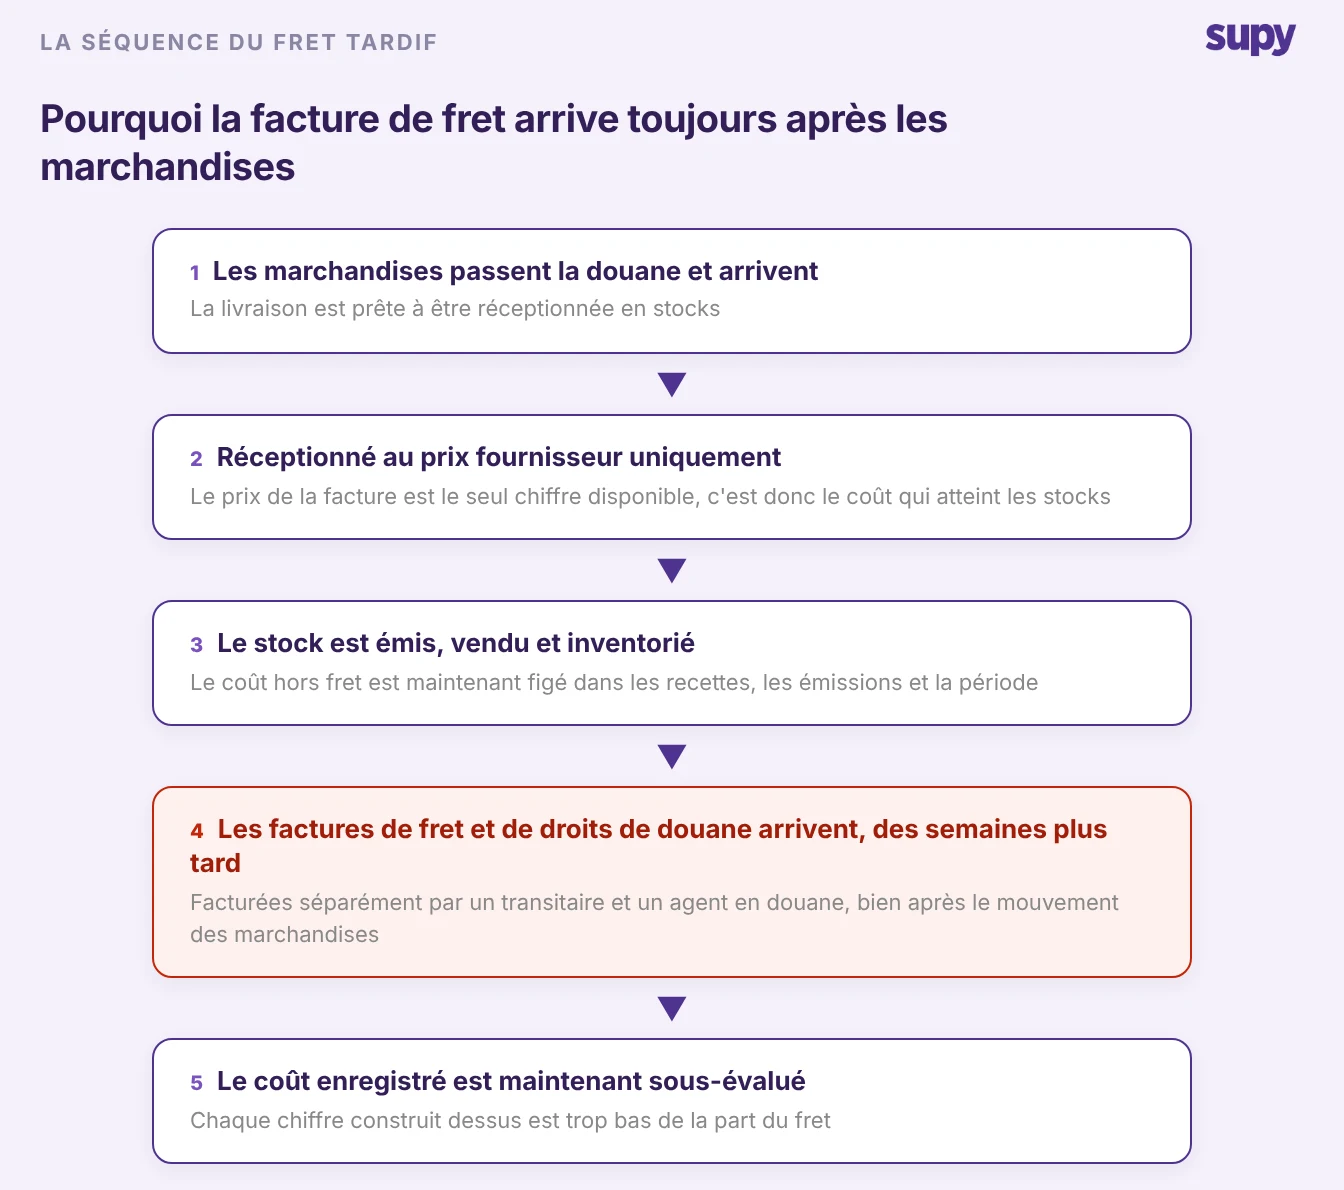
Le résultat : un coût enregistré que tous les acteurs en aval acceptent comme vrai et qui est silencieusement trop bas. Tout commence à l'étape de réception des marchandises, là où le coût article est établi pour la première fois.
Comment un coût de fret manquant fausse chaque rapport d'écart
Lorsque le coût article exclut le fret, ce n'est pas seulement ce chiffre qui est faux. Chaque valeur qui en découle hérite de l'erreur : coût théorique, ratio coût matière, marge brute et rapport d'écart sont tous sous-estimés du montant du fret, et le déficit ressemble à un problème de stocks ou d'utilisation qui n'en est pas un.
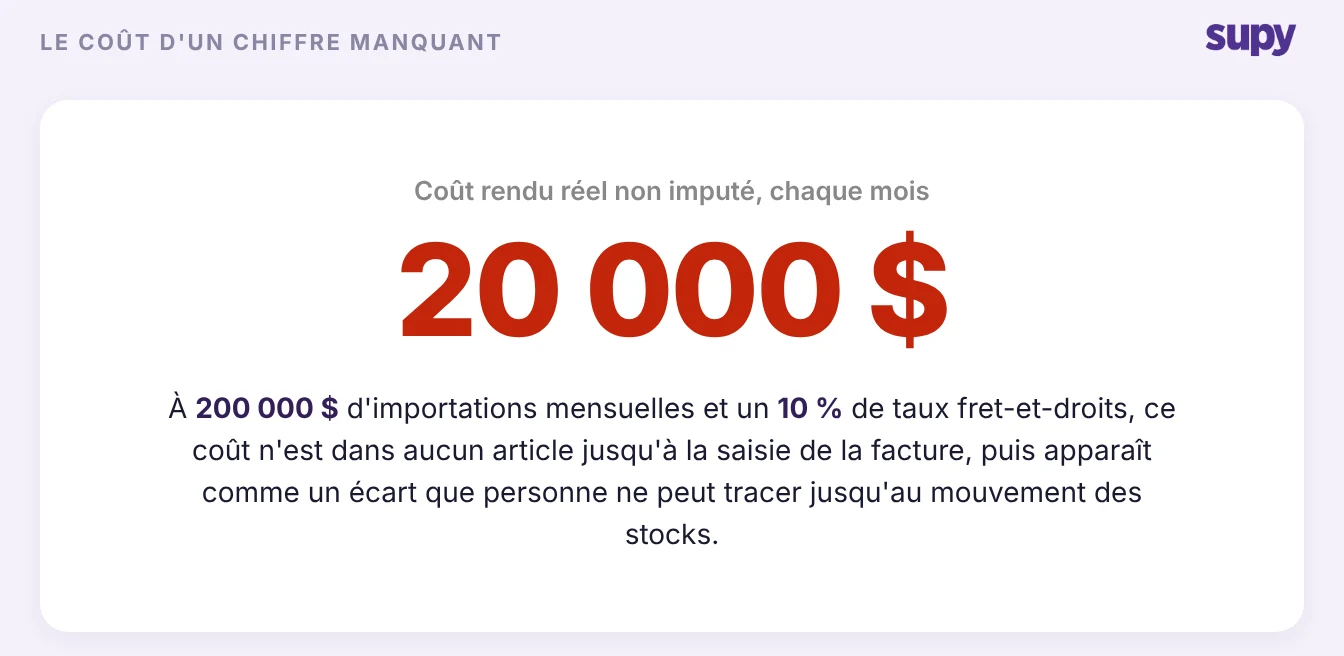
Mettons des chiffres dessus. Un groupe importe 200 000 $ de marchandises par mois et le fret, les droits et le dédouanement ajoutent 10 %. C'est 20 000 $ de coût réel chaque mois qui ne figurent dans aucun article jusqu'à la saisie des factures. Finance ouvre un rapport d'écart et voit un écart qui n'a rien à voir avec ce qui a réellement transité par la cuisine.
C'est le même mode de défaillance que rencontrent les opérateurs quand le coût d'un article est saisi une fois et jamais corrigé : un seul coût unitaire erroné a faussé un rapport d'écart d'un montant à six chiffres, sans aucun vol, gaspillage ni mauvais comptage derrière. Une facture de fret tardive, c'est ce même échec sur un calendrier. Et cela place Finance dans une position impossible, car on ne peut pas demander à une équipe d'ignorer un écart que les chiffres eux-mêmes ont créé. Envie de voir comment l'écart affecte votre ratio coût matière ? Notre calculatrice de food cost gratuite le rend visible en une minute.
Imputer le coût rendu une fois la facture reçue
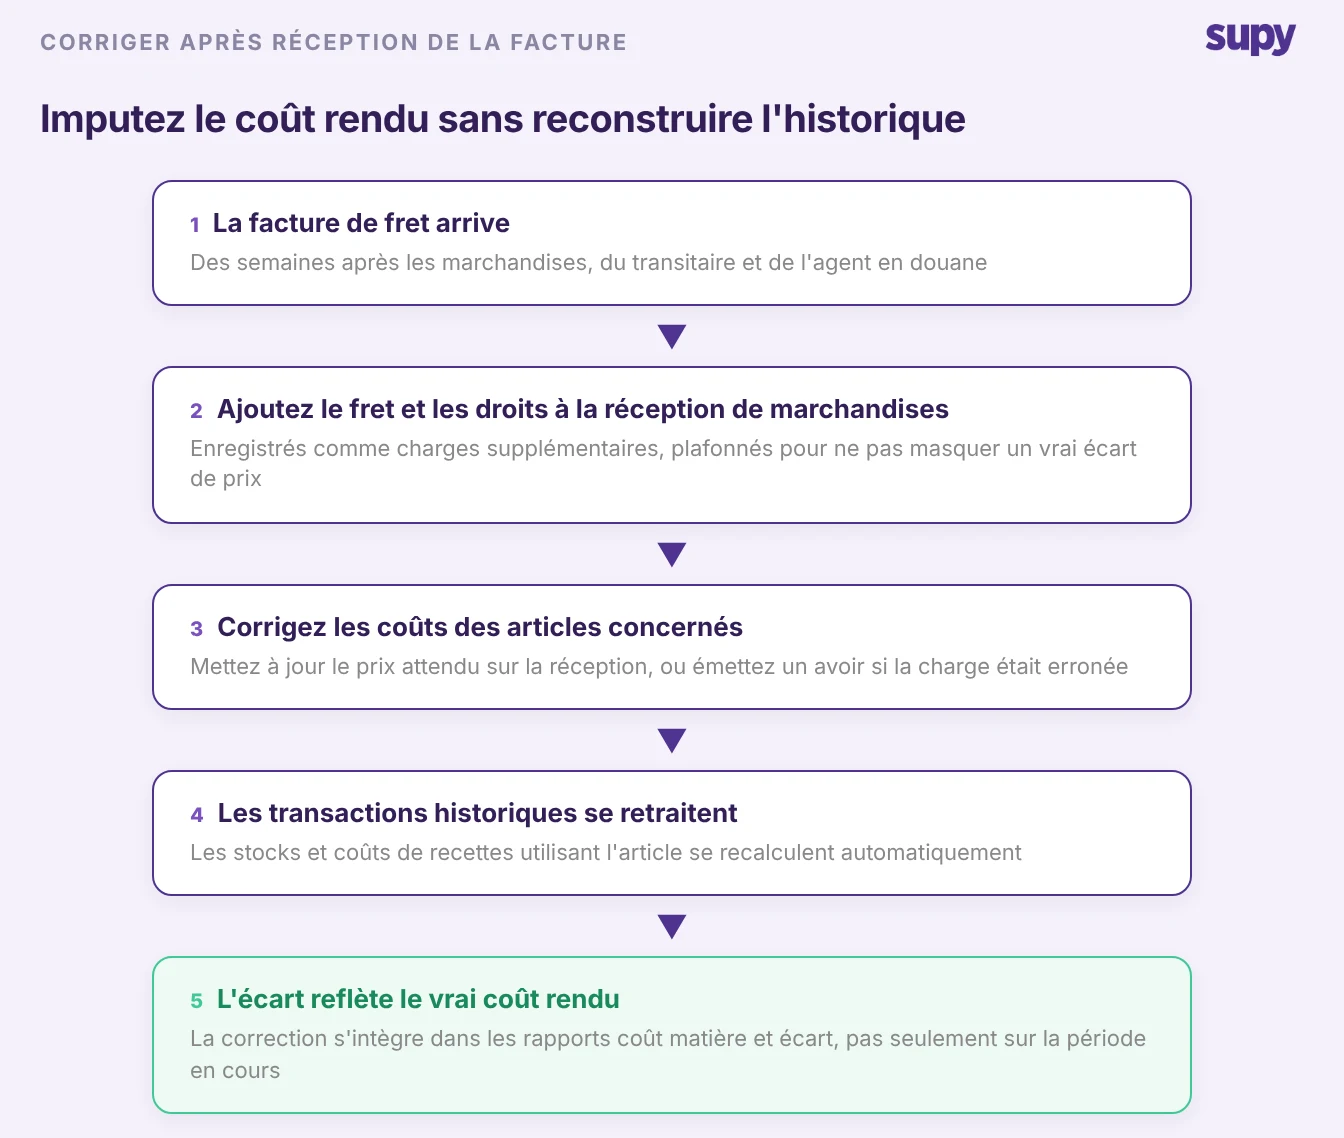
Pas besoin de reconstruire l'historique. À l'arrivée de la facture de fret, enregistrez-la en charges supplémentaires sur la réception de marchandises correspondante, corrigez les coûts articles concernés, et laissez le système reporter la correction sur toutes les transactions qui ont déjà utilisé ces articles.
Dans Supy, ce flux est déterministe :
- Ajoutez le fret et les droits à la réception de marchandises comme charges supplémentaires, avec un plafond pour qu'elles ne masquent pas silencieusement un vrai écart de prix.
- Corrigez le coût d'un article lors de la réception ou depuis la page Articles reçus, en mettant à jour le prix attendu ou en émettant un avoir si la charge était erronée.
- Quand un coût article change, Supy retraite automatiquement les transactions de stocks historiques et les coûts de recettes qui l'ont utilisé, de sorte que la correction s'intègre dans les rapports coût matière et écart au lieu de rester bloquée sur la période en cours.
Précision honnête : un système peut faire en sorte qu'un coût corrigé s'applique et se propage, mais il ne décidera pas pour vous comment répartir une seule facture de fret sur tous les articles d'une expédition. Cette imputation, par valeur, par poids ou par volume, est une règle que vous fixez une fois et appliquez à chaque fois. Le rôle du logiciel est de rendre le coût corrigible et de propager cette correction partout où l'ancien coût est allé — c'est précisément ce que les tableurs manuels ne peuvent pas faire. C'est la différence entre un système de stocks traitant le coût comme corrigeable et un système qui le fige à la réception.
Choisir comment les articles importés portent leur coût
Corriger après coup est la mesure de rattrapage. La solution durable est de décider, article par article, comment son coût doit se comporter, pour que la prochaine facture tardive ait un endroit où atterrir. Supy offre à chaque article l'une des deux méthodes d'évaluation : le coût sur bon de commande, qui valorise l'article à partir des bons de commande réels, et le coût fixe, un coût par unité stable que vous définissez manuellement.
| Situation | Méthode d'évaluation | Pourquoi |
|---|---|---|
| Le fret varie d'une livraison à l'autre | Coût sur bon de commande | Chaque réception corrigée ajuste le coût article au taux réel |
| Le taux rendu est stable et prévisible | Coût fixe | Intégrez le taux fret et droits connu dans un coût fixe |
| Essentiellement local, importations occasionnelles | Coût sur bon de commande | Corrigez les quelques réceptions importées ; les articles locaux restent précis d'eux-mêmes |
Le coût sur bon de commande alimente une moyenne pondérée mobile sur 365 jours, de sorte qu'une expédition à fret élevé influe légèrement sur le coût article plutôt que de le faire piquer. Ce lissage est utile, mais connaissez l'envers de la médaille : une grosse correction de fret tardive se dilue progressivement plutôt que d'atterrir sur une seule période — lisez la tendance, pas seulement le chiffre de cette semaine.
Le fret est-il absent de vos coûts ? Un auto-diagnostic rapide
Vous pouvez déterminer en dix minutes environ si cela se produit dans votre établissement. Prenez vos catégories les plus importatrices et vérifiez trois points :
- Le coût d'un article récemment importé correspond-il uniquement à la facture fournisseur, sans fret ni droits ajoutés ? Si oui, le fret est absent.
- Avez-vous des factures de fret ou de dédouanement du trimestre dernier imputées en frais généraux plutôt qu'allouées aux articles ? Chacune représente un coût rendu qui n'a jamais atteint les stocks.
- Un rapport d'écart affiche-t-il des variations sur des articles importés que personne ne peut relier à un vrai mouvement de stocks ? C'est l'écart de fret qui remonte à la surface comme un écart fantôme.
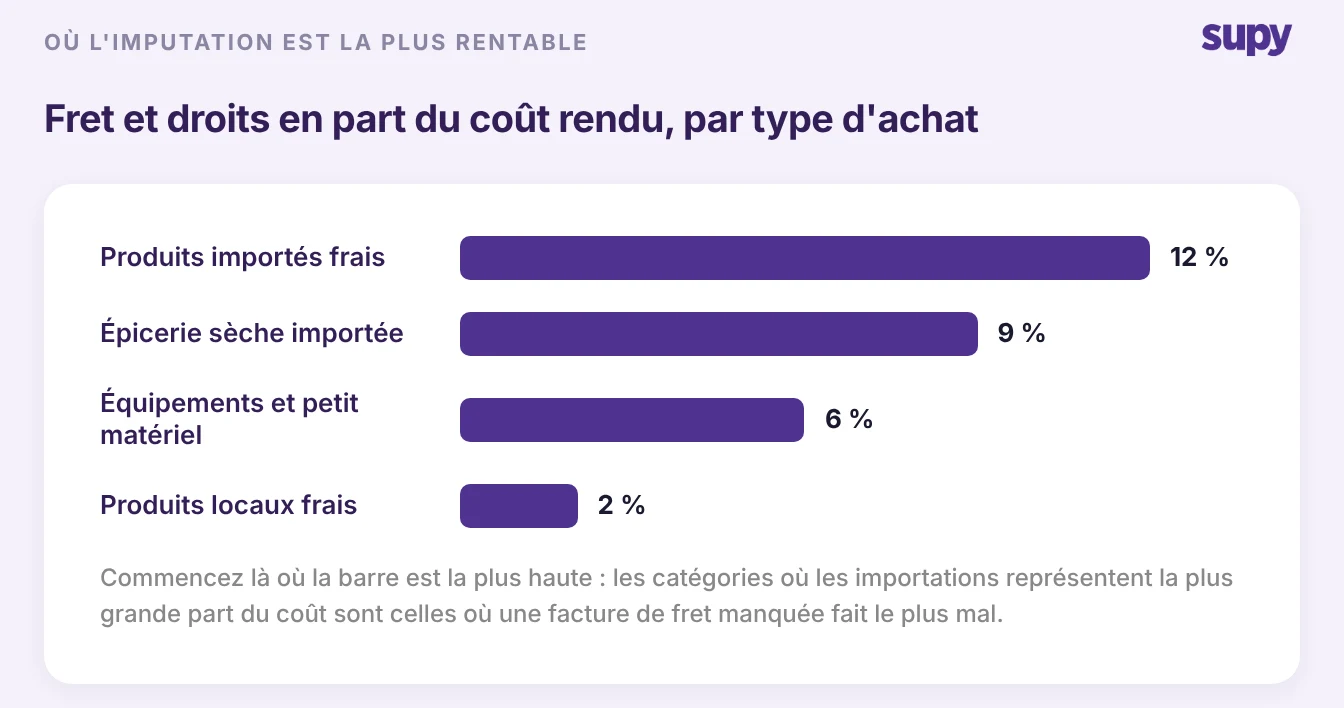
Commencez là où les importations représentent la plus grande part du coût, car c'est là que la correction en vaut le plus la peine. Corrigez d'abord la méthode d'évaluation de ces articles, allouez les factures de fret déjà bloquées en frais généraux, et le rapport d'écart recommencera à dire la vérité.