Einstandskosten im Restaurant: Wenn die Rechnung für Frachtkosten zu spät eintrifft
Was Einstandskosten umfassen und wo Restaurantsysteme sie verlieren
Einstandskosten sind die vollständigen Kosten, um einen Artikel ins Regal zu bringen: der Lieferantenpreis zuzüglich Fracht, Einfuhrzölle, Zollabfertigung und Handhabung. Für eine Gruppe, die lokal einkauft, ist der Lieferantenpreis fast die ganze Geschichte. Für eine Gruppe, die einen wesentlichen Teil ihrer Waren importiert, sind diese Zusatzkosten echtes Geld, und die meisten Warenwirtschaftssysteme erfassen nur den Lieferantenpreis.
Die Lücke ist strukturell, nicht fahrlässig. Sie vereinnahmen Waren gegen eine Bestellung zum Preis auf der Rechnung des Lieferanten, weil das die Zahl ist, die Ihnen vorliegt. Fracht und Zölle kommen später, auf separaten Rechnungen eines Spediteurs und eines Zollagenten, und nichts verknüpft sie mit den Artikeln, zu denen sie gehören. So gelangt der Preis vor Frachtanteil in den Warenbestand – und bleibt dort.
| Kostenkomponente | Was sie umfasst | Wo sie üblicherweise verloren geht |
|---|---|---|
| Lieferantenpreis | Der vereinbarte Preis pro Einheit auf der Bestellung | Korrekt beim Wareneingang erfasst |
| Fracht | See- oder Lufttransport bis zu Ihrer Tür | Separat vom Spediteur in Rechnung gestellt, Wochen später |
| Einfuhrzoll | Zolltarif auf die Waren | Steht auf der Rechnung des Zollagenten, nicht auf der des Lieferanten |
| Abfertigung und Handhabung | Makler-, Hafen- und Abfertigungsgebühren | Auf mehrere kleine Rechnungen verteilt |
Je nach Versandart und geltendem Zolltarif können Fracht und Abfertigung ein Zehntel oder mehr der Kosten eines importierten Artikels ausmachen. Werden sie ausgelassen, ist der Artikel von dem Tag an falsch bepreist, an dem er eintrifft.
Warum die Frachtrechnung immer nach der Ware eintrifft
Das Timing ist die Falle. Waren passieren die Zollabfertigung und treffen ein; Sie vereinnahmen sie in den Bestand zum Lieferantenpreis, weil das die einzige Zahl ist, die Sie haben; der Bestand wird ausgegeben, verkauft und vielleicht gezählt. Erst dann, oft Wochen später, treffen die Fracht- und Zollrechnungen ein. Zu diesem Zeitpunkt sind die Kosten vor Frachtanteil bereits in Ausgaben, Rezepte, einen Abweichungsbericht und häufig eine abgeschlossene Abrechnungsperiode eingeflossen.
Für eine importintensive Gruppe ist das kein Ausnahmefall, sondern jede Lieferung. Betreiber, die direkt von Überseelieferanten kaufen, beschreiben grenzüberschreitende Beschaffung als dauerhafte Belastung: Hunderte von Lagerartikeln, Zollreibungen und Abfertigungskosten, die in Teilen lange nach der Lieferung eintreffen. Eine Gruppe mit hohem Importvolumen erhielt Frachtechnungen so weit hinter der Ware, dass der Bestand bereits in ein neues System migriert worden war, bevor die tatsächlichen Kosten bekannt waren.
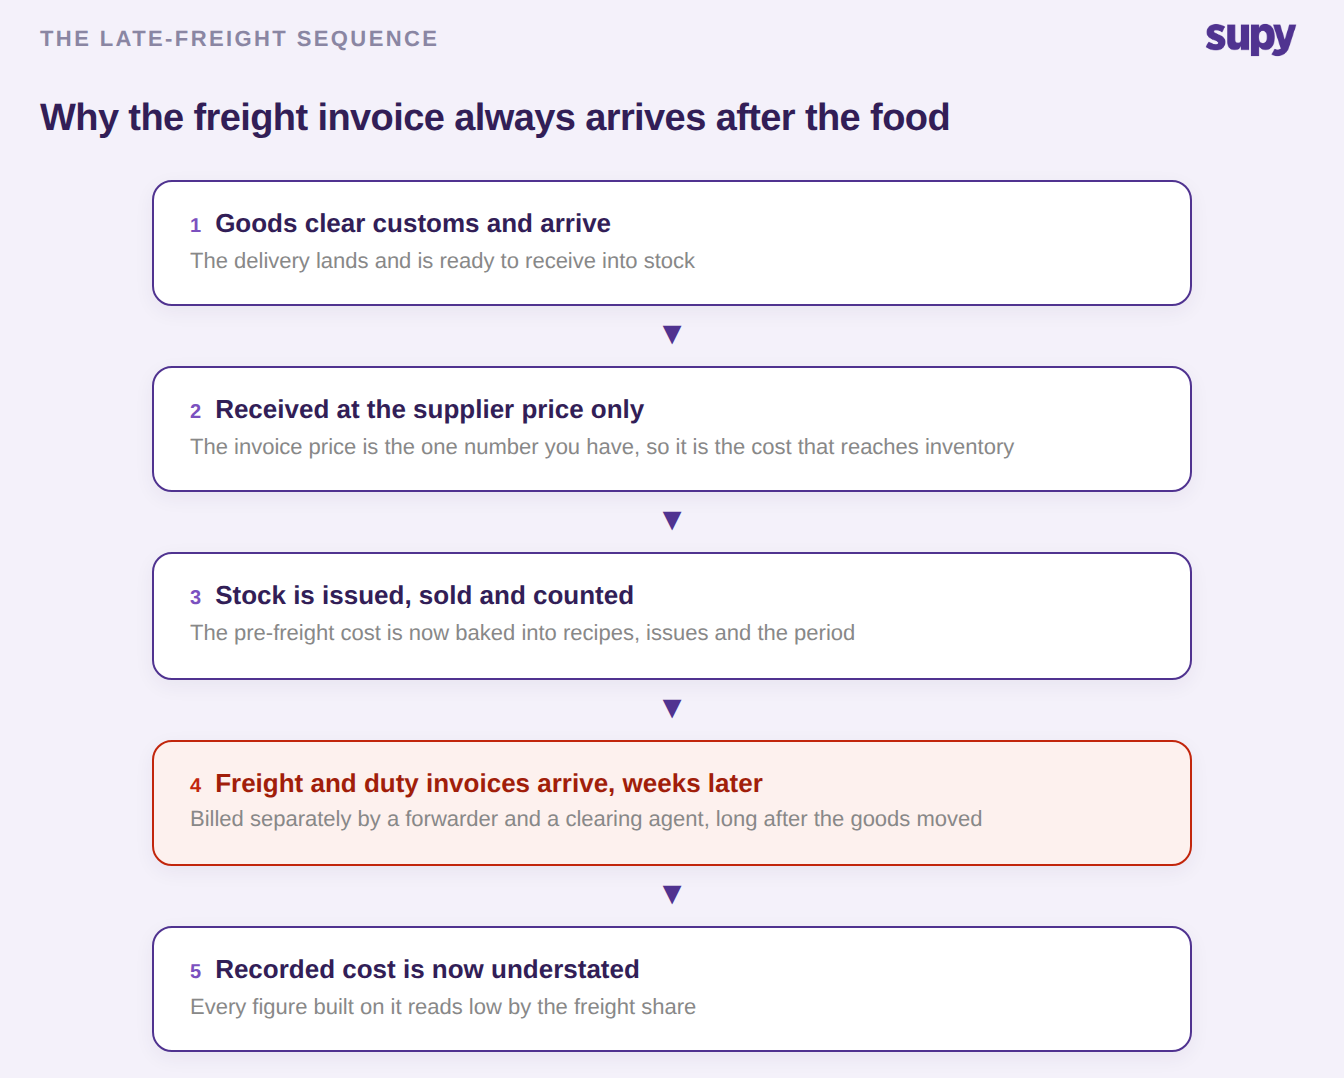
Das Ergebnis ist ein erfasster Kostenwert, dem alle nachgelagerten Stellen vertrauen und der stillschweigend zu niedrig ist. Korrekte Kosten beginnen beim Wareneingangsschritt, wo der Artikelkostenwert erstmals festgelegt wird.
Wie ein fehlender Frachtkosten-Anteil jeden Abweichungsbericht verfälscht
Wenn der Artikelkostenwert die Fracht nicht einschließt, ist nicht nur diese eine Zahl falsch. Jede daraus abgeleitete Kennzahl erbt den Fehler: theoretischer Wareneinsatz, Wareneinsatzquote, Bruttomarge und Abweichungsbericht lesen alle um den Frachtanteil zu niedrig, und der Fehlbetrag sieht aus wie ein Bestands- oder Verwendungsproblem, das es nicht ist.
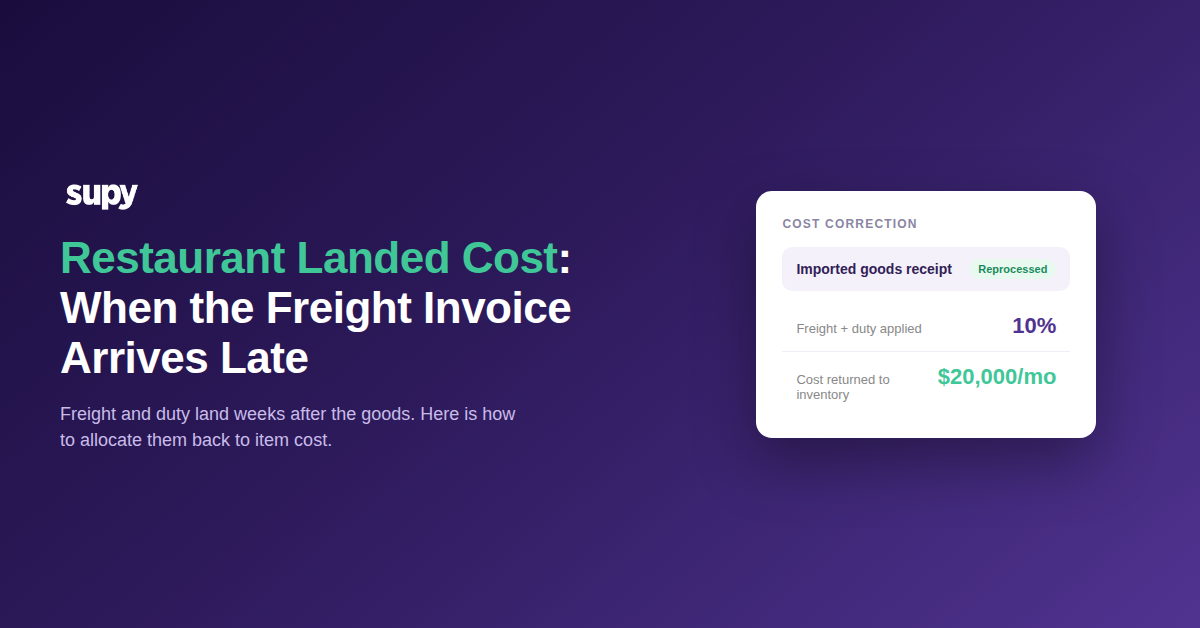
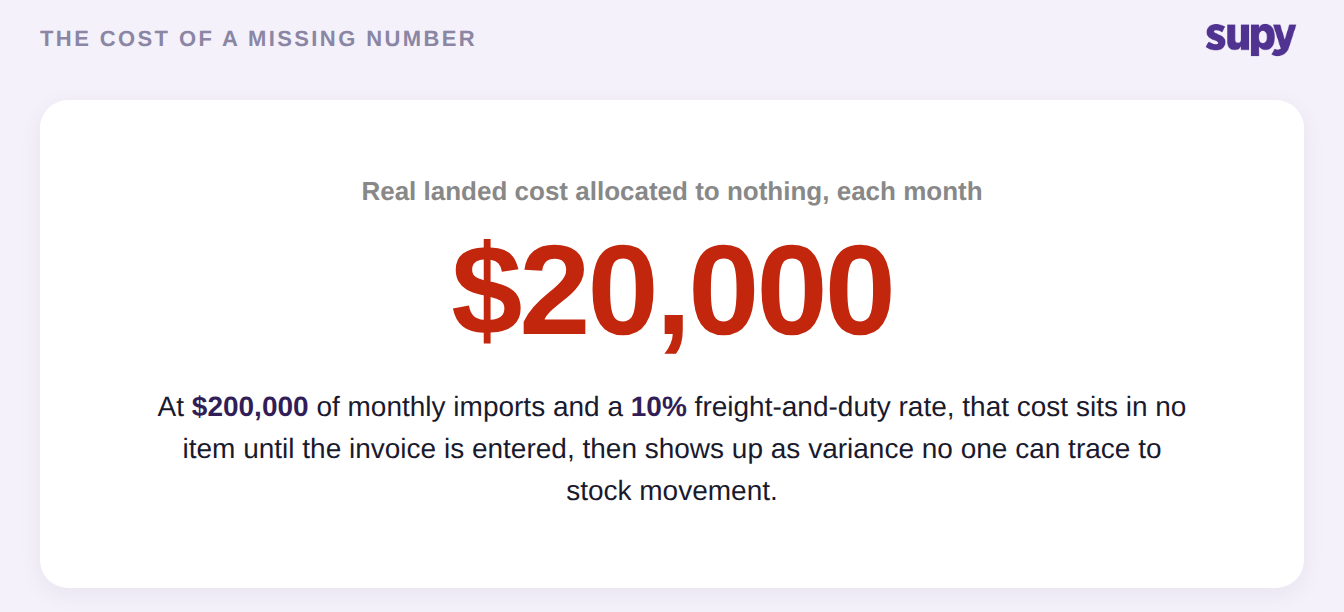
Setzen Sie Zahlen an: Eine Gruppe importiert Waren im Wert von 200.000 $ pro Monat, und Fracht, Zölle und Abfertigung kommen 10 % hinzu. Das sind 20.000 $ echte Kosten jeden Monat, die in keinem Artikelkostenwert stehen, bis die Rechnungen eingebucht sind. Das Controlling öffnet einen Abweichungsbericht und sieht eine Schwankung, die nichts mit dem zu tun hat, was tatsächlich durch die Küche gegangen ist.
Das ist dasselbe Versagensmuster, das Betreiber treffen, wenn ein Artikelkostenwert einmal festgelegt und nie korrigiert wird: Ein einziger falscher Kostenwert pro Einheit hat einen Abweichungsbericht um einen sechsstelligen Betrag verschoben, ohne Diebstahl, Schwund oder Falschzählung dahinter. Eine verspätete Frachtrechnung ist genau dieses Versagen – nach Plan. Und es bringt das Controlling in eine unmögliche Lage, denn man kann von einem Team nicht verlangen, eine Abweichung zu ignorieren, die die Zahlen selbst erzeugt haben. Möchten Sie sehen, wie die Lücke Ihre Wareneinsatzquote verschiebt? Unser kostenloser Wareneinsatz-Rechner macht das in einer Minute sichtbar.
Einstandskosten zuweisen, nachdem die Rechnung endlich eintrifft
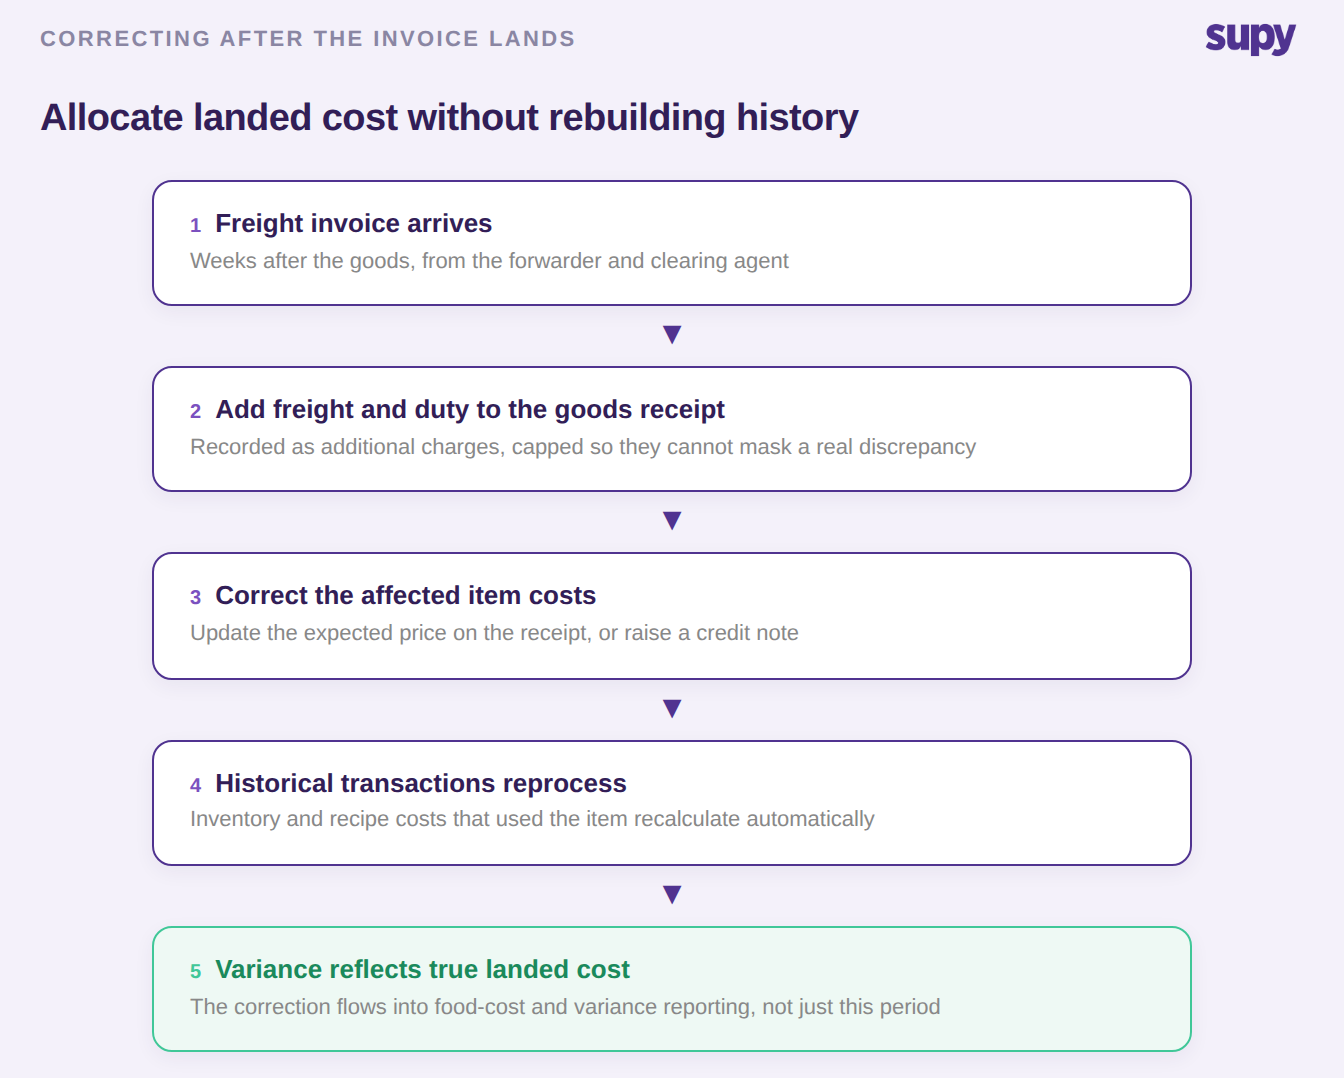
Sie müssen die Geschichte nicht neu aufbauen. Wenn die Frachtrechnung eintrifft, erfassen Sie sie gegen den Wareneingang, zu dem sie gehört, als Zusatzkosten, korrigieren Sie die betroffenen Artikelkostenwerte, und lassen Sie das System die Korrektur auf die Transaktionen zurückführen, die diese Artikel bereits verwendet haben.
In Supy ist dieser Weg deterministisch:
- Fracht und Zölle zum Wareneingang als Zusatzkosten hinzufügen, mit einer Obergrenze für diese Kosten, damit sie keine echte Preisdifferenz stillschweigend verdecken können.
- Den Artikelkostenwert beim Wareneingang oder auf der Seite der vereinnahmten Artikel korrigieren, entweder durch Aktualisierung des erwarteten Preises oder durch Erstellung einer Gutschrift, wenn die Rechnung falsch war.
- Wenn sich ein Artikelkostenwert ändert, verarbeitet Supy automatisch die historischen Bestandstransaktionen und Rezeptkosten neu, die ihn verwendet haben, sodass die Korrektur in die Wareneinsatz- und Abweichungsberichterstattung einfließt, anstatt in der aktuellen Periode zu verbleiben.
Eines sei ehrlich gesagt: Ein System kann einen korrigierten Kostenwert festigen und weitergeben, aber es wird nicht für Sie entscheiden, wie eine einzelne Frachtrechnung auf alle Artikel einer Lieferung aufzuteilen ist. Diese Zuweisung, nach Wert, nach Gewicht oder nach Volumen, ist eine Richtlinie, die Sie einmal festlegen und jedes Mal anwenden. Die Aufgabe der Software besteht darin, die Zahl korrigierbar zu machen und die Korrektur überall dorthin zu tragen, wo die alte Zahl verwendet wurde – genau der Teil, den manuelle Tabellenkalkulationen nicht leisten können. Das ist der Unterschied zwischen einem Warenwirtschaftssystem, das Kosten als korrigierbar behandelt, und einem, das sie beim Wareneingang einfriert.
Festlegen, wie importierte Artikel ihre Kosten tragen
Die nachträgliche Korrektur ist die Wiederherstellungsmaßnahme. Die dauerhafte Lösung ist es, pro Artikel zu entscheiden, wie sich seine Kosten verhalten sollen, damit die nächste verspätete Rechnung eine Stelle findet, an der sie landet. Supy gibt jedem Artikel eine von zwei Kalkulationsmethoden: Bestellkosten, die den Artikel anhand tatsächlicher Bestellungen bepreisen, und Fixkosten, ein stabiler manueller Kostenwert pro Einheit, den Sie festlegen.
| Situation | Kalkulationsmethode | Warum |
|---|---|---|
| Fracht variiert von Lieferung zu Lieferung | Bestellkosten | Jeder korrigierte Wareneingang verschiebt den Artikelkostenwert zum tatsächlichen Satz |
| Einstandssatz ist stabil und vorhersehbar | Fixkosten | Den bekannten Fracht-und-Zoll-Satz in einen festen Kostenwert einarbeiten |
| Überwiegend lokal, gelegentliche Importe | Bestellkosten | Die wenigen importierten Wareneingänge korrigieren; lokale Artikel bleiben von selbst korrekt |
Bestellkosten fließen in einen gleitenden gewichteten 365-Tage-Durchschnitt ein, sodass eine einzelne Lieferung mit hohen Frachtkosten den Artikelkostenwert schrittweise verschiebt, anstatt ihn zu erschüttern. Diese Glättung ist nützlich, aber kennen Sie auch die Kehrseite: Eine große verspätete Frachtkorrektur verteilt sich allmählich, anstatt in einer Periode zu landen – lesen Sie daher den Trend, nicht nur die Zahl dieser Woche.
Fehlt der Frachtkosten-Anteil in Ihren Kosten? Eine schnelle Selbstprüfung
In etwa zehn Minuten können Sie feststellen, ob das in Ihrem Betrieb passiert. Ziehen Sie Ihre importintensivsten Kategorien und prüfen Sie drei Dinge:
- Stimmt der Kostenwert eines kürzlich importierten Artikels nur mit der Lieferantenrechnung überein, ohne Fracht oder Zoll? Wenn ja, fehlt der Frachtkosten-Anteil.
- Haben Sie Fracht- oder Abfertigungsrechnungen aus dem letzten Quartal, die als Gemeinkosten verbucht statt den Artikeln zugewiesen wurden? Jede ist Einstandskosten, die nie den Warenbestand erreicht hat.
- Zeigt ein Abweichungsbericht Schwankungen bei importierten Artikeln, die niemand auf eine tatsächliche Bestandsbewegung zurückführen kann? Das ist die Frachtlücke, die als Phantom-Abweichung auftaucht.
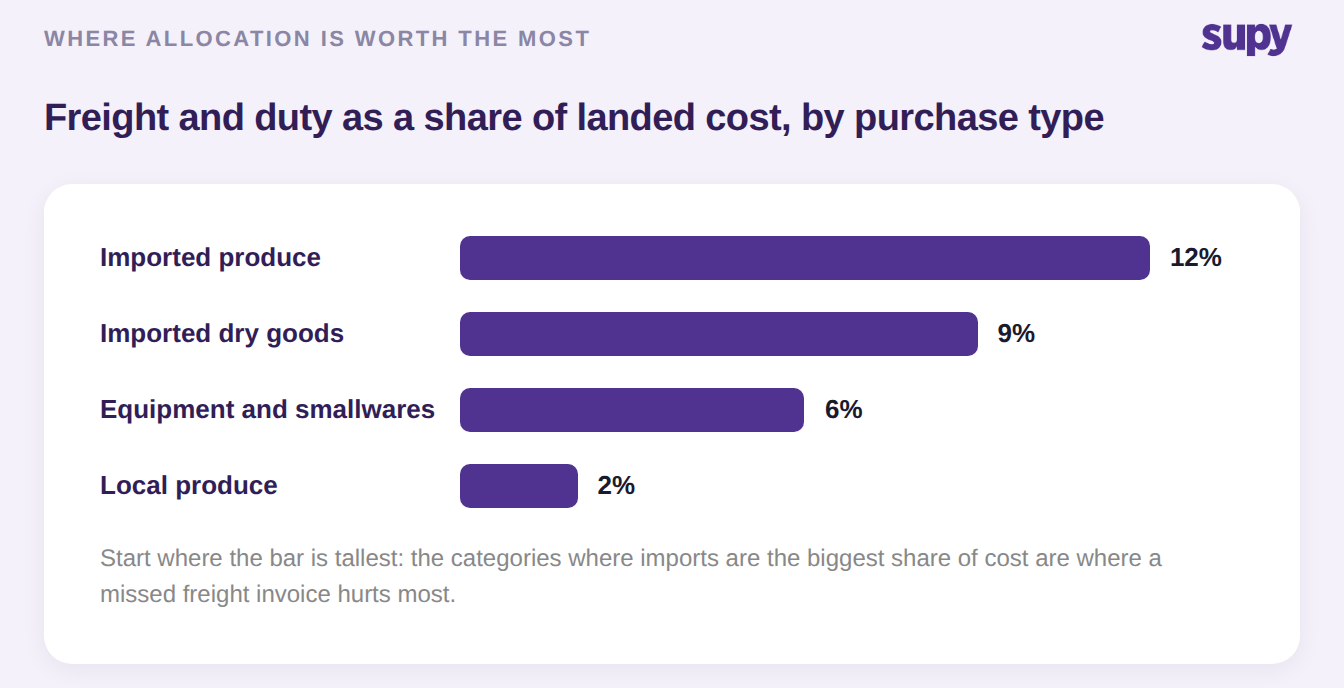
Beginnen Sie dort, wo Importe den größten Kostenanteil ausmachen, denn dort ist die Korrektur am meisten wert. Korrigieren Sie zuerst die Kalkulationsmethode für diese Artikel, weisen Sie die Frachtechnungen zu, die bereits als Gemeinkosten verbucht sind, und der Abweichungsbericht beginnt wieder die Wahrheit zu berichten.