
Food cost

Le coût des marchandises vendues du restaurant ne correspond pas au compte de résultat mensuel : comment y remédier
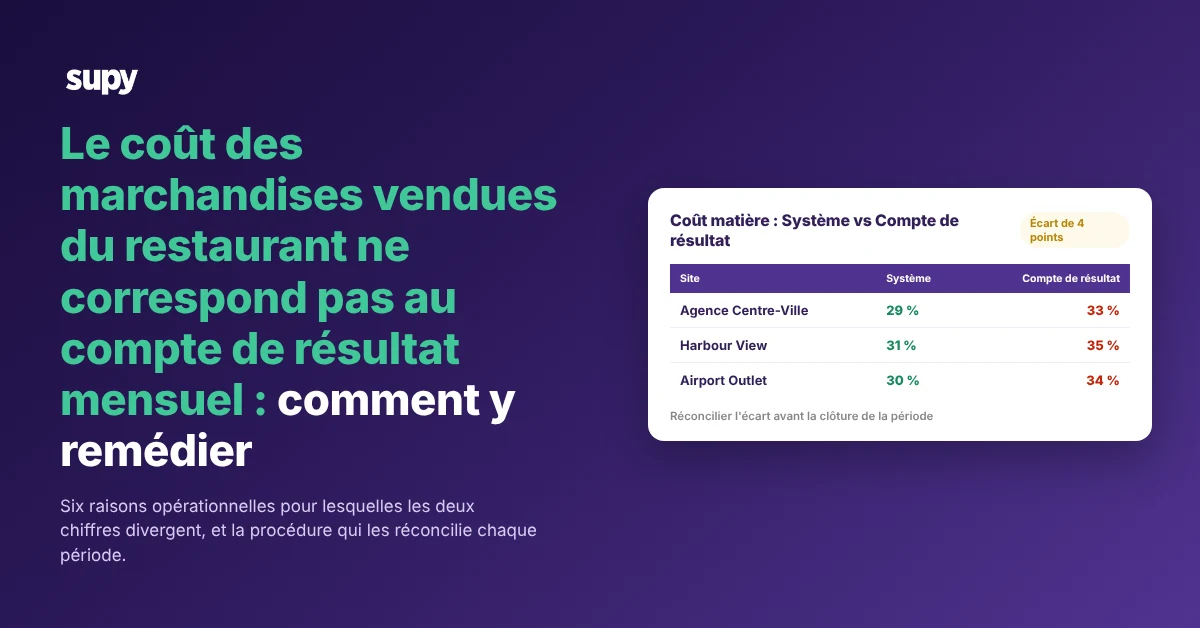
Restaurant food cost by site, system versus profit and loss, on a Supy dashboard preview

Pourquoi le CMV de votre restaurant ne correspond pas au compte de résultat

Votre système de gestion des stocks et votre compte de résultat comptable mesurent le coût des marchandises vendues (CMV) de deux manières différentes, sur deux fenêtres temporelles distinctes. Le système suit les mouvements de stock en quasi temps réel. Le compte de résultat mensuel comptabilise les coûts aux dates comptables. Lorsque la période d'inventaire, le calendrier des achats ou le flux de ventes quotidien ne sont pas synchronisés, les deux chiffres de CMV cessent de correspondre. L'écart est presque toujours opérationnel, non un défaut logiciel.

C'est la bonne nouvelle. Un écart opérationnel se comble par une procédure, non par une refonte. Les six causes ci-dessous sont à l'origine de presque tous les glissements, et chacune dispose d'une correction concrète applicable dès cette période.
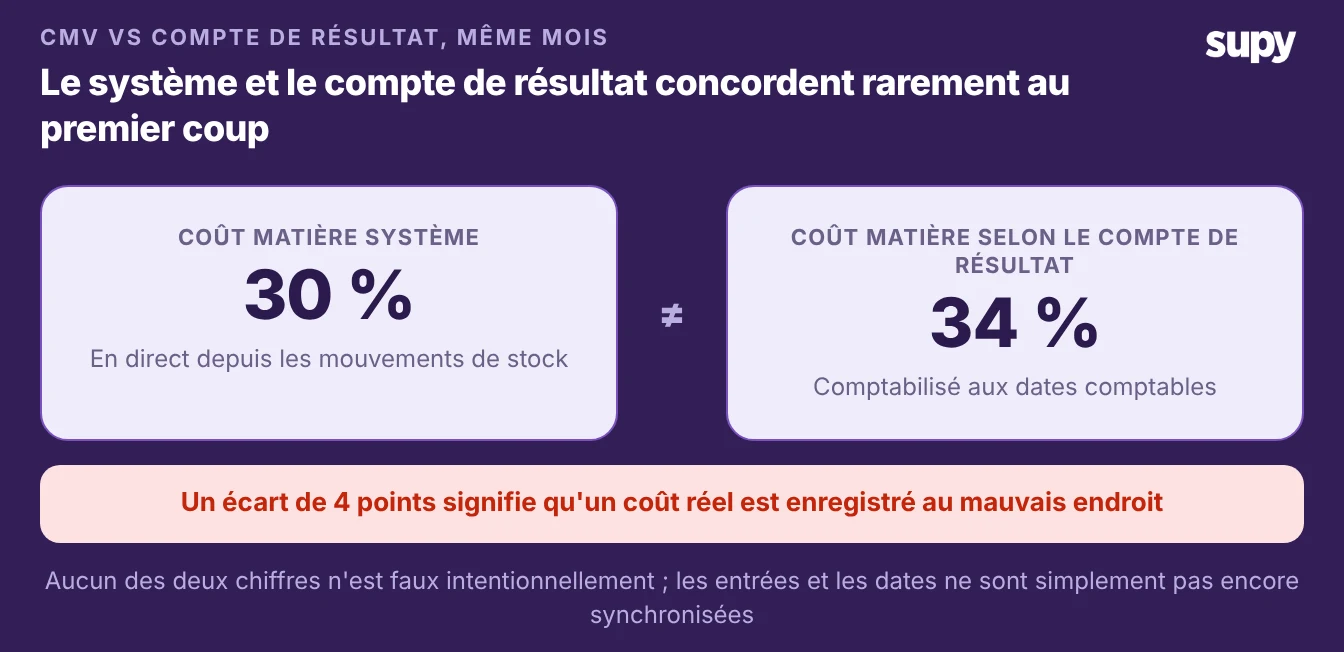
Deux cartes montrant le coût matière système d'un restaurant à 30 % contre un coût matière selon le compte de résultat de 34 % pour le même mois

Les six raisons pour lesquelles les deux chiffres divergent

La plupart des écarts de CMV proviennent de l'une des six causes suivantes. Passez-les en revue dans l'ordre, car les deux premières sont de loin les plus fréquentes. Deux d'entre elles disposent de leurs propres correctifs détaillés : bien calibrer le stock d'ouverture et de clôture, et ne pas inclure les repas du personnel dans votre ratio coût matière.

CausePourquoi les chiffres diffèrentLa correction
Prise d'inventaire à la mauvaise date de clôtureLe stock d'ouverture et de clôture couvre une fenêtre différente de celle du compte de résultat mensuelRéaliser l'inventaire à la même date de clôture que la période comptable
Livraisons non réceptionnéesLe stock utilisé n'a pas encore de facture, donc son coût est imputé à une période différenteRéceptionner chaque bon de réception et rapprocher sa facture avant la clôture
Synchronisation POS quotidienne interrompueLes ventes ne sont pas importées, le stock ne se décrémente pas et l'utilisation est sous-comptéeVérifier que l'intégration POS importe les ventes chaque jour
Module CMV jamais activéLe chiffre système est partiel ou encore calculé manuellementVérifier que les articles sont actifs et que le coût des marchandises vendues fonctionne sur des mouvements réels
Articles exclus ou de conditionnementLes ingrédients exclus de la valorisation disparaissent silencieusement du CMVRevoir les articles exclus et de conditionnement pour qu'aucun élément réel ne soit omis
Repas du personnel et pertes mélangésLes consommations internes gonflent le coût matière qui devrait suivre les ventesEnregistrer les pertes dans leurs propres catégories et isoler les consommations du personnel

Comment réconcilier le CMV avec le compte de résultat ce mois-ci

Suivez la même procédure courte chaque période et les deux chiffres convergeront. Respectez l'ordre, car une étape ultérieure est inutile si une étape précédente est encore incorrecte.

  1. Aligner la prise d'inventaire sur la date de clôture comptable, afin que le stock d'ouverture et de clôture couvre la même fenêtre que le compte de résultat.
  2. Réceptionner chaque bon de réception et rapprocher sa facture pour la période, afin que le stock utilisé et son coût soient dans le même mois.
  3. Vérifier que la synchronisation POS quotidienne a fonctionné chaque jour, afin que le stock se soit décrémenté à chaque vente et que l'utilisation soit complète.
  4. Revoir les articles exclus et de conditionnement dans vos recettes, afin qu'aucun élément réel ne soit exclu du coût.
  5. Comparer le CMV théorique au CMV réel dans le tableau de bord et analyser l'écart avant la clôture.
  6. Verrouiller la période une fois les deux chiffres concordants, afin que le chiffre cesse d'évoluer.
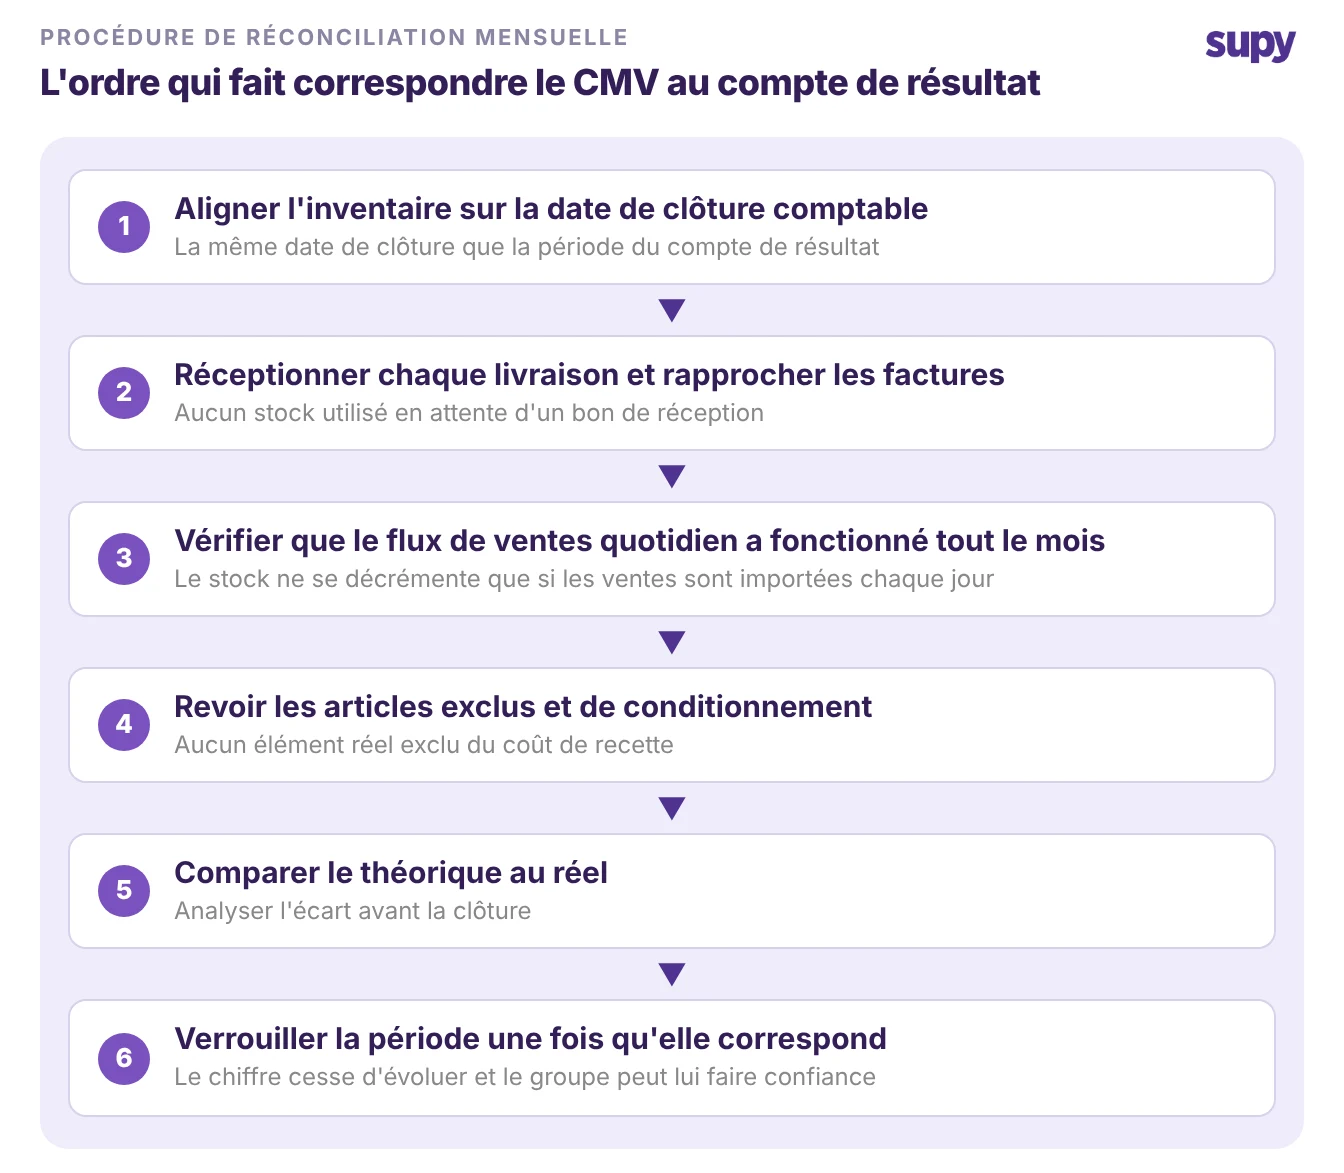
Flux de la procédure de réconciliation mensuelle en six étapes, de l'alignement du comptage sur la date de clôture comptable au verrouillage de la période

Commencez par le flux de ventes quotidien. Si les ventes ne sont pas importées chaque jour, le stock ne se décrémente jamais et rien en aval ne se réconciliera, corrigez donc cela en premier. Si le flux est propre, l'écart est presque toujours une question de timing : une livraison non réceptionnée ou un comptage effectué à la mauvaise date. Un outil d'analyses et de suivi du CMV en temps réel vous permet de surveiller le chiffre en cours de période et de détecter un glissement dès la première semaine, plutôt que de le découvrir comme une surprise en fin de mois. Une fois que le CMV système correspond au compte de résultat, verrouillez la période, et vous disposez d'un chiffre en qui tout le groupe peut avoir confiance.

Réserver une démo avec Supy - un CMV restaurant fiable par rapport au compte de résultat

Ready to optimize your restaurant operations?

Blog

Our operational insights

No items found.

Your questions 
answered

Everything you need to know about Supy — from setup to integrations, pricing, and daily use. If it’s not covered here, just ask.

Que signifie quand le coût des marchandises vendues ne correspond pas au compte de résultat ?
+

Cela signifie que votre système de gestion des stocks et la comptabilité du compte de résultat ont calculé le coût des marchandises vendues à partir d'entrées différentes ou sur des périodes différentes. Le système diminue les stocks au fur et à mesure des ventes et des livraisons ; le compte de résultat enregistre les coûts à des dates comptables et inclut des ajustements que le système n'a peut-être pas. Un écart modeste est normal, mais un écart important ou croissant signale un problème opérationnel : un inventaire à la mauvaise date de clôture, des livraisons reçues mais non facturées, ou un flux de ventes quotidien interrompu. Le chiffre peut être réconcilié une fois que vous avez identifié lequel de ces problèmes se produit.

Pourquoi le coût des ventes dans mon système est-il inférieur à celui du compte de résultat ?
+

Un coût des ventes système inférieur à celui du compte de résultat signifie généralement que la consommation est sous-comptabilisée. La cause la plus fréquente est l'arrêt de la synchronisation POS quotidienne : les ventes ne déduisent plus le stock, et le système croit que vous détenez encore ce que vous avez déjà vendu. Les ingrédients exclus, les pertes non comptabilisées et les repas du personnel jamais catégorisés ont le même effet, en laissant silencieusement des coûts réels hors de la valeur de la recette. Vérifiez d'abord le flux de ventes, puis les ingrédients marqués comme exclus du calcul des coûts, avant de faire confiance au chiffre inférieur.

Comment aligner mon inventaire avec la période de comptabilité ?
+

Effectuez l'inventaire à la même date de clôture que la période de comptabilité, à chaque période, sans exception. Si le compte de résultat s'étend jusqu'au dernier jour calendaire du mois, votre prise d'inventaire finale doit refléter le stock à ce moment précis – pas deux jours avant ou après. Un inventaire effectué à une date différente mesure une fenêtre différente d'achats et de consommation, ce qui empêche la valeur du stock final de correspondre à la période couverte par le compte de résultat. Corriger la date de clôture seule élimine l'une des deux sources les plus fréquentes d'écart.

Les livraisons non reçues affectent-elles le coût des ventes ?
+

Oui, et elles en sont une cause fréquente. Si une livraison est arrivée et a été utilisée, mais que le bon de réception ou la facture n'a pas encore été enregistré, le stock a quitté le rayon mais le coût n'est pas encore intégré au système pour cette période. Le compte de résultat peut enregistrer ce coût à la date de la facture, donc dans un mois différent. Enregistrez chaque bon de réception et rapprochez sa facture avant de clôturer la période, afin que les achats et la consommation s'inscrivent dans la même fenêtre temporelle que le compte de résultat.

Les repas du personnel et les pertes doivent-ils être séparés du coût des ventes ?
+

Oui. Les repas du personnel et les pertes sont de réels mouvements de stock, mais s'ils sont comptabilisés dans le même poste que la consommation des plats vendus, ils faussent le coût des ventes qui devrait refléter ce que les clients ont réellement acheté. Enregistrez les pertes dans leurs propres catégories et configurez les ingrédients des repas du personnel de manière que leur consommation soit suivie séparément. Cela maintient le coût matière lié aux ventes génératrices de revenus – ce que le compte de résultat cherche vraiment à mesurer – et une hausse soudaine du chiffre indique alors un vrai problème de coût plutôt qu'un Transfert interne non catégorisé.

À quelle fréquence faut-il rapprocher le coût des ventes du compte de résultat ?
+

Effectuez le rapprochement à chaque période de comptabilité et vérifiez le chiffre en cours bien avant la clôture, et non seulement en fin de mois. Analyser le coût matière de manière réactive, après que le compte de résultat vous a déjà réservé une mauvaise surprise, ne laisse plus le temps d'en trouver la cause. Une vue en temps réel du coût des ventes et du comparatif théorique/réel vous permet de détecter une dérive dès la première semaine et d'agir. Le rapprochement formel a lieu une fois par période à la clôture, mais c'est l'habitude de surveiller ce chiffre en temps réel qui empêche l'écart de fin de mois d'apparaître.

Puis-je me fier au ratio coût matière avant la clôture de la période ?
+

Vous pouvez vous y fier comme indicateur en temps réel si trois conditions sont remplies : le flux de ventes quotidien fonctionne, les livraisons sont enregistrées rapidement et vos recettes ainsi que les articles exclus sont à jour. Lorsque ces conditions sont réunies, le ratio coût matière de la période en cours constitue un signal d'alerte précoce fiable, proche du chiffre final. Si l'une d'elles est défaillante, traitez le chiffre en temps réel comme indicatif plutôt qu'exact jusqu'à ce que vous ayez lancé la routine de réconciliation. L'intérêt du suivi en cours de période est de détecter un problème tôt, non de remplacer la clôture formelle.

Êtes-vous prêt à transformer vos opérations ?

Comme plus de 5 000 restaurateurs utilisez Supy pour réduire vos coûts, rationaliser les opérations et prendre des décisions plus intelligentes.