Coût des marchandises vendues en restauration : ce qui arrive dans le grand livre
Ce qui arrive réellement dans votre grand livre (et ce qui n'y arrive pas)
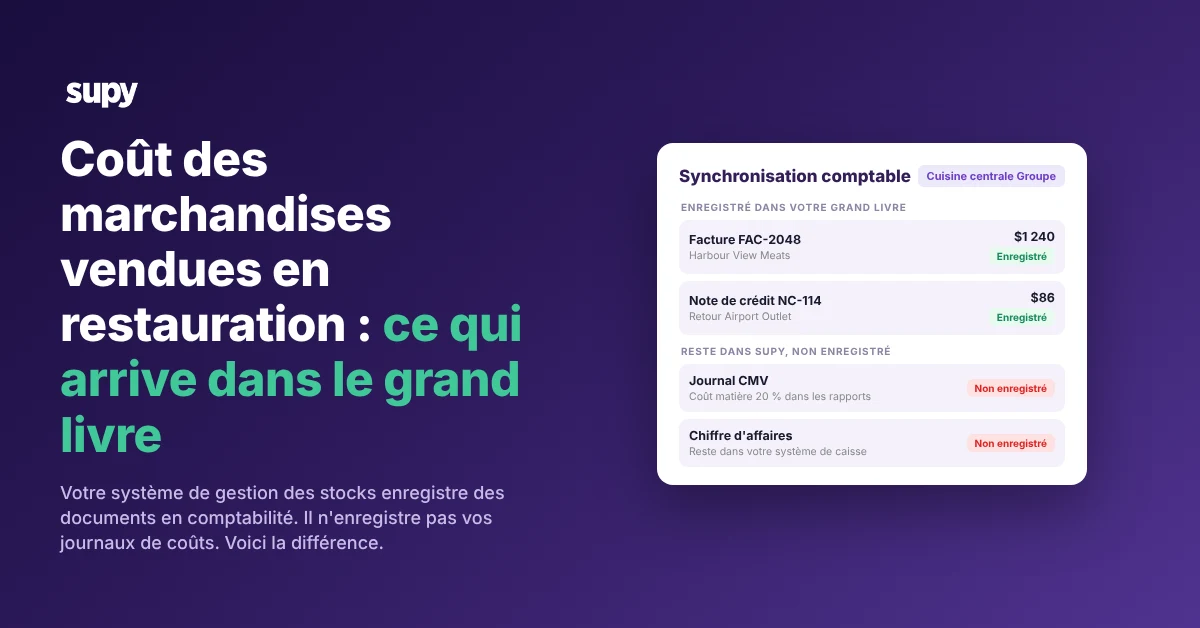
Une intégration comptable pour la restauration enregistre des documents, pas des calculs de coûts. Les factures fournisseurs, les bons de réception et les notes de crédit transitent dans votre système comptable, chacun accompagné d'un statut d'enregistrement en temps réel. Votre coût des marchandises vendues (CMV) et votre chiffre d'affaires ne le font pas - ils restent dans la plateforme de gestion des stocks sous forme de rapports. Savoir distinguer les deux, c'est tout le travail à la clôture mensuelle.
La plupart des équipes financières supposent que « s'intègre à mon système comptable » signifie « enregistre mes journaux de coûts de fin de période ». Ce n'est pas le cas, et cet écart est précisément là où la confiance dans les chiffres s'effrite. Voici le périmètre réel d'une intégration comptable pour la restauration et où chaque donnée atterrit.
| Document ou donnée | Atteint votre système comptable ? | Où il se trouve |
|---|---|---|
| Factures fournisseurs et bons de réception | Oui, avec statut d'enregistrement | Votre grand livre |
| Notes de crédit et retours fournisseurs | Oui, avec statut d'enregistrement | Votre grand livre |
| Coût des marchandises vendues (CMV) | Non | Tableaux de bord et rapports Supy |
| Chiffre d'affaires | Non | Votre système de caisse |
Ce n'est pas une particularité de Supy - c'est ainsi que fonctionne toute la catégorie. Les connecteurs comptables de Supy font partie de ses 75+ intégrations aux côtés de Xero, QuickBooks, Zoho Books et Wafeq, et chacun d'eux transmet des documents et des statuts d'enregistrement plutôt qu'un journal de coûts finalisé. Organisez votre clôture mensuelle autour de ce fait et le reste de cet article est une liste de vérification. Ignorez-le et vous passerez chaque clôture à argumenter avec votre propre système comptable.
Pourquoi votre ratio coût matière et le grand livre divergent
Un groupe attendant un CMV d'environ 25 % ouvre son système comptable, voit 20 %, et perd confiance dans les chiffres. Rien n'a été détourné. Le grand livre n'a jamais reçu que les factures d'achat - jamais le coût de ce qui a réellement été vendu - et il répond donc à une question différente de celle posée par vos fiches techniques.
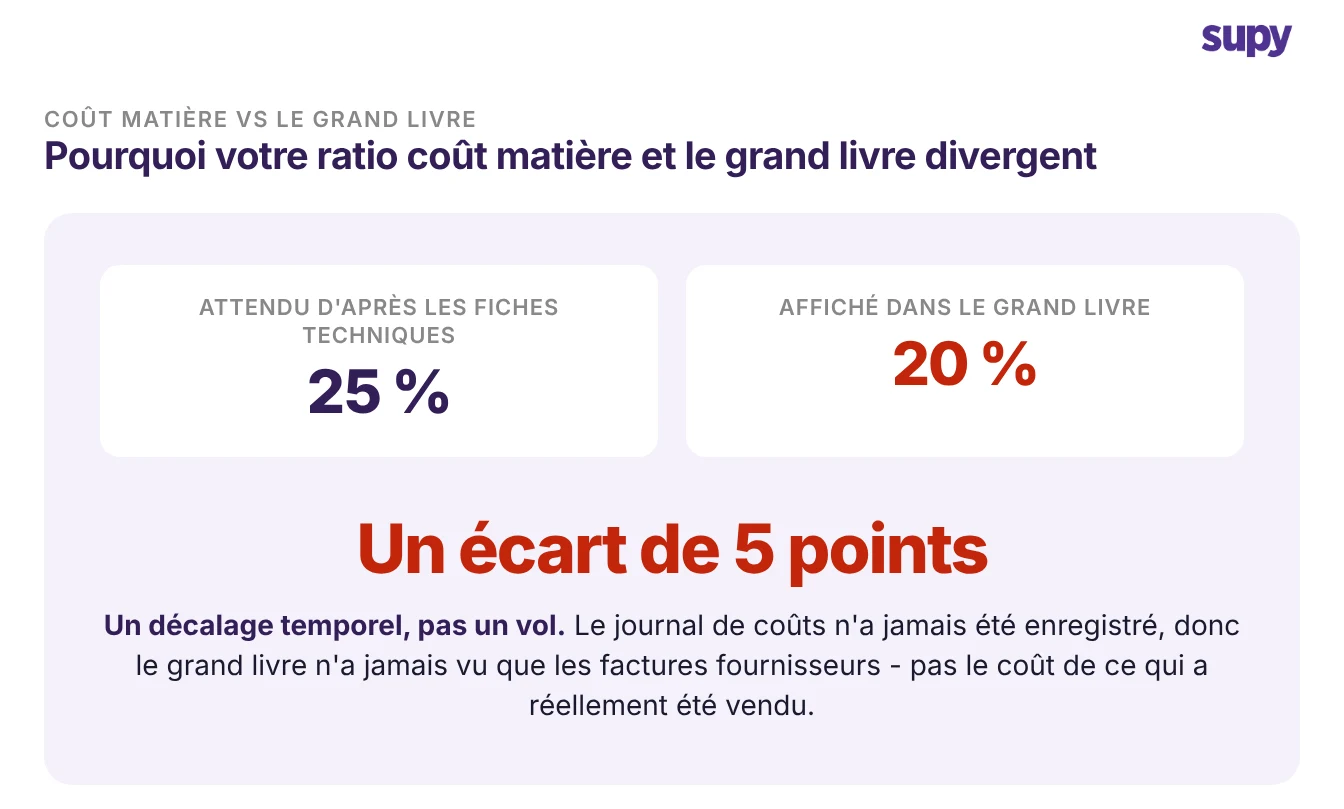
Deux facteurs expliquent cet écart, et les deux relèvent du décalage temporel, pas d'une erreur :
- Le CMV théorique se met à jour quotidiennement au fil des achats et des ventes. Le CMV réel dépend d'une prise d'inventaire, et un inventaire mensuel est trop lent pour piloter les décisions de coût matière au quotidien. Notre guide sur le coût matière théorique versus réel explique pourquoi les deux divergent.
- Un décalage de synchronisation d'un ou deux jours signifie que la plateforme de gestion des stocks et le grand livre regardent rarement le même instant, ce qui produit toujours un écart lors d'une comparaison instantanée.
La solution n'est pas de forcer les deux chiffres à correspondre. C'est de savoir lequel répond à quelle question : le grand livre indique ce que vous avez payé aux fournisseurs, et Supy indique ce que ces marchandises ont coûté à mesure qu'elles ont été vendues.
La configuration comptable qui bloque silencieusement les enregistrements
La raison la plus fréquente pour laquelle une facture n'atteint jamais le grand livre n'est pas un bug. C'est une étape de configuration manquante, et l'échec est silencieux - pas d'erreur, pas d'avertissement, juste une facture qui n'est jamais enregistrée jusqu'à ce que la clôture mensuelle refuse de s'équilibrer.
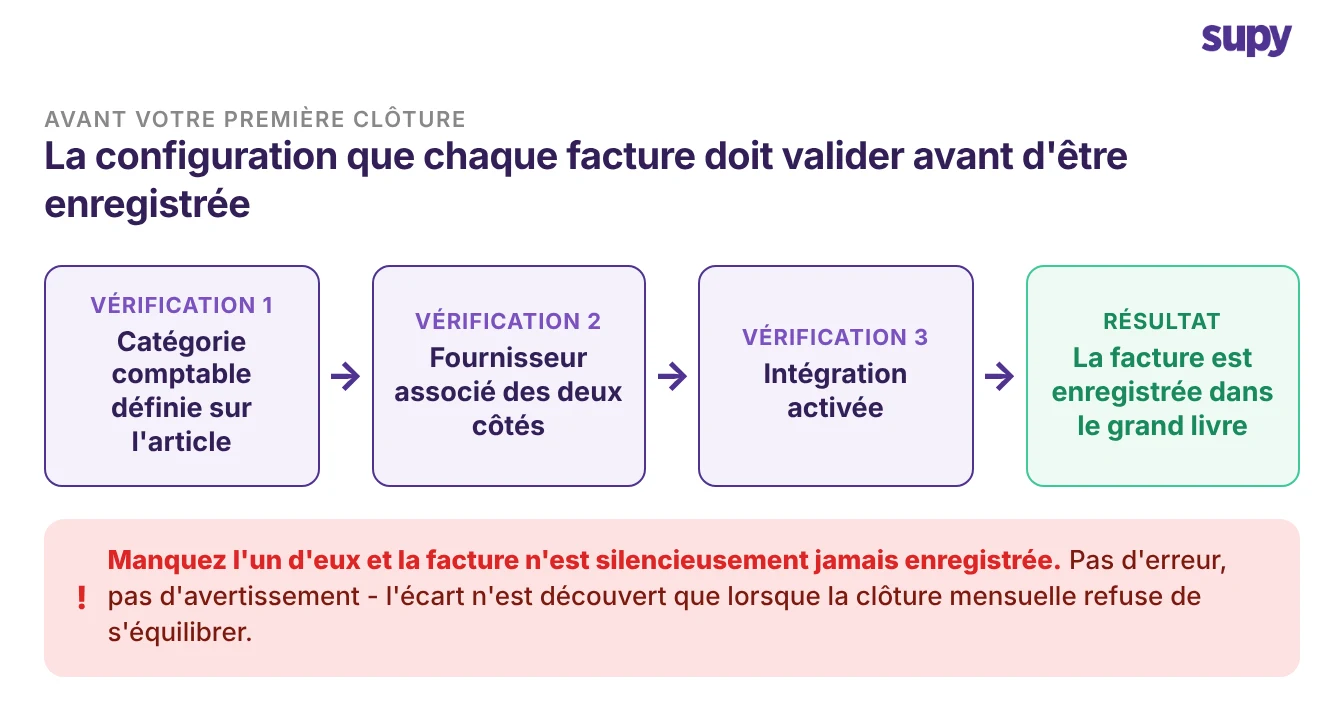
Trois conditions préalables doivent être remplies avant qu'une seule facture puisse être enregistrée :
- Chaque article doit avoir une catégorie comptable. Si elle manque, les factures de cet article ne sont jamais enregistrées - un opérateur a dû affecter des catégories sur environ 800 articles avant que sa clôture soit équilibrée.
- Chaque fournisseur doit être associé des deux côtés. Un fournisseur non associé n'est enregistré nulle part et ne remonte rien.
- L'intégration doit être activée. Elle a été trouvée désactivée au démarrage de l'onboarding plus d'une fois, bloquant ainsi toute la clôture avant que quiconque ne le remarque.
Vérifiez ces trois points avant votre première clôture de période, pas pendant. Un test d'enregistrement d'une facture, confirmé des deux côtés, est la meilleure assurance que vous puissiez prendre ce trimestre.
Enregistrer dans plusieurs entités juridiques sans toucher aux mauvaises comptabilités
Les groupes multi-marques et les groupes avec cuisine centrale font face à un second piège : une facture peut être enregistrée dans la mauvaise entité juridique. Le coût est réel - la clôture d'une entité ne sera jamais équilibrée, et personne ne comprend pourquoi jusqu'à ce que quelqu'un remonte à une correspondance établie à l'ouverture et jamais revérifiée. Les groupes exploitant une cuisine centrale sont les plus exposés, comme le montre notre guide sur les points de rupture des modules ERP de gestion des stocks dans une cuisine centrale.
| Point de vente | Entité juridique dans le grand livre | Statut de correspondance |
|---|---|---|
| Harbour View | Central Kitchen Holdings | Vérifié |
| Airport Outlet | Retail Entity | Vérifié |
| North Branch | Retail Entity | Manquant - factures enregistrées dans les mauvaises comptabilités |
Lorsqu'un point de vente est associé à la mauvaise entité, la correction est mécanique, pas une escalade au support : désimputer les factures concernées, corriger la correspondance point de vente-entité, puis réimputer pour que l'export se relance vers les bons livres. Effectuez la vérification des correspondances à l'ouverture pour chaque point de vente et chaque entité, car un groupe ne le découvre jamais qu'à la dure, lors de la clôture.
Repenser la clôture mensuelle autour de ce que l'intégration ne peut pas faire
Une fois que vous acceptez que l'intégration enregistre des documents et non des journaux de coûts, la clôture mensuelle cesse d'être un débat mensuel et devient une séquence fixe. L'intégration gère les factures ; vous prenez en charge les deux étapes qu'elle ne peut pas effectuer.
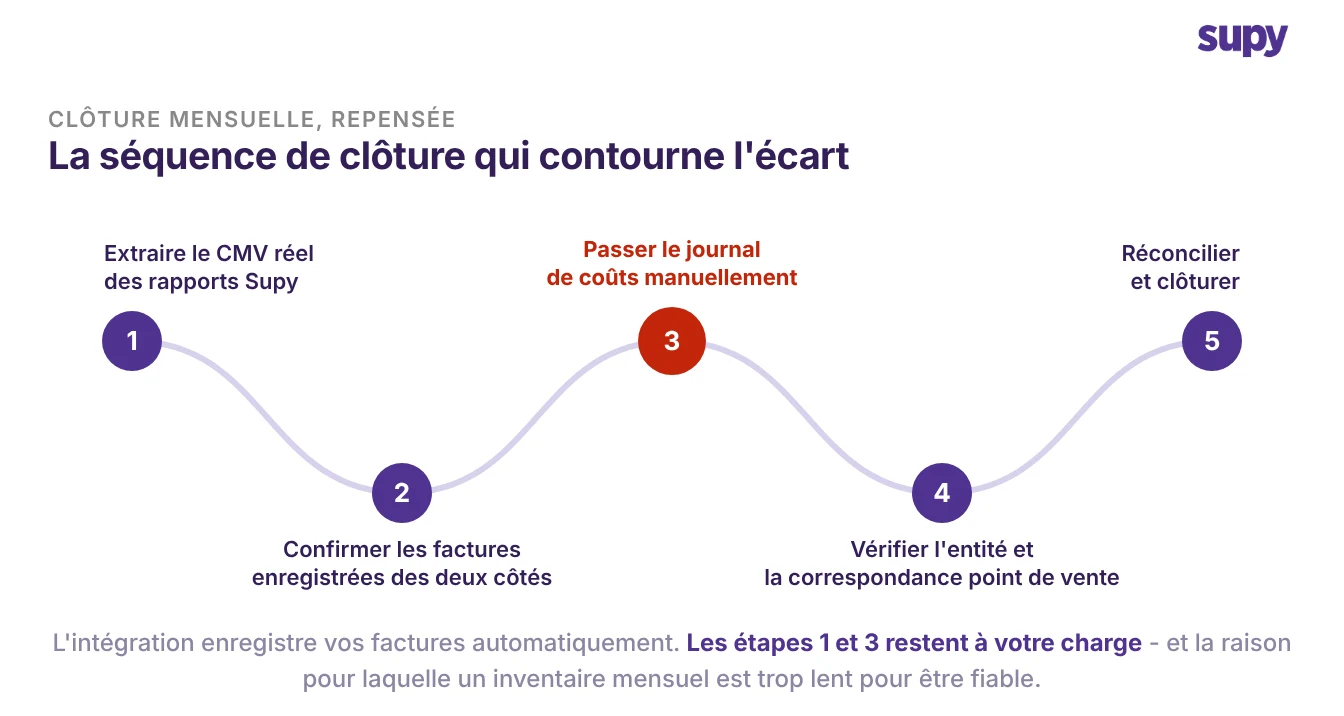
- Extrayez le CMV réel de vos rapports après l'inventaire. Dans Supy, les chiffres sont déjà disponibles dans les tableaux de bord interactifs, en exports tableur en un clic par site et par plat, ou via l'Open API de la plateforme de gestion des stocks si vous alimentez un entrepôt de données.
- Confirmez que chaque facture a été enregistrée des deux côtés. Un document peut apparaître comme enregistré dans un système et non envoyé dans l'autre, vérifiez donc les deux plutôt que de faire confiance à l'un seul.
- Passez le journal de coûts manuellement à partir de ce rapport de CMV. C'est l'étape qu'aucune intégration de la catégorie ne fait à votre place.
- Vérifiez la correspondance entité et point de vente avant de réconcilier, pas après.
- Réconciliez et clôturez.
Appliquez cette même séquence chaque mois et l'écart de 5 points disparaît - non pas parce que les systèmes finissent par s'accorder, mais parce que vous avez cessé de poser au grand livre une question à laquelle il n'a jamais été paramétré pour répondre.
Votre autodiagnostic en 60 secondes
Avant votre prochaine clôture, vérifiez lesquels de ces points sont déjà vrais dans votre exploitation :
- Le coût matière de votre système comptable semble inférieur à ce que disent vos fiches techniques - vos journaux de coûts ne sont pas enregistrés, seulement vos factures.
- Vous ne découvrez les factures non enregistrées que lorsque la clôture mensuelle ne s'équilibre pas - vos correspondances articles ou fournisseurs ont des lacunes.
- Les chiffres d'une entité ne s'équilibrent jamais - un point de vente est associé aux mauvaises comptabilités.
Si l'un de ces points vous parle, la réponse n'est pas plus d'intégration. C'est de décider, sur papier, ce que votre intégration enregistre et ce que vous enregistrez manuellement, puis de bâtir votre clôture autour de ça. Commencez par extraire un mois de CMV réel de vos rapports et comparez-le ligne par ligne avec ce que votre grand livre a reçu - vous pouvez valider votre cible avec un calculateur de coût matière avant de vous lancer.