Budget vs réel en nourriture et boissons : contrôle en direct pour plusieurs sites
À quoi ressemble un budget vs réel en direct sur chaque site
Le suivi du budget vs réel des dépenses en nourriture et boissons définit ce que chaque site prévoyait de dépenser, puis mesure ce qu'il a réellement dépensé au fil des commandes et livraisons — pas en fin de mois. Pour un groupe multi-sites, le faire en direct signifie qu'un site, fournisseur ou une catégorie en dépassement apparaît en quelques jours. Cette avance fait la différence entre ajuster la commande de la semaine suivante et expliquer un mois perdu.
La plupart des groupes font encore l'inverse. Les coûts sont examinés après la clôture de la période, une fois la marge déjà envolée. À ce stade, la seule option est de promettre un meilleur résultat le mois prochain.
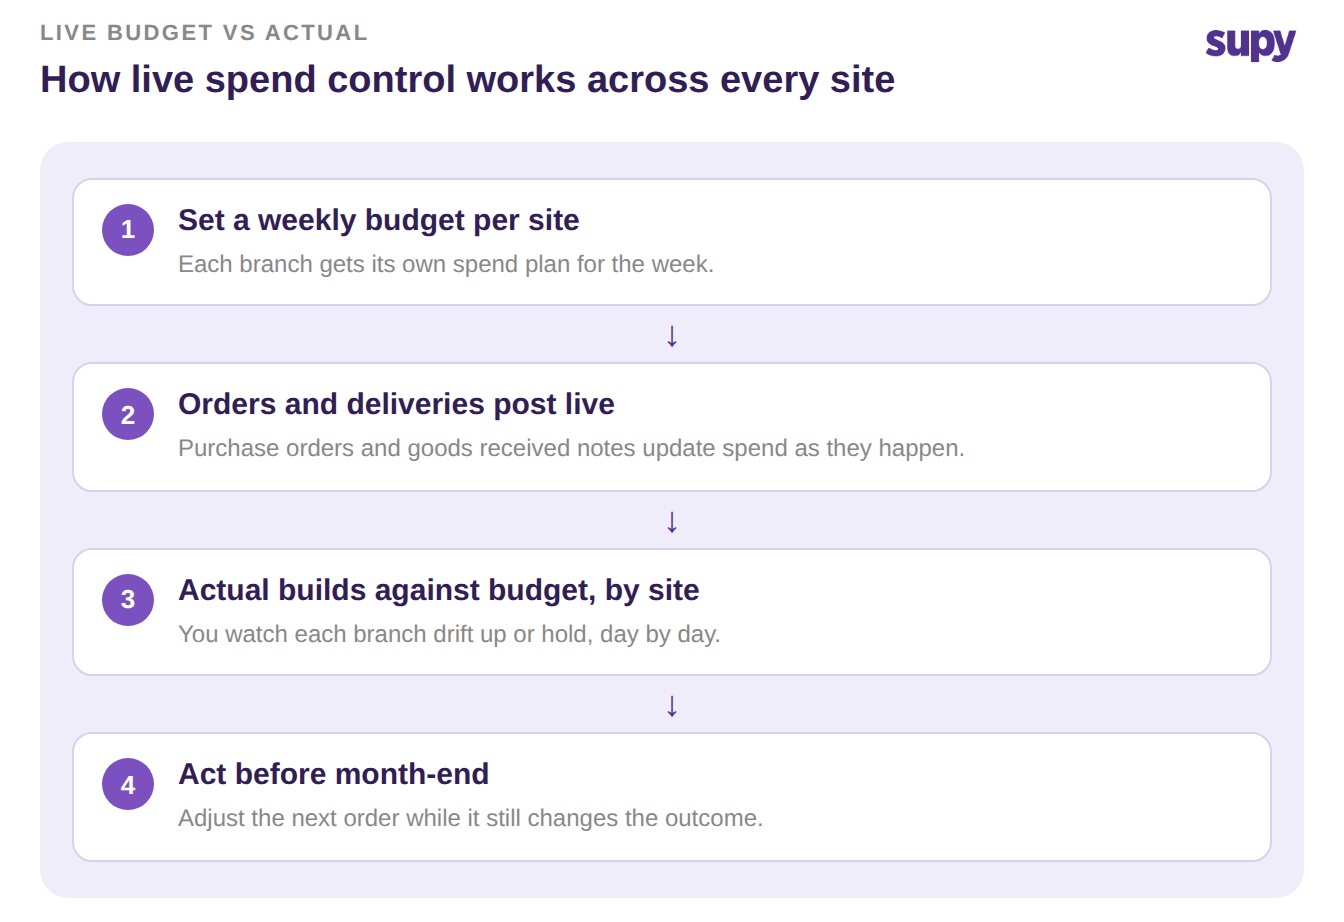
Une vue en direct inverse l'ordre. Vous définissez un budget hebdomadaire par site. Le réel s'accumule au fur et à mesure que les commandes partent et que les livraisons arrivent. Dès qu'un site dévie, vous le voyez et agissez.
Les conseils génériques sur le budget vs réel disponibles en ligne s'arrêtent à un modèle de feuille de calcul. Aucun ne relie l'écart aux données d'achats et de coûts en direct, ni aux contrôles sur le site passant les commandes. C'est cette lacune que couvre ce guide : une vue opérationnelle basée sur les dépenses réelles, et non une réconciliation mensuelle remplie manuellement.
Ventiler le réel par site, fournisseur et catégorie
Le côté réel n'est utile que si vous pouvez voir d'où il vient. Un chiffre de groupe unique vous dit que vous êtes en dépassement. Il ne vous dit pas quel site, quel fournisseur ou quelle catégorie appeler aujourd'hui.
Le tableau de bord achats de Supy ventile les dépenses réelles en nourriture et boissons par localisation, fournisseur et catégorie d'articles pour toute période de votre choix. Vous comparez les sites côte à côte, voyez quels sites ou fournisseurs tirent une hausse, et exportez le détail pour la finance. Parce que la même vue se filtre par catégorie, un total de groupe se résout en une ligne précise sur laquelle agir.
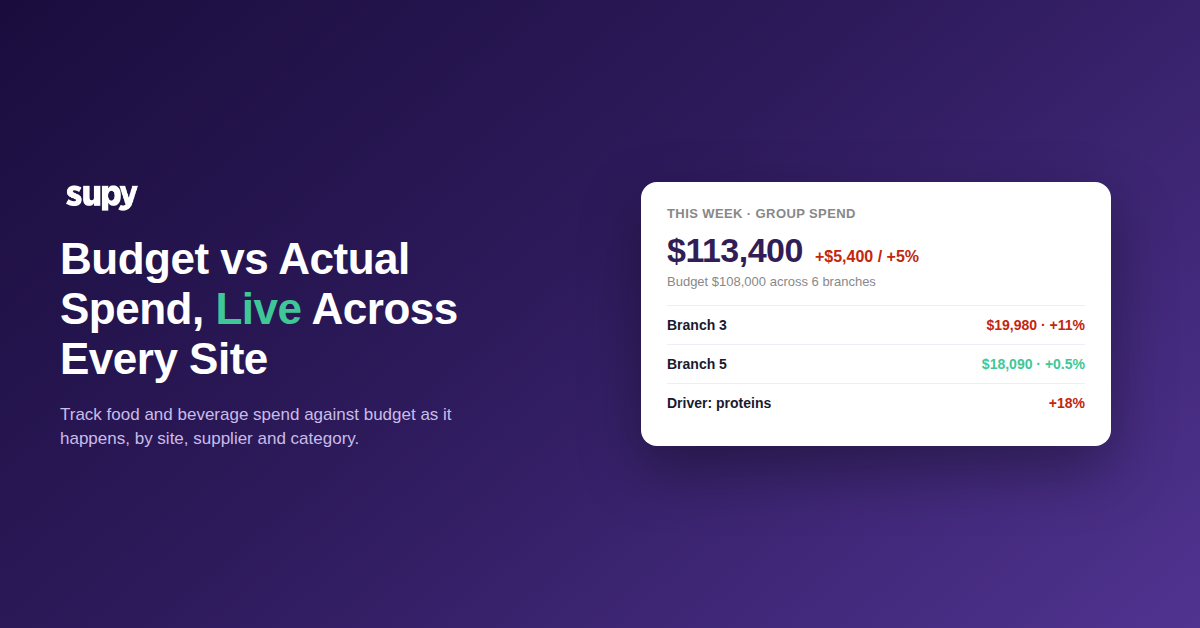
Prenons un groupe illustratif de six sites avec un budget hebdomadaire de 18 000 USD par établissement, soit 108 000 USD pour l'ensemble du groupe. Une semaine, le réel s'établit à 113 400 USD, un dépassement de 5 400 USD — cinq pour cent au-dessus du plan. Le chiffre de groupe seul vous enverrait à la chasse. La ventilation pointe directement vers un établissement.
L'établissement 3 a dépensé 19 980 USD contre son budget de 18 000 USD — onze pour cent de dépassement —, tandis que l'établissement 5 s'est maintenu à 18 090 USD. Analysez l'établissement 3 par catégorie et le facteur est évident.
| Catégorie | Budget | Réel | Écart |
|---|---|---|---|
| Protéines | 7 200 USD | 8 500 USD | +18,1 % |
| Produits frais | 3 600 USD | 3 960 USD | +10,0 % |
| Épicerie sèche | 1 800 USD | 1 920 USD | +6,7 % |
| Produits laitiers | 2 160 USD | 2 280 USD | +5,6 % |
| Boissons | 3 240 USD | 3 320 USD | +2,5 % |
| Total | 18 000 USD | 19 980 USD | +11,0 % |
Les protéines ont porté l'essentiel du dépassement, attribué à une hausse de neuf pour cent des prix chez un fournisseur de produits frais et protéines. C'est une conversation précise : renégocier, changer ou adapter la carte. Ce n'est pas visible dans un total de groupe, et quand un rapport de fin de mois le fait remonter, le moment est déjà passé.
Suivre le coût des marchandises vendues et le taux de coût matière par site en direct
Le réel face au budget répond à la question du combien. Le taux de coût matière répond à la question de savoir si les dépenses étaient saines par rapport aux ventes générées. Vous voulez les deux, sans attendre une clôture.
Supy affiche le coût des marchandises vendues (CMV) et le taux de coût matière en direct au niveau groupe, site individuel et catégorie de menu en même temps. Vous voyez où les dépenses réelles se situent par rapport au coût théorique au fil de la semaine. Un écart entre ce qu'un site devrait dépenser et ce qu'il dépense réellement est visible maintenant, pas après une construction manuelle de tableau.
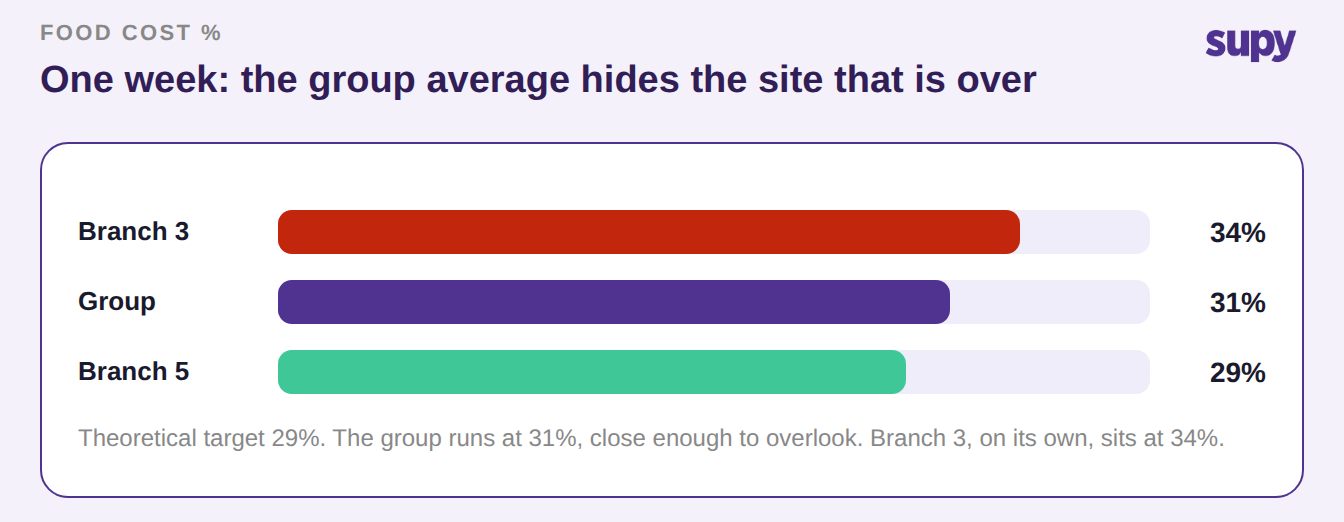
Dans le même groupe illustratif, le taux de coût matière théorique est de 29 pour cent. Le réel du groupe tourne à 31 pour cent — assez proche pour être ignoré. L'établissement 3, vu isolément, est à 34 pour cent. Le chiffre au niveau du site est celui qui vous dit où chercher ; la moyenne de groupe le dissimule. C'est le même schéma que dans le reporting de marge brute multi-sites, où une ligne de groupe saine peut recouvrir un site qui plombe discrètement.
C'est tout l'intérêt de conserver les trois niveaux ensemble. Un chiffre de groupe calme et un site individuel sous tension peuvent coexister dans la même semaine, et seule la vue fractionnée vous montre lequel est lequel.
Définir des garde-fous avant de passer la commande
Détecter rapidement les dépassements est encore plus précieux quand on peut en stopper une partie avant qu'ils surviennent. Si les responsables de site commandent librement sans contrôles, le budget vs réel devient un bulletin de notes qu'on lit après coup plutôt qu'une limite qui tient.
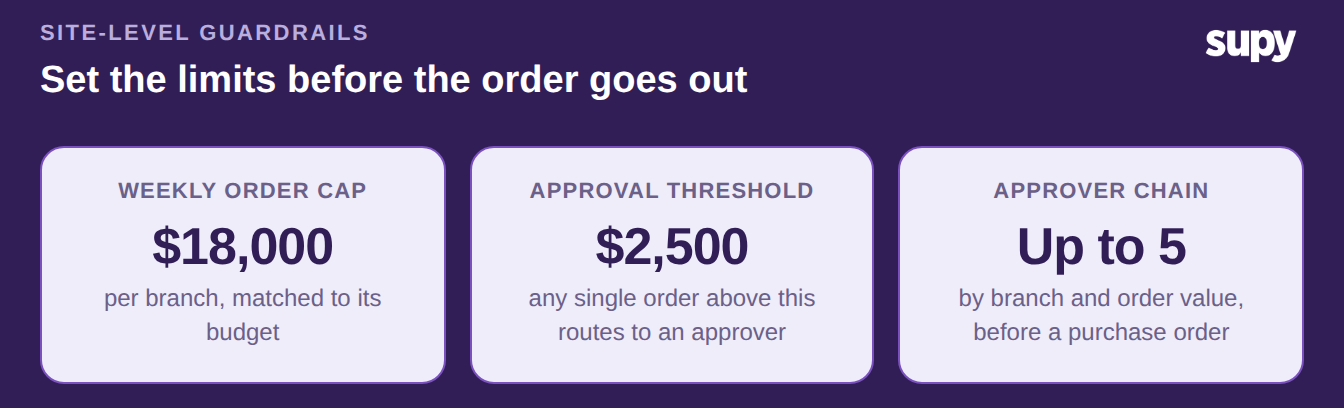
Les politiques et garde-fous de dépenses de Supy fixent des limites par site, fournisseur et fréquence, ciblés sur un site, une région ou une personne, avec des approbateurs définis. Les autorisations et limites ajoutent des validations séquentielles — jusqu'à cinq approbateurs, déclenchés par établissement et valeur de commande — ainsi que des plafonds de valeur de commande par fournisseur, établissement, catégorie, utilisateur ou niveau de stock. Les règles peuvent être définies par jour, semaine, mois ou trimestre.
En pratique, un établissement peut disposer d'un plafond de commande hebdomadaire proche de son budget de 18 000 USD. Toute commande individuelle au-dessus d'un seuil défini — disons 2 500 USD — est alors soumise à un approbateur avant d'être passée. Le budget cesse d'être un espoir et devient une règle que le flux de commande fait respecter.
Les exploitants souhaitent de plus en plus lier le budget au trading récent, en fixant l'enveloppe de commande de la semaine suivante à partir des dépenses réelles de la semaine précédente. Les garde-fous permettent de tenir le chiffre retenu : le contrôle se situe au moment de la commande, sur le site, avant que l'argent soit engagé.
Réconcilier le réel avec vos comptes
Une vue budget vs réel n'est fiable qu'autant que les dépenses qui l'alimentent. Deux lacunes la sapent discrètement, et les deux sont corrigeables avant de se fier à un seul chiffre.
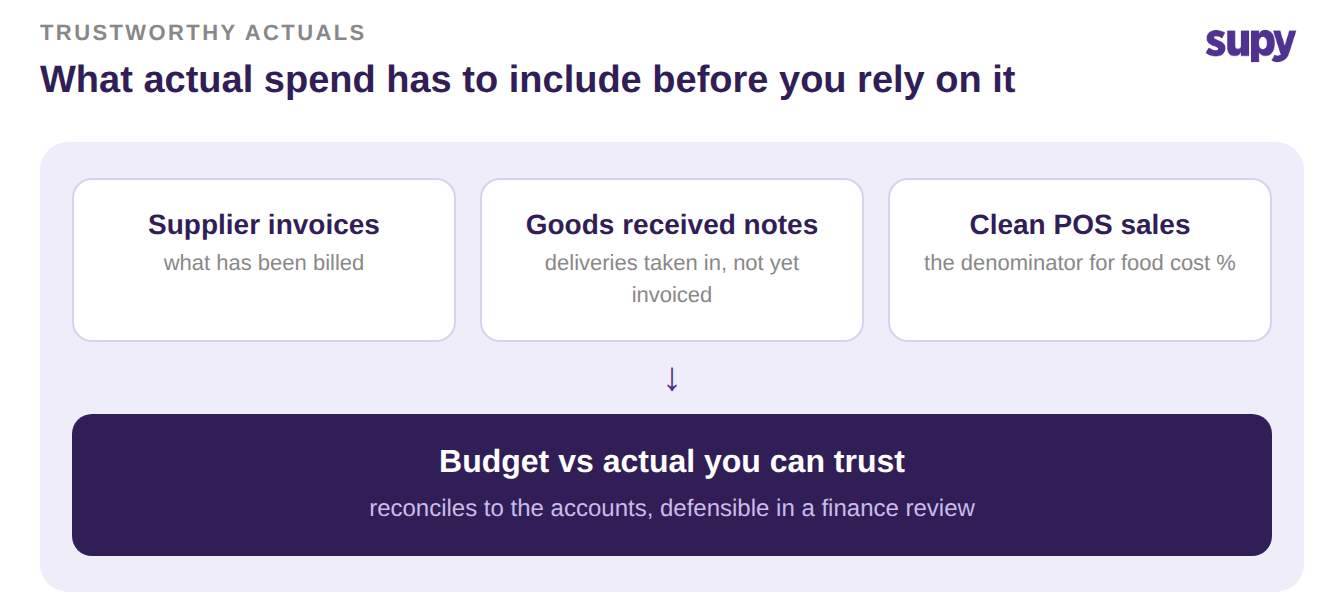
La première est le timing. Les dépenses réelles doivent inclure les marchandises reçues mais pas encore facturées. Si la vue ne compte que les factures, une livraison arrivée vendredi manque jusqu'à la comptabilisation de la facture — et la semaine paraît moins coûteuse qu'elle ne l'était. En capturant les dépenses au bon de réception, quand le stock entre physiquement, cet écart se comble et le réel se réconcilie avec ce que les comptes montreront finalement.
La seconde est le côté ventes. Le taux de coût matière divise le coût par les ventes, donc toute erreur dans les données de caisse fausse chaque pourcentage construit sur elles. Si ces données ne sont pas propres, corrigez-les d'abord : un écart auquel on ne peut pas faire confiance est pire qu'aucun écart du tout.
Corriger les deux points transforme le chiffre en direct en quelque chose que vous pouvez défendre dans une revue financière, et pas seulement un tableau de bord qu'on consulte en passant. C'est alors que le contrôle proactif des dépenses s'applique vraiment sur chaque site.
Calculez vos propres chiffres cette semaine. Prenez le budget hebdomadaire d'un site, extrayez ses dépenses réelles incluant les livraisons reçues mais non facturées, et lisez l'écart en pourcentage. Si un site dépasse son budget de plus d'un pour cent ou deux deux semaines de suite, c'est votre signal pour agir — et la ventilation par catégorie et fournisseur vous dit où. Définissez un garde-fou sur l'établissement qui dévie le plus : un plafond hebdomadaire et un seuil d'approbation sur les grandes commandes. Le budget vs réel en direct ne porte ses fruits que quand ce que vous voyez devient ce que vous changez.