الميزانية مقابل الإنفاق الفعلي على الأغذية والمشروبات: تحكم مباشر لعدة مواقع
كيف تبدو المقارنة المباشرة بين الميزانية والواقع الفعلي في كل موقع
يُحدّد تتبع الإنفاق الفعلي مقابل ميزانية الأغذية والمشروبات ما خطّط كل موقع لإنفاقه، ثم يقيس ما أنفقه فعلياً مع تسجيل الطلبات والتسليمات — لا في نهاية الشهر. بالنسبة لمجموعة متعددة المواقع، يعني المتابعة اللحظية أن فرعاً أو مورّداً أو فئةً تتجاوز الميزانية يظهر في غضون أيام. هذه الأسبقية هي الفرق بين تعديل طلب الأسبوع التالي وتفسير شهر ضائع.
لا تزال معظم المجموعات تفعل هذا بالترتيب المعكوس: تراجَع التكاليف بعد إغلاق الفترة حين تكون الهامش قد ذهب. عندها لا يبقى سوى الوعد بنتائج أفضل الشهر المقبل.
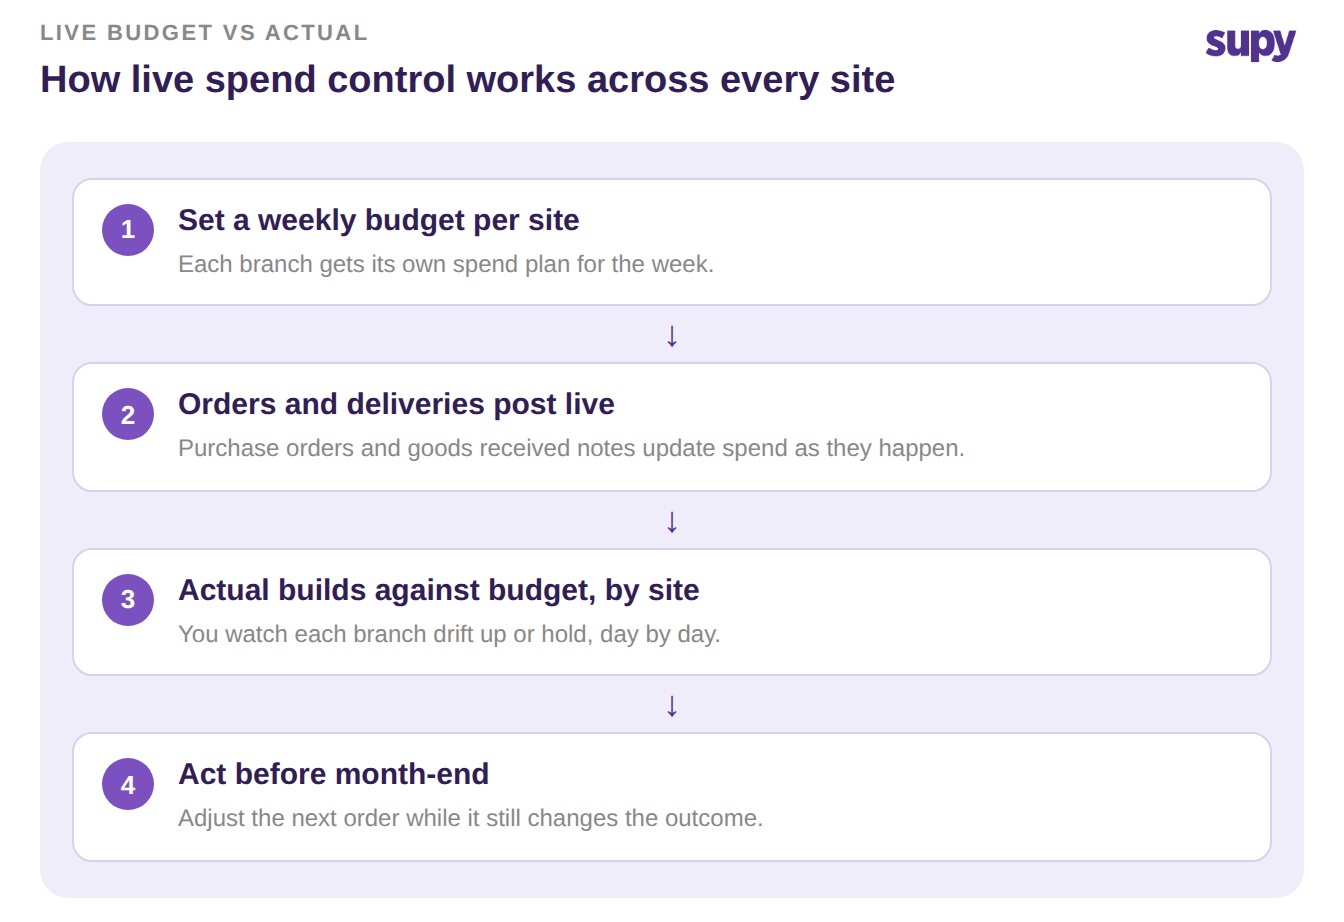
تقلب نظرة الوقت الفعلي هذا الترتيب. تضع ميزانية أسبوعية لكل موقع. تتراكم الأرقام الفعلية في مقابلها مع إصدار طلبات الشراء واستلام التسليمات. فور انحراف أي فرع، تراه وتتصرف.
المشورة العامة بشأن الميزانية مقابل الواقع المتاحة على الإنترنت لا تتجاوز قوالب جداول البيانات. لا شيء منها يربط التباين ببيانات المشتريات والتكاليف الحية، ولا بضوابط الموقع المُصدِر للطلبات. هذه هي الفجوة التي يُغطيها هذا الدليل: نظرة تشغيلية مبنية على إنفاق حقيقي، لا مُطابقة شهرية يدوية.
تفصيل الإنفاق الفعلي حسب الموقع والمورّد والفئة
الجانب الفعلي مفيد فقط إذا رأيت من أين جاء. رقم المجموعة الإجمالي يخبرك بأنك تجاوزت الميزانية، لكنه لا يخبرك بأي فرع أو مورّد أو فئة عليك التعامل معها اليوم.
تُقسّم لوحة معلومات المشتريات في Supy الإنفاق الفعلي على الأغذية والمشروبات حسب الموقع والمورّد وفئة الأصناف لأي فترة تختارها. تقارن المواقع جنباً إلى جنب، وترى أي مواقع أو موردين يقودون ارتفاعاً، وتصدّر التفاصيل للإدارة المالية. ولأن نفس النظرة تُقسَّم حسب الفئة، يتحول إجمالي المجموعة إلى سطر محدد يمكن التصرف بناءً عليه.
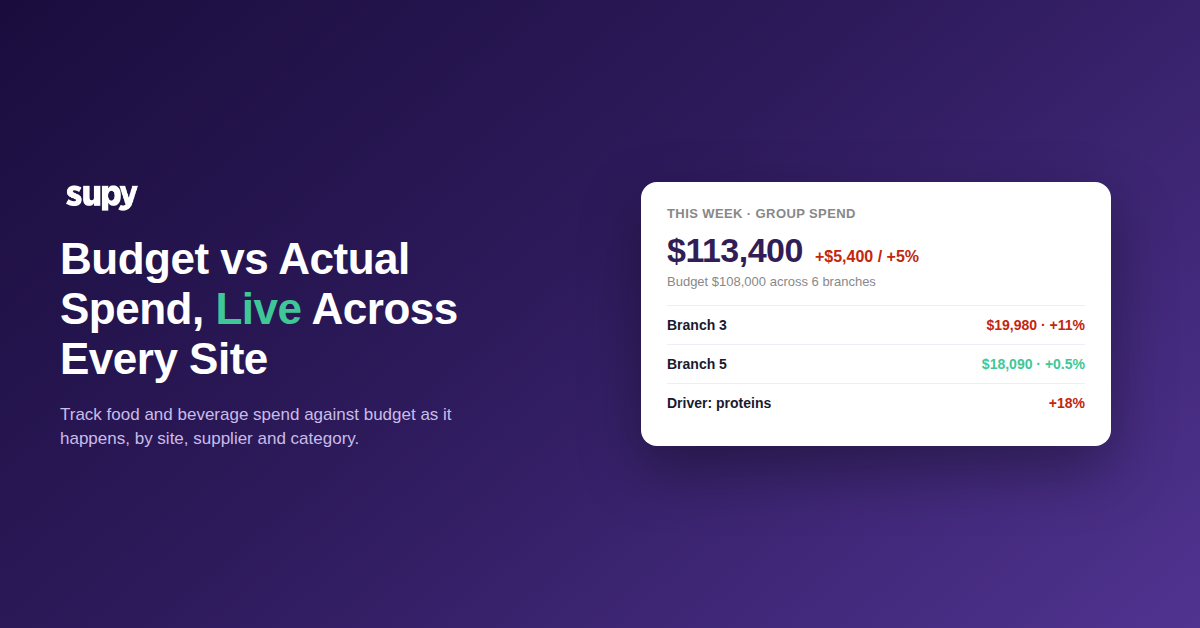
خذ مجموعة افتراضية من ستة مواقع بميزانية أسبوعية قدرها 18,000 دولار لكل فرع، أي 108,000 دولار لكامل المجموعة. في إحدى الأسابيع، بلغ الفعلي 113,400 دولار — تجاوز بقيمة 5,400 دولار، أي خمسة بالمئة فوق الخطة. رقم المجموعة وحده سيُرسلك للبحث. أما التفصيل فيشير مباشرةً إلى فرع واحد.
أنفق الفرع 3 مبلغ 19,980 دولار مقابل ميزانيته البالغة 18,000 دولار — تجاوز بأحد عشر بالمئة — بينما ظل الفرع 5 عند 18,090 دولار. عند التعمق في الفرع 3 حسب الفئة، يكون السبب واضحاً.
| الفئة | الميزانية | الفعلي | الانحراف |
|---|---|---|---|
| البروتينات | 7,200 دولار | 8,500 دولار | +18.1% |
| الخضروات والفواكه | 3,600 دولار | 3,960 دولار | +10.0% |
| البضائع الجافة | 1,800 دولار | 1,920 دولار | +6.7% |
| منتجات الألبان | 2,160 دولار | 2,280 دولار | +5.6% |
| المشروبات | 3,240 دولار | 3,320 دولار | +2.5% |
| الإجمالي | 18,000 دولار | 19,980 دولار | +11.0% |
حملت البروتينات الجزء الأكبر من التجاوز، إذ يُعزى ذلك إلى ارتفاع بنسبة تسعة بالمئة في الأسعار من أحد موردي الخضروات والبروتينات. هذا حديث محدد: إعادة التفاوض أو التغيير أو تكييف القائمة. لا يظهر ذلك في إجمالي المجموعة، وبحلول وقت رفع تقرير نهاية الشهر عنه يكون الوقت قد فات.
متابعة تكلفة البضاعة المباعة COGS ونسبة تكلفة الغذاء لكل موقع حياً
الإنفاق مقابل الميزانية يجيب عن كم أنفقنا. أما نسبة التكلفة فتجيب عن مدى صحة الإنفاق بالنسبة للمبيعات التي أنتجته. تحتاج الاثنين معاً، دون انتظار إغلاق الفترة.
يعرض Supy تكلفة البضاعة المباعة COGS ونسبة تكلفة الغذاء الفعلية على مستوى المجموعة والموقع الفردي وفئة القائمة في آنٍ واحد. ترى أين يقع الإنفاق الفعلي مقارنةً بالتكلفة النظرية أثناء سير الأسبوع. والتباين بين ما ينبغي أن ينفقه أحد المواقع وما ينفقه فعلياً يظهر الآن، لا بعد بناء جدول بيانات يدوي.
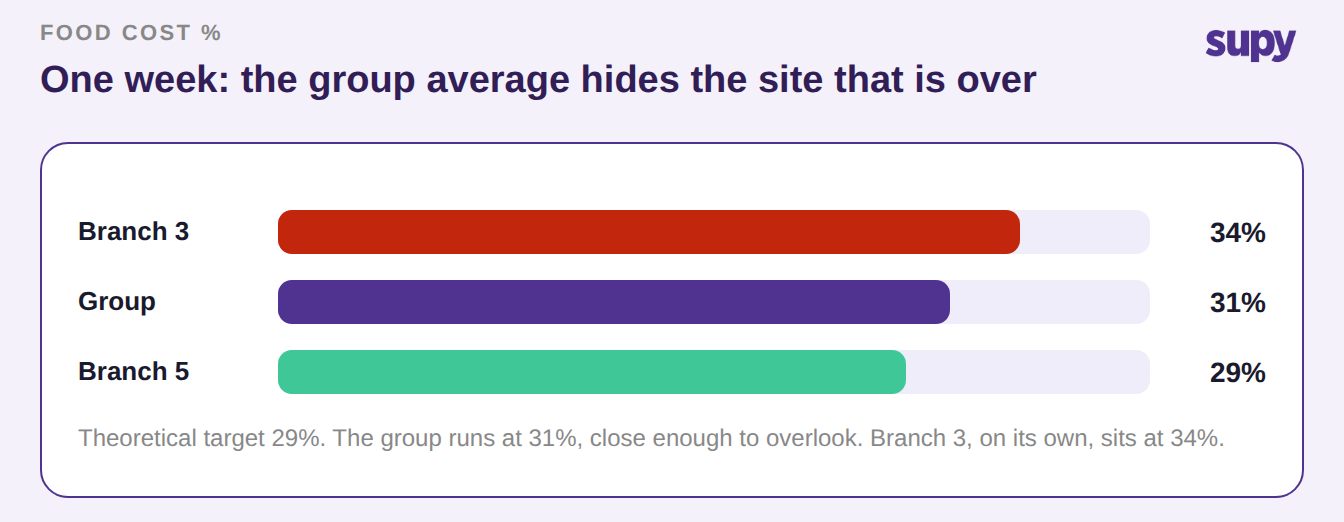
في المجموعة الافتراضية ذاتها، تكلفة الغذاء النظرية 29 بالمئة. الفعلي الإجمالي للمجموعة عند 31 بالمئة — قريب بما يكفي لتجاهله. أما الفرع 3 منظوراً إليه منفرداً فعند 34 بالمئة. الرقم على مستوى الموقع هو الذي يخبرك بأين تنظر؛ متوسط المجموعة يخفيه. وهو النمط ذاته الظاهر في تقارير الربح الإجمالي لمتعددي المواقع، حيث يمكن لسطر مجموعة معافى أن يقبع فوق موقع واحد يسحب المؤشرات بهدوء.
هذا بالضبط هدف الجمع بين المستويات الثلاثة. رقم مجموعة هادئ وموقع فردي ساخن يمكنهما التعايش في الأسبوع ذاته، والنظرة المُجزَّأة وحدها تُظهر لك أيهما أيّ.
ضع حواجز الإنفاق قبل إصدار الطلب
رصد التجاوزات بسرعة أكثر قيمةً حين يمكنك إيقاف بعضها قبل وقوعها. إذا أصدر المسؤولون عن المواقع طلبات بحرية دون ضوابط، يصبح مقياس الميزانية مقابل الواقع تقريراً تطلع عليه بعد الحدث بدلاً من أن يكون حداً يصمد.
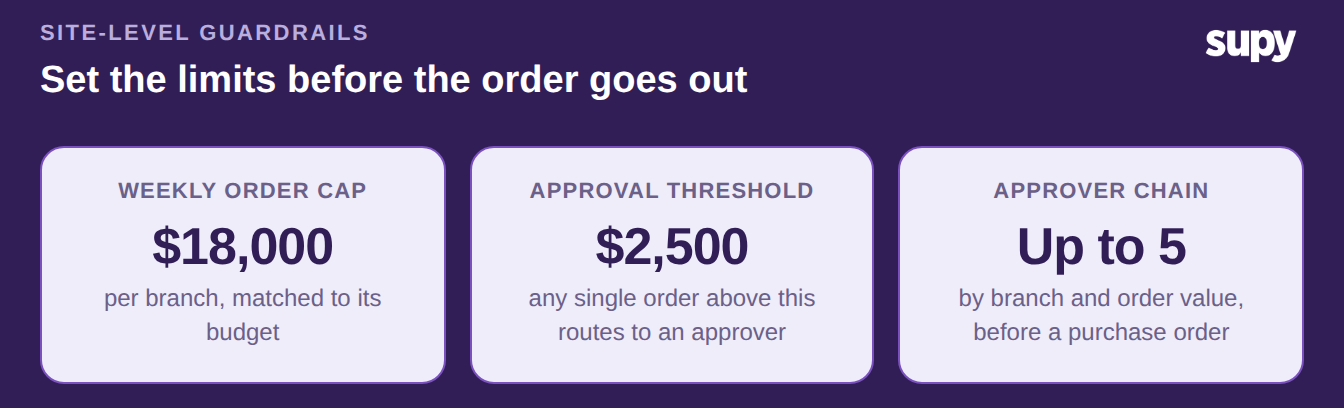
تضع سياسات وحواجز الإنفاق في Supy حدوداً لكل موقع ومورّد وتكرار، مُحدَّدة لموقع أو منطقة أو فرد بعينه مع معتمدين محددين. تُضيف الصلاحيات والحدود الموافقات التسلسلية — بحد أقصى خمسة معتمدين، تُفعَّل حسب الفرع وقيمة الطلب — وكذلك سقوف قيمة طلب الشراء حسب المورّد والفرع والفئة والمستخدم ومستوى المخزون. ويمكن ضبط القواعد يومياً أو أسبوعياً أو شهرياً أو ربع سنوياً.
عملياً، قد يُخصَّص لفرع سقف أسبوعي للطلبات قريب من ميزانيته البالغة 18,000 دولار. وأي طلب شراء فردي يتجاوز عتبة محددة — لنقل 2,500 دولار — يُحال إلى معتمد قبل إتمامه. يتوقف البودجت عن أن يكون أملاً ويصبح قاعدة يفرضها سير الطلبات.
يرغب المشغّلون بشكل متزايد في ربط الميزانية بالتداول الأخير، فيُحددون الحصة الأسبوعية للطلبات انطلاقاً من الإنفاق الفعلي للأسبوع الماضي. الحواجز هي وسيلة الإبقاء على أي رقم تصل إليه: تعمل الضوابط في لحظة الطلب، في الموقع، قبل أن يُلتزم بالمال.
مطابقة الإنفاق الفعلي مع حساباتك
لا تكون نظرة الميزانية مقابل الواقع موثوقة إلا بقدر ما تكون الأرقام المُغذِّية لها موثوقة. ثمة فجوتان تُقوّضانها بصمت، وكلتاهما قابلة للإصلاح قبل الاعتماد على رقم واحد.
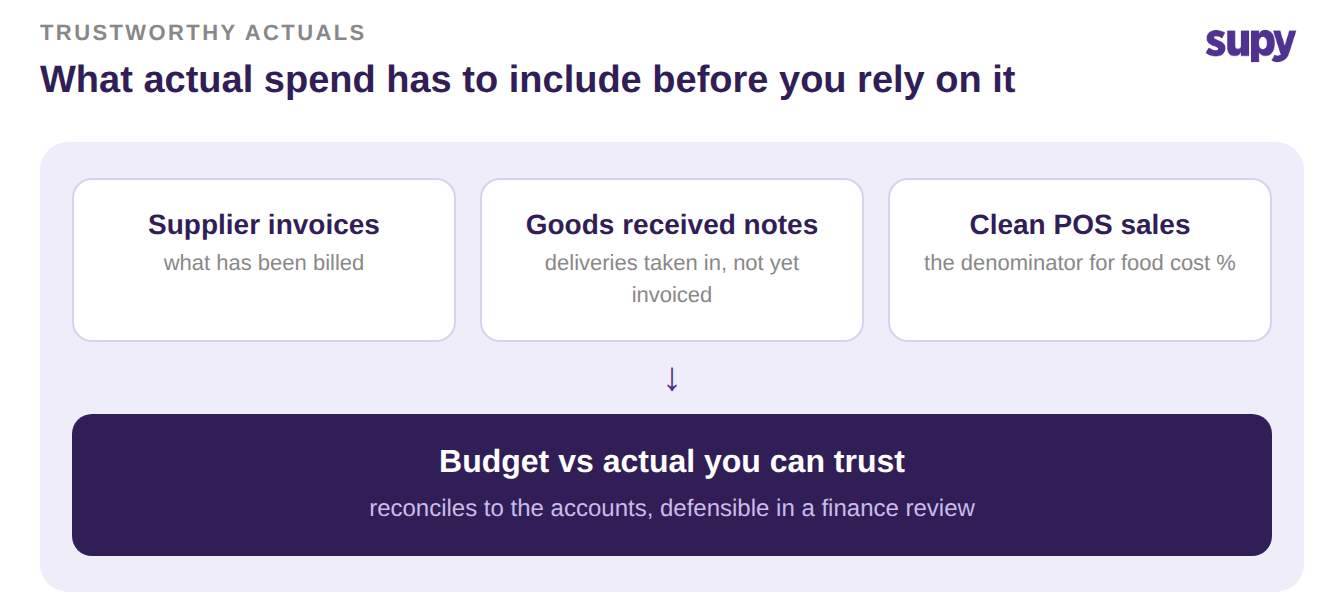
الأولى هي التوقيت. يجب أن تشمل الأرقام الفعلية البضائع التي استلمتها لكن لم تصلك فواتيرها بعد. إذا اعتمدت النظرة على الفواتير فحسب، فإن تسليماً وصل يوم الجمعة يبقى غائباً حتى تُقيَّد الفاتورة — فتبدو الأسبوع أرخص مما كانت. تسجيل الإنفاق عند إيصال الاستلام، حين يصل المخزون فعلياً، يُغلق هذه الفجوة ليتطابق الفعلي مع ما ستُظهره الحسابات في نهاية المطاف.
الثانية هي جانب المبيعات. نسبة تكلفة الغذاء تقسم التكلفة على المبيعات، لذا فأي خطأ في بيانات نظام نقطة البيع يُشوّه كل نسبة مبنية عليها. إن لم تكن هذه البيانات سليمة، أصلحها أولاً؛ فالتباين الذي لا يمكن الوثوق به أسوأ من لا تباين على الإطلاق.
التأكد من الأمرين معاً يجعل الرقم الحي شيئاً يمكن الدفاع عنه في مراجعة مالية، لا مجرد لوحة معلومات تُلقي عليها نظرة عابرة. عندها فقط تنجح ضوابط الإنفاق الاستباقية فعلياً عبر جميع المواقع.
احسب أرقامك الخاصة هذا الأسبوع. خذ الميزانية الأسبوعية لأحد المواقع، واستخرج إنفاقه الفعلي شاملاً التسليمات المستلمة غير المُفوَّترة، واقرأ التباين كنسبة مئوية. إذا تجاوز موقع ميزانيته بأكثر من نقطة أو نقطتين لأسبوعين متتاليين، فهذه إشارتك للتحرك — والتفصيل حسب الفئة والمورّد يُريك أين. ضع حاجزاً واحداً على الفرع الأكثر انحرافاً: سقفاً أسبوعياً وعتبة موافقة على الطلبات الكبيرة. لا تؤتي المقارنة المباشرة بين الميزانية والواقع ثمارها إلا حين يتحول ما تراه إلى ما تُغيّره.