Transactions antidatées dans les périodes clôturées : maintenir le COGS restaurant exact
Ce que l'antidatage fait réellement à une période clôturée
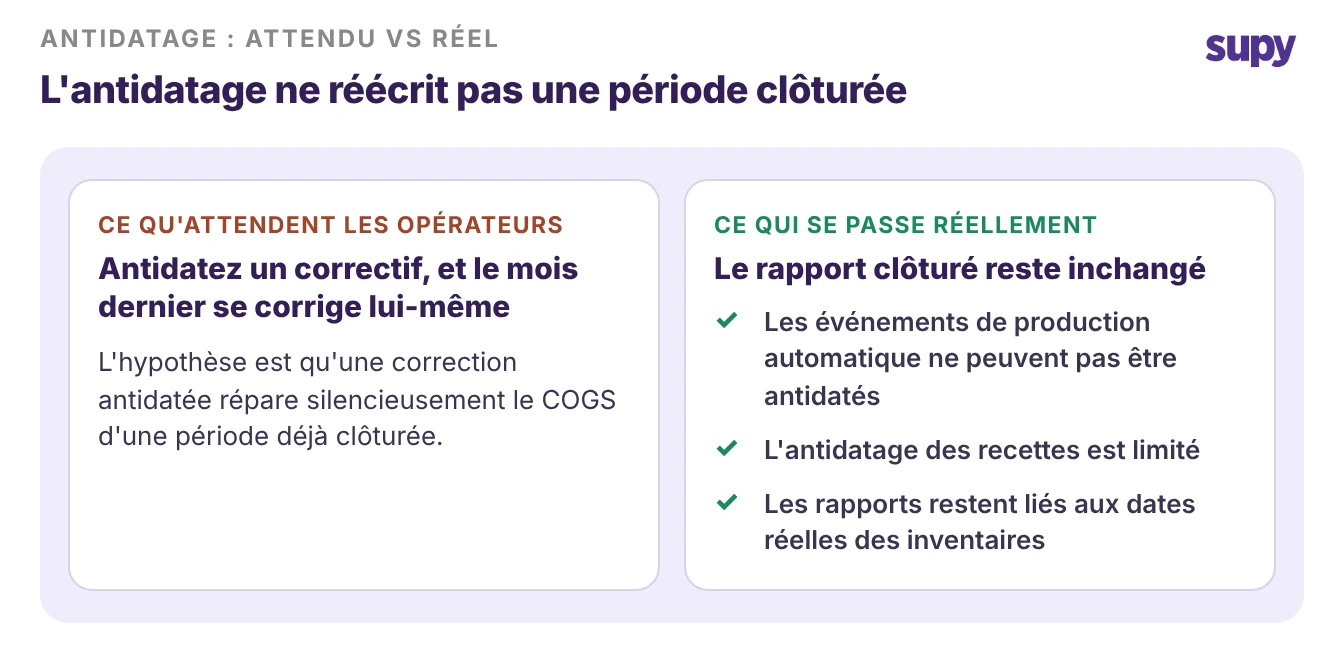
L'antidatage d'une correction ne réécrit pas silencieusement une période comptable déjà clôturée. Dans un système d'inventaire pour restaurant, certains événements ne peuvent pas être antidatés du tout, et les rapports sur le coût des marchandises vendues (COGS) sont liés aux dates réelles des inventaires. Une transaction tardive ne rouvre pas silencieusement le mois dernier, vous la corrigez donc avec une saisie délibérée et datée à la place.
Le problème se manifeste à chaque fin de mois. Une facture fournisseur arrive tard. Il s'avère qu'une recette était incorrecte depuis des semaines. Un transfert n'a jamais été enregistré. Chacun de ces éléments décale le COGS d'une période après que la comptabilité avait considéré les chiffres comme arrêtés.
La solution n'est pas de lutter contre le système en antidatant tout. C'est de comprendre ce que l'antidatage peut et ne peut pas faire, puis d'utiliser le chemin de correction qui correspond à votre situation. Les événements de production automatique ne peuvent pas être antidatés, et l'antidatage des recettes est limité, donc un antidatage aveugle ne change souvent rien au rapport clôturé que vous essayiez de corriger.
Stopper l'écart à la source : aligner les inventaires sur la période
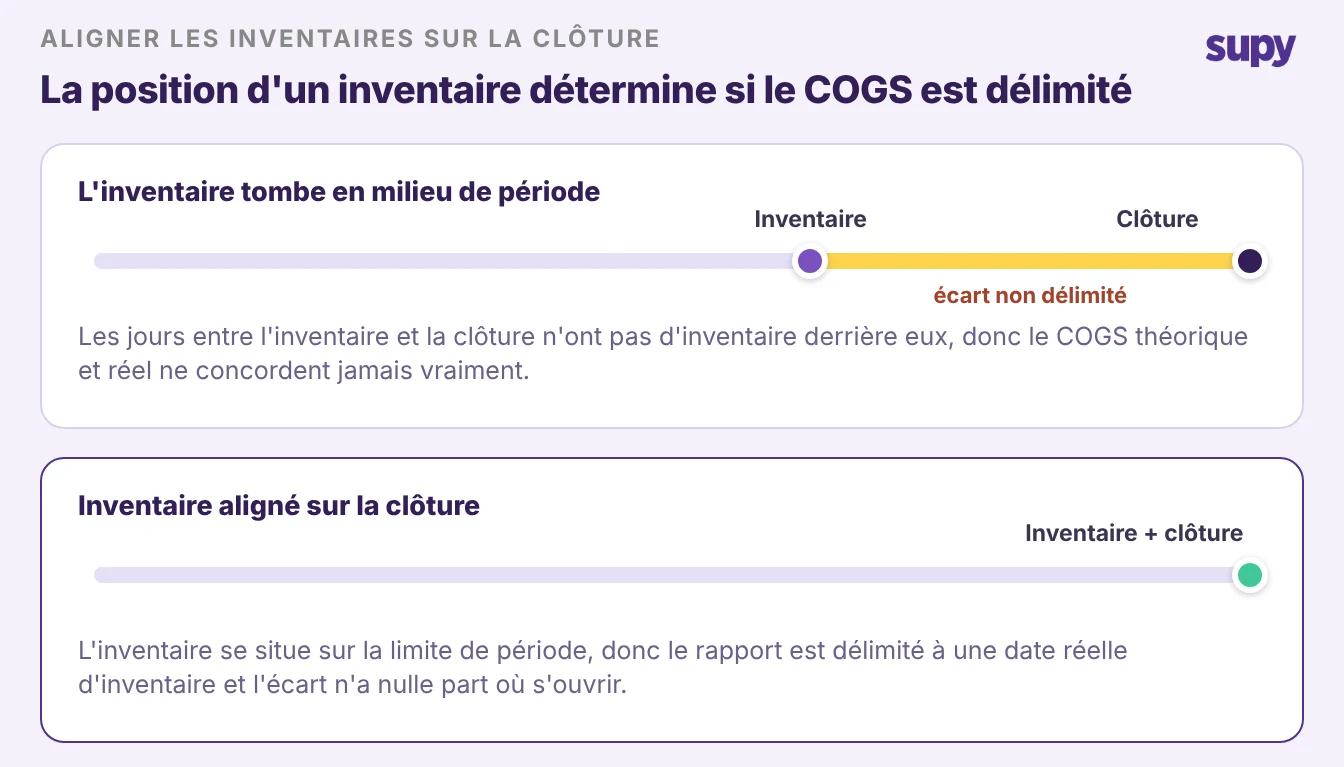
La plupart des problèmes de période clôturée commencent par un inventaire qui n'a pas coïncidé avec la limite de la période. Si votre inventaire tombe en milieu de semaine mais que vos livres se clôturent le dernier jour du mois, le COGS théorique et réel pour cette période ne concordera jamais vraiment.
Sans alignement, un seul bon de réception tardif peut faire varier le coût matière d'une période d'un ou deux points, suffisamment pour faire paraître un mois rentable peu satisfaisant.
L'approche la plus propre consiste à délimiter le calcul aux dates réelles des inventaires. Supy restreint un rapport de variance multi-périodes aux dates réelles d'inventaires enregistrés. Un rapport compare alors de vraies périodes d'inventaire, et non un jour arbitraire sans inventaire derrière. Alignez vos inventaires sur la clôture, et l'écart n'a nulle part où s'ouvrir.
Pour l'ensemble des raisons pour lesquelles un rapport de résultat et un système ne concordent pas, voir pourquoi votre compte de résultat restaurant affiche un COGS incorrect.
Adapter la correction à votre situation
Une fois une période clôturée, la bonne démarche dépend de ce qui s'est mal passé. Trouvez votre situation ci-dessous, appliquez cette correction et laissez le système la traiter plutôt que d'éditer manuellement l'historique.
| Votre situation | La bonne correction | Ce que cela fait au COGS |
|---|---|---|
| La facture fournisseur arrive après la clôture | Enregistrez-la avec la date correcte, ou faites un ajustement daté | Déplace le coût dans la bonne période, sans réécriture silencieuse |
| Une recette était incorrecte tout le mois | Corrigez-la avec une date d'effet | Les transactions historiques sont retraitées, donc le COGS passé est mis à jour |
| Erreur d'inventaire, toujours dans la fenêtre de correction | Rouvrez l'inventaire et corrigez-le | Corrigé avant que l'inventaire soit finalisé |
| Erreur d'inventaire, après finalisation | Faites une saisie d'ajustement datée | Variance corrigée sans modifier un inventaire clôturé |
| Facture enregistrée sur le mauvais établissement | Annulez l'enregistrement et réenregistrez sur le bon établissement | L'enregistrement des coûts est préservé, l'export comptable se relance |
Quand rouvrir, ajuster ou réenregistrer
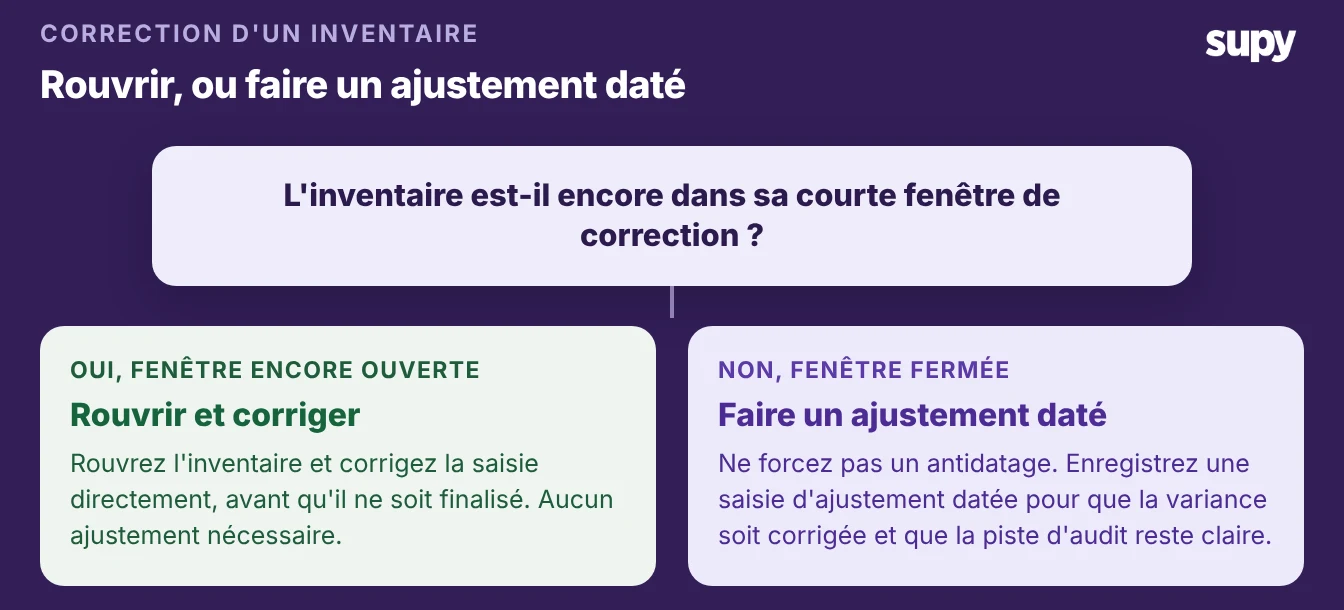
Pour un inventaire qui nécessite une correction, une question décide du chemin à suivre. L'inventaire est-il encore dans sa courte fenêtre de correction ?
Si c'est le cas, rouvrez-le et corrigez la saisie directement, avant qu'il ne soit finalisé. Si la fenêtre est fermée, ne forcez pas un antidatage. Faites plutôt une saisie d'ajustement datée, qui corrige la variance sans prétendre que l'inventaire clôturé n'a jamais eu lieu.
Comme cette saisie porte sa propre date et raison, la piste d'audit montre exactement ce qui a changé et quand, ce qu'un responsable financier ou un auditeur demandera. Une facture mal enregistrée est un cas à part : annulez l'enregistrement et réenregistrez sur le bon établissement, et les valeurs de coûts restent exactement telles qu'enregistrées initialement.
Ce qu'une correction signifie pour votre clôture comptable
Une correction n'est terminée que lorsqu'elle atteint le grand livre. Supy mappe ses champs financiers sur le système de comptabilité connecté, de sorte qu'un correctif circule plutôt que de rester uniquement dans l'outil d'inventaire. Lorsque vous enregistrez un retour fournisseur, il génère une demande d'avoir et la pousse comme crédit fournisseur vers des systèmes tels que Xero ou QuickBooks.
Réconciliez à partir de là. Comparez le COGS de la plateforme pour la période avec le grand livre, et agissez sur les alertes de seuil avant que la période ne se clôture plutôt qu'après. Pour savoir comment les données de coûts atteignent les livres en premier lieu, voir ce qui arrive réellement dans votre grand livre, et conservez les rapports eux-mêmes au même endroit avec l'outil d'analyse restaurant de Supy.
La règle est donc simple. Identifiez votre situation, appliquez cette unique correction, et laissez le retraitement et la synchronisation comptable s'en charger. Définissez délibérément les dates d'effet des recettes et alignez vos inventaires sur la clôture, et les chiffres du mois prochain resteront exacts dès la première fois.