Précision des inventaires en restauration : repérez les articles non comptés avant validation
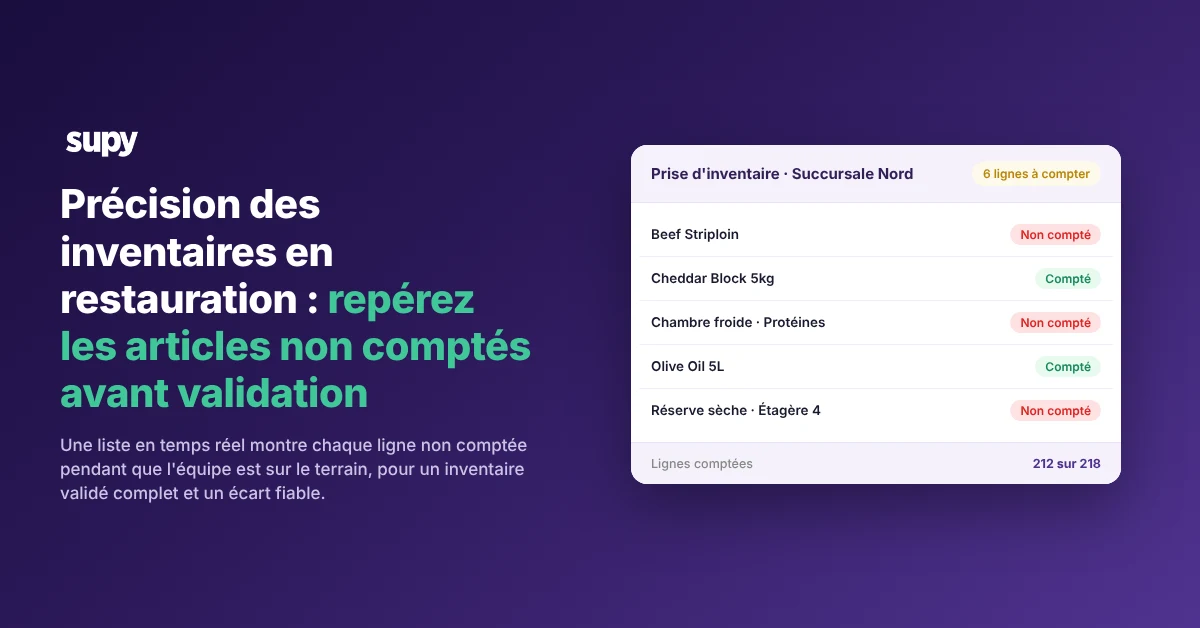
La précision d'un inventaire en restauration se joue dans la minute précédant sa validation. Une liste en temps réel des articles sautés montre au responsable chaque ligne encore non comptée pendant que l'équipe est sur le terrain, et un paramètre par inventaire décide délibérément si les lignes non comptées conservent leur dernière quantité ou passent à zéro. L'inventaire soumis est complet parce que quelqu'un l'a confirmé, ce qui garantit la fiabilité du rapport d'écart et du coût matière qui en découlent.
Voyez chaque article sauté avant de valider l'inventaire
Un rapport d'écart ne peut décrire que les lignes effectivement comptées : une ligne sautée n'apparaît jamais comme une erreur, elle est simplement absente de l'inventaire et le rapport semble aussi ordinaire que n'importe quel autre.
Le seul moment pour combler l'écart, c'est avant la validation de l'inventaire, tant que les lignes manquées peuvent encore être comptées. Une liste d'articles sautés est une vue en temps réel, disponible pendant l'inventaire, de chaque ligne qui n'a pas encore été comptée dans la session en cours. Un responsable peut la consulter avant de valider et voir d'un coup d'œil ce qui reste en attente, ce qui fait remonter les lignes manquantes pendant que quelqu'un est encore sur le terrain, plutôt que des semaines plus tard comme une variation inexpliquée.
Les lignes sont passées pour des raisons ordinaires, pas par négligence. Un rayon de réserve est oublié, une chambre froide est sautée parce que quelqu'un y travaille déjà, une sous-recette est laissée de côté parce que le compteur n'est pas sûr qu'elle fasse partie de cet inventaire. Aucune de ces omissions n'est remarquée sur le moment, ce qui explique pourquoi une vue préalable à la validation des lignes en attente est plus utile que de demander aux gens d'être plus attentifs. Avec les lignes en attente visibles, la personne qui effectue la prise d'inventaire les compte ou prend délibérément une décision sur leur traitement. Dans tous les cas, l'inventaire est validé en connaissance de cause, pas à l'aveugle.
Un inventaire complet vous donne un coût matière fiable
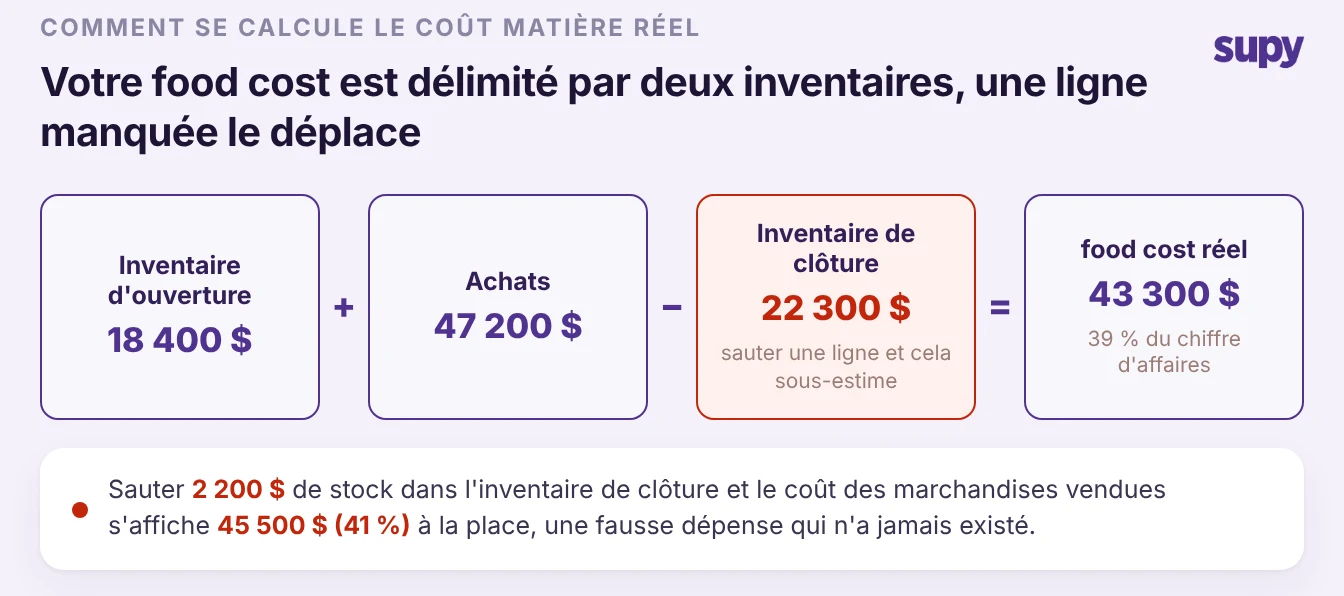
Votre seul coût matière réel fiable est délimité par deux prises d'inventaire. Le coût des marchandises vendues réel correspond au stock d'ouverture plus les achats moins le stock de clôture, et les deux chiffres proviennent directement d'un inventaire. Si l'inventaire de clôture manque des lignes, la valeur de clôture est sous-estimée, et chaque chiffre construit sur cette base est faux dans la même direction.
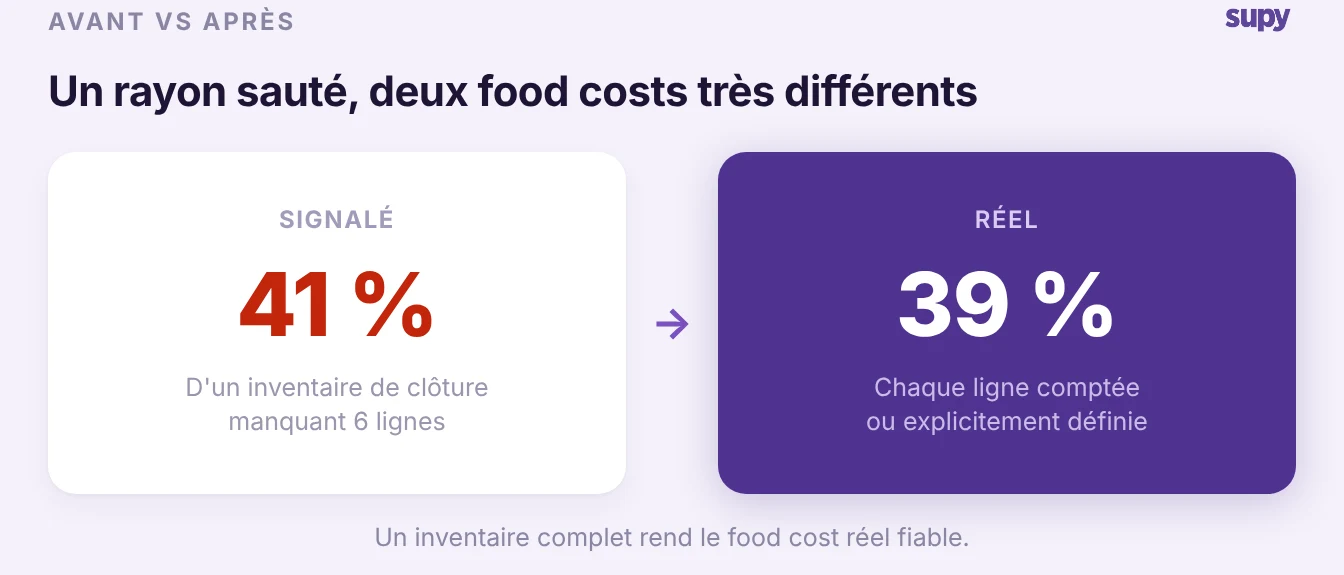
Le responsable des opérations d'un groupe multi-établissements a observé ce phénomène pendant des mois. Leur rapport théorique sur les coûts basé sur les recettes et leurs chiffres financiers réels donnaient deux histoires de marge différentes, et la cause remontait à des inventaires qui ne s'étaient pas clôturés proprement entre les dates de comptage. Une fois le coût réel strictement délimité par deux prises d'inventaire complètes, il est tombé à environ 39 %, contre les 41 % environ qu'un inventaire incomplet avait signalés.
Deux points de food cost ne sont pas une erreur d'arrondi. Sur 111 000 $ de chiffre d'affaires mensuel, c'est la différence entre un coût des marchandises vendues de 43 300 $ et de 45 500 $, et cela pointe dans la mauvaise direction : un inventaire de clôture incomplet sous-estime le stock que vous détenez, ce qui gonfle le coût que vous semblez avoir consommé. Cherchez à corriger cette fausse dépense et vous résolvez un problème qui n'existe pas, tandis que le vrai reste caché dans les lignes que personne n'a comptées. Si vous voulez vérifier l'écart dans vos propres chiffres, notre calculateur de food cost montre ce qu'une variation de deux points représente sur une période.
Décider délibérément du traitement des lignes non comptées
Chaque inventaire n'est pas destiné à couvrir chaque ligne, et c'est acceptable tant que le traitement des lignes non comptées est un choix délibéré plutôt qu'un défaut silencieux. Un paramètre par inventaire contrôle si une ligne non comptée conserve sa dernière quantité système connue ou passe à zéro lors de la validation, et rendre ce choix visible pour chaque inventaire laisse une trace vérifiable du traitement de chaque ligne non comptée.
La bonne réponse dépend du type d'inventaire. Utilisez le tableau ci-dessous pour choisir le paramètre avant de valider.
| Paramètre pour les lignes non comptées | Ce qui se passe à la validation | Quand le choisir |
|---|---|---|
| Conserver la quantité précédente | La ligne conserve sa dernière quantité système connue | Un inventaire partiel délibéré, où des sections entières n'ont intentionnellement pas été recomptées |
| Mettre la ligne à zéro | La ligne passe à zéro | Un inventaire complet, où tout ce qui reste non compté est genuinement absent |
L'enjeu n'est pas qu'un paramètre soit correct. Il réside dans le fait que le choix est explicite et enregistré, de sorte qu'un inventaire partiel ne met jamais silencieusement à zéro des stocks auxquels vous n'avez pas eu le temps d'arriver, et qu'un inventaire complet ne reporte jamais silencieusement une ligne qui s'est réellement épuisée.
Le comptage guidé comble les deux lacunes que le papier laisse ouvertes
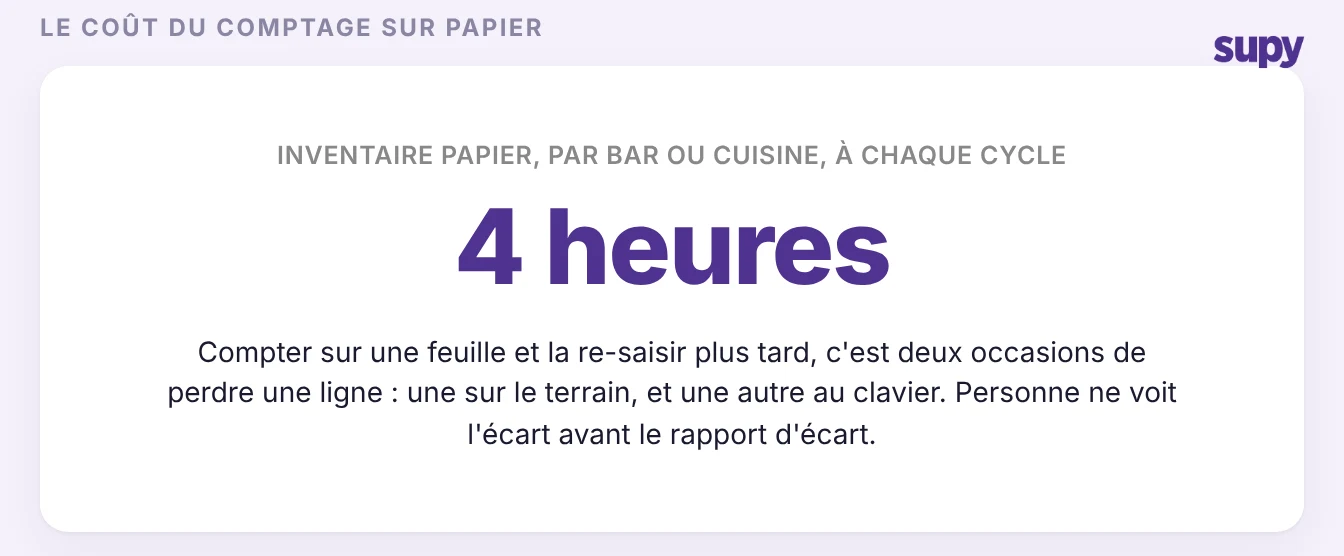
Les lignes sautées ne sont pas un problème de discipline, ce sont une caractéristique structurelle du comptage sur papier. Un inventaire rédigé sur une feuille puis re-saisi dans un système offre deux occasions de perdre une ligne : une fois quand un rayon est dépassé, et à nouveau quand une ligne manuscrite ne parvient pas à la feuille de calcul. Le responsable des bars et des stocks d'un groupe multi-sites réalisait des inventaires entièrement sur papier, à environ quatre heures par bar et cuisine à chaque cycle, avec des rapports d'écart ressemblant à un mur de chiffres où une seule ligne manquée était invisible.
Quand l'inventaire vit dans le même système que la vue des lignes en attente, cette lacune structurelle se comble. Le compteur est guidé ligne par ligne, les oubliées sont listées plutôt que laissées à la mémoire, et la vérification avant soumission se fait sur le même écran que l'inventaire. C'est le passage du comptage traité comme une corvée à un comptage traité comme une partie d'un système de gestion des stocks connecté. Les quatre heures de re-saisie disparaissent, et la deuxième occasion de perdre une ligne aussi.
Ce qu'il faut vérifier avant de faire confiance au prochain rapport d'écart
Avant votre prochaine prise d'inventaire, décidez deux choses à l'avance pour que l'inventaire obtenu soit complet par conception et que l'écart qu'il produit soit fiable. Premièrement, convenez qu'aucun inventaire n'est validé avant que quelqu'un ait ouvert la liste des articles sautés et effacé ou consciemment accepté chaque ligne en attente. Deuxièmement, réglez le traitement des lignes non comptées selon le type d'inventaire : conservez les quantités précédentes pour un inventaire partiel délibéré, mettez les lignes à zéro pour un inventaire complet. Ensuite, lorsque le rapport d'écart arrive, lisez-le en sachant qu'il repose sur un inventaire complet, et vérifiez le seul chiffre qui en dépend, votre coût matière réel délimité par les deux inventaires. S'il fluctue et que vous ne pouvez pas l'expliquer, la liste des articles sautés de cet inventaire est le premier endroit où chercher, avant de traquer le gaspillage ou le vol qui n'existe peut-être pas.