Genauigkeit bei der Inventur: Übergangene Positionen abfangen, bevor Sie abschicken
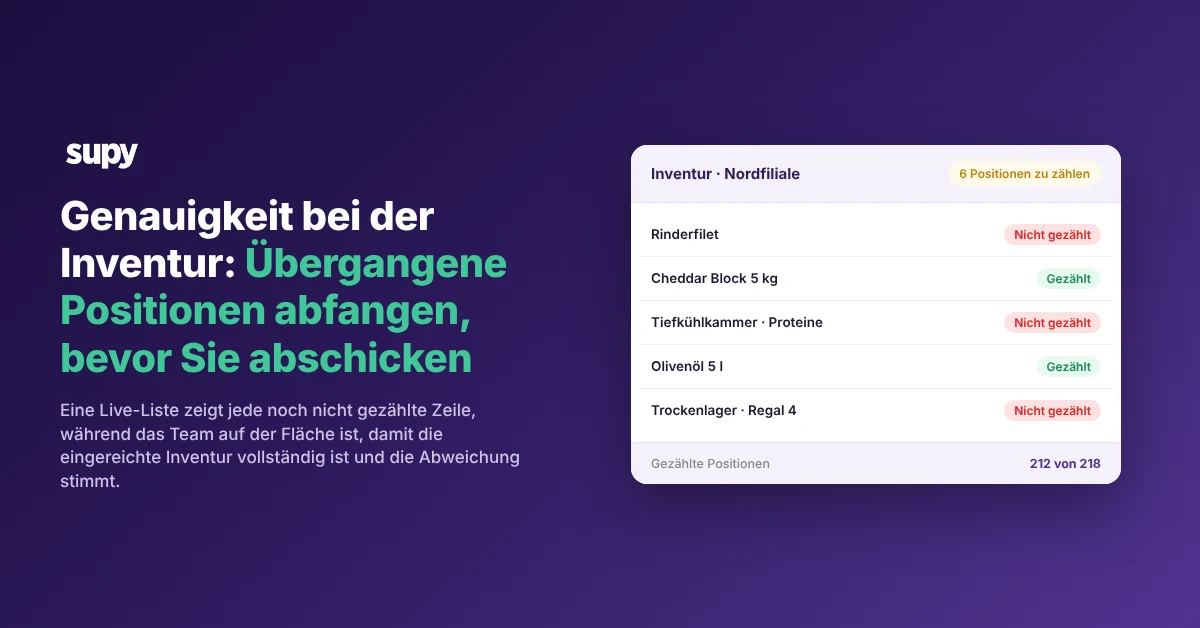
Die Genauigkeit einer Restaurantinventur wird in der Minute vor dem Abschicken gewonnen. Eine Live-Liste übergangener Positionen zeigt dem Manager jede noch nicht gezählte Zeile, während das Team noch auf der Fläche ist, und eine Einstellung pro Inventur entscheidet bewusst, ob ungezählte Positionen ihren letzten Bestand behalten oder auf null fallen. Die abgeschickte Inventur ist vollständig, weil jemand das bestätigt hat, und der Abweichungsbericht sowie der darauf aufbauende Wareneinsatz stimmen.
Alle übergangenen Positionen sehen, bevor die Inventur abgeschickt wird
Ein Abweichungsbericht kann nur die tatsächlich gezählten Zeilen beschreiben; eine übergangene Zeile erscheint nie als Fehler, sie ist schlicht nicht in der Inventur enthalten, und der Bericht sieht so unauffällig aus wie jeder andere.
Den Lücke zu schließen ist nur möglich, bevor die Inventur abgeschickt wird, solange die fehlenden Zeilen noch gezählt werden können. Eine Liste übergangener Positionen ist eine Live-Ansicht, die während der Inventur verfügbar ist und jede Zeile zeigt, die in der aktuellen Sitzung noch nicht gezählt wurde. Ein Manager kann sie vor dem Abschicken öffnen und auf einen Blick sehen, was noch ausstehend ist, sodass die fehlenden Zeilen auffallen, während noch jemand auf der Fläche ist, und nicht Wochen später als eine Schwankung, die niemand erklären kann.
Positionen werden aus normalen Gründen übersprungen, nicht aus Nachlässigkeit. Ein Lagerregal wird übersehen, eine Tiefkühlkammer wird ausgelassen, weil schon jemand darin arbeitet, ein Unterrezept wird übergangen, weil der Zähler nicht sicher ist, ob es in diese Inventur gehört. Das merkt im Moment niemand, weshalb eine Vorschau der ausstehenden Zeilen vor dem Abschicken wichtiger ist als die Bitte, sorgfältiger zu sein. Wenn die ausstehenden Zeilen sichtbar sind, geht die Person, die die Inventur durchführt, entweder hin und zählt sie, oder trifft eine bewusste Entscheidung, wie sie behandelt werden sollen. So oder so wird die Inventur wissentlich abgeschickt, nicht blindlings.
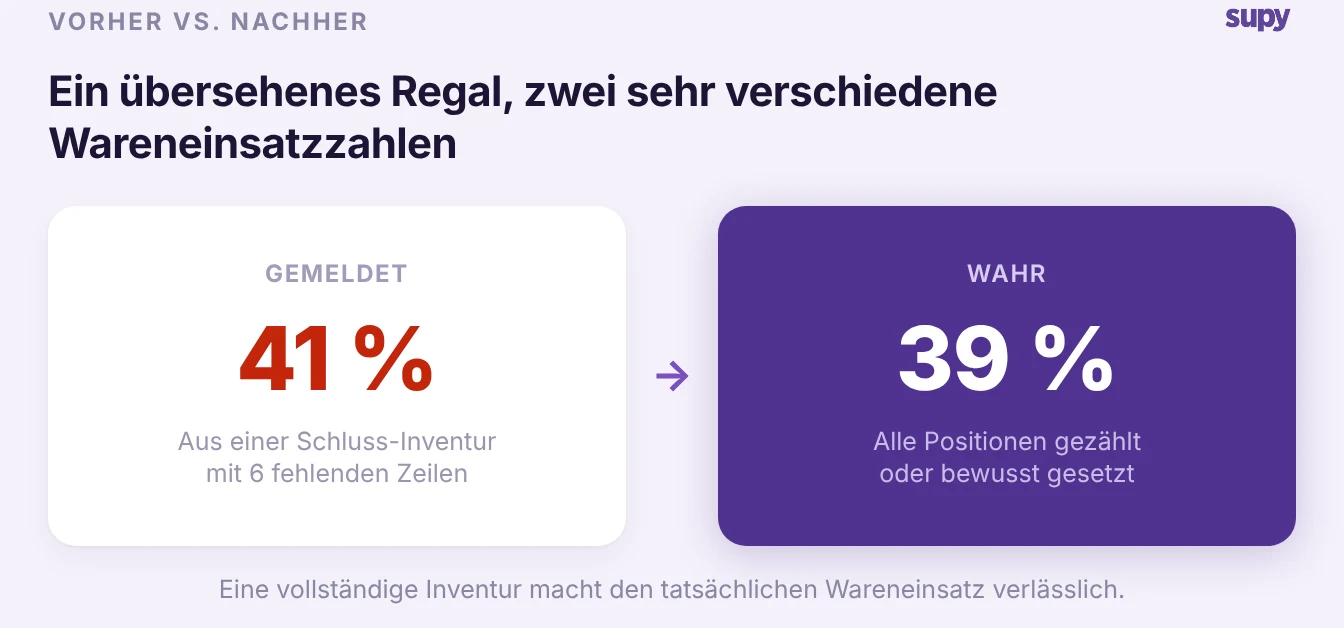
Eine vollständige Inventur liefert einen verlässlichen Wareneinsatz
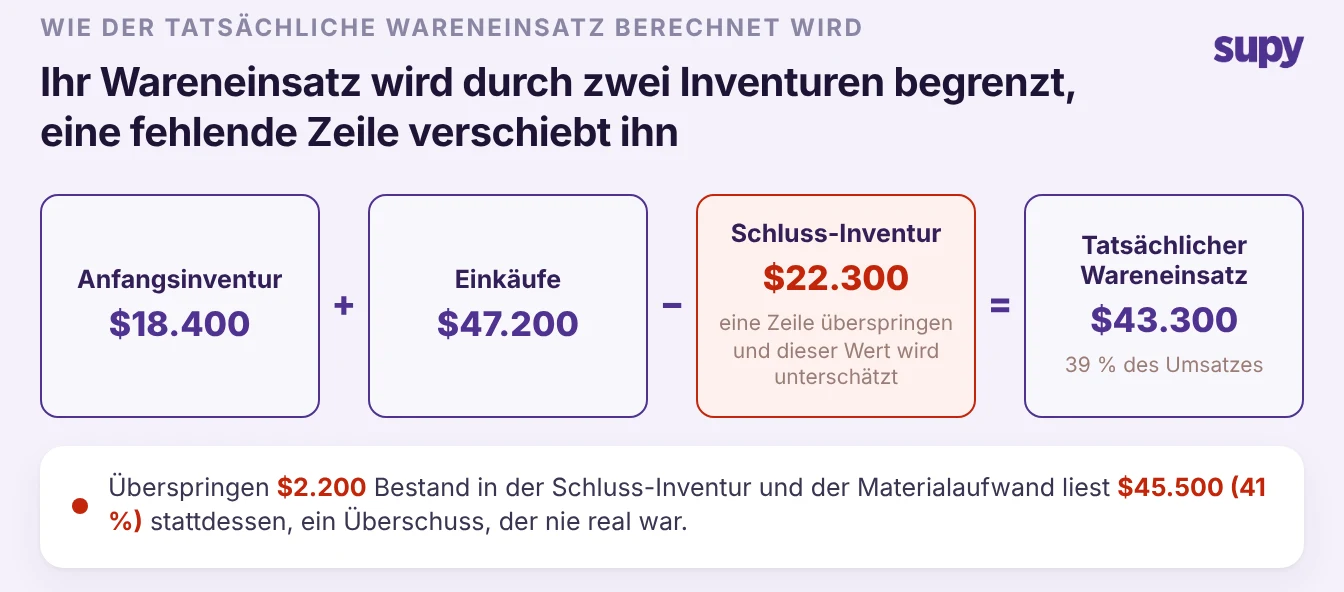
Ihr einzig verlässlicher tatsächlicher Wareneinsatz wird durch zwei Inventuren begrenzt. Der tatsächliche Materialaufwand berechnet sich als Anfangsbestand plus Einkäufe minus Schlussbestand, und beide Werte stammen direkt aus einer Inventur. Ist die Schluss-Inventur unvollständig, ist der Schlusswert zu niedrig, und jede darauf aufbauende Zahl weicht in die gleiche Richtung ab.
Der Betriebsleiter einer Gruppe mit mehreren Standorten hat das monatelang erlebt. Sein theoretischer, rezeptbasierter Wareneinsatz und die tatsächlichen Finanzzahlen erzählten zwei verschiedene Marge-Geschichten, und die Ursache ließ sich auf Inventuren zurückführen, die nicht sauber zwischen den Zähldaten abschlossen. Sobald der tatsächliche Wareneinsatz strikt durch zwei vollständige Inventuren begrenzt wurde, kam er verlässlich bei etwa 39 Prozent raus, gegenüber den rund 41 Prozent, die eine unvollständige Inventur gemeldet hatte.
Zwei Punkte Wareneinsatz sind kein Rundungsfehler. Bei 111.000 $ monatlichem Umsatz ist das der Unterschied zwischen Warenkosten von 43.300 $ und 45.500 $, und er zeigt in die falsche Richtung: Eine unvollständige Schluss-Inventur unterschätzt den gehaltenen Bestand, was die scheinbar verbrauchten Kosten aufbläht. Jagen Sie diesen Phantomüberschuss und lösen ein Problem, das nicht existiert, während das echte in den Zeilen steckt, die niemand gezählt hat. Wenn Sie die Lücke in Ihren eigenen Zahlen überprüfen möchten, zeigt unser Wareneinsatz-Rechner, was eine Abweichung von zwei Punkten in einem Abrechnungszeitraum bedeutet.
Bewusst entscheiden, wie ungezählte Positionen behandelt werden
Nicht jede Inventur soll alle Positionen erfassen, und das ist in Ordnung, solange die Behandlung ungezählter Positionen eine Entscheidung ist und kein stiller Standard. Eine Einstellung pro Inventur steuert, ob eine ungezählte Zeile beim Abschicken ihren letzten bekannten Systembestand behält oder auf null fällt, und diese Auswahl für jede Inventur sichtbar zu machen hinterlässt einen prüfbaren Nachweis, wie jede ungezählte Zeile behandelt wurde.
Die richtige Antwort hängt von der Art der Inventur ab. Verwenden Sie die folgende Tabelle, um die Einstellung vor dem Abschicken zu wählen.
| Einstellung für ungezählte Positionen | Was beim Abschicken passiert | Wann zu wählen |
|---|---|---|
| Letzten Bestand behalten | Die Zeile behält ihren letzten bekannten Systembestand | Bewusste Teilinventur, bei der ganze Abschnitte absichtlich nicht neu gezählt wurden |
| Zeile auf null setzen | Die Zeile fällt auf null | Vollständige Inventur, bei der alles Ungezählte tatsächlich fehlt |
Der Wert liegt nicht darin, dass eine Einstellung korrekt ist. Er liegt darin, dass die Entscheidung explizit und dokumentiert ist, sodass eine Teilinventur nie stillschweigend Bestand auf null setzt, den Sie schlicht noch nicht erreicht haben, und eine vollständige Inventur nie still eine Zeile weiterführt, die tatsächlich aufgebraucht ist.
Geführtes Zählen schließt die beiden Lücken, die Papier offenlässt
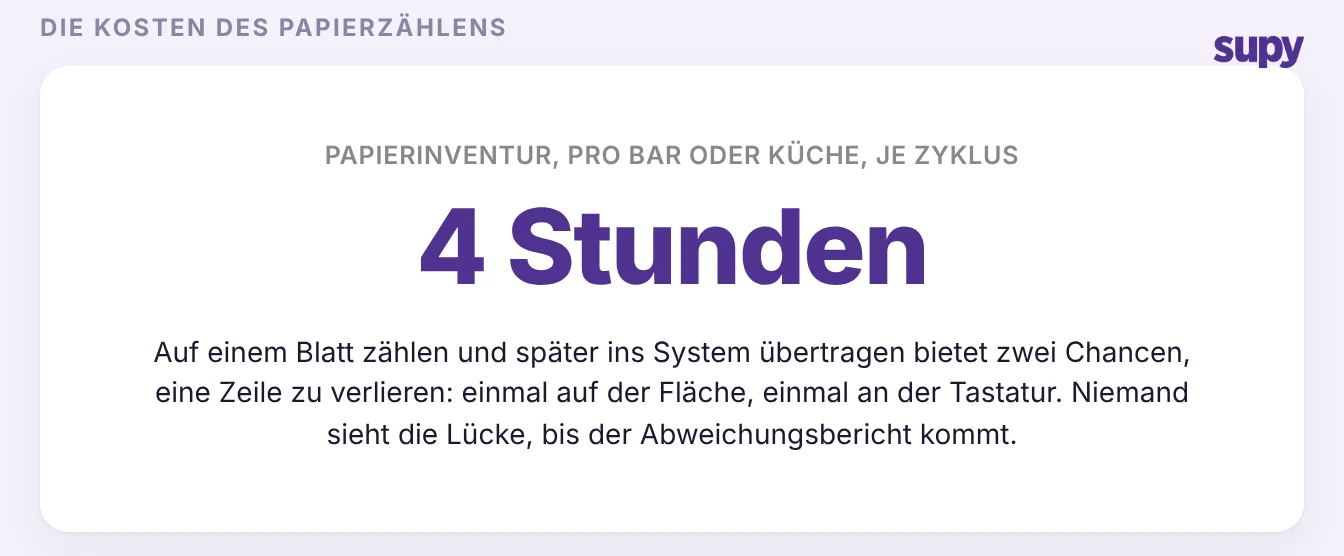
Übergangene Positionen sind kein Disziplinproblem, sondern eine strukturelle Eigenheit des Zählens auf Papier. Eine auf einem Blatt geschriebene und dann ins System übertragene Inventur bietet zwei Gelegenheiten, eine Zeile zu verlieren: einmal, wenn ein Regal passiert wird, und erneut, wenn eine handgeschriebene Zeile nicht in die Tabelle gelangt. Der Lagermanager einer Gruppe mit mehreren Standorten führte vollständig papierbasierte Inventuren durch, etwa vier Stunden pro Bar und Küche je Zyklus, mit Abweichungsberichten, die als Zahlenwand erschienen, in der eine einzige fehlende Zeile unsichtbar war.
Wenn die Inventur in demselben System lebt, das auch die Liste der ausstehenden Zeilen enthält, schließt sich diese strukturelle Lücke. Der Zähler wird Zeile für Zeile geführt, die fehlenden werden aufgelistet statt dem Gedächtnis überlassen, und die Vorprüfung vor dem Abschicken findet auf demselben Bildschirm statt wie die Inventur. Das ist der Wechsel davon, Inventur als lästige Pflicht zu behandeln, hin zu einem integrierten Bestandsverwaltungssystem. Die vier Stunden Nacheingabe fallen weg, ebenso die zweite Gelegenheit, eine Zeile zu verlieren.
Was vor dem nächsten Abweichungsbericht zu prüfen ist
Legen Sie vor Ihrer nächsten Inventur zwei Dinge im Voraus fest, damit die eingereichte Inventur planmäßig vollständig ist und die daraus resultierende Abweichung verlässlich. Erstens: keine Inventur wird abgeschickt, bis jemand die Liste der übergangenen Positionen geöffnet und jede ausstehende Zeile abgehakt oder bewusst akzeptiert hat. Zweitens: stellen Sie die Behandlung ungezählter Positionen passend zur Art der Inventur ein, letzten Bestand behalten bei einer bewussten Teilinventur, Zeilen auf null für eine vollständige. Wenn der Abweichungsbericht dann zurückkommt, lesen Sie ihn im Wissen, dass er auf einer vollständigen Inventur beruht, und prüfen Sie die eine Zahl, die darauf aufbaut: Ihren tatsächlichen Wareneinsatz, begrenzt durch die zwei Inventuren. Schwankt er und Sie können es nicht erklären, ist die Liste übergangener Positionen aus dieser Inventur der erste Ort zum Nachschauen, bevor Sie Verschwendung oder Diebstahl jagen, die möglicherweise gar nicht vorhanden sind.