KPI de gestion des stocks de restaurant : ce que les groupes multi-sites doivent suivre
Pourquoi les KPI de gestion des stocks sont différents en multi-sites
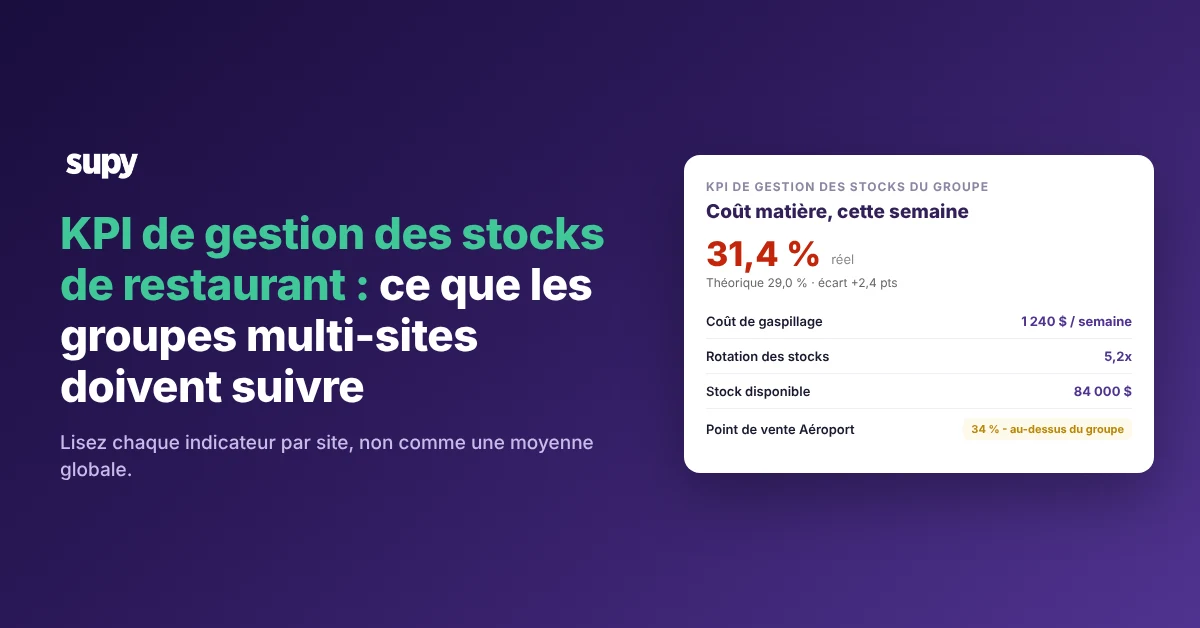
Les KPI de gestion des stocks multi-sites sont les indicateurs de stocks et de coûts qu'un groupe de restauration suit à la fois par site et pour l'ensemble du groupe : coût matière théorique vs réel, écart de stocks, coût de gaspillage, rotation des stocks, valeur du stock disponible et précision des transferts inter-sites. L'aspect multi-sites est ce qui les rend difficiles, car un seul chiffre global lisse masque quelle succursale est réellement en décalage, de sorte que chaque KPI doit rester lisible par site.
Suivez les bons KPI par site et un groupe cesse de piloter à l'aveugle entre les clôtures mensuelles. Vous voyez quelle succursale dérive sur le coût matière pendant qu'il est encore temps d'agir, plutôt que de le découvrir des semaines plus tard lors de la réconciliation des comptes. C'est tout l'intérêt d'un ensemble de KPI de gestion des stocks conçu pour plus d'un site : il transforme une pile de mouvements de stocks en un petit nombre de signaux sur lesquels un manager peut réellement piloter.
Le piège est la moyenne globale. Un pourcentage de coût matière lissé qui semble sain peut reposer sur un site qui tourne plusieurs points trop haut et un autre trop bas, et les deux s'annulent sur le tableau de bord. Le coût théorique est disponible quotidiennement alors que le coût réel n'arrive qu'après la clôture mensuelle, de sorte que sans vue par site un groupe pilote l'ensemble de l'exploitation sur un chiffre à la fois en retard et lissé. Les KPI ci-dessous sont choisis pour briser ce schéma : chacun est défini, lié à la raison pour laquelle il pose problème à l'échelle multi-sites, et associé à la façon de le voir par site.
Les KPI de gestion des stocks à suivre sur chaque site
Sept KPI couvrent ce dont un groupe multi-sites a besoin pour bien gérer les stocks. Une seule vue par site, comme celle présentée ci-dessous, suffit à repérer la succursale en décalage avant la clôture.
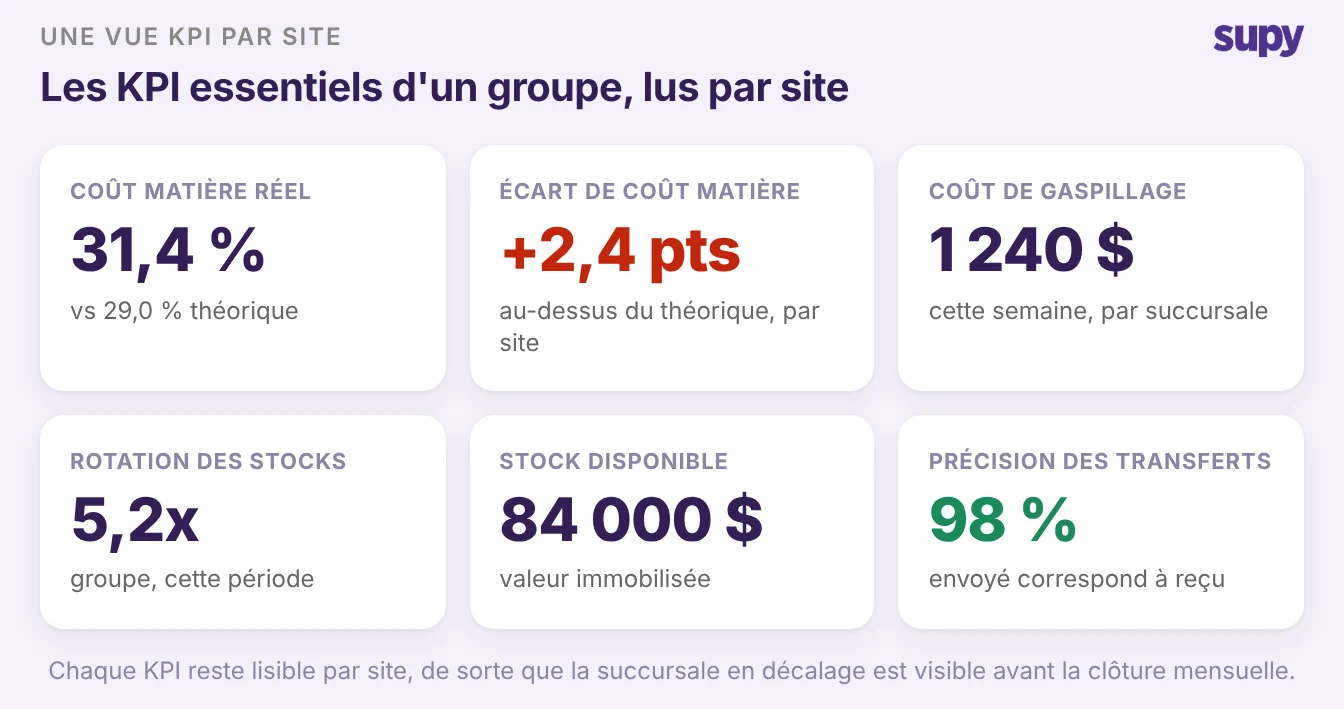
1. Coût matière théorique vs réel, par site
Le coût matière théorique est ce que vos recettes indiquent comme coût d'un plat ; le coût matière réel est construit à partir des prix réels figurant sur vos bons de réception. L'écart entre les deux est le signal de gestion des stocks le plus utile dont vous disposez. Suivez-le par site, jamais seulement comme un indicateur de groupe, car la succursale avec le plus grand écart est celle où les recettes sont obsolètes, les portions dérivent ou les pertes ne sont pas enregistrées. Les analyses de Supy comparent le coût théorique au coût réel pour chaque site, et vous pouvez définir un pourcentage de coût matière cible par recette et par site pour que le système signale un site dès qu'il dépasse le seuil.
2. Coût matière global vs par succursale
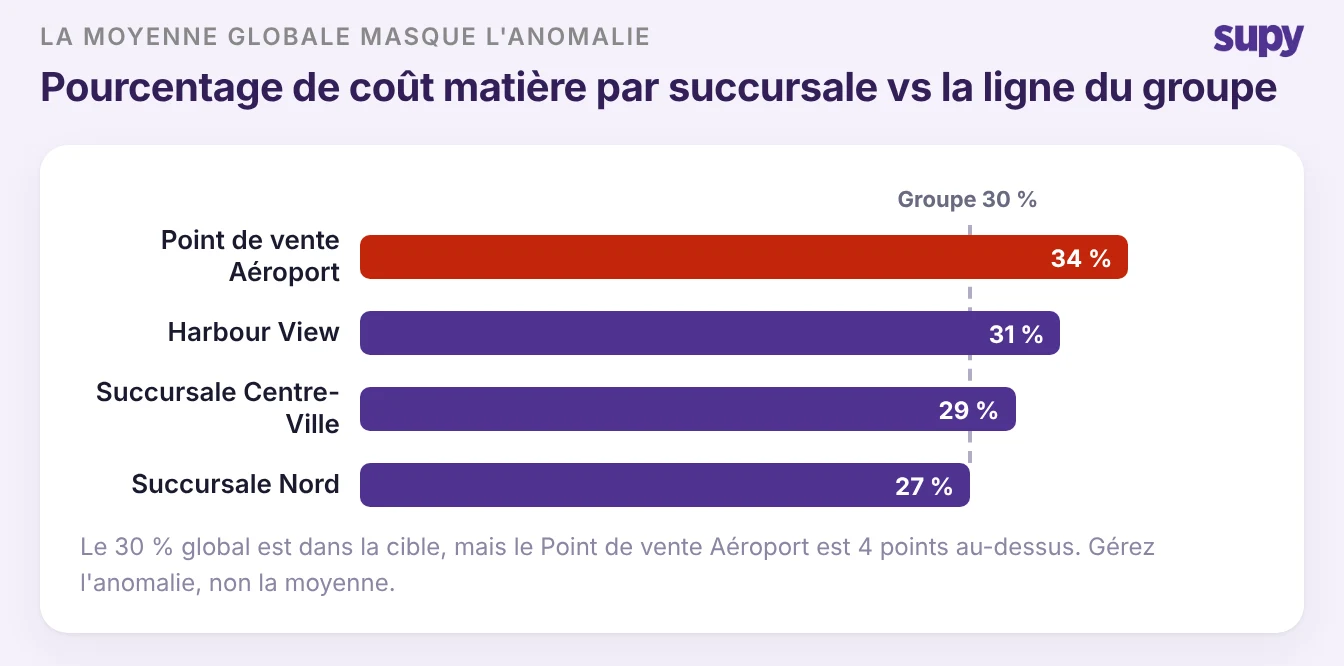
La moyenne du groupe est un outil de reporting, non un outil de pilotage. Un pourcentage de coût matière lissé qui semble dans la cible peut cacher un point de vente bien au-dessus de la ligne et un autre en dessous. Regardez l'écart, non seulement la moyenne : le KPI qui compte est la distance entre chaque succursale et le groupe. Décomposez le chiffre par site pour que l'anomalie soit visible, puis gérez l'anomalie plutôt que la moyenne.
3. Écart de stocks entre le stock théorique et le stock compté
L'écart de stocks est la différence entre le stock que votre système prévoit et le stock qu'un inventaire trouve réellement. À l'échelle multi-sites, il indique quels sites perdent des produits par vol, détérioration, sur-portionnement ou erreurs de réception. Le piège est qu'un rapport d'écart n'est fiable qu'autant que les données sous-jacentes, donc confirmez d'abord que la saisie des bons de réception est complète avant d'agir sur un chiffre, puis comparez l'écart par site pour trouver où le contrôle faiblit.
4. Coût de gaspillage par succursale et catégorie
Le gaspillage est facile à suivre comme un total vague et inutile de cette façon. Le KPI à suivre est le coût de gaspillage ventilé par succursale et par catégorie, pour que la détérioration, la surproduction et les pertes de préparation soient séparées et comparables entre sites. Supy quantifie le coût de gaspillage pour les articles comme pour les recettes par succursale, transformant on gaspille beaucoup en un coût spécifique et classable que vous pouvez attaquer sur le site et dans la catégorie les plus mauvais.
5. Rotation des stocks
La rotation des stocks mesure la vitesse à laquelle un site écoule les stocks qu'il détient. Suivez-la par site car la même carte défile différemment dans un café en centre-ville et un point de vente aéroportuaire, et une rotation lente c'est de la trésorerie immobilisée sur une étagère. Lisez-la par rapport aux ventes, non isolément : une rotation déclinante sur un site signifie généralement que les stocks minimum sont fixés trop haut pour la demande réelle de ce site.
6. Valeur du stock disponible
La valeur du stock disponible est l'argent immobilisé en stocks à l'instant présent. Un groupe en a besoin par site et lue par rapport au rythme des ventes de chaque site, non comme un montant global, car un site qui détient bien plus de stocks que ses ventes ne le justifient absorbe discrètement du fonds de roulement et augmente le risque de détérioration. Une vue des coûts par site rend évident quels sites surportent.
7. Précision des transferts inter-sites
Celui-ci est propre aux groupes multi-sites et manque presque toujours dans un ensemble de KPI. Quand une cuisine centrale ou un entrepôt distribue des stocks aux succursales, ce qu'un site enregistre comme envoyé doit correspondre à ce que l'autre enregistre comme reçu. Les transferts non rapprochés corrompent discrètement tous les KPI en aval, car des stocks qui ont quitté un site mais n'ont jamais été reçus apparaissent comme un écart ou une perte quelque part où rien ne s'est passé. Suivez la précision des transferts comme KPI propre et rapprochez-la chaque semaine, avec des analyses de transferts qui montrent les deux côtés de chaque mouvement.
Transformer les KPI en actions
Un ensemble de KPI ne justifie sa place que s'il change ce que vous faites le lundi. Menez les sept comme une révision hebdomadaire plutôt qu'une autopsie de fin de mois : extrayez chacun par site, trouvez la succursale la plus éloignée de là où elle devrait être, et prenez l'unique action que ce KPI indique. Le tableau ci-dessous associe chaque KPI à ce que cela ressemble bien et au premier point à vérifier s'il est en décalage.
| KPI | Ce que cela ressemble bien | Premier geste si en décalage |
|---|---|---|
| Coût matière théorique vs réel | Écart inférieur à environ 2 points, par site | Revoir les recettes et les pertes non enregistrées sur le site le plus mauvais |
| Coût matière global vs par succursale | Aucun site loin de la ligne du groupe | Ouvrir la succursale anomalie avant de toucher à la moyenne |
| Écart de stocks | Faible et explicable par inventaire | Confirmer d'abord que la saisie des bons de réception est complète |
| Coût de gaspillage par succursale | En baisse et catégorisé | Créer des catégories de gaspillage là où elles manquent |
| Rotation des stocks | Stable et en phase avec la carte | Réduire les stocks minimum pour les articles à rotation lente |
| Valeur du stock disponible | En ligne avec les ventes de chaque site | Investiguer les sites détenant bien plus que leur rythme de ventes |
| Précision des transferts inter-sites | Envoyé correspond à reçu | Rapprocher les transferts chaque semaine, non en fin de mois |
Commencez là où le levier est le plus fort. Si le coût matière théorique vs réel est votre plus grand écart, c'est presque toujours la correction à la valeur la plus élevée, donc ouvrez d'abord le site le plus mauvais et descendez. Si vos chiffres semblent propres mais que vous n'y faites pas confiance, le problème est généralement dans la qualité des données en amont, c'est pourquoi la précision des inventaires sur tous les sites mérite d'être réglée avant de poursuivre un KPI individuel. Et si vous souhaitez vérifier le coût matière d'un seul site avant de construire le tableau complet, un rapide calculateur de coût matière vous donne un chiffre de référence en quelques minutes. L'objectif n'est pas davantage de tableaux de bord ; c'est un ensemble réduit de KPI par site sur lesquels vos managers agissent réellement avant la clôture.